Thứ ba 20/10/2026 08:40
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com

| Thông tư 142/2026/TT-BTC: Xác thực điện tử trong chuyển phát quốc tế, thêm minh bạch hay thêm rào cản cho người kinh doanh nhỏ? |
Thông tư số 142/2026/TT-BTC làm rõ cơ chế doanh nghiệp chuyển phát nhanh được nộp thay các nghĩa vụ tài chính cho chủ hàng, sử dụng tiền nộp trước để thanh toán theo từng tờ khai. Đằng sau sự thuận tiện trong tổ chức thông quan là một bài toán quản trị không nhỏ: tiền của ai, nghĩa vụ của ai và căn cứ nào bảo đảm mỗi khoản thu được giải trình minh bạch? Với doanh nghiệp nhỏ và hộ kinh doanh, câu trả lời có thể ảnh hưởng trực tiếp đến giá vốn và niềm tin vào dịch vụ logistics.
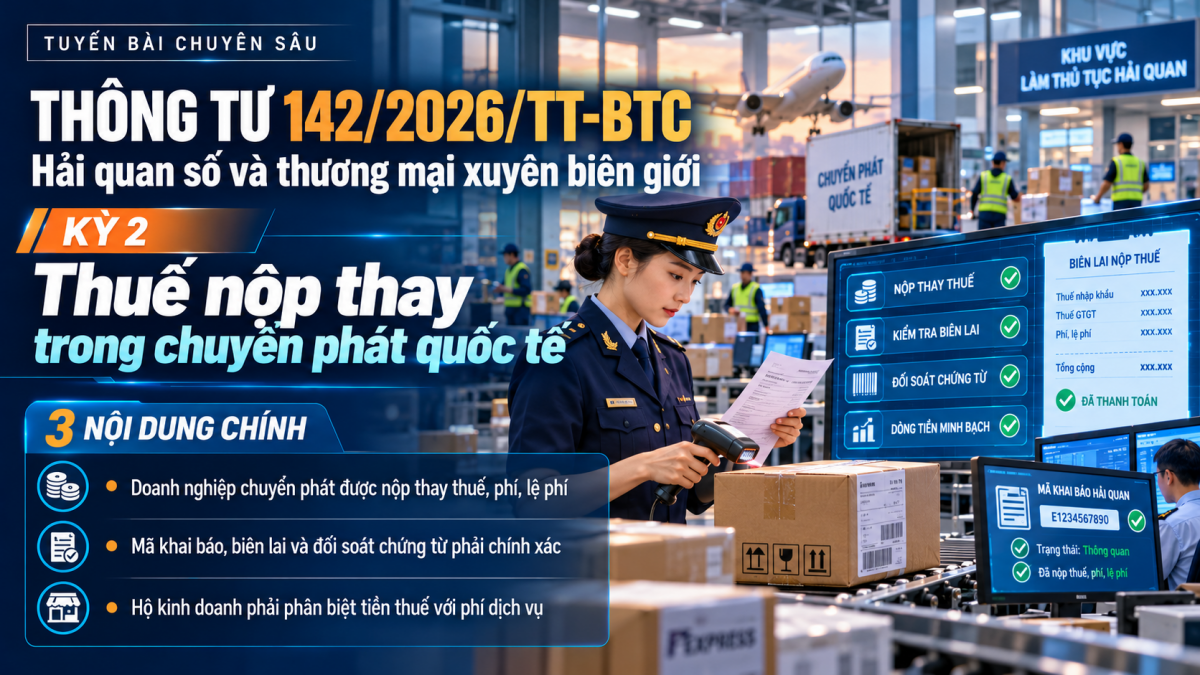 |
| Thông tư 142/2026/TT-BTC: Thuế nộp thay trong chuyển phát quốc tế, ai giữ dòng tiền, ai chịu trách nhiệm? |
Nộp thay không có nghĩa được tùy ý thu tiền của chủ hàng
Khoản 5 Điều 2 Thông tư 142 sửa đổi khoản 2 và khoản 4 Điều 14 Thông tư 191/2015/TT-BTC.
Theo điểm a khoản 5 Điều 2, doanh nghiệp chuyển phát nhanh được nộp thay tiền thuế, tiền phạt, tiền chậm nộp, tiền thuế ấn định, phí hải quan và lệ phí hàng hóa quá cảnh cho chủ hàng theo quy định pháp luật.
Khi dự kiến phát sinh khoản phải nộp thay, doanh nghiệp thực hiện nộp tiền vào tài khoản tiền gửi của cơ quan hải quan nơi đăng ký tờ khai tại Kho bạc Nhà nước. Nghĩa vụ thuế, phí, lệ phí của từng tờ khai phát sinh được trừ vào số tiền nộp trước theo quy định.
Cơ chế này có thể giúp doanh nghiệp chuyển phát chủ động hơn trong việc tổ chức xử lý lượng hàng lớn, tránh phải thực hiện giao dịch nộp tiền riêng lẻ cho từng kiện hàng.
Tuy nhiên, từ góc độ quản trị tài chính, sự thuận tiện ấy không miễn phí.
Tiền nộp trước tạo ra yêu cầu dự báo nghĩa vụ phải thanh toán, quản lý số dư và kiểm soát thời điểm thu hồi chi phí từ khách hàng. Khi giá trị hàng hóa và số lượng đơn tăng, áp lực vốn lưu động có thể đáng kể, nhất là với doanh nghiệp chuyển phát quy mô vừa và nhỏ.
Quan trọng hơn, quyền nộp thay theo quy định hải quan không đồng nghĩa doanh nghiệp được tự đặt ra bất kỳ khoản thu nào đối với chủ hàng.
Các khoản thuế, phí theo pháp luật phải được phân biệt với tiền dịch vụ hoặc khoản ứng trước theo thỏa thuận thương mại.
Một mã khai báo sai có thể khiến việc đối soát phức tạp hơn
Điểm b khoản 5 Điều 2 Thông tư 142 sửa đổi khoản 4 Điều 14 Thông tư 191/2015/TT-BTC, xác định trách nhiệm của doanh nghiệp chuyển phát nhanh khi là người khai hải quan.
Theo điểm a khoản 4 Điều 14 được sửa đổi, doanh nghiệp tự khai, tự tính, tự nộp và chịu trách nhiệm đối với những tờ khai thuộc phạm vi quy định; đồng thời tự xác định số tiền cần nộp trước vào tài khoản tiền gửi của cơ quan hải quan.
Đáng chú ý, điểm c khoản 4 Điều 14 yêu cầu, trong trường hợp sử dụng tiền nộp trước, chỉ tiêu “người nộp thuế” được khai bằng mã 2, còn chỉ tiêu “mã xác định thời hạn nộp thuế” bằng mã D.
Đây là những chi tiết kỹ thuật nhưng có liên hệ trực tiếp đến cách hệ thống xác định khoản phải nộp và thực hiện trừ lùi.
Đối với biên lai, điểm đ khoản 4 Điều 14 được sửa đổi dẫn chiếu Nghị định 254/2026/NĐ-CP về hóa đơn điện tử, chứng từ điện tử. Trường hợp sử dụng biên lai, doanh nghiệp còn có trách nhiệm phối hợp với cơ quan hải quan đối chiếu chứng từ thu, nộp ngân sách.
Như vậy, một khoản tiền nộp thay cần được kiểm soát trên nhiều lớp thông tin: tờ khai hải quan, số tiền nộp trước, số tiền đã trừ, chứng từ thu nộp và khoản thanh toán của khách hàng.
Nếu những dữ liệu này không thống nhất, doanh nghiệp có thể gặp khó khăn trong hạch toán, giải trình hoặc xử lý yêu cầu đối soát.
Bởi vậy, bộ phận khai báo hải quan, kế toán và chăm sóc khách hàng không thể vận hành như những hệ thống tách rời.
Hộ kinh doanh đừng chỉ hỏi cước vận chuyển bao nhiêu
Đối với chủ doanh nghiệp nhỏ, hộ kinh doanh nhập hàng để bán hoặc gửi hàng ra nước ngoài, chi phí vận chuyển thường được xác định ngay khi lựa chọn dịch vụ.
Nhưng tổng chi phí giao dịch còn có thể phụ thuộc nghĩa vụ thuế, phí, thời điểm thanh toán và điều khoản mà hai bên đã thỏa thuận.
Thông tư 142 không thiết lập một loại phụ phí thương mại chung mới đối với hộ kinh doanh. Vì vậy, chủ hàng nên yêu cầu phân định rõ tiền nộp cho cơ quan nhà nước và phí dịch vụ của doanh nghiệp vận chuyển.
Doanh nghiệp cần lưu giữ tờ khai, biên lai hoặc chứng từ phù hợp, thông báo thanh toán và thông tin vận đơn để có căn cứ đối chiếu.
Đối với giao dịch thường xuyên, hợp đồng dịch vụ nên xác định rõ bên chịu thuế, phương thức ứng trước, thời hạn quyết toán và cách xử lý khi số tiền thực tế khác dự kiến.
Những bước này không thay thế nghĩa vụ hải quan nhưng có thể giảm tranh chấp dân sự, thương mại giữa các bên.
Minh bạch tài chính là điều kiện của thông quan hiệu quả
Thông tư 142 làm rõ cơ chế nộp thay và trừ tiền theo từng tờ khai, đồng thời gắn trách nhiệm khai báo với quản lý chứng từ và đối soát.
Doanh nghiệp chuyển phát cần kiểm soát dòng tiền, mã khai báo và chứng từ; doanh nghiệp nhỏ, hộ kinh doanh cần hiểu rõ khoản phải thanh toán và quyền yêu cầu giải trình theo quan hệ dịch vụ.
Tốc độ thông quan có thể tạo lợi thế kinh doanh. Nhưng nếu một khoản thuế, phí không được giải thích rõ ràng, chính sự thiếu minh bạch ấy có thể làm mất niềm tin của khách hàng.
| Đón đọc kỳ 3: Thông tư số 142/2026/TT-BTC: Hải quan số và phép thử dữ liệu, doanh nghiệp có thể mất lợi thế chỉ vì một vận đơn sai? |