Thứ hai 19/10/2026 08:42
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com

Khi hoạt động mua bán xuyên biên giới ngày càng phụ thuộc vào dịch vụ bưu chính và chuyển phát nhanh, thông tin người gửi, người nhận không còn chỉ phục vụ giao hàng. Thông tư số 142/2026/TT-BTC bổ sung yêu cầu định danh, xác thực điện tử đối với những nhóm hàng cụ thể. Chính sách hướng tới quản lý minh bạch hơn, nhưng đồng thời đặt ra câu hỏi đáng quan tâm: Ai sẽ chịu áp lực khi dữ liệu khách hàng không khớp hoặc việc xác thực không diễn ra thuận lợi?
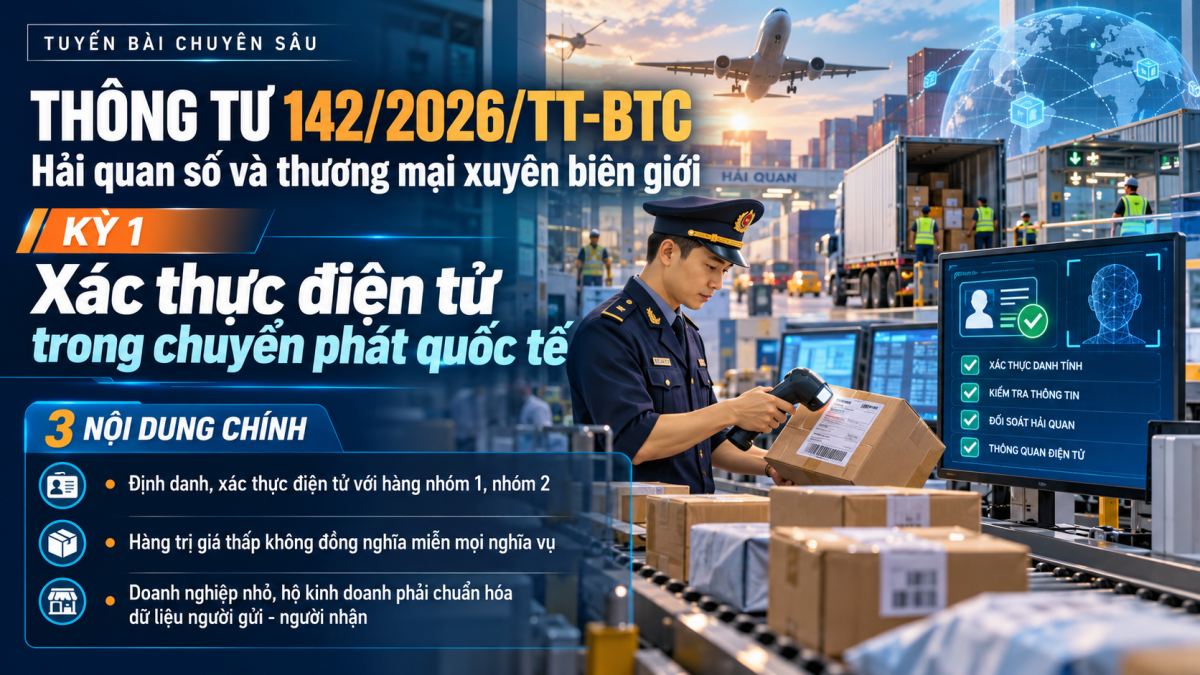 |
| Thông tư 142/2026/TT-BTC : Xác thực điện tử trong chuyển phát quốc tế, Thêm minh bạch hay thêm rào cản cho người kinh doanh nhỏ? |
Một kiện hàng nhỏ, nhiều trách nhiệm pháp lý
Điểm b khoản 1 Điều 1 Thông tư 142 bổ sung điểm g khoản 3 Điều 4 Thông tư 49/2015/TT-BTC, yêu cầu người khai hải quan thực hiện định danh, xác thực điện tử theo pháp luật liên quan khi làm thủ tục đối với hàng hóa nhóm 1 qua dịch vụ bưu chính của doanh nghiệp được chỉ định.
Đối với chuyển phát nhanh quốc tế, khoản 2 Điều 2 bổ sung khoản 12 và khoản 13 Điều 5 Thông tư 191/2015/TT-BTC, quy định việc xác thực đối với hàng hóa nhóm 1, nhóm 2.
Đáng chú ý, khi doanh nghiệp chuyển phát thay mặt chủ hàng làm thủ tục đối với hàng nhóm 2, doanh nghiệp phải thông báo để người gửi hàng xuất khẩu hoặc người nhận hàng nhập khẩu phối hợp với cơ quan hải quan trong việc định danh, xác thực.
Đây là thay đổi có ý nghĩa đối với mô hình kinh doanh trực tuyến.
Trước đây, trong nhiều giao dịch, người bán chỉ quan tâm đơn hàng đã được bàn giao cho đơn vị vận chuyển hay chưa. Nhưng dưới cơ chế mới, quá trình xử lý hải quan đối với nhóm hàng liên quan còn phụ thuộc sự phối hợp về thông tin giữa các chủ thể.
Điều cần lưu ý là Thông tư không quy định mọi người bán hàng trên mạng đều phải trực tiếp thực hiện một thủ tục xác thực giống nhau. Nghĩa vụ cụ thể phụ thuộc loại hàng, phương thức vận chuyển và tư cách người khai hải quan.
Hàng trị giá thấp: Đừng nhầm miễn thuế nhập khẩu với miễn mọi nghĩa vụ
Điểm a khoản 1 Điều 1 Thông tư 142 sửa đổi điểm b.2.1 khoản 3 Điều 4 Thông tư 49/2015/TT-BTC về phân loại hàng nhập khẩu nhóm 1.
Tương tự, khoản 3 Điều 2 sửa đổi điểm b.2 khoản 1 Điều 6 Thông tư 191/2015/TT-BTC đối với hàng nhập khẩu nhóm 2 qua dịch vụ chuyển phát nhanh quốc tế.
Các quy định này gắn việc phân loại với định mức miễn thuế nhập khẩu tại Nghị định 134/2016/NĐ-CP, được sửa đổi, bổ sung bởi Nghị định 18/2021/NĐ-CP; đồng thời xét điều kiện về giấy phép và kiểm tra chuyên ngành.
Vì vậy, doanh nghiệp không thể suy luận rằng hàng trị giá thấp đương nhiên được miễn thuế giá trị gia tăng, không cần khai báo hoặc không chịu sự kiểm soát của pháp luật chuyên ngành.
Trong kinh doanh xuyên biên giới, một nhầm lẫn về chế độ áp dụng có thể làm sai dự toán giá vốn, ảnh hưởng phương án báo giá và thời điểm giao hàng.
Đối với hộ kinh doanh nhập hàng số lượng nhỏ để bán lẻ, đây là rủi ro cần nhận diện từ trước khi đặt hàng, thay vì chờ hàng đến cửa khẩu mới tìm hiểu nghĩa vụ phát sinh.
Doanh nghiệp nhỏ cần một quy trình đơn giản, không phải thêm vòng giấy tờ
Tác động của Thông tư 142 đối với hộ kinh doanh chủ yếu xuất hiện thông qua việc sử dụng dịch vụ bưu chính, chuyển phát nhanh quốc tế.
Một đơn hàng có thể liên quan đến tên người nhận, số định danh hoặc mã số thuế, số vận đơn, loại hàng, địa chỉ và những dữ liệu khác theo yêu cầu của quy trình.
Nếu thông tin giữa người bán, khách hàng và đơn vị vận chuyển không thống nhất, nguy cơ phải làm rõ hoặc bổ sung có thể gia tăng. Đây là dự báo về rủi ro vận hành, không phải kết luận rằng Thông tư tự động xử phạt mọi sai sót dữ liệu.
Doanh nghiệp nhỏ nên chuẩn hóa thông tin người mua, người bán; kiểm tra chứng từ trước khi giao hàng; quy định đầu mối xử lý khi cần phối hợp xác thực.
Với doanh nghiệp chuyển phát, cần có hướng dẫn đủ rõ để người sử dụng dịch vụ biết mình phải làm gì và vào thời điểm nào.
Ở góc độ quản lý, hiệu quả chính sách cần được đánh giá không chỉ bằng mức độ nhận diện người giao dịch, mà còn bằng khả năng giảm những bước khai báo trùng lặp.
Minh bạch phải đi cùng khả năng tiếp cận
Thông tư 142 đặt thêm yêu cầu xác thực điện tử theo từng nhóm hàng, góp phần củng cố việc quản lý thông tin trong giao dịch xuyên biên giới.
Doanh nghiệp và hộ kinh doanh cần chuẩn bị dữ liệu chính xác, phân biệt đúng chế độ áp dụng và phối hợp kịp thời với đơn vị vận chuyển.
Hải quan số chỉ thực sự tạo thuận lợi khi người kinh doanh nhỏ có thể thực hiện đúng quy trình mà không phải gánh thêm những chi phí, thao tác thiếu cần thiết.
| Đón đọc kỳ 2: Thông tư 142/2026/TT-BTC: Thuế nộp thay trong chuyển phát quốc tế, ai giữ dòng tiền, ai chịu trách nhiệm? |