Thứ ba 27/10/2026 08:37
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com

| Thông tư 145/2026/TT-BTC: Một dữ liệu cổ đông sai, doanh nghiệp có thể mất gì ngoài chi phí sửa hồ sơ? |
Tài sản chứng khoán của khách hàng phải được quản lý tách biệt với tài sản của tổ chức lưu ký. Đó là nguyên tắc quan trọng được Thông tư 145/2026/TT-BTC tiếp tục xác lập. Nhưng tách biệt tài sản không đồng nghĩa nhà đầu tư có thể bỏ qua nghĩa vụ thanh toán, cũng không có nghĩa mọi trường hợp sử dụng hoặc xử lý chứng khoán đều bị cấm. Ranh giới pháp lý nằm ở mục đích sử dụng, sự thỏa thuận và các điều kiện được pháp luật cho phép.
Tách biệt tài sản: Hàng rào pháp lý không thể chỉ tồn tại trên giấy
Khoản 1 Điều 13 Thông tư 145 quy định chứng khoán lưu ký tại Tổng công ty Lưu ký và Bù trừ chứng khoán Việt Nam (VSDC) là tài sản thuộc sở hữu của khách hàng, được quản lý tách biệt với tài sản của VSDC.
Tại cấp thành viên lưu ký, điểm a và điểm b khoản 1 Điều 15 yêu cầu mở tài khoản chi tiết cho từng khách hàng, quản lý riêng tài sản khách hàng với tài sản của thành viên lưu ký.
Đây là nguyên tắc bảo vệ quyền sở hữu trong một thị trường mà nhà đầu tư phải thông qua tổ chức trung gian để lưu giữ và thực hiện nhiều nghiệp vụ.
Tuy nhiên, giá trị của nguyên tắc này phụ thuộc vào khả năng kiểm soát thực tế.
Theo khoản 2 Điều 13, số dư chứng khoán của khách hàng tại thành viên lưu ký phải luôn khớp với dữ liệu tương ứng tại VSDC. Khoản 3 Điều 13 yêu cầu báo cáo và điều chỉnh ngay khi xuất hiện thay đổi hoặc sai sót.
Điểm e khoản 1 Điều 15 còn quy định nghĩa vụ cập nhật hằng ngày thông tin mở, đóng tài khoản và đối chiếu số dư theo quy chế nghiệp vụ.
Một sai lệch nhỏ trong dữ liệu có thể chưa gây thiệt hại ngay, nhưng nếu không được phát hiện và xử lý, nó có thể ảnh hưởng đến việc xác nhận số lượng chứng khoán, thực hiện quyền hoặc chuyển khoản tài sản.
Với công ty chứng khoán, đây là bài toán kiểm soát nội bộ và trách nhiệm giải trình. Với nhà đầu tư, đó là lý do không nên mặc nhiên coi thông tin trên một màn hình giao dịch là căn cứ duy nhất để kiểm chứng tài sản.
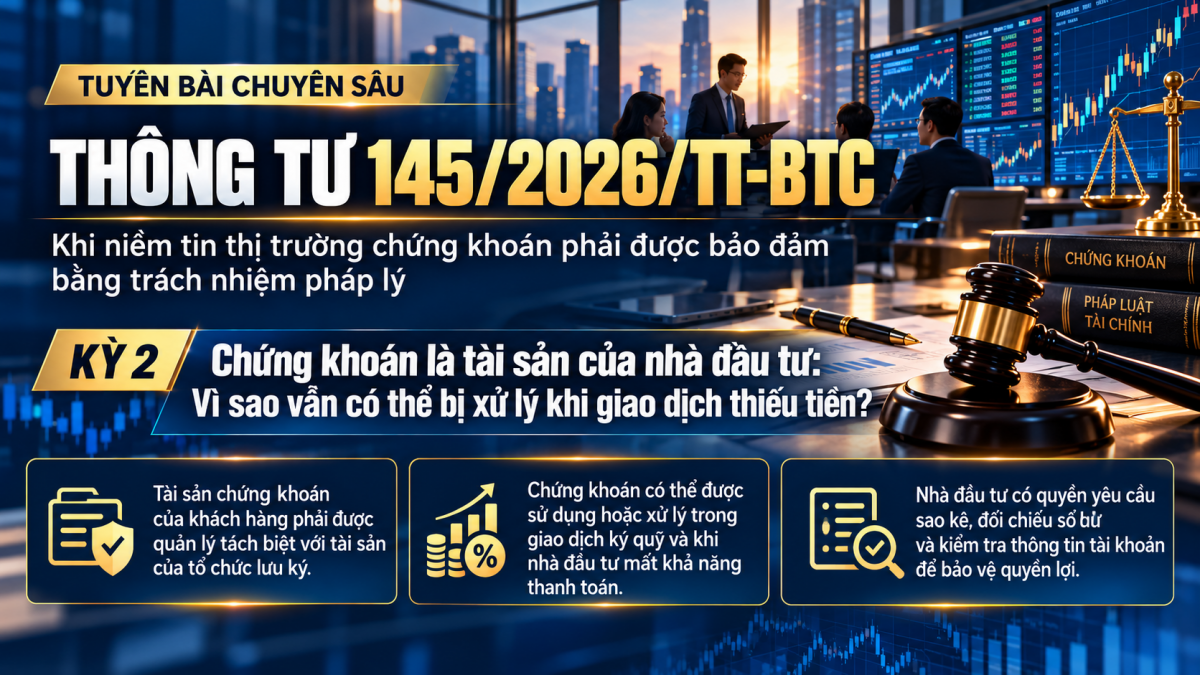 |
| Thông tư 145/2026/TT-BTC Chứng khoán là tài sản của nhà đầu tư: Vì sao vẫn có thể bị xử lý khi giao dịch thiếu tiền? |
Đã là tài sản khách hàng, vì sao chứng khoán vẫn có thể được sử dụng?
Điểm c khoản 1 Điều 15 cho phép thành viên lưu ký là công ty chứng khoán sử dụng chứng khoán trên tài khoản khách hàng trong giao dịch ký quỹ phù hợp với quy định pháp luật hoặc theo cam kết, thỏa thuận, chỉ định hay ủy quyền bằng văn bản.
Điểm d khoản 1 Điều 15 tiếp tục quy định trường hợp thành viên lưu ký là thành viên bù trừ được sử dụng, bán, chuyển nhượng chứng khoán nhận về từ giao dịch mua thiếu tiền khi khách hàng mất khả năng thanh toán, để hoàn trả các nguồn bảo đảm đã sử dụng và bù đắp thiệt hại tài chính.
Đây là điểm cần được giải thích thận trọng.
Nguyên tắc tách biệt tài sản nhằm bảo vệ quyền sở hữu của nhà đầu tư, không phải cơ chế miễn trừ trách nhiệm thanh toán phát sinh từ chính giao dịch của họ.
Một doanh nhân sử dụng vốn nhàn rỗi để đầu tư chứng khoán có thể chấp nhận biến động giá thị trường. Nhưng nếu sử dụng dịch vụ gắn với nghĩa vụ ký quỹ, thanh toán hoặc ủy quyền xử lý tài sản, rủi ro pháp lý còn nằm trong các điều khoản hợp đồng.
Trước khi ký hợp đồng, nhà đầu tư cần làm rõ chứng khoán nào có thể được sử dụng, trong trường hợp nào, quyền thông báo và cơ chế xác định thiệt hại ra sao.
Ngược lại, công ty chứng khoán phải phân định chặt chẽ giữa tài sản được phép xử lý với tài sản không thuộc phạm vi đó.
Bất kỳ sự nhầm lẫn nào cũng có thể làm phát sinh tranh chấp và ảnh hưởng uy tín tổ chức cung cấp dịch vụ.
Một ngày làm việc để cung cấp sao kê: Quyền nhỏ, giá trị bảo vệ lớn
Khoản 2 Điều 15 quy định thành viên lưu ký phải cung cấp sao kê tài khoản trong thời hạn đã thỏa thuận; nếu không có thỏa thuận về thời hạn, phải gửi sau một ngày làm việc kể từ ngày khách hàng yêu cầu.
Cùng với đó, khoản 3 Điều 15 yêu cầu khách hàng thông báo ngay khi phát hiện thay đổi hoặc sai sót thông tin tài khoản.
Đối với chủ doanh nghiệp, hộ kinh doanh có đầu tư chứng khoán bằng tài sản cá nhân, việc giữ sao kê và đối chiếu số dư không chỉ phục vụ quản lý lợi nhuận, mà còn giúp lưu giữ bằng chứng khi cần xác minh quyền sở hữu.
Đối với doanh nghiệp nhỏ có danh mục đầu tư tài chính, cần tách bạch trách nhiệm phê duyệt giao dịch, quản lý tài khoản và đối chiếu số liệu kế toán.
Đáng chú ý, khoản 4 Điều 7 quy định việc hủy đăng ký hoặc điều chỉnh giảm số lượng chứng khoán đăng ký không làm thay đổi quyền và lợi ích hợp pháp của người sở hữu đối với chứng khoán đó.
Điều này nhắc nhở nhà đầu tư phân biệt trạng thái đăng ký với sự tồn tại của quyền tài sản hợp pháp.
An toàn tài sản bắt đầu từ khả năng kiểm chứng
Thông tư 145 nhấn mạnh việc quản lý tách biệt tài sản, đối chiếu số dư và cung cấp thông tin cho khách hàng, đồng thời quy định những trường hợp sử dụng, xử lý chứng khoán theo điều kiện pháp luật.
Nhà đầu tư cần kiểm tra hợp đồng, giới hạn ủy quyền và chủ động yêu cầu sao kê. Doanh nghiệp chứng khoán phải kiểm soát chặt chẽ dữ liệu và quyền sử dụng tài sản.
Quyền sở hữu chỉ được bảo vệ thực chất khi mỗi biến động tài sản đều có căn cứ, có thể đối chiếu và có chủ thể chịu trách nhiệm.
| Đón đọc kỳ 3: Thông tư 145/2026/TT-BTC Cơ chế bù trừ chứng khoán mới: Khi giao dịch đổ vỡ, ai chịu trách nhiệm thanh toán? |