Thứ hai 02/11/2026 08:39
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com

| Thông tư 147/2026/TT-BTC bãi bỏ loạt quy định cấp bù lãi suất: Doanh nghiệp cần lưu ý gì? Thông tư 147/2026/TT-BTC: Hồ sơ cấp bù lãi suất chưa quyết toán, doanh nghiệp đối mặt rủi ro gì? |
Trong bối cảnh cơ chế cấp bù lãi suất được điều chỉnh theo Thông tư 147/2026/TT-BTC và Nghị định 157/2026/NĐ-CP, khả năng tiếp cận vốn ưu đãi cần được nhìn nhận cùng năng lực quản trị tài chính và kiểm soát rủi ro pháp lý. Với doanh nghiệp nhỏ và vừa, hộ kinh doanh, sự chủ động trong quản lý khoản vay có thể quyết định việc một chính sách hỗ trợ thực sự trở thành động lực phát triển hay phát sinh thêm gánh nặng tài chính.
Chi phí vốn thấp chưa đủ bảo đảm hiệu quả đầu tư
Trong hoạt động sản xuất, kinh doanh, lãi suất luôn là một trong những yếu tố quan trọng tác động đến quyết định đầu tư.
Đối với doanh nghiệp có quy mô vốn hạn chế, việc được giảm một phần chi phí vay có thể cải thiện đáng kể dòng tiền, nhất là trong những ngành cần đầu tư máy móc, thiết bị hoặc có chu kỳ thu hồi vốn dài.
Tuy nhiên, tín dụng ưu đãi chỉ phát huy hiệu quả khi được đặt trong một phương án tài chính có khả năng chống chịu rủi ro.
Một doanh nghiệp đầu tư hệ thống bảo quản nông sản bằng vốn vay ưu đãi vẫn có thể gặp khó khăn nếu giá nguyên liệu tăng, thị trường tiêu thụ thu hẹp hoặc thời gian thu hồi vốn kéo dài.
Trong trường hợp đó, khoản hỗ trợ lãi suất không thể thay thế năng lực quản trị chi phí và dòng tiền.
Thực tế này đặt ra yêu cầu thay đổi cách tiếp cận của doanh nghiệp: không chỉ quan tâm mình được vay với lãi suất bao nhiêu, mà phải xác định rõ ưu đãi có hiệu lực trong thời gian nào, điều kiện duy trì ra sao và nghĩa vụ tài chính nếu không còn đáp ứng chính sách.
Điều 1 và Điều 2 Thông tư 147 cho thấy phạm vi các văn bản bị bãi bỏ liên quan đến nhiều chương trình tín dụng trong nông nghiệp, thủy sản, phát triển rừng và những lĩnh vực có tính đặc thù.
Đáng chú ý, khoản 3 và khoản 4 Điều 2 bãi bỏ một số quy định thuộc Thông tư 89/2014/TT-BTC và Thông tư 114/2014/TT-BTC. Đây là những văn bản từng hướng dẫn cơ chế hỗ trợ, cấp bù lãi suất gắn với hoạt động sản xuất nông nghiệp và phát triển thủy sản.
Tuy nhiên, việc bãi bỏ các nội dung này không tự động làm thay đổi lãi suất tại mọi hợp đồng vay hiện hữu. Khả năng điều chỉnh lãi suất phải được xem xét trên cơ sở hợp đồng và chính sách áp dụng cho từng khoản vay.
 |
| Thông tư 147/2026/TT-BTC: Doanh nghiệp cần làm gì để tránh rủi ro từ vốn vay ưu đãi? |
Hồ sơ tín dụng: Từ thủ tục vay vốn đến công cụ bảo vệ quyền lợi
Một điểm đáng chú ý của Nghị định 157/2026/NĐ-CP là việc đề cao yêu cầu chứng minh tính hợp pháp, chính xác của các khoản cấp bù.
Theo điểm a khoản 1 Điều 5, hồ sơ đề nghị thanh toán của ngân hàng thương mại phải có văn bản đề nghị, báo cáo tình hình hỗ trợ lãi suất và bảng kê chứng từ chứng minh khách hàng đã được hỗ trợ.
Khoản 2 Điều 6 tiếp tục yêu cầu ngân hàng lập hồ sơ quyết toán, xác định chính xác số tiền cấp bù của từng khách hàng và tổng hợp chung trong toàn ngân hàng.
Điều này đặt ra yêu cầu quản trị dữ liệu chặt chẽ hơn trong quá trình thực hiện chính sách.
Đối với doanh nghiệp nhỏ và vừa, hồ sơ tín dụng không nên chỉ được nhìn nhận là những giấy tờ phục vụ giải ngân ban đầu. Đây còn là căn cứ quan trọng để chứng minh việc thực hiện hợp đồng và bảo vệ quyền lợi khi phát sinh yêu cầu kiểm tra, đối chiếu.
Với hộ kinh doanh, yêu cầu này càng đáng lưu ý bởi việc lưu giữ hóa đơn, chứng từ thanh toán và phân biệt dòng tiền kinh doanh với giao dịch cá nhân đôi khi chưa được thực hiện đầy đủ.
Dù vậy, cần phân biệt nghĩa vụ của ngân hàng với nghĩa vụ của khách hàng. Nghị định 157 trực tiếp điều chỉnh việc thanh toán, quyết toán vốn ngân sách cấp bù cho ngân hàng thương mại, không mặc nhiên yêu cầu mọi hộ kinh doanh phải thực hiện thủ tục quyết toán ngân sách.
Người vay cần thực hiện đúng những nghĩa vụ phát sinh từ chính sách tín dụng và hợp đồng có liên quan.
Cần chủ động kiểm soát rủi ro thay vì chỉ chờ hướng dẫn từ ngân hàng
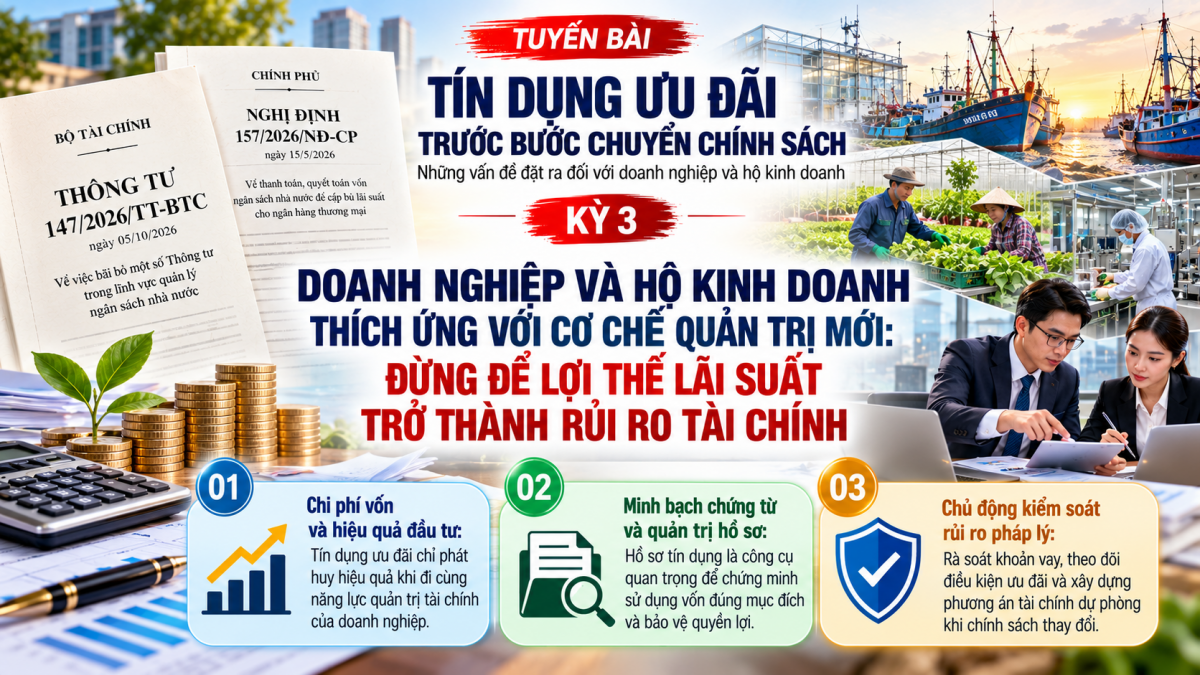
Từ những thay đổi nêu trên, doanh nghiệp và hộ kinh doanh cần ưu tiên ba vấn đề.
Trước hết là rà soát danh mục khoản vay đang hưởng ưu đãi, xác định căn cứ pháp lý, thời hạn hỗ trợ, điều kiện sử dụng vốn và những tình huống có thể dẫn đến chấm dứt hoặc thu hồi khoản hỗ trợ.
Thứ hai là thiết lập hệ thống theo dõi riêng đối với các khoản vay ưu đãi, bảo đảm chứng từ giải ngân, sử dụng vốn, trả lãi và xác nhận hỗ trợ được lưu giữ đầy đủ, nhất quán.
Thứ ba là xây dựng phương án tài chính có tính đến kịch bản chi phí vay thay đổi, tránh phụ thuộc hoàn toàn vào lợi thế lãi suất trong suốt thời gian thực hiện dự án.
Đối với những khoản vay thuộc các chương trình liên quan đến văn bản được nêu tại Điều 2 Thông tư 147, doanh nghiệp cần trao đổi với ngân hàng để xác định nội dung nào tiếp tục áp dụng, nội dung nào thay đổi sau ngày 20/11/2026.
Ở góc độ chính sách, việc chuẩn hóa thanh toán, quyết toán cần đi cùng yêu cầu minh bạch thông tin và giảm chi phí tuân thủ cho người vay.
Các ngân hàng cần chủ động thông tin về căn cứ hưởng ưu đãi, điều kiện duy trì và trách nhiệm của khách hàng; tránh để doanh nghiệp chỉ nhận biết rủi ro khi phát sinh yêu cầu hoàn trả tiền hỗ trợ.
Thông tư 147/2026/TT-BTC và Nghị định 157/2026/NĐ-CP cho thấy yêu cầu hoàn thiện cơ chế quản lý nguồn lực ngân sách trong thực hiện các chính sách tín dụng ưu đãi.
Đối với doanh nghiệp nhỏ và vừa, hộ kinh doanh, vấn đề cốt lõi không phải chỉ là tiếp cận được khoản vay có lãi suất thấp, mà là quản trị được nghĩa vụ tài chính và rủi ro pháp lý trong suốt quá trình sử dụng vốn.
Một chính sách tín dụng hiệu quả cần bảo đảm sự hài hòa giữa kiểm soát ngân sách và quyền lợi chính đáng của người vay.
Khi cơ chế quản lý minh bạch, trách nhiệm được phân định rõ và doanh nghiệp có thể dự báo chi phí vốn, tín dụng ưu đãi mới thực sự phát huy vai trò hỗ trợ sản xuất, kinh doanh và nâng cao sức chống chịu của khu vực kinh tế tư nhân.