Thứ sáu 30/10/2026 08:38
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com

| Thông tư 147/2026/TT-BTC bãi bỏ loạt quy định cấp bù lãi suất: Doanh nghiệp cần lưu ý gì? |
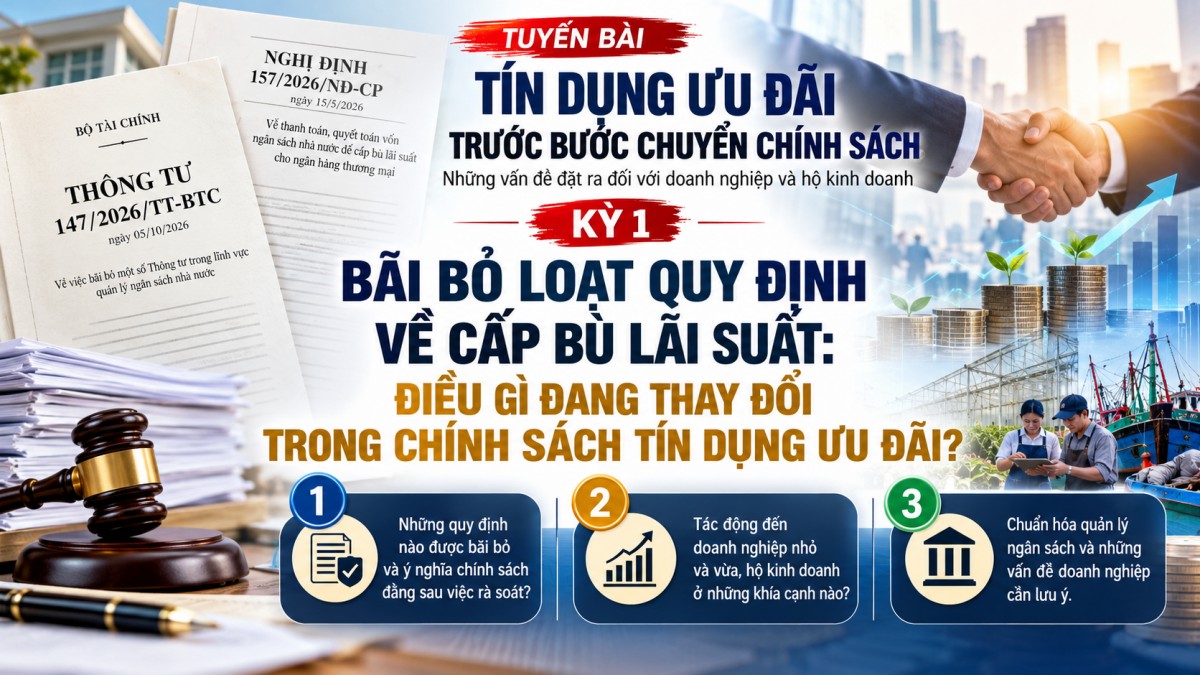
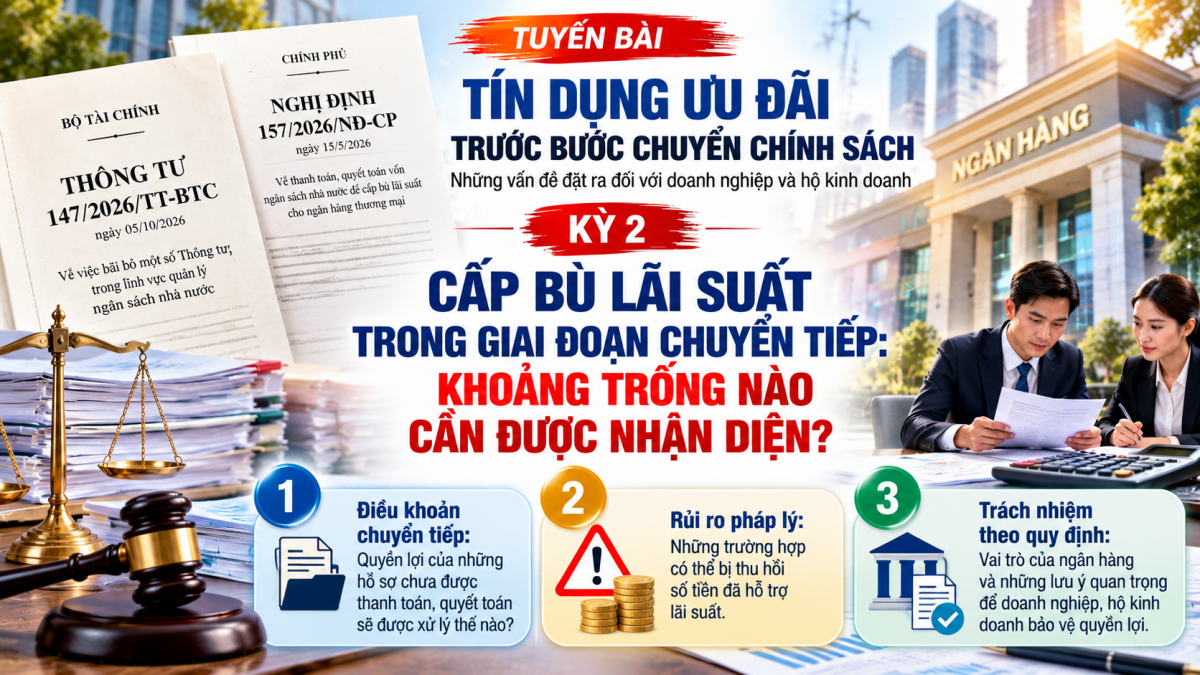
Khi những quy định hướng dẫn cấp bù lãi suất chuẩn bị bị bãi bỏ, câu hỏi đặt ra là số phận pháp lý của các hồ sơ đã hình thành nhưng chưa được ngân sách thanh toán, quyết toán sẽ được xử lý thế nào. Điều khoản chuyển tiếp tại Thông tư 147/2026/TT-BTC đã đưa ra cơ sở giải quyết, song cũng cho thấy những rủi ro pháp lý doanh nghiệp, hộ kinh doanh và ngân hàng không thể xem nhẹ.
Hai mốc thời gian, một vấn đề pháp lý cần phân định
Trong quá trình thay đổi chính sách, thời điểm áp dụng văn bản thường là yếu tố quyết định việc xác định quyền lợi và trách nhiệm của các chủ thể liên quan.
Đối với cơ chế cấp bù lãi suất, có hai mốc thời gian đặc biệt quan trọng.
Thứ nhất, ngày 01/7/2026, thời điểm Nghị định 157/2026/NĐ-CP của Chính phủ có hiệu lực.
Thứ hai, ngày 20/11/2026, thời điểm Thông tư 147/2026/TT-BTC của Bộ Tài chính bắt đầu có hiệu lực thi hành theo khoản 1 Điều 3.
Đáng chú ý, Điều 4 Thông tư 147 quy định các hồ sơ hỗ trợ lãi suất, cấp bù lãi suất, cấp bù chênh lệch lãi suất đã được ngân hàng thương mại thực hiện theo các thông tư hướng dẫn trước ngày 01/7/2026 nhưng chưa được ngân sách nhà nước thanh toán, quyết toán thì tiếp tục được sử dụng để thanh toán, quyết toán theo Nghị định 157.
Quy định này có ý nghĩa bảo đảm tính kế thừa trong quá trình chuyển đổi cơ chế quản lý.
Nếu không có điều khoản chuyển tiếp, những hồ sơ được lập hợp pháp theo hướng dẫn cũ có thể gặp khó khăn khi quy định về trình tự, biểu mẫu hoặc phương thức quyết toán không còn được áp dụng.
Tuy nhiên, cần nhấn mạnh rằng việc tiếp tục được sử dụng hồ sơ không đồng nghĩa với việc mọi khoản cấp bù đều đương nhiên được chấp thuận.
Bản chất của Điều 4 là xử lý tính liên tục về hồ sơ và thủ tục, không phải miễn trừ điều kiện pháp lý đối với từng khoản vay.
Điều 9 Nghị định 157 cũng xác định các chương trình tín dụng ưu đãi chưa thực hiện thanh toán, quyết toán cấp bù trước ngày Nghị định có hiệu lực thì thực hiện theo quy định của Nghị định này.
Như vậy, việc xác định chính xác tình trạng hồ sơ, thời điểm phát sinh và cơ chế áp dụng có ý nghĩa quan trọng trong phòng ngừa tranh chấp.
 |
| Thông tư 147/2026/TT-BTC: Hồ sơ cấp bù lãi suất chưa quyết toán, doanh nghiệp đối mặt rủi ro gì? |
Khi khoản hỗ trợ đã nhận có nguy cơ bị thu hồi
Một nội dung đáng quan tâm nằm ở Điều 7 Nghị định 157/2026/NĐ-CP, quy định về thu hồi số tiền đã hỗ trợ lãi suất.
Theo khoản 1 Điều 7, ngân hàng thương mại phải thu hồi toàn bộ số tiền đã hỗ trợ đối với khoản vay được xác định không thuộc đối tượng, sử dụng vốn sai mục đích hoặc không đáp ứng điều kiện hỗ trợ theo quy định pháp luật.
Đây là rủi ro có thể ảnh hưởng trực tiếp đến nghĩa vụ tài chính của người vay.
Chẳng hạn, một hộ sản xuất vay vốn để đầu tư thiết bị phục vụ nông nghiệp nhưng sử dụng một phần vốn vào hoạt động không thuộc mục đích được hỗ trợ. Nếu bị xác định không đáp ứng điều kiện pháp luật, khoản hỗ trợ lãi suất có thể phải hoàn trả.
Tình huống này cho thấy sự khác biệt giữa việc được ngân hàng giải ngân và việc đáp ứng đầy đủ điều kiện hưởng ưu đãi.
Đối với doanh nghiệp nhỏ và vừa, rủi ro tương tự có thể xuất hiện khi điều chỉnh dự án đầu tư, thay đổi mục đích sử dụng vốn hoặc thiếu chứng từ chứng minh hoạt động đã được hỗ trợ.
Đặc biệt, những doanh nghiệp có nhiều khoản vay phục vụ các dự án khác nhau cần tránh nhầm lẫn giữa quyền sử dụng vốn theo hợp đồng tín dụng thông thường và những điều kiện riêng của chương trình ưu đãi.
Tuy nhiên, không thể mặc nhiên coi mọi thay đổi trong phương án sản xuất, kinh doanh là hành vi sử dụng vốn sai mục đích. Việc đánh giá phải căn cứ vào chính sách áp dụng, hợp đồng và tài liệu thực tế.
Trách nhiệm ngân hàng và bài toán bảo vệ người vay
Theo điểm a khoản 3 Điều 8 Nghị định 157, ngân hàng thương mại chịu trách nhiệm về tính hợp lệ, chính xác của hồ sơ, số liệu đề nghị thanh toán, quyết toán cấp bù lãi suất.
Điểm b khoản 3 Điều 8 yêu cầu ngân hàng cung cấp tài liệu liên quan khi cơ quan có thẩm quyền yêu cầu. Điểm c khoản 3 Điều này quy định trách nhiệm thu hồi tiền hỗ trợ không đúng quy định để hoàn trả ngân sách.
Có thể thấy, ngân hàng giữ vai trò trung tâm trong quá trình tổng hợp và quyết toán kinh phí cấp bù.
Song việc ngân hàng chịu trách nhiệm với cơ quan quản lý không đồng nghĩa doanh nghiệp được miễn mọi nghĩa vụ liên quan đến khoản vay.
Vấn đề đặt ra là phải phân định rõ trách nhiệm giữa sai sót trong thủ tục ngân sách do ngân hàng thực hiện và vi phạm điều kiện hưởng hỗ trợ phát sinh từ phía khách hàng.
Nếu không làm rõ sự khác biệt này, những bất cập trong khâu tổ chức thực hiện có thể dẫn đến tranh chấp không đáng có.
Với doanh nghiệp, biện pháp phòng ngừa thiết thực là chủ động đối chiếu tình trạng hỗ trợ lãi suất, lưu giữ hồ sơ sử dụng vốn và đề nghị ngân hàng xác nhận bằng văn bản khi phát sinh thay đổi liên quan đến điều kiện ưu đãi.
Điều khoản chuyển tiếp tại Thông tư 147 và Nghị định 157 tạo cơ sở để xử lý những hồ sơ cấp bù lãi suất chưa hoàn tất, nhưng không loại bỏ yêu cầu kiểm tra tính hợp pháp của khoản hỗ trợ.
Đối với doanh nghiệp, hộ kinh doanh, rủi ro lớn nhất không nhất thiết nằm ở việc thay đổi văn bản mà ở sự thiếu nhất quán giữa mục đích vay, điều kiện hỗ trợ, hồ sơ chứng minh và thực tế sử dụng vốn.
Vì vậy, bảo vệ quyền lợi không thể chỉ dựa vào cam kết ưu đãi ban đầu. Điều cần thiết là một hệ thống chứng từ đầy đủ, sự minh bạch từ phía ngân hàng và cơ chế xử lý trách nhiệm rõ ràng, tránh để những bất cập trong khâu quyết toán trở thành gánh nặng thiếu căn cứ đối với người vay.
| Đón đọc kỳ 3: Thông tư 147/2026/TT-BTC: Doanh nghiệp cần làm gì để tránh rủi ro từ vốn vay ưu đãi? |