Thứ bảy 31/10/2026 08:37
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com

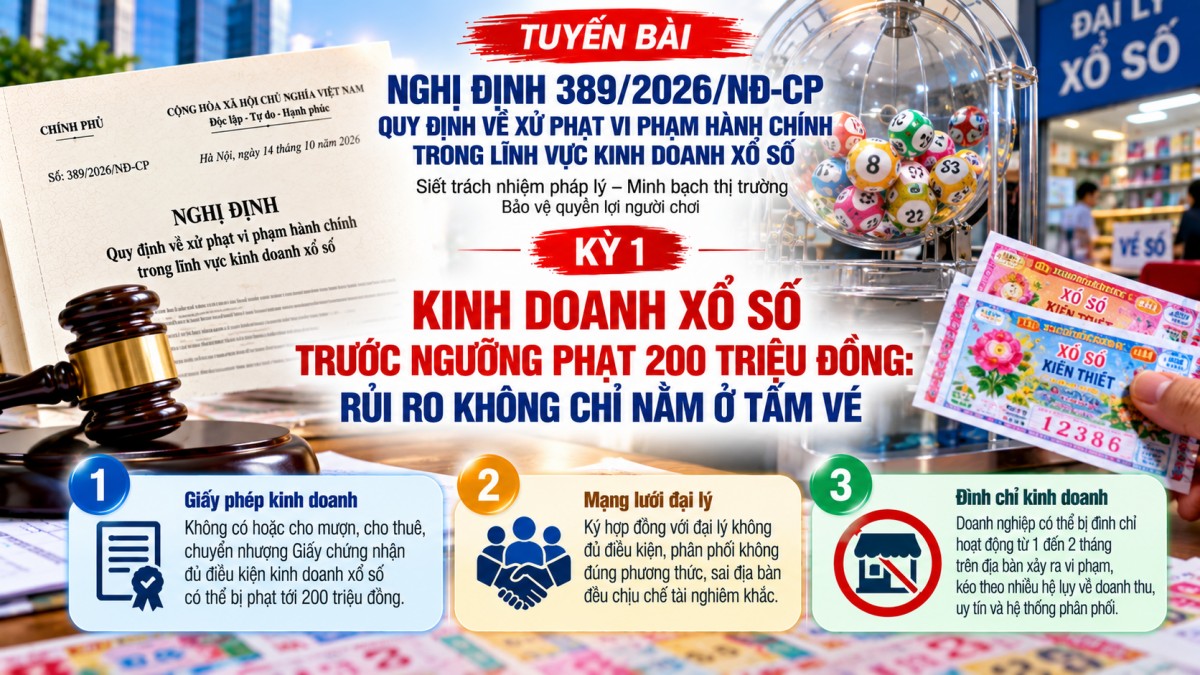
Nghị định 389/2026/NĐ-CP dành riêng một điều với các chế tài lên tới 200 triệu đồng đối với vi phạm về phòng, chống rửa tiền, tài trợ khủng bố và tài trợ phổ biến vũ khí hủy diệt hàng loạt. Điểm đáng chú ý là trách nhiệm của doanh nghiệp không chỉ dừng ở việc phát hiện giao dịch bất thường, mà còn bao gồm nhận biết khách hàng, kiểm soát nội bộ, lưu trữ dữ liệu và đánh giá rủi ro. Đây là vấn đề quản trị có ảnh hưởng trực tiếp tới tính minh bạch và uy tín của hoạt động kinh doanh xổ số.
Không nhận biết khách hàng: Rủi ro pháp lý bắt đầu từ khâu kiểm soát đầu vào
Trong môi trường kinh doanh có phát sinh giao dịch tiền và nghĩa vụ trả thưởng, việc xác định thông tin khách hàng là yếu tố quan trọng để phòng ngừa hành vi lợi dụng hoạt động hợp pháp nhằm che giấu dòng tiền.
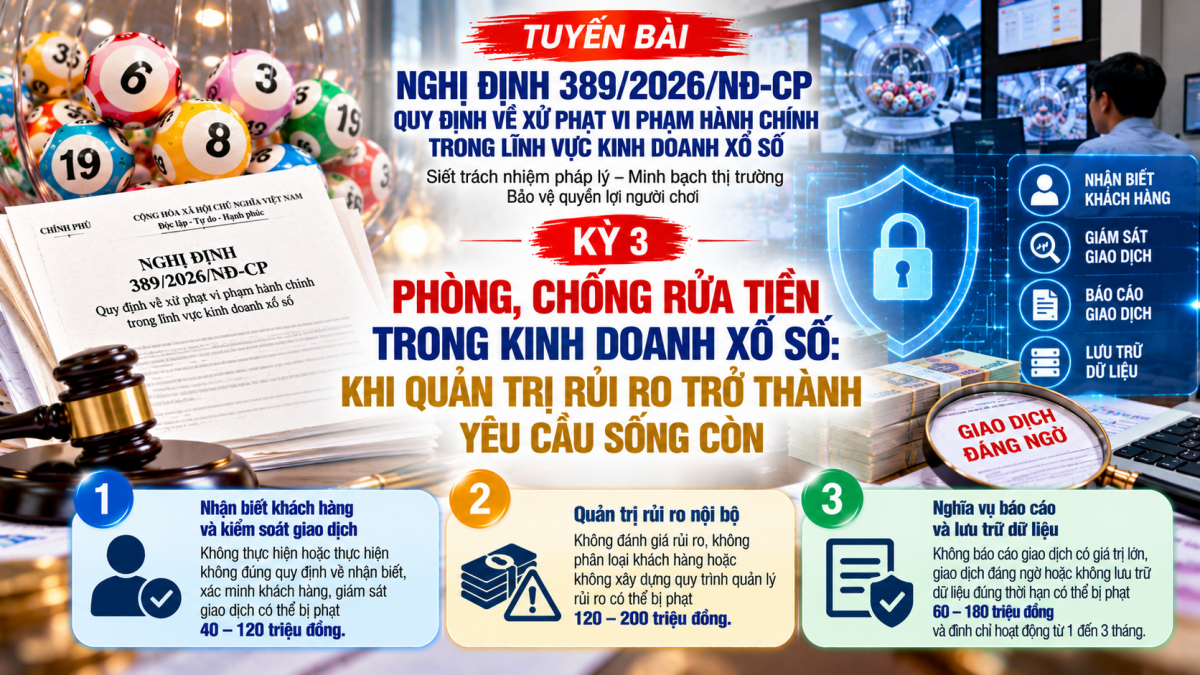
Điểm a khoản 1 Điều 24 Nghị định 389/2026/NĐ-CP quy định mức phạt từ 40 triệu đến 80 triệu đồng đối với doanh nghiệp kinh doanh xổ số không thực hiện hoặc thực hiện không đúng quy định về nhận biết, cập nhật, xác minh thông tin khách hàng và cập nhật danh sách đen.
Điểm b khoản 1 Điều 24 quy định mức phạt từ 60 triệu đến 120 triệu đồng đối với hành vi không giám sát một số giao dịch đặc biệt theo quy định pháp luật về phòng, chống rửa tiền.
Trong khi đó, điểm a khoản 2 Điều 24 quy định mức phạt từ 60 triệu đến 100 triệu đồng đối với hành vi không thực hiện đúng nghĩa vụ báo cáo giao dịch có giá trị lớn hoặc giao dịch đáng ngờ.
Những quy định này cho thấy việc phòng, chống rửa tiền không thể chỉ dựa vào phản ứng của doanh nghiệp khi cơ quan quản lý yêu cầu cung cấp thông tin.
Đối với doanh nghiệp, cần xây dựng quy trình kiểm soát từ thời điểm thiết lập quan hệ với khách hàng, nhận diện rủi ro trong giao dịch và thực hiện nghĩa vụ báo cáo theo điều kiện pháp luật.
Tuy nhiên, yêu cầu nhận biết khách hàng không có nghĩa mọi giao dịch mua vé xổ số đều phải áp dụng cùng một quy trình xác minh. Nghĩa vụ cụ thể cần được xác định theo pháp luật chuyên ngành và quy định về phòng, chống rửa tiền.
 |
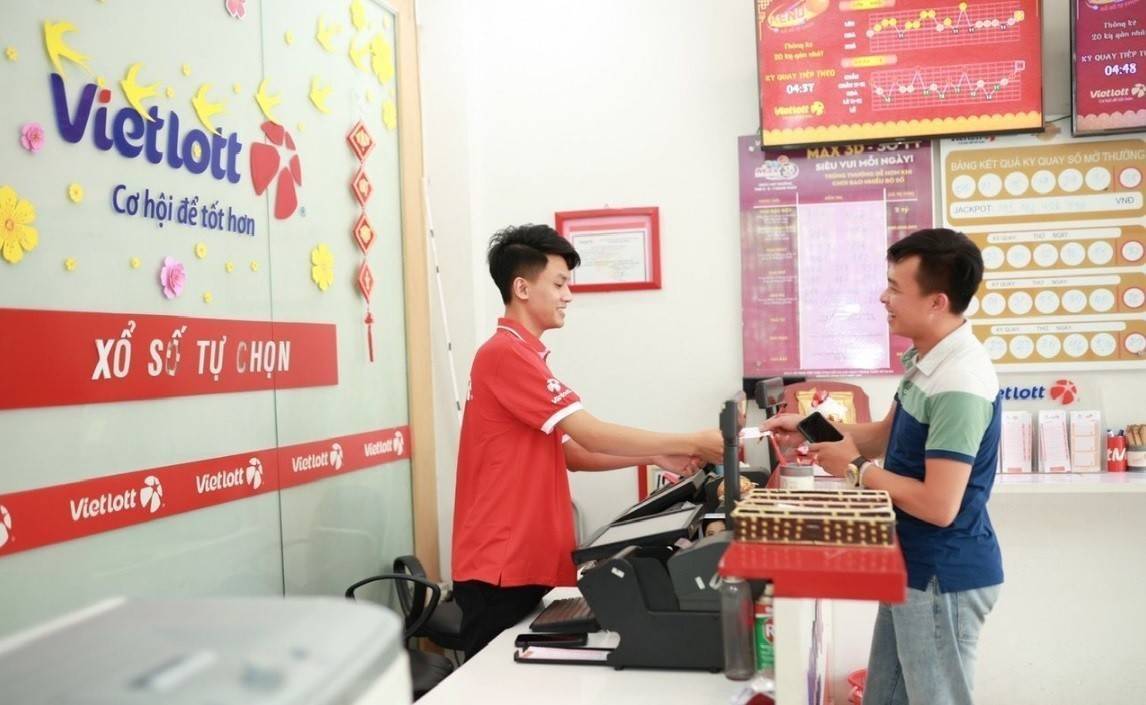
| Nghị định 389/2026/NĐ-CP: Vi phạm phòng, chống rửa tiền trong kinh doanh xổ số có thể bị phạt 200 triệu đồng |
Mức phạt 200 triệu đồng: Cảnh báo đối với quản trị nội bộ thiếu thực chất
Điểm đáng chú ý của Điều 24 là nhiều hành vi vi phạm phát sinh ngay trong hệ thống quản trị doanh nghiệp.
Theo điểm e khoản 1 Điều 24, hành vi không đánh giá rủi ro, không cập nhật kết quả đánh giá hằng năm hoặc vi phạm nghĩa vụ báo cáo, phổ biến kết quả đánh giá rủi ro thuộc trường hợp quy định có thể bị phạt từ 120 triệu đến 180 triệu đồng.
Điểm g khoản 1 Điều 24 quy định mức phạt tương ứng đối với hành vi không xây dựng quy định phân loại khách hàng, không phân loại khách hàng theo mức độ rủi ro hoặc không xây dựng quy trình quản lý rủi ro theo yêu cầu pháp luật.
Đáng chú ý, điểm i khoản 1 Điều 24 quy định mức phạt từ 160 triệu đến 200 triệu đồng đối với hành vi vi phạm trách nhiệm liên quan đến cá nhân nước ngoài có ảnh hưởng chính trị.
Ở mức độ nghiêm trọng hơn, điểm b khoản 3 Điều 24 quy định mức phạt từ 160 triệu đến 200 triệu đồng đối với những hành vi liên quan đến tổ chức, tham gia hoặc tạo điều kiện thực hiện hành vi rửa tiền và các hành vi khác được liệt kê, khi chưa đến mức truy cứu trách nhiệm hình sự.
Theo khoản 1 Điều 5, nếu phát hiện một số hành vi có dấu hiệu tội phạm, người có thẩm quyền phải chuyển hồ sơ đến cơ quan tiến hành tố tụng hình sự.
Như vậy, không phải mọi trường hợp đều có thể kết thúc bằng một quyết định xử phạt hành chính.
Với doanh nghiệp, nguy cơ đáng lo ngại là thiết lập hệ thống kiểm soát chỉ để đáp ứng yêu cầu hình thức, trong khi không thực hiện đánh giá rủi ro, không phân công trách nhiệm hoặc không kiểm tra hiệu quả vận hành.
Một quy trình có đầy đủ văn bản nhưng không được áp dụng thực chất vẫn có thể tạo khoảng trống pháp lý.
Chủ động rà soát trước ngày 30/11/2026: Không thể chờ đến khi bị kiểm tra
Khoản 1 Điều 30 Nghị định 389 xác định thời điểm có hiệu lực từ ngày 30/11/2026.
Đây là mốc quan trọng để doanh nghiệp kinh doanh xổ số rà soát các quy trình tuân thủ, đặc biệt là nghĩa vụ phòng, chống rửa tiền và kiểm soát dữ liệu.
Trước hết, doanh nghiệp cần rà soát quy định nội bộ, cơ chế phân loại khách hàng, phương thức nhận diện giao dịch đáng ngờ và trách nhiệm của từng bộ phận.
Tiếp đó, cần kiểm tra hệ thống lưu trữ chứng từ, bảo mật thông tin và quy trình cung cấp báo cáo cho cơ quan có thẩm quyền.
Đồng thời, doanh nghiệp nên tổ chức đào tạo nghiệp vụ cho những bộ phận trực tiếp liên quan đến giao dịch, trả thưởng và quản lý dữ liệu.
Đối với doanh nghiệp cung cấp phần mềm, dịch vụ công nghệ hoặc hỗ trợ vận hành cho doanh nghiệp xổ số, yêu cầu thiết thực là làm rõ trách nhiệm bảo mật, lưu trữ và cung cấp dữ liệu trong hợp đồng.
Đối với đại lý, hộ kinh doanh có liên quan, cần xác định chính xác nghĩa vụ phát sinh từ tư cách pháp lý và phạm vi hoạt động, tránh hiểu nhầm rằng toàn bộ nghĩa vụ dành cho doanh nghiệp kinh doanh xổ số tại Điều 24 đều tự động áp dụng cho mọi đại lý.
Về phía cơ quan quản lý, yêu cầu quan trọng là bảo đảm việc hướng dẫn và xử lý vi phạm thống nhất, phân biệt đúng chủ thể chịu trách nhiệm và tính chất từng hành vi.
Quản trị tuân thủ là điều kiện bảo vệ khả năng phát triển lâu dài
Nghị định 389/2026/NĐ-CP cho thấy yêu cầu kiểm soát rủi ro trong hoạt động kinh doanh xổ số không dừng ở giấy phép, phát hành vé hoặc trả thưởng, mà đã được đặt trong mối liên hệ với an toàn và minh bạch tài chính.
Đối với doanh nghiệp, việc xây dựng hệ thống phòng, chống rửa tiền hiệu quả cần được coi là trách nhiệm quản trị cấp cao, có sự phối hợp giữa bộ phận pháp chế, tài chính, công nghệ và kiểm soát nội bộ.
Đối với các đơn vị nhỏ tham gia chuỗi cung ứng và phân phối, cần hiểu đúng phạm vi nghĩa vụ để phòng ngừa rủi ro mà không phát sinh chi phí tuân thủ không cần thiết.
Một thị trường kinh doanh xổ số minh bạch không chỉ cần chế tài đủ sức răn đe, mà còn đòi hỏi doanh nghiệp có năng lực nhận diện, ngăn chặn và xử lý rủi ro trước khi vi phạm xảy ra.