Thứ sáu 30/10/2026 10:24
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com

Miễn thuế thu nhập doanh nghiệp trong 3 năm là một trong những chính sách được kỳ vọng tạo thêm dư địa tài chính cho doanh nghiệp nhỏ và vừa (DNNVV) trong giai đoạn đầu hoạt động. Tuy nhiên, thời điểm bắt đầu tính ưu đãi có ý nghĩa không kém thời hạn miễn thuế. Nếu doanh nghiệp chưa phát sinh thu nhập chịu thuế trong những năm đầu, một phần thời gian ưu đãi có thể trôi qua trước khi chính sách tạo ra lợi ích tài chính thực tế.
Vấn đề này tiếp tục được đặt ra tại phiên thảo luận Quốc hội ngày 29/10 về dự án Luật Phát triển doanh nghiệp nhỏ và vừa. Đại biểu Nguyễn Văn Thân - Chủ tịch Hiệp hội Doanh nghiệp nhỏ và vừa Việt Nam, Đoàn đại biểu TP. Hồ Chí Minh - nêu ý kiến đề nghị tính thời gian miễn thuế 3 năm từ khi doanh nghiệp có lợi nhuận, nhưng không quá 5 năm kể từ ngày được cấp giấy chứng nhận đăng ký doanh nghiệp.
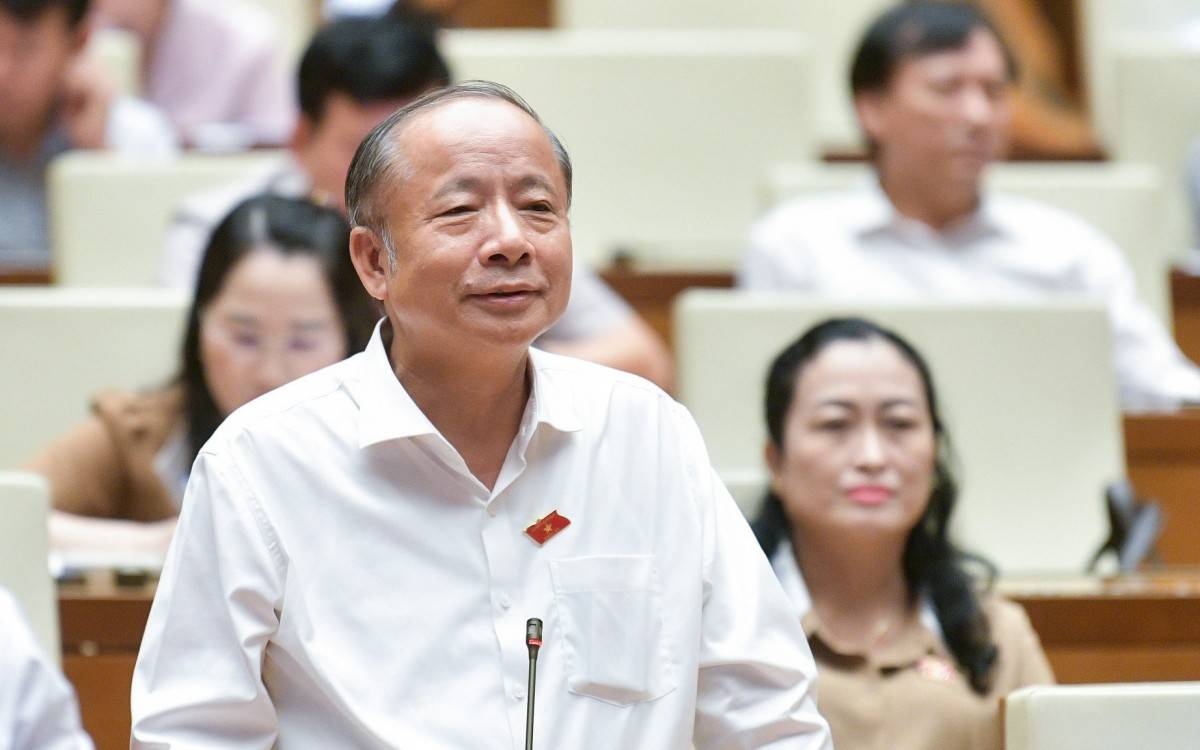 |
| Đại biểu Nguyễn Văn Thân - Chủ tịch Hiệp hội Doanh nghiệp nhỏ và vừa Việt Nam, Đoàn đại biểu TP. Hồ Chí Minh. |
Đại biểu Đào Chí Nghĩa cũng cho rằng cách tính từ thời điểm cấp giấy chứng nhận đăng ký doanh nghiệp chưa bảo đảm doanh nghiệp được hưởng ưu đãi trong giai đoạn thực sự phát sinh thu nhập chịu thuế.
Đây là đề xuất tại quá trình thảo luận, không phải quy định đã được thông qua. Doanh nghiệp cần phân biệt rõ chính sách đang có hiệu lực với nội dung đang được kiến nghị điều chỉnh.
Ba năm ưu đãi được tính từ thời điểm nào?
Theo khoản 3 Điều 7 Nghị định 20/2026/NĐ-CP, DNNVV đăng ký kinh doanh lần đầu được miễn thuế thu nhập doanh nghiệp trong 3 năm kể từ khi được cấp Giấy chứng nhận đăng ký doanh nghiệp lần đầu. Thời gian miễn thuế được tính liên tục từ năm đầu tiên được cấp giấy chứng nhận này.
Như vậy, quy định hiện hành không lấy thời điểm doanh nghiệp bắt đầu có lợi nhuận làm mốc khởi đầu thời gian miễn thuế. Một doanh nghiệp được cấp giấy chứng nhận đăng ký doanh nghiệp nhưng phải mất thời gian xây dựng nhà xưởng, đầu tư máy móc, hoàn thiện sản phẩm hoặc tìm kiếm khách hàng vẫn tính thời gian ưu đãi theo mốc pháp lý nêu trên.
Quy định này được triển khai theo Nghị quyết 198/2025/QH15 về một số cơ chế, chính sách đặc biệt phát triển kinh tế tư nhân và được hướng dẫn tại Nghị định 20/2026/NĐ-CP. Chính sách hướng tới hỗ trợ doanh nghiệp mới thành lập giảm gánh nặng thuế trong giai đoạn đầu, song cách xác định thời điểm tính ưu đãi đang là nội dung được đại biểu Quốc hội đề nghị xem xét thêm.
Doanh nghiệp cũng cần lưu ý rằng miễn thuế thu nhập doanh nghiệp không đồng nghĩa được miễn mọi loại thuế, phí và nghĩa vụ tài chính. Chính sách này áp dụng đối với thuế thu nhập doanh nghiệp và phải được thực hiện theo đúng đối tượng, điều kiện, phạm vi thu nhập được quy định.
Không phải doanh nghiệp mới nào cũng được hưởng
Một điểm quan trọng khác là điều kiện “đăng ký kinh doanh lần đầu” không thể chỉ được hiểu đơn giản là doanh nghiệp vừa được thành lập trên giấy tờ. Nghị định 20/2026/NĐ-CP quy định cụ thể các trường hợp không áp dụng ưu đãi.
Theo đó, chính sách không áp dụng đối với doanh nghiệp thành lập mới do sáp nhập, hợp nhất, chia, tách, chuyển đổi chủ sở hữu hoặc chuyển đổi loại hình doanh nghiệp. Quy định cũng loại trừ doanh nghiệp mới thành lập mà người đại diện theo pháp luật thuộc trường hợp được nêu trong nghị định, thành viên hợp danh hoặc người có số vốn góp cao nhất đã tham gia hoạt động kinh doanh với vai trò tương ứng tại doanh nghiệp đang hoạt động hoặc doanh nghiệp đã giải thể nhưng chưa đủ 12 tháng tính đến thời điểm thành lập doanh nghiệp mới.
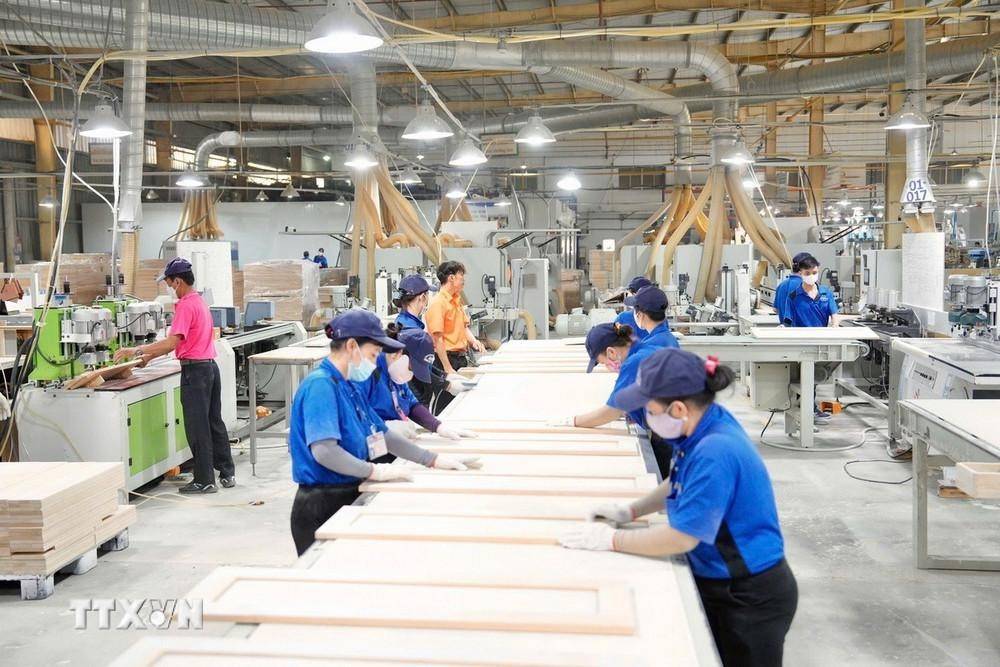 |
| Chính sách miễn thuế thu nhập doanh nghiệp trong 3 năm được kỳ vọng tạo thêm nguồn lực cho doanh nghiệp nhỏ và vừa trong giai đoạn đầu hoạt động - Ảnh Tuấn Nguyễn/TTXVN. |
Ngoài ra, một số khoản thu nhập thuộc diện loại trừ theo khoản 3 Điều 18 Luật Thuế thu nhập doanh nghiệp số 67/2025/QH15 không được áp dụng ưu đãi này. Vì vậy, doanh nghiệp cần đối chiếu cả tư cách thành lập, lịch sử tham gia hoạt động kinh doanh của người quản lý, người góp vốn liên quan và loại thu nhập phát sinh, thay vì chỉ căn cứ vào ngày cấp giấy chứng nhận.
Bộ Tài chính cũng đã có nội dung trả lời về trường hợp người từng là chủ sở hữu, người đại diện doanh nghiệp nhưng đã chuyển nhượng vốn, không còn giữ vai trò liên quan. Các tình huống cụ thể cần được đối chiếu với đúng điều kiện tại nghị định; doanh nghiệp không nên tự suy diễn rằng mọi trường hợp từng tham gia doanh nghiệp trước đây đều bị loại trừ hoặc đương nhiên đủ điều kiện hưởng ưu đãi.
Đề xuất tính từ khi có lãi: Bài toán về thời gian thụ hưởng
Kiến nghị tính thời gian miễn thuế từ khi doanh nghiệp có lợi nhuận xuất phát từ thực tế chu kỳ đầu tư và kinh doanh không giống nhau giữa các ngành. Một doanh nghiệp thương mại có thể sớm phát sinh doanh thu, trong khi doanh nghiệp sản xuất cần thời gian xây dựng cơ sở, lắp đặt dây chuyền, hoàn thiện sản phẩm và tìm kiếm thị trường. Với các lĩnh vực có thời gian chuẩn bị dự án dài, ba năm tính từ ngày đăng ký có thể kết thúc trước khi hoạt động kinh doanh thực sự ổn định.
Nếu được điều chỉnh theo hướng tính từ khi có lợi nhuận, doanh nghiệp có thể có cơ hội sử dụng trọn vẹn hơn khoảng thời gian ưu đãi. Tuy nhiên, cách tiếp cận này cũng đặt ra yêu cầu xác định rõ khái niệm lợi nhuận, thời điểm phát sinh thu nhập chịu thuế, thời hạn tối đa được hưởng và cơ chế kiểm soát để tránh việc kéo dài ưu đãi không hợp lý.
Đề xuất của đại biểu Nguyễn Văn Thân đặt ra giới hạn không quá 5 năm kể từ khi được cấp giấy chứng nhận đăng ký doanh nghiệp. Đây là một phương án nhằm cân bằng giữa nhu cầu hỗ trợ doanh nghiệp và yêu cầu giới hạn thời gian ưu đãi. Dù vậy, nội dung này cần được cơ quan soạn thảo nghiên cứu, đánh giá tác động ngân sách và thiết kế tiêu chí áp dụng rõ ràng trước khi có thể trở thành quy định chính thức.
Doanh nghiệp cần chủ động rà soát hồ sơ
Trong khi chờ cơ quan có thẩm quyền xem xét các đề xuất sửa đổi, DNNVV mới thành lập cần thực hiện theo quy định hiện hành. Việc đầu tiên là xác định doanh nghiệp có thuộc nhóm đăng ký kinh doanh lần đầu và đáp ứng tiêu chí DNNVV hay không; tiếp đó kiểm tra các trường hợp loại trừ tại Nghị định 20/2026/NĐ-CP.
Doanh nghiệp nên lưu giữ đầy đủ Giấy chứng nhận đăng ký doanh nghiệp lần đầu, hồ sơ thay đổi đăng ký, thông tin về người đại diện theo pháp luật, thành viên hợp danh, người có vốn góp cao nhất và tài liệu kế toán, kê khai thuế. Việc xác định đúng loại thu nhập được miễn cũng cần được thực hiện ngay từ khâu tổ chức sổ sách, hạch toán.
Đối với trường hợp có yếu tố chuyển đổi, sáp nhập, chia tách hoặc người góp vốn từng tham gia doanh nghiệp khác, việc tham vấn cơ quan thuế quản lý trực tiếp hoặc đơn vị tư vấn chuyên môn trước khi áp dụng ưu đãi là cần thiết. Sai sót trong xác định điều kiện có thể dẫn đến kê khai không đúng và phát sinh nghĩa vụ thuế, tiền chậm nộp hoặc xử phạt theo quy định.
Chính sách miễn thuế 3 năm là một công cụ hỗ trợ đáng chú ý đối với doanh nghiệp mới. Nhưng để ưu đãi thực sự đi vào hoạt động sản xuất, kinh doanh, điều quan trọng là quy định phải dễ hiểu, dễ áp dụng và xác định được đúng thời điểm doanh nghiệp có khả năng thụ hưởng. Những kiến nghị tại Quốc hội cho thấy bài toán không chỉ nằm ở việc miễn bao nhiêu năm, mà còn ở việc ba năm ưu đãi có thực sự rơi vào giai đoạn doanh nghiệp cần nhất hay không.