Thứ hai 19/10/2026 19:37
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com

Mua nguyên liệu từ ngư dân, nông dân và các đầu mối thực phẩm; bán món ăn tại nhà hàng, qua website và ứng dụng giao đồ ăn là mô hình ngày càng phổ biến. Nhưng khi hoạt động kinh doanh mở rộng trên nhiều kênh, chủ hộ không chỉ cần kiểm soát chất lượng hàng hóa mà còn phải chứng minh được các khoản chi và xác định đầy đủ doanh thu phát sinh.
Với hộ kinh doanh nhà hàng, một lô hải sản không có hồ sơ phù hợp, một khoản thanh toán thiếu chứng từ hoặc doanh thu từ nền tảng chưa được đối soát có thể khiến dữ liệu kế toán, thuế không phản ánh đầy đủ hoạt động thực tế. Các quy định thuế áp dụng từ năm 2026 đặt ra yêu cầu rõ hơn đối với việc quản lý những dữ liệu này.
Chi phí nguyên liệu cần đáp ứng điều kiện nào?
Tình huống được đưa ra để giải đáp cụ thể là hộ kinh doanh của ông A là chủ hộ sở hữu chuỗi nhà hàng ẩm thực tại Hà Nội. Từ năm 2026, ngoài phục vụ khách tại chỗ, ông A mở rộng bán hàng qua website, mạng xã hội và các nền tảng giao đồ ăn như GrabFood, ShopeeFood, TikTok Shop.
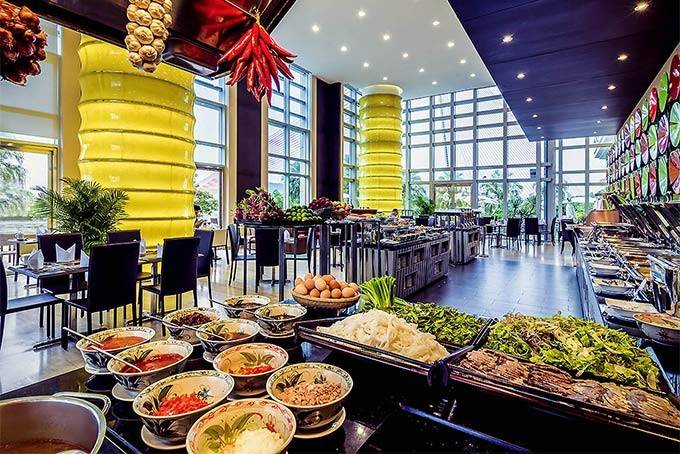 |
| Nguyên liệu mua từ nhiều nguồn, doanh thu phát sinh tại nhà hàng và trên các nền tảng số đặt ra yêu cầu hộ kinh doanh cần quản lý chặt chẽ hóa đơn, chứng từ. |
Để duy trì hoạt động, chuỗi nhà hàng mua nguyên liệu từ nhiều nguồn: hải sản từ ngư dân và đầu mối tại cảng; rau củ, thực phẩm tươi sống từ chợ đầu mối và hộ nông dân; gia vị, nguyên liệu đặc thù từ đơn vị phân phối; bao bì từ các nhà cung cấp khác nhau.
Vướng mắc phát sinh khi không phải giao dịch nào cũng có hóa đơn điện tử. Một số lần mua hàng chỉ có phiếu giao nhận, giấy xác nhận mua bán hoặc chứng từ thanh toán. Vấn đề đặt ra là những tài liệu này có đủ căn cứ để ghi nhận chi phí khi xác định thuế thu nhập cá nhân hay không.
Theo Điều 6 Nghị định 68/2026/NĐ-CP, khoản chi được trừ phải là chi phí thực tế phát sinh, liên quan đến hoạt động sản xuất, kinh doanh và có đủ hóa đơn, chứng từ theo quy định về hóa đơn, chứng từ và kế toán. Khoản thanh toán thuộc diện phải có chứng từ thanh toán không dùng tiền mặt cũng cần đáp ứng yêu cầu tương ứng.
Điều cần lưu ý là quy định về chi phí được trừ gắn với phương pháp tính thuế thu nhập cá nhân theo thu nhập tính thuế. Vì vậy, không nên hiểu rằng mọi hộ kinh doanh đều được lấy chi phí nguyên liệu để khấu trừ doanh thu khi tính thuế. Hộ cần xác định đúng phương pháp tính thuế mình áp dụng trước khi tổ chức hồ sơ chi phí.
Đối với khoản thanh toán từng lần từ 20 triệu đồng trở lên, hướng dẫn được đăng tải trên Cổng Thông tin điện tử Chính phủ tháng 7/2026 nêu yêu cầu có chứng từ thanh toán không dùng tiền mặt theo quy định về thuế giá trị gia tăng. Đây là điểm cần cập nhật thay cho mốc 5 triệu đồng trong một số hướng dẫn ban đầu, tránh áp dụng thông tin chưa được cập nhật theo quy định sửa đổi.
Không có hóa đơn không đồng nghĩa được tự do lập bảng kê
Đối với hàng hóa, dịch vụ mua trực tiếp từ người sản xuất, nông dân, ngư dân hoặc người bán không thuộc đối tượng phải lập hóa đơn điện tử, hộ kinh doanh có thể lập bảng kê mua hàng hóa, dịch vụ đầu vào theo hướng dẫn của cơ quan thuế để chứng minh chi phí trong trường hợp phù hợp.
Tuy nhiên, điều kiện này gắn với đối tượng bán hàng và trường hợp cụ thể, không phải một ngoại lệ chung cho mọi giao dịch thiếu hóa đơn. Việc mua hàng tại chợ đầu mối, thanh toán bằng tiền mặt hoặc không nhận được hóa đơn tự nó chưa đủ để khẳng định hộ được sử dụng bảng kê thay thế.
Cũng theo hướng dẫn được đăng tải trên Cổng Thông tin điện tử Chính phủ, bảng kê cần thể hiện đầy đủ thông tin định danh người bán, tên hàng hóa, số lượng, đơn giá và giá trị giao dịch. Hộ kinh doanh có thể tham khảo Mẫu số 02/TNDN ban hành kèm Thông tư 20/2026/TT-BTC để lập bảng kê phù hợp.
Bảng kê không nên đứng riêng lẻ mà cần được đối chiếu với những tài liệu chứng minh giao dịch thực tế, chẳng hạn đơn đặt hàng, giấy xác nhận mua bán, phiếu giao nhận, phiếu cân, phiếu nhập kho và chứng từ thanh toán. Đối với nhà hàng, việc liên kết hồ sơ mua hàng với quá trình nhập kho, xuất kho và sử dụng nguyên liệu còn giúp kiểm soát hao hụt, định lượng món ăn và chi phí thực phẩm.
Đặc biệt, hộ cần lưu ý yêu cầu về thông tin định danh người bán. Cổng Thông tin điện tử Chính phủ dẫn hướng dẫn của cơ quan thuế cho biết bảng kê cần có số căn cước công dân của người bán để phục vụ việc đối chiếu khi cần thiết.
Với nguyên liệu thực phẩm, hồ sơ thuế cũng không thay thế những yêu cầu chuyên ngành về an toàn thực phẩm và truy xuất nguồn gốc nếu hàng hóa thuộc diện phải đáp ứng. Vì vậy, chủ nhà hàng nên tổ chức hồ sơ theo từng nhà cung cấp, từng lô hàng và đặc điểm mặt hàng, thay vì chỉ tập hợp chứng từ vào cuối kỳ.
Doanh thu phải được tổng hợp từ mọi kênh bán
Nếu khâu mua hàng cần chứng minh chi phí, khâu bán hàng phải bảo đảm doanh thu được ghi nhận đầy đủ. Với mô hình của anh Hùng, tiền thu từ khách ăn tại chỗ, đơn mang về, website, mạng xã hội và ứng dụng giao đồ ăn đều cần được đưa vào hệ thống theo dõi doanh thu phù hợp.
Theo Nghị định 68/2026/NĐ-CP, doanh thu phục vụ xác định nghĩa vụ thuế được xác định theo quy định áp dụng đối với hộ, cá nhân kinh doanh; hoạt động trên nền tảng số không phải là căn cứ để loại doanh thu khỏi tổng doanh thu kinh doanh. Hộ cần đối chiếu dữ liệu đơn hàng với số tiền thực nhận, khoản nền tảng khấu trừ, phí dịch vụ, đơn bị hủy và khoản hoàn trả để tránh nhầm lẫn giữa doanh thu bán hàng với dòng tiền chuyển về tài khoản.
Một vấn đề khác là việc sử dụng tài khoản ngân hàng và ví điện tử. Hộ kinh doanh cần thực hiện nghĩa vụ thông báo thông tin tài khoản, ví điện tử liên quan đến hoạt động kinh doanh theo quy định. Việc sử dụng tài khoản riêng cho hoạt động kinh doanh cũng giúp chủ hộ phân biệt dòng tiền cá nhân với tiền bán hàng, thuận tiện hơn khi đối soát và giải trình.
Về hóa đơn, theo quy định về hóa đơn điện tử, hộ, cá nhân kinh doanh thuộc diện doanh thu từ 1 tỷ đồng/năm trở lên phải áp dụng hóa đơn điện tử theo quy định, trong đó có hóa đơn điện tử khởi tạo từ máy tính tiền kết nối dữ liệu với cơ quan thuế đối với trường hợp thuộc diện áp dụng. Việc xác định nghĩa vụ cụ thể cần căn cứ loại hình hoạt động và quy định hiện hành, không chỉ dựa vào việc nhà hàng có bán trực tiếp hay qua ứng dụng.
Trường hợp nền tảng được ủy nhiệm lập hóa đơn hoặc thuộc diện khấu trừ, khai thay, nộp thuế thay, các bên thực hiện theo phạm vi ủy nhiệm và quy định tương ứng. Điều đó không loại bỏ nhu cầu của hộ kinh doanh trong việc theo dõi toàn bộ đơn hàng và đối chiếu doanh thu của mình.
Bốn nhóm hồ sơ giúp nhà hàng chủ động khi kê khai thuế
Đối với chuỗi nhà hàng có nhiều điểm bán và nhiều nguồn nguyên liệu, quản lý chứng từ nên được tổ chức ngay trong quá trình kinh doanh. Có thể chia hồ sơ thành bốn nhóm chính:
Nhóm một là Hồ sơ nhà cung cấp và hàng mua vào: thông tin người bán, hợp đồng hoặc đơn đặt hàng, hóa đơn, bảng kê trong trường hợp được phép, phiếu giao nhận và chứng từ thanh toán.
Nhóm hai là Hồ sơ kho: phiếu nhập, xuất, tồn, kiểm kê định kỳ và chứng từ điều chuyển nguyên liệu giữa các điểm bán.
Nhóm ba là Hồ sơ bán hàng: dữ liệu đơn hàng tại cửa hàng, website, mạng xã hội và từng nền tảng; đối soát khoản thu, phí, hủy đơn và hoàn tiền.
Nhóm bốn là Hồ sơ kế toán, thuế: sổ sách, tờ khai, chứng từ nộp thuế và tài liệu liên quan theo chế độ kế toán áp dụng cho hộ, cá nhân kinh doanh tại Thông tư 152/2025/TT-BTC.
Nếu sử dụng hóa đơn điện tử và mã số thuế của hộ cho nhiều địa điểm kinh doanh, hộ cần bảo đảm thông tin địa điểm trên hóa đơn được thể hiện theo đúng quy định hiện hành. Việc quản lý tập trung dữ liệu nhưng phân định rõ từng cửa hàng sẽ giúp chủ hộ kiểm tra doanh thu, chi phí và hiệu quả kinh doanh của từng điểm bán.
Từ thực tế này, yêu cầu quan trọng đối với hộ kinh doanh nhà hàng không chỉ là lưu giữ giấy tờ để hoàn thiện hồ sơ thuế, mà là xây dựng quy trình ghi nhận giao dịch ngay từ đầu. Khi mỗi khoản mua hàng có thể đối chiếu với người bán, hàng nhận, chứng từ thanh toán và mục đích sử dụng; mỗi đơn hàng có thể đối chiếu với doanh thu và số tiền thực nhận, việc kê khai thuế sẽ minh bạch và ít rủi ro sai lệch hơn.