Thứ ba 22/09/2026 14:41
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com

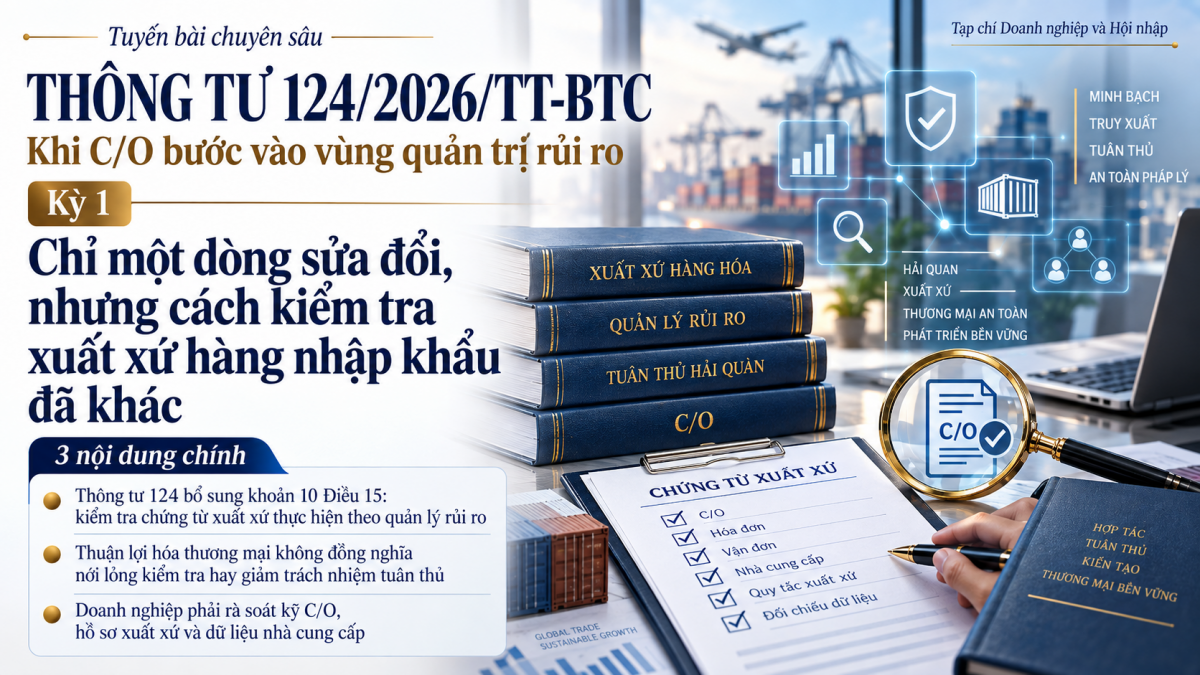
Thông tư 124/2026/TT-BTC chỉ bổ sung một khoản vào Thông tư 33/2023/TT-BTC. Nội dung vỏn vẹn một câu. Nhưng phía sau câu chữ ngắn gọn ấy là một thay đổi đáng chú ý trong tư duy quản lý: kiểm tra chứng từ chứng nhận xuất xứ hàng hóa nhập khẩu được đặt rõ trên nền tảng quản lý rủi ro. Với doanh nghiệp, điều này có thể mở thêm dư địa thuận lợi hóa thương mại, nhưng cũng khiến “lịch sử tuân thủ” ngày càng trở thành một tài sản pháp lý.
 |
| Thông tư 124/2026/TT-BTC: Kiểm tra xuất xứ hàng nhập khẩu bước vào cơ chế quản lý rủi ro |
Một câu mới tại Điều 15 thay đổi logic kiểm tra
Điều 1 Thông tư 124/2026/TT-BTC bổ sung khoản 10 Điều 15 Thông tư 33/2023/TT-BTC: “Việc kiểm tra chứng từ chứng nhận xuất xứ hàng hóa nhập khẩu được thực hiện trên cơ sở áp dụng quản lý rủi ro.” Theo khoản 1 Điều 2, quy định này có hiệu lực ngay từ ngày 22/8/2026. Cổng Thông tin điện tử Chính phủ cũng xác nhận ngày ban hành và ngày có hiệu lực đều là 22/8/2026.
Điểm đáng chú ý là Thông tư 124 không sửa quy tắc để xác định hàng hóa có xuất xứ ở đâu, cũng không tạo một loại C/O mới. Nó bổ sung nguyên tắc lựa chọn và tổ chức kiểm tra chứng từ xuất xứ. Vì vậy, doanh nghiệp không nên hiểu “quản lý rủi ro” là C/O sẽ được kiểm tra lỏng hơn.
Điều 17 Luật Hải quan xác định cơ quan hải quan áp dụng quản lý rủi ro để quyết định việc kiểm tra, giám sát; quá trình này bao gồm thu thập, xử lý thông tin, đánh giá mức độ tuân thủ và phân loại rủi ro của người khai hải quan.
Thuận lợi có thể lớn hơn, nhưng không chia đều cho mọi doanh nghiệp
Về mặt chính sách, cách tiếp cận này cho phép nguồn lực kiểm tra tập trung vào những trường hợp rủi ro cao thay vì nhìn mọi lô hàng bằng cùng một mức độ nghi ngờ. Khoản 1 Điều 13 Nghị định 08/2015/NĐ-CP quy định việc kiểm tra, giám sát, kiểm tra sau thông quan và các nghiệp vụ khác được thực hiện dựa trên kết quả đánh giá tuân thủ và phân loại mức độ rủi ro.
Với doanh nghiệp có lịch sử khai báo ổn định, hồ sơ nhất quán và chuỗi cung ứng minh bạch, đây là tín hiệu tích cực. Thời gian xử lý hồ sơ xuất xứ về nguyên tắc có thể được phân bổ theo mức độ rủi ro thay vì phụ thuộc đơn thuần vào sự tồn tại của C/O.
Nhưng SME lại đứng trước một bất lợi khác: nhiều doanh nghiệp nhỏ không trực tiếp kiểm soát dữ liệu xuất xứ. Họ nhận C/O, invoice, packing list và thông tin nguyên liệu gần như hoàn toàn từ nhà cung cấp nước ngoài. Chỉ cần số liệu trên các chứng từ không khớp hoặc đối tác không đủ khả năng giải trình, rủi ro của nhà cung cấp có thể nhanh chóng trở thành chi phí của nhà nhập khẩu Việt Nam.
“Hồ sơ sạch” phải bắt đầu từ trước khi hàng lên tàu
Nghị định 08/2015/NĐ-CP cho thấy đánh giá rủi ro không chỉ nhìn vào một tờ khai. Khoản 2 Điều 15 còn đặt ra các yếu tố như chính sách quản lý, đặc điểm hàng hóa, tần suất vi phạm, xuất xứ hàng hóa, tuyến đường và phương thức vận chuyển.
Bởi vậy, việc đầu tiên doanh nghiệp nên làm sau Thông tư 124 không phải là thay mẫu biểu. Đó là rà lại quy trình kiểm tra C/O trước khi nhập khẩu: xuất xứ khai trên C/O có thống nhất với invoice, vận đơn, nhãn hàng và thông tin nhà sản xuất hay không; nhà cung cấp có đủ hồ sơ để giải trình khi cơ quan hải quan xác minh hay không.
Khi kiểm tra dựa trên rủi ro, lợi thế lớn nhất của doanh nghiệp không nằm ở việc “ít bị kiểm tra”, mà nằm ở khả năng chứng minh rằng mình xứng đáng được xếp ở nhóm rủi ro thấp.
| Đón đọc kỳ 2: Thông tư 124/2026/TT-BTC: Quản lý rủi ro C/O hàng nhập khẩu, doanh nghiệp cần lưu ý gì? |