Thứ hai 07/09/2026 19:17
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com
Pháp luật

Thông tư 109/2026/TT-BTC thay đổi “luật chơi” dịch vụ thuế, doanh nghiệp cần chuẩn bị gì?

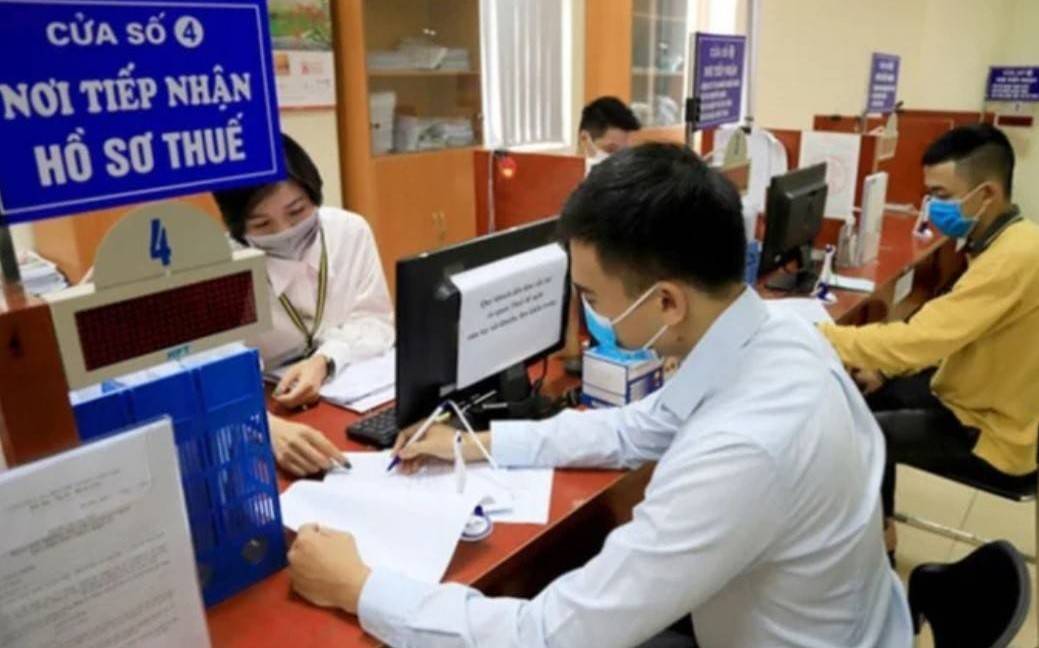
Thông tư 109/2026/TT-BTC thiết lập khung quản lý mới đối với hoạt động kinh doanh dịch vụ làm thủ tục về thuế. Từ đánh giá năng lực, cập nhật kiến thức đến kiểm tra theo quản lý rủi ro, doanh nghiệp và hộ kinh doanh cần chủ động điều chỉnh cách tổ chức hoạt động.

Với việc ban hành Thông tư 109/2026/TT-BTC ngày 24/7/2026, Bộ Tài chính đã thiết lập một khung quản lý mới đối với hoạt động kinh doanh dịch vụ làm thủ tục về thuế. Điểm đáng chú ý không chỉ nằm ở việc thay đổi cách đánh giá năng lực người hành nghề, mà ở chỗ hoạt động này đang được đặt trong một cơ chế quản lý chặt hơn, gắn với cập nhật kiến thức thường xuyên và quản lý rủi ro.

Thông tư có hiệu lực ngay từ ngày 24/7/2026 và thay thế Thông tư 10/2021/TT-BTC. Với doanh nghiệp nhỏ, hộ kinh doanh và những người đang cung cấp dịch vụ thuế, đây không đơn thuần là một thay đổi về thủ tục chuyên môn, mà có thể tác động trực tiếp đến cách tổ chức nhân sự và kiểm soát rủi ro tuân thủ.

Thông tư 109/2026/TT-BTC thay đổi “luật chơi” dịch vụ thuế, doanh nghiệp cần chuẩn bị gì?

Năng lực chuyên môn không còn là “tấm vé” dùng một lần

Một thay đổi đáng chú ý là Thông tư 109 thiết kế đồng thời hai lớp yêu cầu: đánh giá năng lực ban đầu và cập nhật kiến thức hằng năm.

Theo Điều 7 khoản 1, nội dung đánh giá gồm pháp luật về thuế và kế toán, trong đó bao quát cả chế độ kế toán áp dụng cho doanh nghiệp, hộ kinh doanh, cá nhân kinh doanh. Người đạt yêu cầu phải đạt từ 50/100 điểm hoặc từ 5/10 điểm theo điểm b.5 khoản 2 Điều 8. Kết quả từng môn đạt yêu cầu được bảo lưu 36 tháng.

Nhưng “đạt một lần” không đồng nghĩa với có thể duy trì năng lực mà không cập nhật. Điều 10 khoản 2 yêu cầu người tham gia hoạt động kinh doanh dịch vụ làm thủ tục về thuế phải cập nhật kiến thức hằng năm, trừ năm tham gia đánh giá năng lực. Thời lượng tối thiểu là 24 giờ/năm, theo Điều 12 khoản 1 điểm a.

Với các doanh nghiệp vừa và nhỏ hoạt động trong lĩnh vực kế toán, thuế, điều này đặt ra một yêu cầu quản trị mới: phải coi năng lực chuyên môn của nhân sự là một chi phí tuân thủ thường xuyên, thay vì chỉ kiểm tra điều kiện tại thời điểm tuyển dụng.

Hộ kinh doanh cũng nằm trong “vùng quản lý”

Một điểm doanh nhân và hộ kinh doanh dễ bỏ qua là phạm vi của Thông tư không chỉ hướng tới các đại lý thuế. Điều 2 khoản 1 xác định rõ đối tượng áp dụng gồm đại lý thuế, hộ kinh doanh, cá nhân kinh doanh dịch vụ làm thủ tục về thuế.

Điều này đặc biệt đáng chú ý với mô hình kinh doanh nhỏ, nơi chủ hộ đồng thời là người cung cấp dịch vụ và trực tiếp xử lý hồ sơ thuế cho khách hàng. Quy mô nhỏ không đồng nghĩa với mức độ tuân thủ thấp hơn.

Ngược lại, quy định chuyển tiếp tại Điều 17 khoản 3 cho thấy nhà làm chính sách dành một khoảng thời gian thích nghi: nhân viên đại lý thuế đang hoạt động trước ngày Thông tư có hiệu lực được tiếp tục hoạt động đến hết 31/12/2026 mà chưa phải chứng minh số giờ cập nhật kiến thức. Từ năm 2027, yêu cầu cập nhật kiến thức theo Chương III trở thành điều kiện phải tính đến trong hoạt động nghề nghiệp.

Rủi ro lớn hơn nằm ở cơ chế kiểm tra và công khai

Nếu đánh giá năng lực và cập nhật kiến thức là “hàng rào đầu vào”, thì Điều 14 và Điều 15 lại tạo ra một lớp kiểm soát khác: kiểm tra gắn với quản lý rủi ro và công khai kết quả.

Theo khoản 2 Điều 14, việc kiểm tra hoạt động kinh doanh dịch vụ làm thủ tục về thuế được thực hiện trên cơ sở áp dụng quản lý rủi ro theo Thông tư 94/2026/TT-BTC. Đáng chú ý, khoản 1 Điều 14 cho phép cơ quan thuế quản lý trực tiếp kiểm tra hoạt động này cùng với kiểm tra thuế.

Đặc biệt, khoản 1 Điều 15 quy định trong thời hạn 5 ngày làm việc kể từ ngày ban hành kết luận kiểm tra, cơ quan thuế công bố tên, mã số thuế, người đại diện theo pháp luật, địa chỉ trụ sở và kết quả kiểm tra tại trụ sở cơ quan thuế và trên phương tiện thông tin đại chúng.

Đây là thay đổi có ý nghĩa lớn về mặt quản trị. Một sai sót trong hoạt động dịch vụ thuế vì thế không chỉ tạo rủi ro xử lý vi phạm mà còn có thể trở thành rủi ro uy tín và thương hiệu.

“Luật chơi” mới đòi hỏi doanh nghiệp phải quản trị trước khi bị kiểm tra

Đối với doanh nghiệp nhỏ và startup cung cấp dịch vụ kế toán – thuế, bài toán không còn dừng ở “có người đủ điều kiện hành nghề hay chưa”, mà phải chuyển sang câu hỏi: quy trình nội bộ có đủ khả năng ngăn sai sót trước khi hồ sơ đến cơ quan thuế hay không?

Doanh nghiệp nên lập hồ sơ theo dõi riêng về điều kiện chuyên môn, thời gian cập nhật kiến thức và giấy xác nhận của từng nhân sự; đồng thời thiết lập cơ chế rà soát hồ sơ thuế có rủi ro cao trước khi cung cấp cho khách hàng.

Đặc biệt, Điều 15 khoản 2 quy định khi đại lý thuế, hộ kinh doanh, cá nhân kinh doanh và người tham gia hoạt động kinh doanh dịch vụ làm thủ tục về thuế đã khắc phục theo kết luận kiểm tra, cơ quan thuế cập nhật hoặc gỡ bỏ thông tin công bố trong thời hạn 3 ngày làm việc.

Điểm doanh nghiệp cần chú ý

Thông tư 109/2026/TT-BTC đang đưa hoạt động dịch vụ làm thủ tục về thuế từ cách tiếp cận thiên về “đủ điều kiện để hành nghề” sang mô hình “đủ năng lực – cập nhật liên tục – chịu kiểm tra theo rủi ro – minh bạch kết quả”.

Với doanh nghiệp, hộ kinh doanh và startup, cách ứng xử phù hợp không phải chờ đến khi có thông báo kiểm tra mới rà soát hồ sơ. Tuân thủ cần trở thành một phần của quy trình vận hành và quản trị thương hiệu. Bởi trong “luật chơi” mới, chi phí của một sai sót không chỉ nằm ở nghĩa vụ tài chính, mà còn có thể nằm ở chính uy tín của người kinh doanh dịch vụ thuế.

Đón đọc kỳ 2: Thông tư 109/2026/TT-BTC và những “điểm mù” pháp lý doanh nghiệp dịch vụ thuế không nên bỏ qua
Tin bài khác
Doanh nghiệp cần rà soát gì trước khi Nghị định 283/2026 có hiệu lực

Doanh nghiệp cần rà soát gì trước khi Nghị định 283/2026 có hiệu lực

Nghị định 283/2026 đặt ra nhiều chế tài mới, trong đó doanh nghiệp cần đặc biệt lưu ý nghĩa vụ BHXH, hợp đồng, tiền lương và quản lý dữ liệu nhân sự.
Nghị định 343 đặt quy trình xử lý xung đột thông tin trên không gian mạng

Nghị định 343 đặt quy trình xử lý xung đột thông tin trên không gian mạng

Quy định mới phân định trách nhiệm giữa lực lượng chuyên trách bảo vệ an ninh mạng, các bộ, chủ quản hệ thống thông tin và doanh nghiệp viễn thông, Internet trong xử lý xung đột thông tin.
Lùi thời điểm áp dụng quy chuẩn kỹ thuật mới đối với sữa dạng lỏng

Lùi thời điểm áp dụng quy chuẩn kỹ thuật mới đối với sữa dạng lỏng

Bộ Công Thương quyết định tạm ngưng hiệu lực và lùi thời điểm áp dụng Thông tư số 09/2026/TT-BCT về Quy chuẩn kỹ thuật quốc gia với sản phẩm sữa dạng lỏng đến ngày 1/12/2026, tạo thêm thời gian để rà soát, hoàn thiện các quy định trước khi triển khai.
Doanh nghiệp chế xuất phải đổi cách khai tờ khai từ ngày 9/9

Doanh nghiệp chế xuất phải đổi cách khai tờ khai từ ngày 9/9

Một thay đổi trong cách khai báo số quản lý nội bộ sẽ trở thành điều kiện để hệ thống tự động xác nhận tờ khai xuất nhập khẩu của doanh nghiệp chế xuất từ ngày 9/9/2026. Việc chuẩn hóa này được kỳ vọng giảm thao tác thủ công và tạo thuận lợi hơn cho dòng hàng hóa.
Hà Nội thí điểm chế biến sâu đất hiếm từ nguồn quặng trong nước

Hà Nội thí điểm chế biến sâu đất hiếm từ nguồn quặng trong nước

UBND thành phố Hà Nội cho phép thử nghiệm có kiểm soát công nghệ sản xuất tổng oxit đất hiếm hàm lượng trên 95% từ quặng đất hiếm Việt Nam ở quy mô bán công nghiệp. Thời gian thử nghiệm 18 tháng, nhằm đánh giá khả năng vận hành, hoàn thiện công nghệ và làm cơ sở mở rộng lên quy mô công nghiệp.
Hàng hóa Việt Nam có thêm cửa vào thị trường giao dịch tập trung

Hàng hóa Việt Nam có thêm cửa vào thị trường giao dịch tập trung

Thị trường hàng hóa Việt Nam đang được đặt trước một yêu cầu mới, không chỉ mua bán thuận lợi mà còn phải có công cụ để hình thành giá, quản trị rủi ro và kết nối với thị trường quốc tế. Thông tư số 47/2026/TT-BCT của Bộ Công Thương tạo thêm một bước tiến theo hướng đó khi đặt dữ liệu vào trung tâm quản lý và yêu cầu xây dựng lộ trình niêm yết hàng hóa sản xuất tại Việt Nam trong 5 năm.
Quy định mới về thanh toán chuyển khẩu hàng hóa có hiệu lực từ 5/9

Quy định mới về thanh toán chuyển khẩu hàng hóa có hiệu lực từ 5/9

Từ ngày 5/9/2026, doanh nghiệp kinh doanh chuyển khẩu hàng hóa phải thực hiện thanh toán qua ngân hàng được phép và quản lý chặt cả dòng tiền ra, tiền về cùng một giao dịch.
Doanh nghiệp có thể bị phạt gấp 3 lần số tiền trốn thuế

Doanh nghiệp có thể bị phạt gấp 3 lần số tiền trốn thuế

Không chỉ nộp lại số trốn thuế bị chỉ ra, người nộp thuế còn có thể bị phạt từ 1 đến 3 lần số tiền này và phải điều chỉnh lại hồ sơ thuế trong những trường hợp luật định.
Từ 5/9, nhiều sản phẩm văn hóa bị cấm nhập khẩu vào Việt Nam

Từ 5/9, nhiều sản phẩm văn hóa bị cấm nhập khẩu vào Việt Nam

Từ ngày 5/9/2026, các sản phẩm văn hóa bị cấm phổ biến, lưu hành hoặc đã bị đình chỉ, thu hồi, tịch thu, tiêu hủy tại Việt Nam sẽ thuộc hàng hóa cấm nhập khẩu. Quy định mới đồng thời áp dụng với xuất bản phẩm thuộc diện cấm phổ biến, lưu hành.
Kinh doanh mật mã dân sự từ 1/9 phải đáp ứng loạt điều kiện mới

Kinh doanh mật mã dân sự từ 1/9 phải đáp ứng loạt điều kiện mới

Từ ngày 1/9/2026, doanh nghiệp tham gia thị trường mật mã dân sự phải lưu ý một loạt yêu cầu mới về giấy phép, nhân sự kỹ thuật, cơ sở vật chất và xuất nhập khẩu. Giấy phép kinh doanh có thời hạn 10 năm, trong khi giấy phép xuất khẩu, nhập khẩu có thời hạn 3 năm.
Hải quan áp dụng chuẩn dữ liệu JSON mới đối với chứng từ điện tử từ ngày 15/10

Hải quan áp dụng chuẩn dữ liệu JSON mới đối với chứng từ điện tử từ ngày 15/10

Từ ngày 15/10/2026, doanh nghiệp xuất nhập khẩu và các đơn vị cung cấp phần mềm khai báo hải quan sẽ phải thực hiện trao đổi dữ liệu chứng từ điện tử theo chuẩn JSON DataFormat mới. Quy định này đòi hỏi doanh nghiệp chủ động rà soát, cập nhật hệ thống trước thời điểm áp dụng.
Từ 1/9, số định danh cá nhân thay mã số bảo hiểm xã hội

Từ 1/9, số định danh cá nhân thay mã số bảo hiểm xã hội

Việc chuyển đổi được thực hiện tự động trên hệ thống bảo hiểm xã hội, nhưng người lao động và doanh nghiệp cần kiểm tra dữ liệu trước thời điểm áp dụng.
Những chính sách mới đáng chú ý có hiệu lực từ tháng 9/2026

Những chính sách mới đáng chú ý có hiệu lực từ tháng 9/2026

Tháng 9/2026 đánh dấu thời điểm nhiều quy định mới bắt đầu được áp dụng. Đáng chú ý là mức phạt tới 200 triệu đồng với tổ chức cung cấp dịch vụ tài sản mã hóa khi chưa được cấp phép, quy định cấm nhập khẩu hàng hóa liên quan cưỡng bức lao động và việc tích hợp tài khoản hưởng an sinh xã hội trên VNeID.
Loạt quy định mới có hiệu lực trong tháng 9: Từ tài sản mã hóa đến cụm công nghiệp

Loạt quy định mới có hiệu lực trong tháng 9: Từ tài sản mã hóa đến cụm công nghiệp

Từ ngày 1/9/2026, nhiều quy định mới trong các lĩnh vực thương mại, công nghiệp, quản lý thị trường, lao động và xử lý vi phạm hành chính sẽ lần lượt có hiệu lực. Đáng chú ý là các quy định siết quản lý hoạt động tài sản mã hóa, điều kiện thành lập cụm công nghiệp, vận hành Sở giao dịch hàng hóa và ngăn chặn hàng hóa có nguồn gốc từ cưỡng bức lao động.
Cục Hải quan vận hành cơ chế tự động xác nhận tờ khai phi thuế quan từ 9/9

Cục Hải quan vận hành cơ chế tự động xác nhận tờ khai phi thuế quan từ 9/9

Từ ngày 9/9/2026, Cục Hải quan sẽ triển khai trên toàn quốc chức năng tự động xác nhận qua khu vực giám sát đối với một số tờ khai xuất khẩu, nhập khẩu liên quan đến doanh nghiệp chế xuất. Quy trình mới được kỳ vọng giảm khâu xử lý thủ công, đồng thời tháo gỡ vướng mắc cho doanh nghiệp trong quá trình thực hiện thủ tục hải quan.