Thứ bảy 07/11/2026 09:10
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com

| Thông tư 62/2026/TT-BCT: Quy chuẩn khăn giấy thay đổi, doanh nghiệp nhỏ chịu áp lực chi phí ra sao? |
Thông tư 62/2026/TT-BCT điều chỉnh quy định về đánh giá sự phù hợp đối với khăn giấy, giấy vệ sinh và giấy tissue. Việc dẫn chiếu phương thức đánh giá, thừa nhận kết quả chứng nhận và kết quả tự đánh giá tạo ra những lựa chọn về tổ chức tuân thủ. Tuy nhiên, với doanh nghiệp nhỏ, câu hỏi không chỉ là thủ tục nào thuận tiện hơn, mà còn là căn cứ nào đủ tin cậy để hàng hóa được đưa ra thị trường và trách nhiệm thuộc về ai khi chất lượng bị kiểm tra lại.
Phương thức 5 hoặc 7: Lựa chọn phải đặt trong điều kiện pháp lý cụ thể
Theo nội dung sửa đổi điểm 3.1.1 của QCVN 09:2015/BCT, sản phẩm khăn giấy, giấy vệ sinh và giấy tissue phải được công bố hợp quy phù hợp với quy chuẩn.
Điểm 3.1.2 sau sửa đổi dẫn chiếu Thông tư 33/2026/TT-BCT về danh mục sản phẩm, hàng hóa có mức độ rủi ro trung bình, cao thuộc trách nhiệm quản lý của Bộ Công Thương; việc đánh giá sự phù hợp thực hiện theo Phương thức 5 hoặc Phương thức 7 tại Phụ lục II Thông tư 14/2026/TT-BKHCN.
Cũng theo điểm 3.1.2, giấy chứng nhận hợp quy theo Phương thức 5 có thời hạn hiệu lực không quá ba năm kể từ ngày cấp.
Điểm đáng chú ý là doanh nghiệp phải xác định đúng phương thức được áp dụng đối với sản phẩm và trường hợp cụ thể. Không nên hiểu việc quy chuẩn nêu hai phương thức đồng nghĩa mọi cơ sở đều có thể tùy ý chọn cách ít tốn kém nhất, bất kể điều kiện pháp luật liên quan.
Với doanh nghiệp sản xuất nhiều dòng khăn giấy, giấy vệ sinh, yêu cầu thực tiễn là phân loại từng sản phẩm, đối chiếu phương thức đánh giá và lập kế hoạch chứng nhận phù hợp.
Thời hạn không quá ba năm cũng không có nghĩa mọi giấy chứng nhận theo Phương thức 5 đương nhiên có giá trị đúng ba năm. Doanh nghiệp phải xem thời hạn cụ thể trên giấy được cấp.
Nếu chỉ quản lý hồ sơ theo ngày ký hợp đồng với tổ chức chứng nhận mà bỏ qua ngày hết hiệu lực, doanh nghiệp có thể đối mặt rủi ro gián đoạn thủ tục khi tiếp tục đưa hàng hóa ra thị trường.
 |
| Thông tư 62/2026/TT-BCT: Công bố hợp quy khăn giấy, doanh nghiệp cần lưu ý gì? |
Tự đánh giá không đồng nghĩa tự tuyên bố chất lượng theo cảm tính
Nội dung sửa đổi điểm 3.2 của quy chuẩn quy định việc công bố hợp quy được dựa trên một trong những kết quả: chứng nhận hợp quy của tổ chức chứng nhận được công nhận theo pháp luật, hoặc kết quả tự đánh giá của tổ chức, cá nhân trên cơ sở kết quả thử nghiệm từ tổ chức thử nghiệm được công nhận hoặc chỉ định.
Đây là khác biệt cần được giải thích thận trọng.
Tự đánh giá không có nghĩa doanh nghiệp chỉ cần tự ký văn bản cam kết mà không có căn cứ kỹ thuật. Kết quả thử nghiệm vẫn phải đáp ứng điều kiện về tổ chức thực hiện theo quy định.
Đồng thời, quy định tại điểm 3.1.2 về phương thức đánh giá phải được đọc cùng điểm 3.2, thay vì tách rời một câu để suy diễn rằng mọi sản phẩm đều được tự công bố theo bất kỳ cách thức nào.
Đối với doanh nghiệp nhỏ, việc sử dụng kết quả từ đơn vị thử nghiệm đủ điều kiện có thể giúp tổ chức hồ sơ linh hoạt hơn trong những trường hợp pháp luật cho phép.
Song sự linh hoạt cũng đặt trách nhiệm kiểm soát dữ liệu lên doanh nghiệp: mẫu thử thuộc lô hàng nào, có đại diện cho sản phẩm công bố hay không, kết quả còn phù hợp với công thức và quy trình sản xuất hiện tại hay không?
Một kết quả thử nghiệm của sản phẩm cũ không nên bị sử dụng máy móc để chứng minh cho dòng sản phẩm đã thay đổi nguyên liệu hoặc đặc tính.
Đó là rủi ro quản trị chứng cứ kỹ thuật cần được phòng ngừa, không phải một chế tài mới do Thông tư 62 đặt ra.
Hàng nhập khẩu và hộ kinh doanh: Không thể đứng ngoài trách nhiệm chất lượng
Bản sửa đổi điểm 3.3.1 quy định khăn giấy, giấy vệ sinh và giấy tissue nhập khẩu, tiêu thụ trên thị trường phải chịu kiểm tra chất lượng theo quy định hiện hành.
Điểm 3.3.2 yêu cầu việc thử nghiệm chỉ tiêu chất lượng phục vụ kiểm tra nhà nước đối với sản phẩm hàng hóa phải thực hiện tại tổ chức thử nghiệm được chỉ định theo pháp luật.
Cần phân biệt quy định này với việc sử dụng kết quả thử nghiệm làm cơ sở tự đánh giá tại điểm 3.2. Hai nội dung có mục đích và điều kiện pháp lý không hoàn toàn giống nhau.
Đối với doanh nghiệp nhập khẩu, rủi ro dễ phát sinh khi chỉ dựa vào chứng nhận của nhà sản xuất nước ngoài mà chưa xác định khả năng sử dụng kết quả đó theo quy định Việt Nam.
Doanh nghiệp cần yêu cầu nhà cung cấp cung cấp thông số kỹ thuật, hồ sơ sản phẩm, thông tin thành phần và chứng từ liên quan; đồng thời kiểm tra yêu cầu đánh giá sự phù hợp trước khi quyết định nhập hàng.
Đối với hộ kinh doanh phân phối, bán lẻ, không phải trường hợp nào cũng phát sinh nghĩa vụ thực hiện công bố hợp quy như chủ thể sản xuất hoặc nhập khẩu. Tuy nhiên, hộ kinh doanh vẫn cần lựa chọn nguồn hàng hợp pháp, lưu chứng từ và không đưa ra thông tin gây hiểu nhầm về tình trạng chứng nhận của sản phẩm.
Đơn giản hóa thủ tục phải đi cùng trách nhiệm chứng minh chất lượng
Thông tư 62/2026/TT-BCT điều chỉnh cách thực hiện đánh giá sự phù hợp, đồng thời xác định các yêu cầu liên quan đến chứng nhận, tự đánh giá và kiểm tra chất lượng hàng nhập khẩu.
Đối với doanh nghiệp nhỏ, điểm cốt lõi là lựa chọn đúng phương thức, đúng tổ chức đánh giá và quản lý hiệu lực hồ sơ.
Đối với hộ kinh doanh, cần kiểm soát nguồn cung thay vì mặc nhiên cho rằng trách nhiệm về chất lượng chỉ thuộc nhà sản xuất.
Một cơ chế hợp quy hiệu quả không được đo bằng số giấy tờ giảm đi, mà bằng khả năng chứng minh chất lượng sản phẩm với chi phí hợp lý và căn cứ pháp lý rõ ràng.
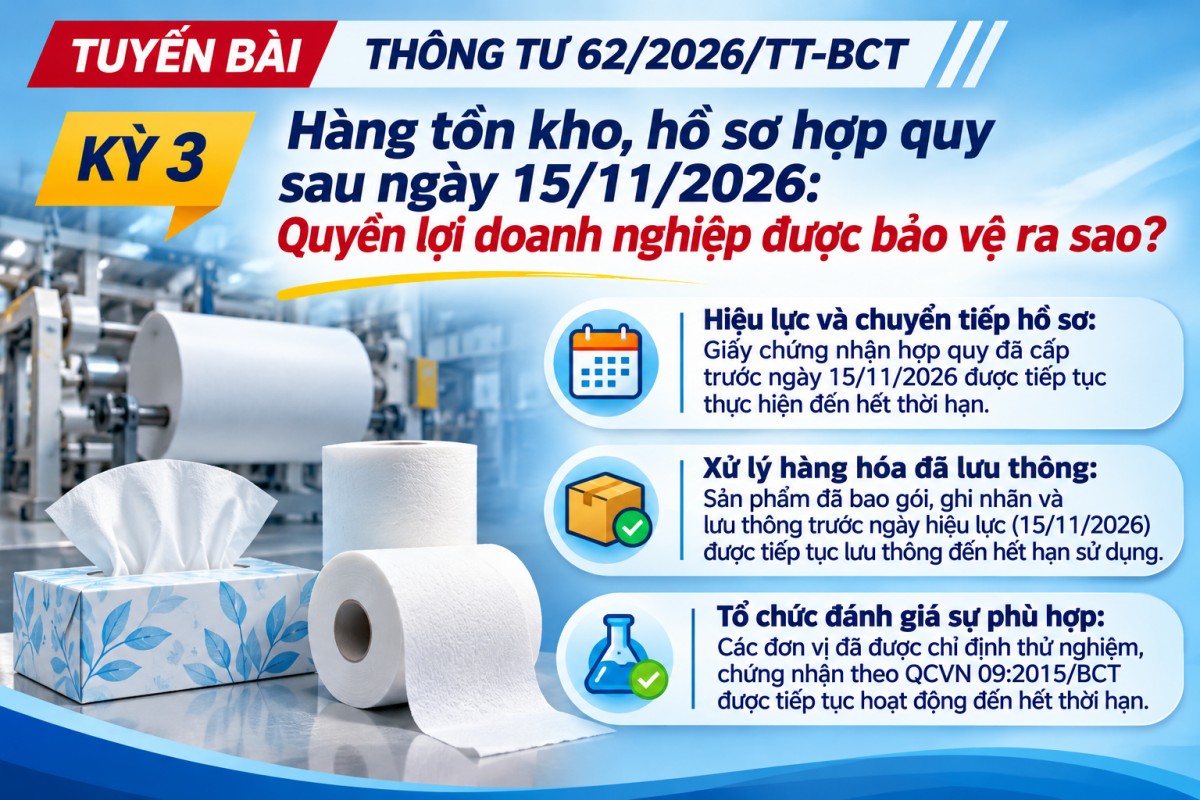
| Đón đọc kỳ 3: Thông tư 62/2026/TT-BCT: Khăn giấy tồn kho, hồ sơ hợp quy cũ được xử lý thế nào? |