Thứ năm 05/11/2026 09:09
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com

| Thông tư 73/2026/TT-BXD: Kiểm tra chồng chéo, doanh nghiệp có được giảm gánh nặng? Thông tư 73/2026/TT-BXD: Kiểm tra trực tuyến, doanh nghiệp phải cung cấp những hồ sơ nào? |
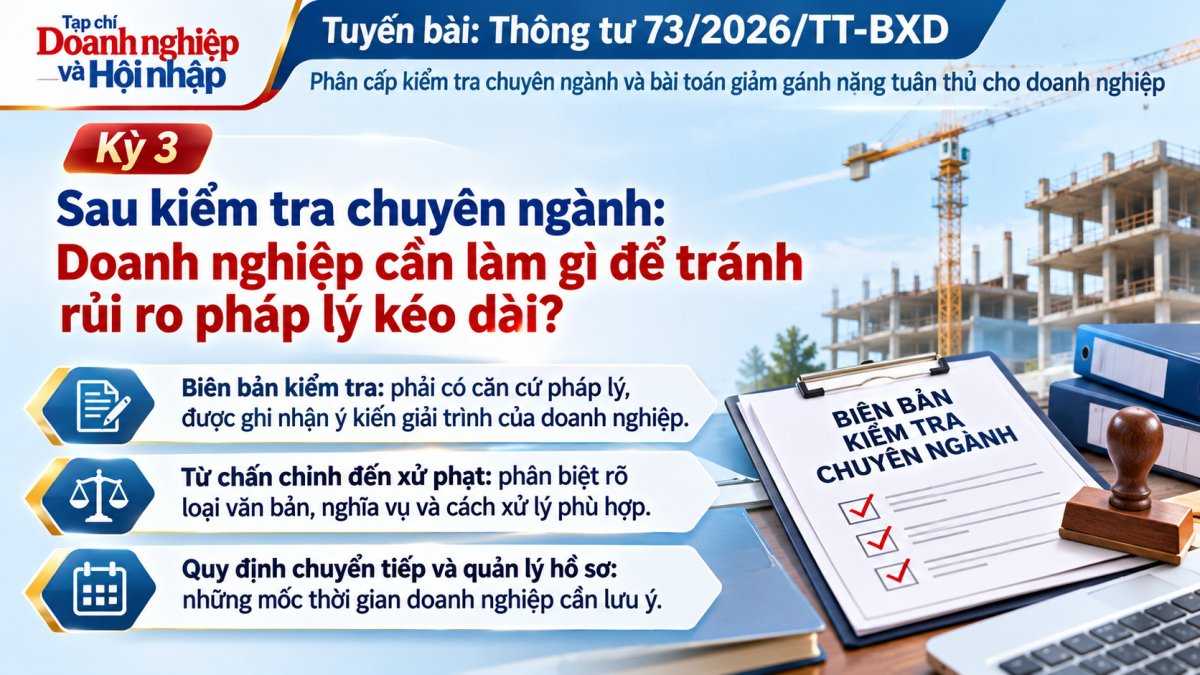
Một cuộc kiểm tra chuyên ngành có thể kết thúc tại hiện trường nhưng hệ quả pháp lý chưa dừng lại. Những nhận định trong biên bản, yêu cầu chấn chỉnh và hồ sơ chuyển cơ quan có thẩm quyền có thể ảnh hưởng đến hoạt động của doanh nghiệp sau đó. Thông tư 73/2026/TT-BXD đặt ra yêu cầu ghi rõ căn cứ đánh giá, tiếp nhận ý kiến giải trình và theo dõi việc khắc phục. Đối với doanh nghiệp nhỏ, vấn đề đáng quan tâm là làm thế nào để sai sót được xác định đúng bản chất, quyền phản hồi được ghi nhận và chi phí tuân thủ không kéo dài ngoài phạm vi cần thiết.
Biên bản kiểm tra: Một dòng nhận định cũng cần có căn cứ
Khoản 1 Điều 7 Thông tư 73/2026/TT-BXD quy định việc lập, ký biên bản và xử lý kết quả kiểm tra thực hiện theo khoản 3 Điều 15 Nghị định 217/2025/NĐ-CP cùng Mẫu số 05 ban hành kèm Thông tư.
Đáng chú ý, khoản 2 Điều 7 yêu cầu biên bản phản ánh đầy đủ nội dung, kết quả kiểm tra; nêu rõ căn cứ pháp lý, quy chuẩn kỹ thuật, tiêu chuẩn hoặc yêu cầu kỹ thuật được sử dụng để đánh giá; ghi nhận ý kiến của đối tượng kiểm tra và các bên liên quan nếu có.
Đây không phải yêu cầu hình thức.
Đối với doanh nghiệp, một kết luận về việc không đáp ứng quy chuẩn hoặc thiếu hồ sơ kỹ thuật có thể dẫn đến yêu cầu khắc phục, bổ sung nguồn lực và thay đổi kế hoạch vận hành.
Vì vậy, nhận định trong biên bản phải gắn với căn cứ cụ thể. Việc đánh giá chung chung có thể khiến doanh nghiệp khó xác định cần sửa ở đâu, theo tiêu chuẩn nào và phải chứng minh kết quả khắc phục bằng tài liệu gì.
Thông tư tạo cơ sở để doanh nghiệp trình bày quan điểm, cung cấp chứng cứ và đề nghị ghi nhận ý kiến khác với đánh giá của đoàn kiểm tra.
Tuy nhiên, quyền giải trình không đồng nghĩa doanh nghiệp có quyền tự quyết nội dung kết luận.
Theo khoản 3 Điều 7, nếu đối tượng kiểm tra không ký biên bản, Trưởng đoàn phải ghi rõ lý do và thực hiện theo Nghị định 217/2025/NĐ-CP.
Vì vậy, từ chối ký không đương nhiên làm mất giá trị pháp lý của biên bản hoặc khiến hoạt động kiểm tra phải dừng lại. Phương án thận trọng hơn là kiểm tra từng nội dung, nêu rõ điểm chưa thống nhất và lưu chứng cứ giải trình.
 |
| Thông tư 73/2026/TT-BXD: Sau kiểm tra chuyên ngành, doanh nghiệp cần làm gì để tránh rủi ro pháp lý? |
Từ chấn chỉnh đến xử phạt: Không thể đánh đồng mọi sai sót
Khoản 4 Điều 7 quy định khi phát hiện hành vi vi phạm hành chính, người có thẩm quyền lập biên bản vi phạm hành chính và xử lý theo thẩm quyền hoặc chuyển đến người có thẩm quyền xử lý.
Nếu phát hiện dấu hiệu tội phạm hoặc vấn đề vượt thẩm quyền, Trưởng đoàn phải báo cáo người ra quyết định kiểm tra để chuyển hồ sơ đến cơ quan có thẩm quyền.
Khoản 5 Điều 7 tiếp tục quy định việc lập báo cáo kết quả kiểm tra và văn bản yêu cầu chấn chỉnh, khắc phục theo điểm đ khoản 3 Điều 15 Nghị định 217/2025/NĐ-CP.
Điểm cần phân biệt là tồn tại được ghi nhận, yêu cầu chấn chỉnh và quyết định xử phạt không phải cùng một loại văn bản.
Không phải mọi thiếu sót trong hồ sơ đều mặc nhiên cấu thành vi phạm hành chính. Việc xử phạt phải căn cứ hành vi cụ thể, quy định pháp luật áp dụng và thẩm quyền xử lý.
Ở chiều ngược lại, doanh nghiệp cũng không nên xem nhẹ văn bản yêu cầu khắc phục chỉ vì chưa nhận quyết định xử phạt.
Theo Điều 8 Thông tư 73, việc theo dõi, đôn đốc thực hiện quyết định xử lý và văn bản chấn chỉnh được thực hiện theo Điều 16 Nghị định 217/2025/NĐ-CP.
Trong hoạt động kinh doanh, một sai sót có thể khắc phục sớm thường ít gây xáo trộn hơn khi bị kéo dài qua nhiều lần yêu cầu bổ sung.
Doanh nghiệp nên phân loại ngay văn bản nhận được, xác định căn cứ, thời hạn và người chịu trách nhiệm xử lý. Nếu chưa thống nhất nội dung, cần thực hiện giải trình bằng hồ sơ có thể kiểm chứng.
Đối với doanh nghiệp nhỏ, việc lập bảng theo dõi các yêu cầu sau kiểm tra là giải pháp đơn giản nhưng hữu ích để tránh bỏ sót nhiệm vụ.
Chuyển tiếp từ ngày 01/12/2026: Đọc sai mốc thời gian có thể áp dụng sai quy trình
Khoản 1 Điều 10 Thông tư 73 xác định văn bản có hiệu lực từ ngày 01/12/2026.
Tuy nhiên, khoản 2 Điều 10 quy định cuộc kiểm tra chuyên ngành đã có quyết định kiểm tra trước thời điểm này tiếp tục thực hiện theo pháp luật áp dụng khi ban hành quyết định.
Khoản 3 Điều 10 quy định kế hoạch kiểm tra chuyên đề đã được phê duyệt, ban hành trước ngày Thông tư có hiệu lực tiếp tục thực hiện theo kế hoạch được phê duyệt; việc điều chỉnh, bổ sung sau thời điểm đó phải theo Thông tư 73.
Đây là hai tình huống chuyển tiếp khác nhau, không thể đánh đồng.
Một cuộc kiểm tra có quyết định trước ngày 01/12/2026 không tự động phải tổ chức lại theo quy trình mới chỉ vì hoạt động kiểm tra tiếp diễn sang tháng 12.
Tương tự, kế hoạch chuyên đề đã được phê duyệt trước thời điểm có hiệu lực không đương nhiên mất giá trị. Nhưng phần điều chỉnh, bổ sung sau đó phải tuân thủ quy định mới.
Với doanh nghiệp, việc xác định đúng ngày ban hành quyết định kiểm tra và tình trạng kế hoạch sẽ giúp tránh tranh luận thiếu căn cứ.
Điều 9 Thông tư 73 cũng quy định hồ sơ kiểm tra gồm quyết định, kế hoạch tiến hành, biên bản, báo cáo, giải trình, văn bản chấn chỉnh, quyết định xử lý nếu có và tài liệu liên quan. Khoản 2 Điều 9 giao Trưởng đoàn hoàn chỉnh, bàn giao hồ sơ cho cơ quan kiểm tra quản lý, lưu trữ.
Doanh nghiệp nên lưu giữ những tài liệu mình được giao nhận và hồ sơ chứng minh việc khắc phục, nhằm bảo đảm khả năng đối chiếu khi phát sinh yêu cầu sau này.
Kiểm tra hiệu quả phải tạo ra khả năng khắc phục, không chỉ phát hiện sai sót
Thông tư 73/2026/TT-BXD làm rõ yêu cầu về căn cứ đánh giá, ghi nhận giải trình, xử lý kết quả và theo dõi khắc phục sau kiểm tra.
Đối với doanh nghiệp, cần đọc kỹ biên bản, phân biệt yêu cầu chấn chỉnh với thủ tục xử phạt và quản lý hồ sơ đến khi hoàn thành nghĩa vụ liên quan.
Đối với cơ quan quản lý, chất lượng cuộc kiểm tra không chỉ nằm ở số tồn tại được ghi nhận, mà còn ở tính chính xác của kết luận và khả năng hướng dẫn khắc phục đúng pháp luật.
Một môi trường kinh doanh minh bạch không phải môi trường doanh nghiệp không bị kiểm tra. Đó phải là môi trường doanh nghiệp biết rõ mình được kiểm tra về việc gì, bằng căn cứ nào và cần thực hiện những gì để chấm dứt rủi ro pháp lý sau kiểm tra.