Thứ tư 23/09/2026 13:48
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com
Góc nhìn Chuyên gia

Đằng sau lãi suất 8%/năm: Những chi phí khiến người vay “vỡ kế hoạch”

Nhiều ngân hàng quảng bá lãi suất vay thấp kỷ lục nhưng thực tế lại tiềm ẩn nhiều chi phí và rủi ro. Chuyên gia cảnh báo người mua nhà cần hiểu rõ bản chất trước khi quyết định vay.
Áp lực lãi vay tăng cao, người mua nhà lao đao giữa vòng xoáy tài chính Lãi suất tăng theo chu kỳ, bất động sản vẫn là kênh tích lũy dài hạn

Phân biệt đúng bản chất các gói vay ngân hàng

Trong bối cảnh thị trường bất động sản dần hồi phục, thông tin về các gói vay với lãi suất chỉ từ 8%/năm đang tạo hiệu ứng tâm lý mạnh mẽ, đặc biệt với nhóm người mua nhà lần đầu. Không ít người tin rằng “thời kỳ tiền rẻ” đã quay trở lại và đây là cơ hội hiếm có để tiếp cận bất động sản. Tuy nhiên, đằng sau những con số hấp dẫn này lại là một câu chuyện hoàn toàn khác.

Theo phân tích của chuyên gia tài chính bất động sản Tô Anh Hùng - (CEO REFI), phần lớn người vay đang mắc phải một sai lầm cơ bản nhưng nghiêm trọng: đánh đồng giữa vay thế chấp tiêu dùng và vay mua nhà. Đây là hai sản phẩm tín dụng có bản chất khác nhau, dẫn đến mức lãi suất và điều kiện vay hoàn toàn khác biệt.

Các mức lãi suất 8–8,8%/năm thường được áp dụng cho các khoản vay thế chấp phục vụ tiêu dùng như mua xe, kinh doanh nhỏ hoặc đảo nợ. Trong khi đó, các khoản vay phục vụ mục đích mua, xây dựng hoặc sửa chữa nhà ở lại có mặt bằng lãi suất cao hơn đáng kể, dao động từ 9,5% đến trên 13% tùy kỳ hạn cố định.

Đằng sau lãi suất 8%/năm: Những chi phí khiến người vay “vỡ kế hoạch”
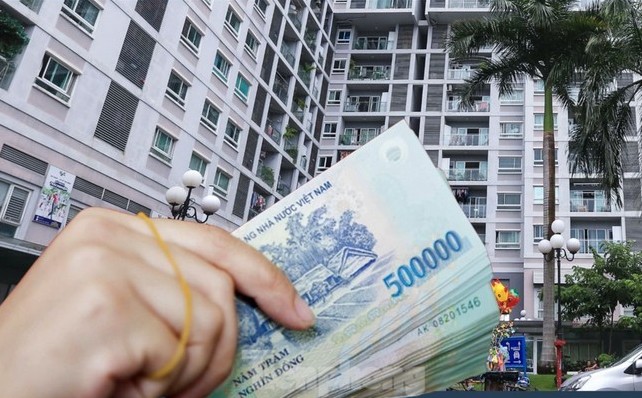
Các gói vay với lãi suất chỉ từ 8%/năm đang tạo hiệu ứng tâm lý mạnh mẽ, đặc biệt với nhóm người mua nhà lần đầu. (Ảnh: Minh hoạ)

Điều đáng nói là sự khác biệt này thường chỉ được thể hiện bằng những dòng chú thích nhỏ trong thông báo của ngân hàng, khiến nhiều khách hàng dễ bỏ qua. Khi bước vào ký hợp đồng, họ mới nhận ra mức lãi suất thực tế không như kỳ vọng ban đầu, kéo theo toàn bộ kế hoạch tài chính bị đảo lộn.

Không chỉ dừng lại ở mức lãi suất, thời hạn vay cũng là yếu tố cần đặc biệt lưu ý. Vay tiêu dùng có tài sản đảm bảo thường chỉ kéo dài tối đa 10–15 năm, trong khi vay mua nhà có thể lên đến 30–35 năm. Kỳ hạn ngắn hơn đồng nghĩa với áp lực trả nợ hàng tháng lớn hơn, đặc biệt trong bối cảnh thu nhập của nhiều hộ gia đình chưa thực sự ổn định.

Ở góc độ vĩ mô, khả năng lãi suất giảm sâu trong thời gian tới cũng không thực sự rõ ràng. Áp lực lạm phát từ biến động giá năng lượng toàn cầu, cùng với xu hướng tăng lãi suất huy động của các ngân hàng lớn, đang khiến mặt bằng lãi suất cho vay khó có thể giảm mạnh. Điều này đồng nghĩa với việc người vay cần chuẩn bị tâm lý cho kịch bản lãi suất duy trì ở mức cao trong trung hạn.

Bóc tách chi phí ẩn phía sau lãi suất ưu đãi

Một trong những “cái bẫy” phổ biến nhất trên thị trường hiện nay chính là việc tập trung quảng bá lãi suất ưu đãi trong thời gian đầu, trong khi các chi phí dài hạn lại bị “giấu nhẹm” trong hợp đồng.

Chuyên gia Tô Anh Hùng chỉ ra rằng, lãi suất thấp ban đầu thực chất chỉ là phần nổi của tảng băng. Các ngân hàng không hề “chịu lỗ” khi cho vay dưới mức lãi suất huy động, mà họ bù đắp bằng hàng loạt điều khoản ràng buộc và chi phí phát sinh.

Đằng sau lãi suất 8%/năm: Những chi phí khiến người vay “vỡ kế hoạch”
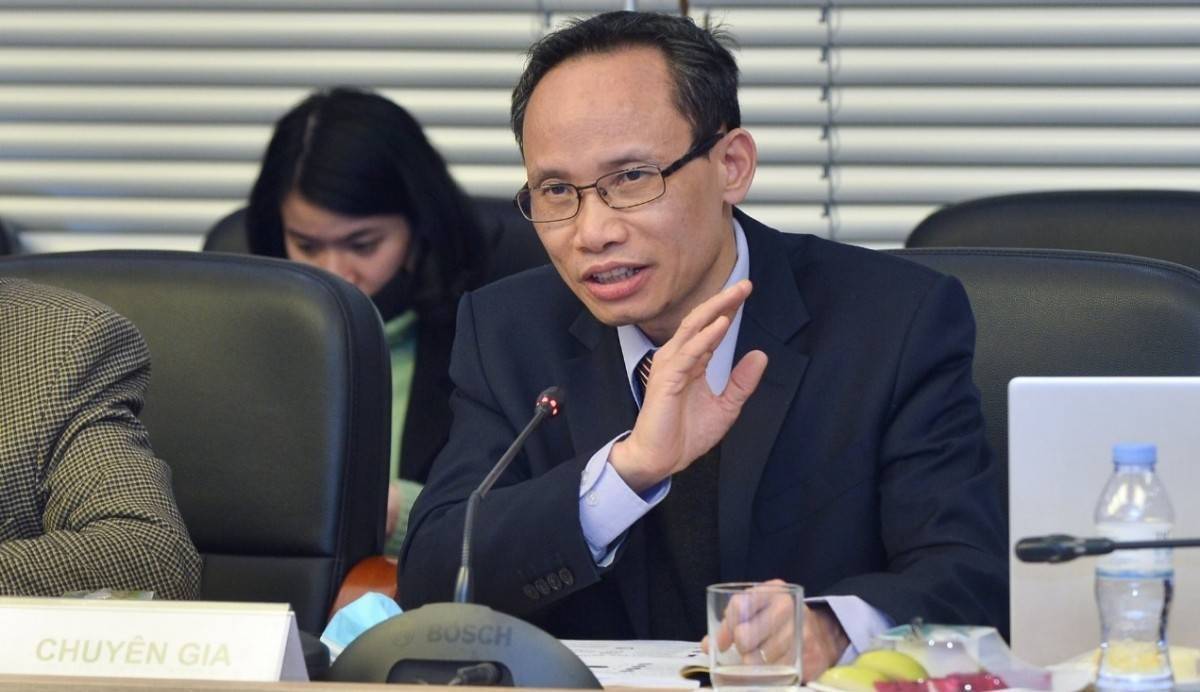
Ông Tô Anh Hùng - CEO REFI, chuyên gia tài chính bất động sản

Trong đó, phí trả nợ trước hạn là yếu tố khiến nhiều người vay “vỡ kế hoạch”. Không ít khách hàng dự định tận dụng lãi suất ưu đãi trong 1–2 năm đầu, sau đó chuyển sang ngân hàng khác có điều kiện tốt hơn. Tuy nhiên, mức phí phạt từ 1–3% trên dư nợ còn lại, thậm chí kèm điều kiện hoàn trả phần lãi suất ưu đãi đã nhận, khiến chiến lược này trở nên kém hiệu quả, thậm chí phản tác dụng.

Một ví dụ điển hình cho thấy, với khoản vay có lãi suất ưu đãi 10,5% trong 2 năm đầu, nếu khách hàng tất toán trước hạn 5 năm, tổng chi phí thực tế có thể bị đẩy lên tới 13–14%/năm sau khi cộng các khoản phạt và hoàn phí. Đây là mức lãi suất cao hơn rất nhiều so với con số ban đầu mà người vay nhìn thấy.

Bên cạnh đó, lãi suất thả nổi sau thời gian ưu đãi cũng là một biến số khó lường. Hiện nay, mức lãi suất thả nổi phổ biến dao động từ 13–15%/năm, phụ thuộc vào biến động thị trường và chính sách từng ngân hàng. Nếu không tính toán kỹ, người vay có thể rơi vào tình trạng “sốc tài chính” khi khoản trả nợ hàng tháng tăng đột biến.

Trước thực tế này, một số chủ đầu tư lớn đã bắt đầu đưa ra các giải pháp tài chính nhằm giảm thiểu rủi ro cho khách hàng. Các chương trình hỗ trợ lãi suất dài hạn, đặc biệt là cơ chế “chốt trần” lãi suất trong nhiều năm, đang trở thành xu hướng mới trên thị trường.

Theo đó, khách hàng được hưởng mức lãi suất cố định thấp trong những năm đầu, sau đó được đảm bảo một mức trần nhất định cho lãi suất thả nổi. Nếu lãi suất thị trường vượt ngưỡng này, phần chênh lệch sẽ do chủ đầu tư chi trả. Ngược lại, nếu lãi suất giảm, khách hàng vẫn được hưởng mức thấp hơn theo thực tế.

Cách tiếp cận này giúp người mua nhà chủ động hơn trong việc lập kế hoạch tài chính dài hạn, đồng thời giảm thiểu rủi ro từ biến động lãi suất – yếu tố vốn rất khó dự đoán trong bối cảnh kinh tế toàn cầu nhiều bất ổn.
Tin bài khác
Nhà nước mua lại dự án bất động sản: Định giá thế nào để không lãng phí ngân sách?

Nhà nước mua lại dự án bất động sản: Định giá thế nào để không lãng phí ngân sách?

Đề xuất Nhà nước mua lại những dự án nhà ở thương mại mà chủ đầu tư không còn khả năng thực hiện hoặc không thể chuyển nhượng đang mở thêm một hướng xử lý các dự án bất động tồn đọng. Nhưng khi Nhà nước trở thành bên mua, câu hỏi quan trọng không chỉ là mua dự án nào mà còn là mua với giá nào, dựa trên căn cứ nào và kiểm soát ra sao để không biến việc giải cứu tài sản đình trệ thành gánh nặng ngân sách.
Chủ sở hữu hưởng lợi: Khi “bức bình phong” che khuất người kiểm soát thực sự

Chủ sở hữu hưởng lợi: Khi “bức bình phong” che khuất người kiểm soát thực sự

Những lớp sở hữu, pháp nhân trung gian hay người đại diện có thể khiến việc nhận diện chủ sở hữu hưởng lợi (CSHHL) trở nên phức tạp, đặc biệt tại các doanh nghiệp FDI và tập đoàn có cấu trúc sở hữu nhiều tầng. Bài toán này không chỉ đặt ra trách nhiệm cho doanh nghiệp mà còn liên quan đến yêu cầu minh bạch, phòng chống rửa tiền và bảo vệ quyền lợi của chính người hưởng lợi cuối cùng.
Làm sạch mã số thuế: Đề xuất phân loại tình trạng  doanh nghiệp để xử lý phù hợp

Làm sạch mã số thuế: Đề xuất phân loại tình trạng doanh nghiệp để xử lý phù hợp

Chiến dịch làm sạch mã số thuế đang đặt ra yêu cầu hoàn thiện cơ chế xử lý đối với tình trạng thực tế cụ của doanh nghiệp đã ngừng hoạt động, bỏ địa chỉ kinh doanh hoặc còn tồn tại nghĩa vụ thuế trên hồ sơ.
Nhận diện chủ sở hữu hưởng lợi: Doanh nghiệp loay hoay xác định người đứng sau?

Nhận diện chủ sở hữu hưởng lợi: Doanh nghiệp loay hoay xác định người đứng sau?

Quy định về chủ sở hữu hưởng lợi được bổ sung, làm rõ tại Nghị định 296/2026/NĐ-CP, nhưng với doanh nghiệp có cấu trúc sở hữu nhiều tầng, sở hữu chéo hoặc có yếu tố vốn FDI, việc xác định cá nhân kiểm soát cuối cùng vẫn là bài toán không đơn giản.
Dự thảo Luật Nhà ở cần làm rõ chính sách cho thuê

Dự thảo Luật Nhà ở cần làm rõ chính sách cho thuê

Tại hội thảo góp ý hoàn thiện dự thảo Luật Nhà ở (sửa đổi), Chủ tịch Hiệp hội Tư vấn Xây dựng Việt Nam Nguyễn Thị Duyên kiến nghị cơ quan soạn thảo làm rõ các quy định về nhà ở cho thuê, trong đó có thời hạn cho thuê theo thiết kế công trình, khái niệm “thuê mua” và cơ chế quản lý đối với các dự án sử dụng nguồn vốn khác nhau.
Fed tăng lãi suất và bài toán giữ nhịp tăng trưởng của Việt Nam

Fed tăng lãi suất và bài toán giữ nhịp tăng trưởng của Việt Nam

Áp lực tỷ giá được đánh giá chưa lớn, nhưng dư địa giảm lãi suất trong nước, dòng vốn và chi phí ngoại tệ đều có thể chịu sức ép nếu Fed tiếp tục thắt chặt.
Liên kết vùng là yêu cầu tất yếu của quá trình phát triển

Liên kết vùng là yêu cầu tất yếu của quá trình phát triển

Phó Chủ tịch UBND TP. Hồ Chí Minh Bùi Minh Thạnh nhấn mạnh, liên kết vùng không còn là lựa chọn mà đã trở thành yêu cầu tất yếu của quá trình phát triển; đồng thời đề nghị chuyển mạnh từ liên kết theo địa giới hành chính sang liên kết theo không gian phát triển, từ xúc tiến từng dự án sang kiến tạo chuỗi giá trị.
Bài toán mới của FDI là giữ giá trị trong nền kinh tế Việt

Bài toán mới của FDI là giữ giá trị trong nền kinh tế Việt

Dữ liệu VNTAX 2026 cho thấy một khoảng cách đáng chú ý giữa quy mô xuất khẩu của khu vực FDI và vị trí trong nhóm doanh nghiệp nộp ngân sách lớn nhất. Đây cũng là lúc chính sách FDI chuyển trọng tâm từ thu hút vốn sang giá trị gia tăng, công nghệ và liên kết với doanh nghiệp Việt.
Thị trường mua bán nợ cần một hạ tầng đủ sức kéo nhà đầu tư

Thị trường mua bán nợ cần một hạ tầng đủ sức kéo nhà đầu tư

Nợ xấu vẫn là nguồn lực lớn cần được giải phóng. Để biến các khoản nợ thành tài sản có thể giao dịch, thị trường cần dữ liệu chuẩn, định giá rõ và thêm nhà đầu tư chuyên nghiệp.
Du lịch Việt Nam đứng trước bài toán nâng giá trị mỗi du khách

Du lịch Việt Nam đứng trước bài toán nâng giá trị mỗi du khách

Quy mô khách du lịch của Việt Nam đang tăng nhanh, nhưng chặng đường phía trước đòi hỏi nhiều hơn những kỷ lục về lượng khách. Nghị quyết số 26-NQ/TW ngày 22/8/2026 của Bộ Chính trị mở ra định hướng chuyển mạnh sang du lịch chất lượng cao, thông minh, xanh, sáng tạo và có giá trị gia tăng lớn.
Đừng để “lớn lên” trở thành nỗi sợ của hộ kinh doanh!

Đừng để “lớn lên” trở thành nỗi sợ của hộ kinh doanh!

Hộ kinh doanh không thiếu năng lực làm ăn. Điều họ cần là một môi trường đủ đơn giản, minh bạch và dễ dự đoán để từ một cửa hàng nhỏ có thể trở thành một cơ sở sản xuất, một doanh nghiệp và xa hơn là một mắt xích trong chuỗi giá trị.
PGS.TS Nguyễn Hữu Huân: Trung tâm tài chính Quốc Tế Việt Nam có thể hút 10-30 tỷ USD /năm

PGS.TS Nguyễn Hữu Huân: Trung tâm tài chính Quốc Tế Việt Nam có thể hút 10-30 tỷ USD /năm

Theo PGS.TS Nguyễn Hữu Huân, VIFC không thay thế ngân hàng hay chứng khoán mà mở ra kênh dẫn vốn mới, giúp Việt Nam tiếp cận dòng vốn quốc tế mà thị trường hiện tại chưa khai thác hết.
Đại tá, PGS. TS Nguyễn Huy Hoàng: Kinh tế tầm thấp mở động lực mới

Đại tá, PGS. TS Nguyễn Huy Hoàng: Kinh tế tầm thấp mở động lực mới

Đại tá, PGS. TS Nguyễn Huy Hoàng cho rằng kinh tế tầm thấp đang mở ra không gian tăng trưởng mới, nhưng Việt Nam cần xây dựng khung pháp lý đồng bộ, bảo đảm cân bằng giữa phát triển kinh tế với yêu cầu quốc phòng, an ninh.
Sân bay Long Thành và bài toán giữ khách ở lại Đồng Nai

Sân bay Long Thành và bài toán giữ khách ở lại Đồng Nai

Sân bay Long Thành sẽ mở rộng khả năng kết nối của Đồng Nai với du khách, nhà đầu tư và các dòng hàng hóa quốc tế. Nhưng để biến lợi thế giao thông thành doanh thu, địa phương cần kết nối du lịch, logistics, dịch vụ và doanh nghiệp thành một chuỗi trải nghiệm.
CEO DK Bike Bùi Thị Bích Đào: “Hòn đá tảng” về đất đai và nhân lực

CEO DK Bike Bùi Thị Bích Đào: “Hòn đá tảng” về đất đai và nhân lực

Theo Giám đốc DK Bike Bùi Thị Bích Đào, quỹ đất sản xuất và chất lượng nhân lực đang là hai điểm nghẽn lớn với doanh nghiệp tại Lạng Sơn. Bà kỳ vọng Hiệp hội Doanh nghiệp nhỏ và vừa Việt Nam sẽ đồng hành sâu sát hơn trong tháo gỡ chính sách và hỗ trợ doanh nghiệp.