Thứ ba 03/11/2026 18:46
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com
Góc nhìn Chuyên gia

Chuyên gia Nguyễn Bá Hùng: Thị trường tài chính cần hệ sinh thái liên thông, minh bạch

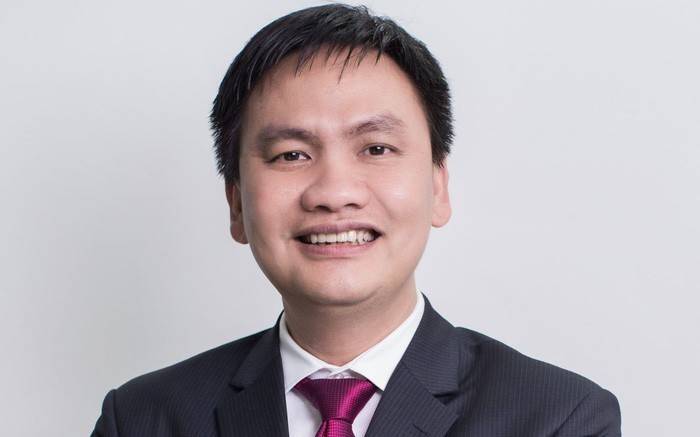
Chuyên gia kinh tế trưởng ADB Nguyễn Bá Hùng nhấn mạnh thị trường tài chính Việt Nam chỉ phát triển hiệu quả khi các cấu phần được liên thông, minh bạch thông tin và cân bằng giữa lợi suất với rủi ro.
Chuyên gia Lê Hoài Ân: Cộng đồng doanh nghiệp nhỏ và vừa muốn bứt phá phải số hóa thanh toán Chuyên gia Kinh tế trưởng ADB ông Nguyễn Bá Hùng: Định hình tương lai xanh và bền vững cho kinh tế Việt Nam

Thị trường tài chính cần cân bằng lợi suất và rủi ro

Ông Nguyễn Bá Hùng, Chuyên gia kinh tế trưởng của Ngân hàng Phát triển Châu Á (ADB), cho rằng sự phối hợp chặt chẽ giữa các cấu phần của thị trường tài chính là điều kiện tiên quyết để hệ thống tài chính vận hành hiệu quả và hỗ trợ tăng trưởng kinh tế bền vững.

Theo ông Hùng, khi nhìn tổng thể về thị trường tài chính, cần hiểu rõ hai yếu tố cốt lõi: nguồn tiền đến từ đâu và dòng vốn được phân bổ vào đâu. Hiệu quả của thị trường tài chính được đo lường thông qua khả năng phân bổ vốn tới những đơn vị sử dụng vốn hiệu quả nhất. Hai yếu tố cơ bản để đánh giá hiệu quả đó chính là lợi suất và mức độ rủi ro.

Về nguyên lý vận hành, chuyên gia ADB nhấn mạnh một quy luật cơ bản của thị trường tài chính: rủi ro càng cao thì lợi suất kỳ vọng càng lớn và ngược lại. Do đó, nhiệm vụ quan trọng của thị trường tài chính là thiết lập được sự cân bằng hợp lý giữa hai yếu tố này.

Thị trường cũng cần phát triển các công cụ tài chính để doanh nghiệp có thể kiểm soát rủi ro tốt hơn, từ đó đưa mức rủi ro về gần điểm tối ưu nhất. Khi hệ thống này vận hành hiệu quả, dòng vốn sẽ tự động chảy tới những lĩnh vực có hiệu quả cao nhất, tạo động lực cho tăng trưởng kinh tế.

Chuyên gia Nguyễn Bá Hùng: Thị trường tài chính cần hệ sinh thái liên thông, minh bạch
Ông Nguyễn Bá Hùng, Chuyên gia kinh tế trưởng của Ngân hàng Phát triển Châu Á (ADB).

Theo ông Hùng, hệ sinh thái tài chính được cấu thành bởi nhiều nhóm thành viên khác nhau. Nhóm đầu tiên là các tổ chức trung gian tài chính, bao gồm ngân hàng thương mại, ngân hàng đầu tư, công ty chứng khoán, các quỹ đầu tư, tổ chức tín dụng và doanh nghiệp bảo hiểm.

Nhóm thứ hai là các thể chế tài chính kết nối trực tiếp giữa người có tiền và người cần vốn. Trong nhóm này có hai thị trường quan trọng là thị trường tiền tệ và thị trường vốn.

Thị trường tiền tệ chủ yếu bao gồm các công cụ tài chính ngắn hạn, phục vụ nhu cầu thanh khoản của các tổ chức tài chính. Các công cụ này thường có kỳ hạn ngắn và đóng vai trò quan trọng trong việc duy trì sự ổn định của hệ thống tài chính.

Trong khi đó, thị trường vốn bao gồm thị trường nợ và thị trường cổ phiếu. Thị trường nợ chủ yếu là thị trường trái phiếu, nơi các doanh nghiệp hoặc Chính phủ huy động vốn thông qua việc phát hành trái phiếu. Thị trường cổ phiếu là nơi nhà đầu tư mua cổ phần của doanh nghiệp và trở thành một phần chủ sở hữu của doanh nghiệp đó.

Ông Hùng cho rằng thông tin minh bạch là yếu tố then chốt để kiểm soát rủi ro trên thị trường tài chính. Khi thông tin đầy đủ và minh bạch, nhà đầu tư có thể đánh giá chính xác mức độ rủi ro của các sản phẩm tài chính và đưa ra quyết định đầu tư phù hợp.

Ví dụ, đối với doanh nghiệp phát hành trái phiếu, cần có hệ thống xếp hạng tín nhiệm để đánh giá rủi ro tín dụng. Đối với cá nhân vay vốn, cần có hệ thống cơ sở dữ liệu tín dụng để các tổ chức cho vay xác định mức độ rủi ro và đưa ra mức lãi suất hợp lý.

Ngoài ra, trong hệ sinh thái tài chính còn có nhóm dịch vụ hỗ trợ như bảo hiểm, thanh toán và các dịch vụ trung gian khác. Tất cả các thành phần này cần được liên kết và vận hành nhịp nhàng để hệ thống tài chính hoạt động hiệu quả.

Thị trường trái phiếu còn nhiều dư địa phát triển

Từ các số liệu phân tích, ông Nguyễn Bá Hùng cho biết quy mô thị trường trái phiếu của Việt Nam hiện vẫn còn khá khiêm tốn so với nhiều quốc gia trong khu vực. Khi so sánh với các nền kinh tế như Trung Quốc, Malaysia, Philippines hay Indonesia, tỷ trọng thị trường trái phiếu trên GDP của Việt Nam vẫn ở mức thấp.

Theo ông Hùng, khoảng hai phần ba quy mô thị trường trái phiếu của Việt Nam hiện nay là trái phiếu Chính phủ. Trong khi đó, trái phiếu doanh nghiệp chỉ chiếm khoảng một phần ba, tương đương khoảng 10% GDP. Điều này cho thấy dư địa phát triển của thị trường trái phiếu doanh nghiệp còn rất lớn.

Một vấn đề khác của thị trường trái phiếu Việt Nam là tính thanh khoản còn hạn chế. Sau khi trái phiếu được phát hành, hoạt động mua bán trên thị trường thứ cấp chưa thực sự sôi động so với các nước trong khu vực. Thanh khoản thấp đồng nghĩa với việc nhà đầu tư phải đối mặt với rủi ro thanh khoản cao hơn.

Bên cạnh đó, cơ cấu nhà đầu tư trên thị trường trái phiếu Chính phủ hiện vẫn tập trung chủ yếu vào các ngân hàng thương mại và các công ty bảo hiểm. Trong khi đó, ở nhiều quốc gia như Thái Lan, thị trường trái phiếu có sự tham gia của nhiều nhóm nhà đầu tư khác nhau, bao gồm cả nhà đầu tư nước ngoài.

Thực tế này cho thấy thị trường trái phiếu của Việt Nam cần mở rộng cơ sở nhà đầu tư để tăng tính đa dạng và nâng cao tính thanh khoản của thị trường.

Một điểm đáng chú ý khác là hệ thống tài chính của Việt Nam hiện vẫn phụ thuộc rất lớn vào tín dụng ngân hàng. Dư nợ tín dụng ngân hàng chiếm tỷ trọng lớn so với quy mô của thị trường trái phiếu.

Trong khi đó, nguồn vốn của ngân hàng thường mang tính ngắn hạn, nhiều khoản huy động có kỳ hạn dưới 7 năm. Ngược lại, các dự án đầu tư lớn, đặc biệt là các dự án hạ tầng, thường cần nguồn vốn dài hạn kéo dài từ 15 đến 20 năm.

Ông Hùng dẫn ví dụ từ kinh nghiệm quốc tế cho thấy tại nhiều quốc gia, các dự án hạ tầng thường vay vốn ngân hàng trong giai đoạn xây dựng – thời điểm có mức rủi ro cao nhất. Khi dự án hoàn thành và bắt đầu tạo ra doanh thu ổn định, doanh nghiệp có thể phát hành trái phiếu dài hạn để tái cấp vốn và hoàn trả khoản vay ngân hàng.

Cơ chế này giúp giải phóng nguồn vốn của ngân hàng để tiếp tục tài trợ cho các dự án mới, đồng thời tạo ra sự luân chuyển vốn hiệu quả trong nền kinh tế.

Tuy nhiên, nếu thị trường tài chính không có sự liên thông giữa các kênh vốn, cơ hội này sẽ bị hạn chế và việc huy động vốn cho các dự án lớn cũng gặp nhiều khó khăn.

Từ thực tiễn đó, chuyên gia ADB cho rằng Việt Nam cần tiếp tục cải cách và phát triển đồng bộ các cấu phần của thị trường tài chính. Đối với khu vực công, cần cải cách thị trường trái phiếu Chính phủ và mở rộng cơ sở nhà đầu tư.

Bên cạnh đó, cần nâng cao hiệu quả lựa chọn và triển khai các dự án đầu tư công, đồng thời thúc đẩy các mô hình hợp tác công – tư nhằm huy động thêm nguồn lực từ khu vực tư nhân.

Đối với khu vực tài chính tư nhân, việc phát triển thị trường vốn, bao gồm thị trường trái phiếu và thị trường cổ phiếu, là nhiệm vụ quan trọng để giảm sự phụ thuộc quá lớn vào tín dụng ngân hàng.

Ngoài ra, cần tăng cường minh bạch thông tin, phát triển hệ thống xếp hạng tín nhiệm và mở rộng các dịch vụ tài chính hỗ trợ. Khi hệ sinh thái tài chính được hoàn thiện và liên thông hiệu quả, thị trường tài chính Việt Nam sẽ có khả năng huy động và phân bổ nguồn vốn tốt hơn, qua đó thúc đẩy tăng trưởng kinh tế bền vững trong dài hạn.
Tin bài khác
Doanh nghiệp Việt phải giữ lại nhiều giá trị hơn trong chuỗi sản xuất

Doanh nghiệp Việt phải giữ lại nhiều giá trị hơn trong chuỗi sản xuất

Muốn tiến tới nền kinh tế thu nhập cao vào năm 2045, Việt Nam không thể chỉ dựa vào mở rộng sản xuất và xuất khẩu. Thách thức lớn hơn là giúp doanh nghiệp trong nước tham gia sâu vào chuỗi cung ứng, làm chủ công nghệ và giữ lại nhiều giá trị gia tăng hơn.
Nhà khoa học đứng sau công nghệ lọc nước giá rẻ: “Tôi thực sự ngưỡng mộ tầm nhìn của VinFuture”

Nhà khoa học đứng sau công nghệ lọc nước giá rẻ: “Tôi thực sự ngưỡng mộ tầm nhìn của VinFuture”

Bốn năm sau khi được vinh danh với Giải Đặc biệt VinFuture dành cho Nhà khoa học đến từ các nước đang phát triển, GS. Thalappil Pradeep trở lại VinFuture với tư cách thành viên Hội đồng Giải thưởng. Trong vai trò mới, nhà khoa học đứng sau những công nghệ giúp hàng triệu người tiếp cận nguồn nước sạch với chi phí thấp nhấn mạnh rằng tác động xã hội mới là thước đo quan trọng của một nền khoa học phụng sự nhân loại.
Giảm lãi suất cần đi cùng khơi thông khả năng hấp thụ vốn

Giảm lãi suất cần đi cùng khơi thông khả năng hấp thụ vốn

Giảm lãi suất là tín hiệu tích cực đối với doanh nghiệp, song hiệu quả của chính sách còn phụ thuộc vào sức cầu thị trường, khả năng tiếp cận tín dụng và sự phối hợp giữa chính sách tiền tệ với chính sách tài khóa.
Gỡ nút thắt, mở đường cho điện xanh trong khu công nghiệp

Gỡ nút thắt, mở đường cho điện xanh trong khu công nghiệp

Điện xanh đang trở thành lợi thế cạnh tranh của nền công nghiệp hiện đại. Từ cơ chế mua bán điện trực tiếp (DPPA), điện mặt trời mái nhà đến lưu trữ năng lượng, đại biểu Quốc hội Nguyễn Thế Duy đề xuất tháo gỡ các điểm nghẽn thể chế, tạo điều kiện để doanh nghiệp chủ động tiếp cận nguồn năng lượng sạch.
ESTA hướng đến kết nối lao động kỹ thuật Việt Nam với doanh nghiệp Mỹ

ESTA hướng đến kết nối lao động kỹ thuật Việt Nam với doanh nghiệp Mỹ

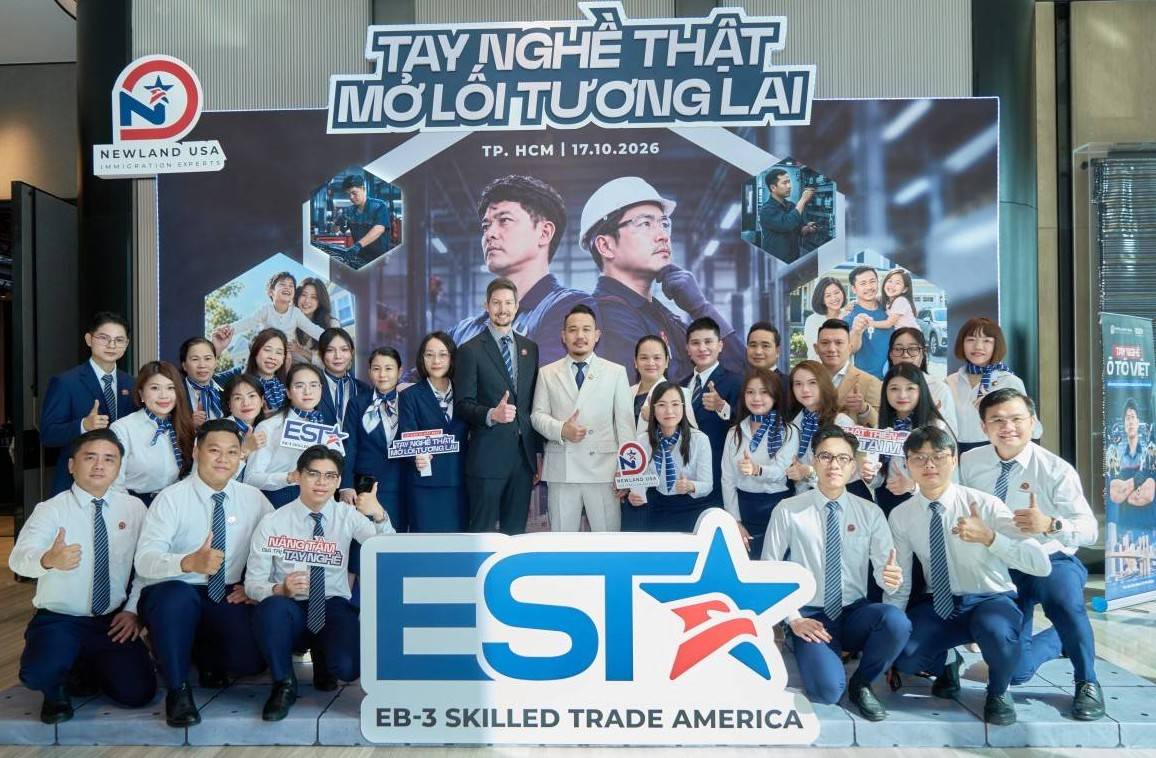
Ngày 17/10, Newland USA ra mắt chương trình ESTA, kết nối lao động kỹ thuật Việt Nam với nhu cầu tuyển dụng của doanh nghiệp Mỹ theo diện visa định cư EB-3, trước mắt tập trung vào lĩnh vực sửa chữa ô tô và bảo trì máy móc công nghiệp.
Doanh nghiệp Việt muốn hút vốn ngoại cần bắt đầu từ năng lực quản trị

Doanh nghiệp Việt muốn hút vốn ngoại cần bắt đầu từ năng lực quản trị

Cơ hội tiếp cận nhà đầu tư và tham gia sâu hơn vào chuỗi cung ứng toàn cầu đang mở ra với doanh nghiệp Việt Nam. Tuy nhiên, để chuyển sự quan tâm thành dòng vốn và hợp đồng dài hạn, doanh nghiệp cần chứng minh năng lực quản trị, minh bạch tài chính và khả năng duy trì các tiêu chuẩn vận hành nhất quán.
Đánh thuế đất bỏ hoang cần đúng đối tượng

Đánh thuế đất bỏ hoang cần đúng đối tượng

Đề xuất áp thuế 0,2% với đất bỏ hoang, không sử dụng hoặc chậm đưa vào sử dụng đang đặt ra yêu cầu quan trọng: phân biệt rõ hành vi găm giữ đất với những dự án chậm triển khai vì nguyên nhân khách quan.
Thị trường điện cạnh tranh đã đến lúc bước ra khỏi "phòng thí nghiệm"

Thị trường điện cạnh tranh đã đến lúc bước ra khỏi "phòng thí nghiệm"

Việc Nhà máy điện mặt trời TTC Đức Huệ 2 ở Tây Ninh chính thức bán điện trực tiếp cho Samsung Electronics Việt Nam Thái Nguyên ở tỉnh Thái Nguyên từ ngày 1-6-2026 có thể xem là một cột mốc đáng chú ý của ngành điện lực(***). Sau nhiều năm tranh luận, cơ chế mua bán điện trực tiếp (DPPA) cuối cùng đã đi từ chính sách trên giấy sang giao dịch thực tế.
Cần đổi cách nhìn về sụt lún và ngập lụt ở TP. Hồ Chí Minh

Cần đổi cách nhìn về sụt lún và ngập lụt ở TP. Hồ Chí Minh

Sụt lún và ngập lụt TP. Hồ Chí Minh đang chịu tác động đồng thời từ sụt lún mặt đất, mưa cực đoan, triều cường, nước biển dâng và đô thị hóa. Các chuyên gia đề xuất chuyển sang quan trắc, dự báo sớm và quản trị rủi ro bằng dữ liệu.
Tín dụng mở thêm dư địa, du lịch cần gì để giữ dòng tiền?

Tín dụng mở thêm dư địa, du lịch cần gì để giữ dòng tiền?

Quy định mới của Ngân hàng Nhà nước tạo thêm dư địa tín dụng cho khách sạn, khu nghỉ dưỡng và các dự án gắn với du lịch. Nhưng vốn chỉ là một mắt xích, hiệu quả cuối cùng phụ thuộc vào khả năng hình thành sản phẩm, kéo dài thời gian lưu trú và tăng mức chi tiêu của du khách.
Nhà nước mua lại dự án bất động sản: Định giá thế nào để không lãng phí ngân sách?

Nhà nước mua lại dự án bất động sản: Định giá thế nào để không lãng phí ngân sách?

Đề xuất Nhà nước mua lại những dự án nhà ở thương mại mà chủ đầu tư không còn khả năng thực hiện hoặc không thể chuyển nhượng đang mở thêm một hướng xử lý các dự án bất động tồn đọng. Nhưng khi Nhà nước trở thành bên mua, câu hỏi quan trọng không chỉ là mua dự án nào mà còn là mua với giá nào, dựa trên căn cứ nào và kiểm soát ra sao để không biến việc giải cứu tài sản đình trệ thành gánh nặng ngân sách.
Chủ sở hữu hưởng lợi: Khi “bức bình phong” che khuất người kiểm soát thực sự

Chủ sở hữu hưởng lợi: Khi “bức bình phong” che khuất người kiểm soát thực sự

Những lớp sở hữu, pháp nhân trung gian hay người đại diện có thể khiến việc nhận diện chủ sở hữu hưởng lợi (CSHHL) trở nên phức tạp, đặc biệt tại các doanh nghiệp FDI và tập đoàn có cấu trúc sở hữu nhiều tầng. Bài toán này không chỉ đặt ra trách nhiệm cho doanh nghiệp mà còn liên quan đến yêu cầu minh bạch, phòng chống rửa tiền và bảo vệ quyền lợi của chính người hưởng lợi cuối cùng.
Làm sạch mã số thuế: Đề xuất phân loại tình trạng  doanh nghiệp để xử lý phù hợp

Làm sạch mã số thuế: Đề xuất phân loại tình trạng doanh nghiệp để xử lý phù hợp

Chiến dịch làm sạch mã số thuế đang đặt ra yêu cầu hoàn thiện cơ chế xử lý đối với tình trạng thực tế cụ của doanh nghiệp đã ngừng hoạt động, bỏ địa chỉ kinh doanh hoặc còn tồn tại nghĩa vụ thuế trên hồ sơ.
Nhận diện chủ sở hữu hưởng lợi: Doanh nghiệp loay hoay xác định người đứng sau?

Nhận diện chủ sở hữu hưởng lợi: Doanh nghiệp loay hoay xác định người đứng sau?

Quy định về chủ sở hữu hưởng lợi được bổ sung, làm rõ tại Nghị định 296/2026/NĐ-CP, nhưng với doanh nghiệp có cấu trúc sở hữu nhiều tầng, sở hữu chéo hoặc có yếu tố vốn FDI, việc xác định cá nhân kiểm soát cuối cùng vẫn là bài toán không đơn giản.
Dự thảo Luật Nhà ở cần làm rõ chính sách cho thuê

Dự thảo Luật Nhà ở cần làm rõ chính sách cho thuê

Tại hội thảo góp ý hoàn thiện dự thảo Luật Nhà ở (sửa đổi), Chủ tịch Hiệp hội Tư vấn Xây dựng Việt Nam Nguyễn Thị Duyên kiến nghị cơ quan soạn thảo làm rõ các quy định về nhà ở cho thuê, trong đó có thời hạn cho thuê theo thiết kế công trình, khái niệm “thuê mua” và cơ chế quản lý đối với các dự án sử dụng nguồn vốn khác nhau.
bao-hiem-that-nghiep