Thứ ba 10/11/2026 08:06
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com

| Thông tư 156/2026/TT-BTC: Phí khai thác dữ liệu 300 đồng/trường, doanh nghiệp nhỏ chịu chi phí gì? |
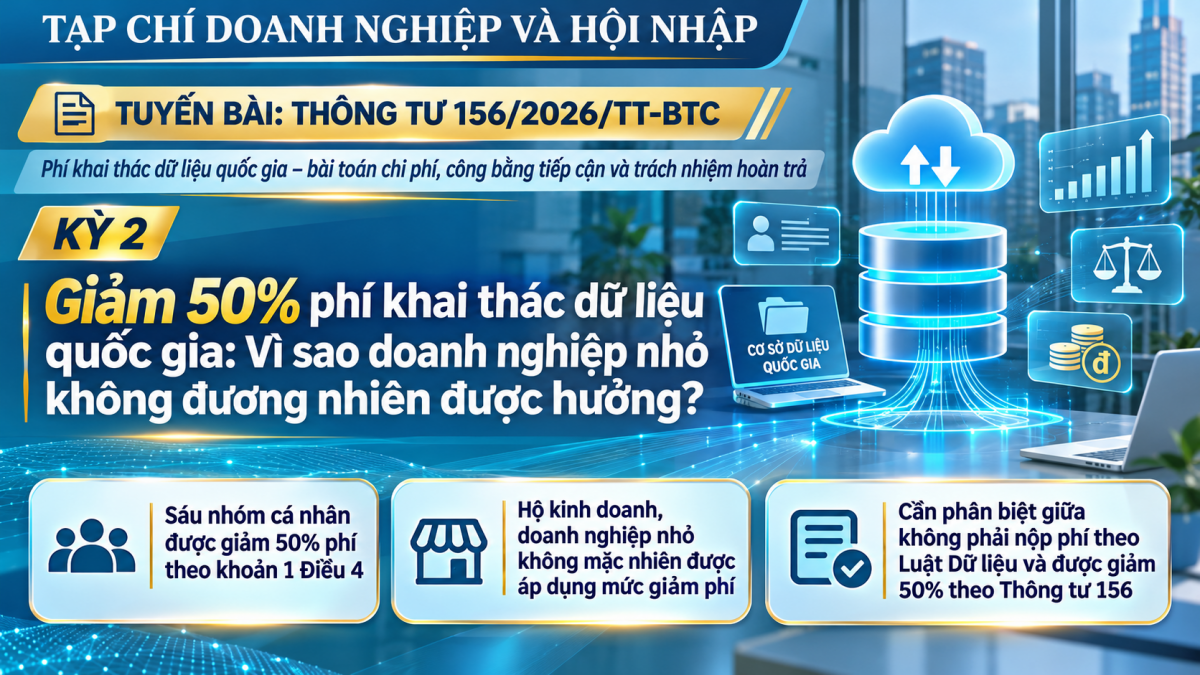
Thông tư 156/2026/TT-BTC quy định giảm 50% phí khai thác dữ liệu cho sáu nhóm cá nhân, nhưng không thiết lập ưu đãi tương tự chỉ dựa trên quy mô doanh nghiệp hoặc tư cách hộ kinh doanh. Chính sách đặt ra ranh giới cần hiểu đúng giữa hỗ trợ người thuộc diện ưu tiên và hỗ trợ hoạt động sản xuất, kinh doanh. Nếu nhầm lẫn hai loại đối tượng, người nộp phí có thể áp dụng sai mức thu, còn những doanh nghiệp nhỏ thực sự cần khai thác thông tin vẫn phải tính toán chi phí theo quy định chung.
Giảm 50% cho sáu nhóm cá nhân: Ưu đãi có giới hạn rõ ràng
Theo khoản 1 Điều 4 Thông tư 156, cá nhân khai thác và sử dụng thông tin trong Cơ sở dữ liệu tổng hợp quốc gia được giảm 50% mức phí tại Điều 3 nếu thuộc một trong sáu nhóm được xác định.
Cụ thể, điểm a dành cho trẻ em; điểm b dành cho cá nhân thuộc hộ nghèo; điểm c dành cho người cao tuổi; điểm d dành cho người khuyết tật; điểm đ dành cho người có công với cách mạng; điểm e dành cho đồng bào dân tộc thiểu số ở các xã có điều kiện kinh tế - xã hội đặc biệt khó khăn.
Việc xác định từng nhóm căn cứ pháp luật chuyên ngành tương ứng.
Với mức thu thông thường 300 đồng/trường dữ liệu trong giai đoạn từ 01/11/2026 đến hết năm 2028, mức sau giảm 50% là 150 đồng/trường. Từ năm 2029, mức sau giảm là 300 đồng/trường nếu quy định hiện hành không thay đổi.
Đáng chú ý, khoản 2 Điều 4 quy định người đồng thời thuộc từ hai nhóm ưu đãi trở lên cũng chỉ được giảm 50%.
Một người vừa cao tuổi vừa thuộc hộ nghèo không được cộng hai tỷ lệ giảm để miễn toàn bộ phí.
Thiết kế này tạo ra giới hạn thống nhất khi áp dụng. Tuy nhiên, hiệu quả thực tế còn phụ thuộc việc nhận diện đúng người thụ hưởng và thực hiện thủ tục thuận tiện.
Thông tư không tự quy định chi tiết trong Điều 4 một bộ hồ sơ chứng minh chung cho tất cả nhóm đối tượng. Vì vậy, không nên tự đặt thêm điều kiện giấy tờ như thể đó là nghĩa vụ được văn bản này trực tiếp ban hành.
 |
| Thông tư 156/2026/TT-BTC: Giảm 50% phí khai thác dữ liệu, hộ kinh doanh có được hưởng? |
Chủ hộ kinh doanh được giảm phí: Phải xem tư cách người yêu cầu
Khoản 1 Điều 2 Thông tư 156 xác định người nộp phí có thể là tổ chức hoặc cá nhân yêu cầu khai thác, sử dụng thông tin theo pháp luật.
Trong khi đó, khoản 1 Điều 4 dành chính sách giảm phí cho cá nhân thuộc các trường hợp được liệt kê.
Hai điều khoản này không đồng nghĩa mọi hộ kinh doanh đều được giảm phí; càng không có căn cứ để kết luận mọi doanh nghiệp siêu nhỏ hoặc doanh nghiệp nhỏ và vừa được hưởng mức giảm 50%.
Chẳng hạn, một chủ hộ kinh doanh là người cao tuổi có thể thuộc nhóm đối tượng quy định tại điểm c khoản 1 Điều 4. Nhưng trong một giao dịch cụ thể, cần xác định ai là chủ thể yêu cầu và nộp phí, cùng các điều kiện có liên quan.
Việc người đứng đầu doanh nghiệp thuộc nhóm ưu đãi cũng không tự làm phát sinh quyền giảm phí cho doanh nghiệp với tư cách tổ chức.
Ở chiều ngược lại, không nên khẳng định người có hoạt động kinh doanh sẽ mất quyền giảm phí khi họ yêu cầu khai thác thông tin với tư cách cá nhân và đáp ứng điều kiện pháp luật.
Đây là ranh giới cần được hướng dẫn nhất quán để tránh trường hợp hai yêu cầu có cùng bản chất lại được áp dụng mức thu khác nhau chỉ vì cách ghi thông tin người nộp.
Đối với chủ doanh nghiệp, cần tránh dùng tư cách ưu đãi của cá nhân để mặc nhiên tính giảm phí cho giao dịch của pháp nhân.
Đối với hộ kinh doanh, nên xác định rõ tư cách thực hiện yêu cầu, loại thông tin được khai thác và căn cứ ưu đãi trước khi thanh toán.
Công bằng tiếp cận dữ liệu không thể chỉ đo bằng mức giảm phí
Từ góc độ chính sách, giảm phí cho người thuộc diện ưu tiên là một hình thức hỗ trợ khả năng tiếp cận thông tin.
Tuy nhiên, giảm 50% tiền phí không đương nhiên giải quyết mọi rào cản.
Người cao tuổi hoặc người khuyết tật có thể cần thêm hỗ trợ trong quá trình thực hiện yêu cầu; một cá nhân ở địa bàn đặc biệt khó khăn có thể gặp hạn chế về điều kiện kết nối, xác thực hoặc tiếp nhận thông tin.
Đây là những khả năng cần được đánh giá trong thực tế, không phải kết luận từ Thông tư rằng hệ thống cung cấp dịch vụ đang có những bất cập đó.
Đối với doanh nghiệp nhỏ, câu hỏi công bằng lại nằm ở hướng khác: nếu không thuộc nhóm giảm phí, họ có thể giảm chi phí bằng việc khai thác dữ liệu của chính mình theo cơ chế không phải nộp phí hay không?
Khoản 2 Điều 38 Luật Dữ liệu số 60/2024/QH15 xác lập nguyên tắc tổ chức, cá nhân khai thác, sử dụng dữ liệu của mình trong phạm vi điều luật không phải nộp phí.
Như vậy, cần phân biệt rõ không phải nộp phí theo Luật Dữ liệu và được giảm 50% phí theo Thông tư 156.
Một người nộp phí không nên bị chuyển sang áp dụng giảm 50% nếu giao dịch của họ thuộc trường hợp pháp luật xác định không phải nộp phí.
Đây không chỉ là vấn đề tính tiền chính xác. Nó phản ánh yêu cầu bảo đảm quyền tiếp cận hợp pháp theo đúng tư cách chủ thể.
Chính sách ưu đãi phải được áp dụng đúng người, đúng giao dịch
Thông tư 156/2026/TT-BTC quy định cụ thể sáu nhóm cá nhân được giảm 50% phí và không cho phép cộng dồn tỷ lệ ưu đãi.
Đối với doanh nghiệp nhỏ, hộ kinh doanh, cần tránh hiểu rằng quy mô kinh doanh nhỏ là căn cứ tự động được giảm phí.
Ngược lại, chủ hộ thuộc diện ưu đãi cần xác định đúng tư cách người yêu cầu thay vì mặc nhiên từ bỏ quyền lợi của mình.
Công bằng tiếp cận dữ liệu không chỉ là có chính sách giảm phí. Điều quan trọng hơn là không thu phí đối với giao dịch thuộc diện miễn nghĩa vụ nộp theo luật, áp dụng đúng mức giảm và tạo điều kiện để người thụ hưởng thực hiện quyền của mình.
| Đón đọc kỳ 3: Thông tư 156/2026/TT-BTC: Đã nộp phí khai thác dữ liệu nhưng không nhận đủ, được hoàn tiền thế nào? |