Thứ tư 07/10/2026 08:54
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com

| Nghị định 359/2026/NĐ-CP: Khi xử lý nợ xấu không còn dừng ở “bán nợ” Nghị định 359/2026/NĐ-CP: Tài sản đảm bảo bước vào “đường ray” xử lý nhanh – doanh nghiệp còn bao nhiêu dư địa thương lượng |
Nghị định 359/2026/NĐ-CP sẽ có hiệu lực từ 06/11/2026 không chỉ tác động tới khách hàng vay. Phía sau mỗi khoản nợ được bán là một bài toán kế toán, thanh khoản và vốn của tổ chức tín dụng. Đây chính là nơi Nghị định cho thấy mục tiêu kép: xử lý nợ xấu nhưng tránh tạo cú sốc đột ngột lên hệ thống ngân hàng.
 |
| Nghị định 359/2026/NĐ-CP: “Trải” lỗ 5 năm, trái phiếu 0% và thị trường nợ xấu – ai được giảm áp lực, ai minh bạch hơn? |
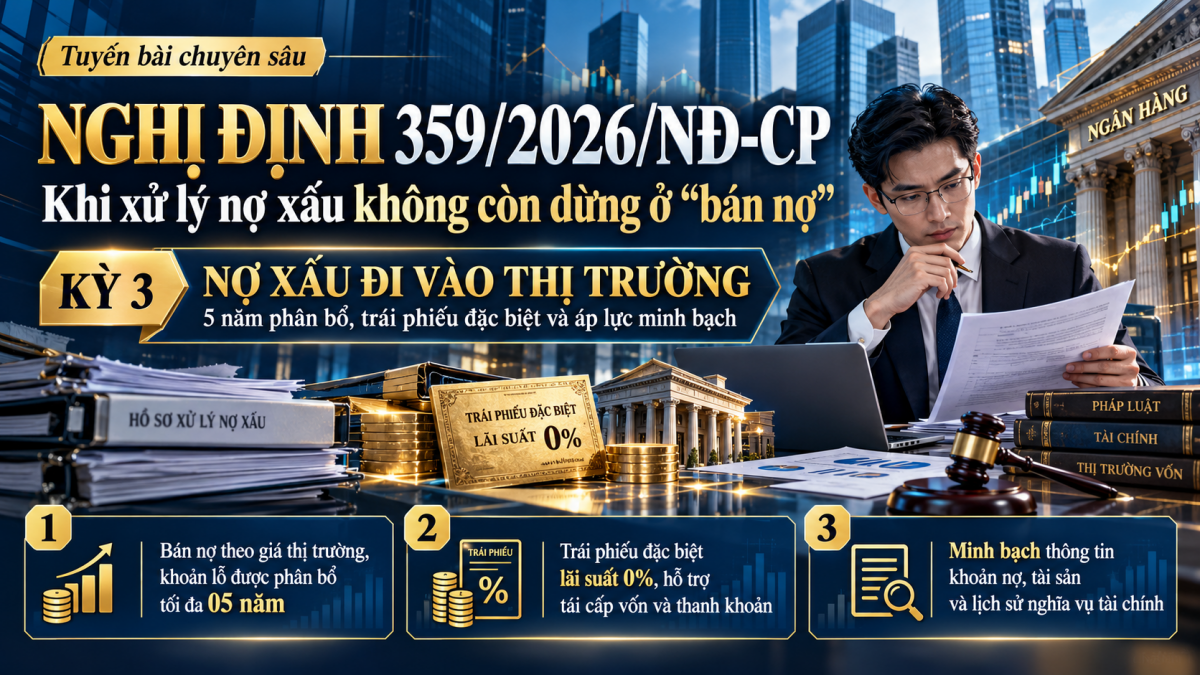
Khoản lỗ từ bán nợ có thể được phân bổ tối đa 5 năm
Khoản 2 Điều 13 quy định VAMC mua nợ của tổ chức tín dụng, chi nhánh ngân hàng nước ngoài theo giá trị thị trường trên cơ sở thỏa thuận và đánh giá lại khoản nợ.
Nếu việc bán nợ khiến tổ chức tín dụng bị lỗ trong năm tài chính, hoặc nếu hạch toán ngay toàn bộ chênh lệch sẽ dẫn tới lỗ, phần chênh lệch được đưa vào chi phí chờ phân bổ.
Điểm c khoản 2 Điều 13 cho phép thời gian phân bổ tối đa 05 năm từ thời điểm bán nợ; tổ chức tín dụng được chủ động quyết định mức phân bổ từng năm trong giới hạn Nghị định quy định.
Về bản chất, khoản lỗ không biến mất. Nó chỉ không phải “rơi” toàn bộ vào một năm tài chính.
Chính sách này có thể giúp ngân hàng mạnh dạn làm sạch bảng cân đối sớm hơn. Nhưng với nhà đầu tư và doanh nghiệp gửi tiền, điều cần nhìn không chỉ là lợi nhuận hiện tại mà còn là lượng chi phí xử lý nợ đang được phân bổ trong tương lai.
Trái phiếu 0% nhưng vẫn có giá trị về thanh khoản
Theo điểm c khoản 1 Điều 14, trái phiếu đặc biệt do VAMC phát hành có lãi suất 0%, thời hạn tối đa 05 năm; với tổ chức tín dụng đang tái cơ cấu hoặc gặp khó khăn tài chính, thời hạn có thể kéo dài tới 10 năm.
Giá trị của công cụ này không nằm ở tiền lãi. Điểm d khoản 1 Điều 14 cho phép tổ chức tín dụng dùng trái phiếu đặc biệt để vay tái cấp vốn từ Ngân hàng Nhà nước.
Khoản 3 Điều 16 còn quy định trái phiếu VAMC phát hành để mua nợ theo giá trị thị trường có thể được sử dụng tham gia nghiệp vụ thị trường mở và tái cấp vốn.
Nhìn từ hệ thống, đây là một “cầu nối thanh khoản”: nợ xấu được chuyển sang cơ chế xử lý riêng nhưng ngân hàng không hoàn toàn mất khả năng tiếp cận nguồn vốn phục vụ hoạt động tín dụng.
Với SME, tác động chỉ mang tính gián tiếp. Bảng cân đối ngân hàng lành mạnh hơn có thể tạo thêm dư địa cho vay, nhưng không có nghĩa một doanh nghiệp có hồ sơ yếu sẽ tự động được nới chuẩn tín dụng.
Muốn hình thành thị trường nợ xấu, thông tin phải đủ để định giá
Điều 23 yêu cầu VAMC công khai báo cáo tài chính đã được kiểm toán độc lập hằng năm; quy trình, phương pháp định giá nợ và tài sản; quy trình bán nợ, tài sản và thông tin bán nợ, tài sản.
Khoản 2 Điều 23 còn yêu cầu cung cấp cho bên mua những thông tin cần thiết về khoản nợ và tài sản dự kiến bán.
Nhưng minh bạch của VAMC không thể bù cho dữ liệu sai từ doanh nghiệp. Khoản 3 Điều 31 yêu cầu khách hàng vay cung cấp đầy đủ, kịp thời thông tin và chịu trách nhiệm về tính chính xác; điểm a khoản 3 Điều 30 đặt nghĩa vụ tương tự lên tổ chức bán nợ.
Điều này đặc biệt quan trọng trong M&A. Một doanh nghiệp từng có khoản nợ được bán sang VAMC cần đưa lịch sử nợ, tài sản bảo đảm, tranh chấp và phương án xử lý vào hồ sơ thẩm định. “Đã bán nợ” không đồng nghĩa nghĩa vụ kinh tế đã biến mất.
Nghị định 359 tạo một cấu trúc trong đó ngân hàng được giảm cú sốc kế toán, hệ thống có thêm công cụ thanh khoản, còn thị trường nợ xấu phải tiến tới minh bạch hơn. Nhưng cuối cùng, không công cụ tài chính nào thay thế được chất lượng thực của khoản vay. Với doanh nghiệp, khả năng tiếp cận vốn sau tái cấu trúc vẫn quay về ba biến số quen thuộc: dòng tiền, tài sản và mức độ minh bạch của hồ sơ.