Thứ ba 06/10/2026 14:02
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com

| Nghị định 359/2026/NĐ-CP: Khi xử lý nợ xấu không còn dừng ở “bán nợ” |
Nếu Kỳ 1 cho thấy “cửa phục hồi”, thì Nghị định 359 cũng thiết kế một mặt khác rất rõ: khi cơ hội tái cấu trúc không còn, tài sản bảo đảm có thể bước vào quy trình xử lý với tốc độ nhanh hơn nhiều doanh nghiệp hình dung.
Chủ nợ thay đổi, quyền đối với tài sản không bị đứt gãy
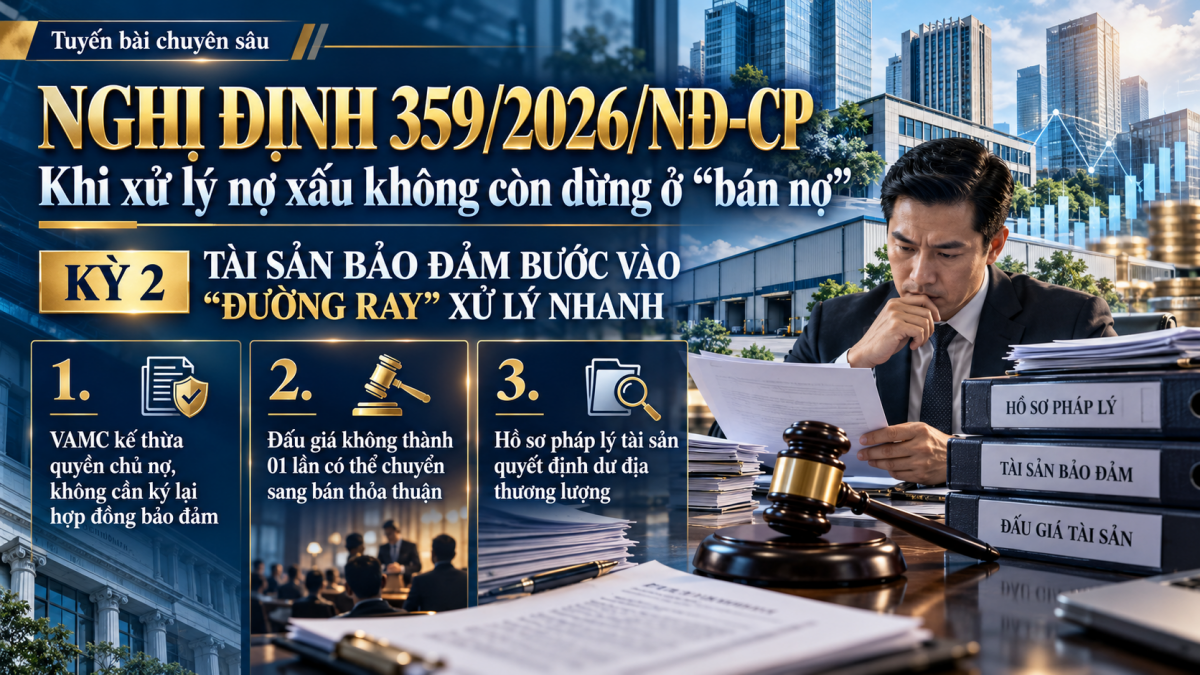
Theo điểm g khoản 1 Điều 12, khi mua nợ xấu, VAMC trở thành bên nhận bảo đảm và có thể đăng ký biện pháp bảo đảm dựa trên hợp đồng mua bán nợ mà không phải ký lại hợp đồng bảo đảm với bên bảo đảm.
Điểm m khoản 1 Điều 12 còn cho phép VAMC kế thừa quyền và nghĩa vụ chủ nợ của tổ chức bán nợ, bao gồm cả quyền, nghĩa vụ trong tố tụng và thi hành án. Điểm n khoản 1 Điều 12 tiếp tục khẳng định VAMC không phải đăng ký thay đổi bên nhận bảo đảm trong hợp đồng đã đăng ký khi mua lại khoản nợ.
Với doanh nghiệp, thông điệp rất rõ: khoản nợ được chuyển từ ngân hàng sang VAMC không tạo ra một “khoảng nghỉ pháp lý” cho bên vay.
Vì vậy, chiến lược trì hoãn dựa trên kỳ vọng rằng đổi chủ nợ sẽ khiến hồ sơ thế chấp phải làm lại từ đầu là một lựa chọn rủi ro.
 |
| Nghị định 359/2026/NĐ-CP: Tài sản đảm bảo bước vào “đường ray” xử lý nhanh – doanh nghiệp còn bao nhiêu dư địa thương lượng |
Một lần đấu giá không thành, quyền chủ động của doanh nghiệp có thể giảm nhanh
Khoản 2 Điều 20 quy định khi không có thỏa thuận khác, tài sản bảo đảm được xử lý thông qua bán đấu giá bởi tổ chức đấu giá chuyên nghiệp hoặc do VAMC tổ chức.
Nhưng điểm đáng chú ý nằm tại khoản 3 Điều 20: sau 01 lần đấu giá không thành, VAMC có thể tiếp tục đấu giá hoặc chuyển sang bán tài sản bằng thỏa thuận trực tiếp với bên mua, đồng thời thông báo cho bên bảo đảm.
Khoản 4 Điều 20 còn quy định, sau khi thu giữ hoặc tiếp nhận tài sản, VAMC có quyền bán đấu giá mà không cần sự đồng ý của bên bảo đảm; việc bán phải được thông báo bằng văn bản cho chủ sở hữu tài sản không muộn hơn 10 ngày làm việc trước ngày đấu giá.
Với chủ doanh nghiệp, 10 ngày làm việc là khoảng thời gian rất ngắn để xoay vốn, tìm người mua chiến lược, hoàn thiện giấy tờ đất hoặc đàm phán phương án tái cấu trúc.
Vì vậy, “đường lui” phải được chuẩn bị trước. Khi doanh nghiệp đã biết dòng tiền không đủ trả nợ, việc chủ động đề xuất bán tài sản, chuyển nhượng dự án hoặc tìm nhà đầu tư thường có khả năng bảo toàn giá trị tốt hơn chờ đến giai đoạn xử lý cưỡng bức.
Hồ sơ pháp lý của tài sản chính là sức mạnh thương lượng
Khoản 5 và khoản 6 Điều 20 đặt kết quả đấu giá và hợp đồng bán tài sản làm căn cứ để xác định nghĩa vụ tài chính, công chứng, chứng thực và thực hiện chuyển quyền sở hữu, quyền sử dụng.
Nghị định đồng thời thiết lập một cơ chế phối hợp rộng: Điều 27 liên quan thủ tục đất đai; Điều 28 liên quan dự án bất động sản; Điều 29 yêu cầu chính quyền địa phương, cơ quan công an, thuế và các cơ quan có liên quan phối hợp xử lý, chuyển quyền tài sản.
Đây là điểm doanh nghiệp nên nhìn dưới góc độ giá trị tài sản. Một nhà xưởng có giá trị thị trường cao nhưng thiếu giấy phép xây dựng, một dự án chưa hoàn tất thủ tục đất đai hoặc tài sản có tranh chấp sẽ khó đạt giá trị tối ưu khi buộc phải bán.
Đối với hộ kinh doanh, rủi ro còn nhạy cảm hơn khi tài sản của gia đình hoặc người thân được dùng để bảo đảm khoản vay. Điều 32 yêu cầu bên bảo đảm thực hiện nghĩa vụ, cung cấp thông tin, thu xếp vốn và bàn giao tài sản theo thỏa thuận và pháp luật.
Nghị định 359/2026/NĐ-CP sẽ có hiệu lực từ 06/11/2026 khiến tài sản bảo đảm bước vào một cơ chế xử lý có tính liên tục cao hơn: đổi chủ nợ không làm mất hiệu lực bảo đảm, một lần đấu giá không thành chưa chắc kéo dài quy trình và 10 ngày thông báo có thể là khoảng thời gian cuối cùng trước khi tài sản được đưa ra thị trường. Với doanh nghiệp, quản trị tài sản bảo đảm vì thế phải bắt đầu từ lúc ký hợp đồng tín dụng, không phải khi khoản vay đã thành nợ xấu.
| Đón đọc kỳ 3: Nghị định 359/2026/NĐ-CP: “Trải” lỗ 5 năm, trái phiếu 0% và thị trường nợ xấu – ai được giảm áp lực, ai minh bạch hơn? |