Thứ năm 19/11/2026 13:02
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com

| Nghị định 357/2026/NĐ-CP: Khi tiền thoái vốn được đặt lại trong”đường ống” ngân sách |
Phần đáng chú ý nhất của Nghị định 357 đối với khu vực doanh nghiệp không còn hoàn toàn thuộc Nhà nước nằm ở Chương III. Đây là nơi các khoản phải thu cũ của Quỹ Hỗ trợ sắp xếp và phát triển doanh nghiệp được rà soát lại và chuyển vào cơ chế quản lý thu ngân sách.
Một pháp nhân đã tư nhân hóa nhiều năm không đồng nghĩa mọi nghĩa vụ từ thời còn vốn nhà nước đã tự động biến mất.
 |
| Nghị định 357/2026/NĐ-CP: “Nợ cũ” sau cổ phần hóa – 0,03%/ngày có thể biến hồ sơ lịch sử thành rủi ro M&A |
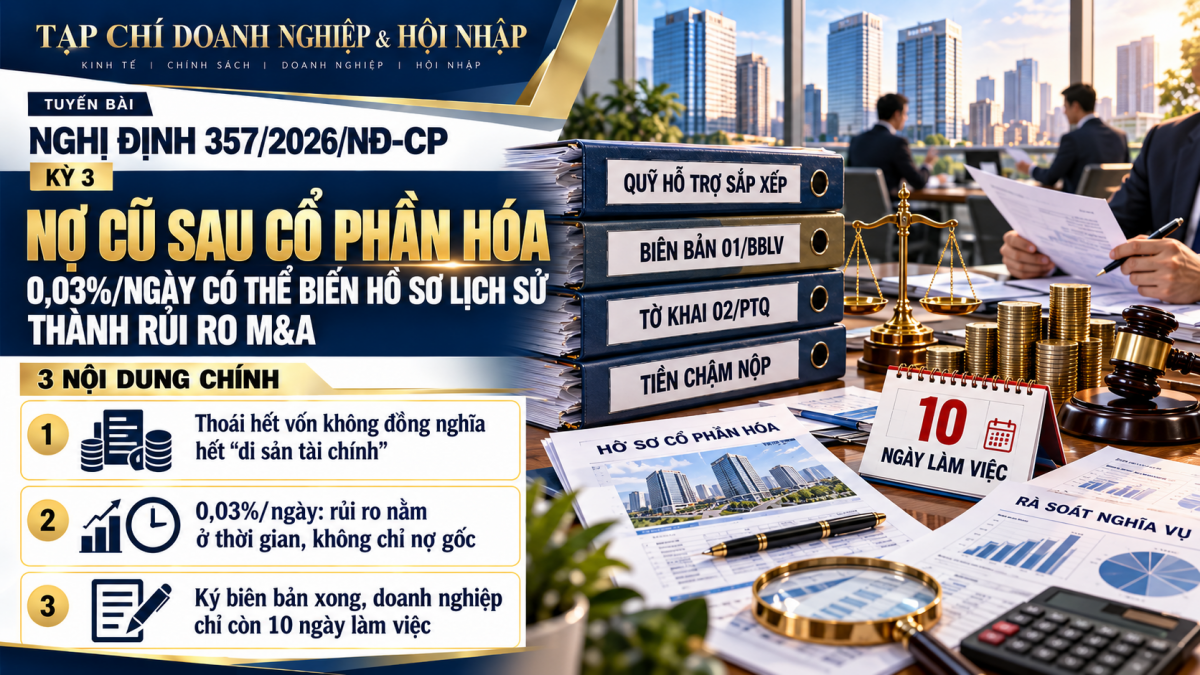
Thoái hết vốn không đồng nghĩa hết “di sản tài chính”
Điều 11 liệt kê hàng loạt khoản phải thu: tiền từ chuyển đổi sở hữu, chuyển nhượng vốn nhà nước, cổ tức và lợi nhuận được chia, chênh lệch vốn chủ sở hữu lớn hơn vốn điều lệ, các khoản liên quan cổ phần bán cho người lao động và các tài sản khác của Quỹ.
Đáng chú ý hơn, Điều 12 và Điều 13 đặt trách nhiệm rà soát cả đối với những doanh nghiệp đã chuyển giao về SCIC, kể cả trường hợp cơ quan đại diện chủ sở hữu hoặc SCIC đã thoái hết vốn.
Đây là điểm các giao dịch M&A cần đặc biệt lưu tâm. Một nhà đầu tư mua một doanh nghiệp hiện tại 100% vốn tư nhân vẫn có thể mua cùng một “di sản nghĩa vụ” phát sinh từ quá trình cổ phần hóa nhiều năm trước.
Vì vậy, kiểm tra pháp lý trước M&A không nên chỉ dừng ở nợ thuế, bảo hiểm, ngân hàng và tranh chấp. Với doanh nghiệp có lịch sử vốn nhà nước, hồ sơ cổ phần hóa, quyết toán, các khoản phải nộp Quỹ và biên bản với cơ quan đại diện chủ sở hữu cần trở thành một nhóm kiểm tra độc lập.
0,03%/ngày: rủi ro nằm ở thời gian, không chỉ số nợ gốc
Điểm a khoản 1 Điều 14 quy định mức tiền chậm nộp là 0,03%/ngày tính trên số tiền nợ gốc. Thời gian được tính liên tục từ ngày tiếp theo ngày hết hạn nộp đến ngày liền kề trước ngày khoản tiền được nộp vào Quỹ hoặc ngân sách nhà nước.
Đây không phải lãi kép, nhưng với khoản nợ lớn tồn tại nhiều năm, con số có thể trở nên đáng kể.
Nghị định cũng thiết kế các trường hợp không tính chậm nộp tại khoản 3 Điều 14. Đồng thời, khoản 3 và khoản 4 Điều 17 giữ nguyên kết quả đối với tiền chậm nộp đã được thanh tra, Kiểm toán nhà nước xác định hoặc trường hợp đã được cơ quan có thẩm quyền miễn trước ngày Nghị định có hiệu lực.
Điều đó có nghĩa doanh nghiệp không nên tự động lấy nợ gốc nhân 0,03% với toàn bộ số ngày lịch sử. Trước hết phải phục dựng hồ sơ và xác định đúng giai đoạn được tính, giai đoạn được loại trừ và những quyết định đã có giá trị pháp lý.
Ký biên bản xong, doanh nghiệp chỉ còn 10 ngày làm việc
Mẫu 01/BBLV cho thấy biên bản rà soát không ghi một con số tổng chung chung mà phân tách nợ gốc, tiền chậm nộp và tổng số phải thu theo từng nhóm nghĩa vụ.
Sau mốc này, áp lực thời gian tăng rất nhanh. Khoản 2 Điều 15 quy định trong 10 ngày làm việc kể từ ngày ký Biên bản làm việc, doanh nghiệp còn số phải thu về Quỹ phải khai, nộp vào ngân sách theo Mẫu 02/PTQ.
Mẫu 02/PTQ còn tách riêng chỉ tiêu “phải thu từ tiền chậm nộp” và yêu cầu người nộp thuế hoặc đại diện hợp pháp cam đoan về tính đúng đắn của số liệu.…
Vì vậy, thời điểm phù hợp để tìm lại hồ sơ không phải ngày cơ quan chủ sở hữu mời doanh nghiệp đến ký biên bản. Việc rà soát nên bắt đầu trước 01/11/2026, đặc biệt với công ty đã qua nhiều lần thay đổi cổ đông, sáp nhập hoặc thay đổi bộ máy kế toán.
Hộ kinh doanh thông thường không thuộc nhóm nghĩa vụ này. Nhưng doanh nhân mua lại doanh nghiệp từng có vốn nhà nước cần coi lịch sử cổ phần hóa là một nội dung định giá rủi ro, bởi một nghĩa vụ ngân sách chưa được phản ánh có thể trực tiếp làm thay đổi giá trị giao dịch.
Chương III của Nghị định 357 biến những khoản phải thu tưởng như nằm lại trong quá khứ thành nghĩa vụ có quy trình rà soát, biểu mẫu, tiền chậm nộp và thời hạn kê khai cụ thể. Với doanh nghiệp từng có vốn nhà nước, “di sản tài chính” cần được xử lý trước khi trở thành vấn đề của cơ quan thuế hoặc biến thành tranh chấp trong M&A. Đến lúc Mẫu 01/BBLV được ký, 10 ngày làm việc là khoảng thời gian quá ngắn để bắt đầu đi tìm những chứng từ của mười năm trước.