Thứ tư 18/11/2026 08:06
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com

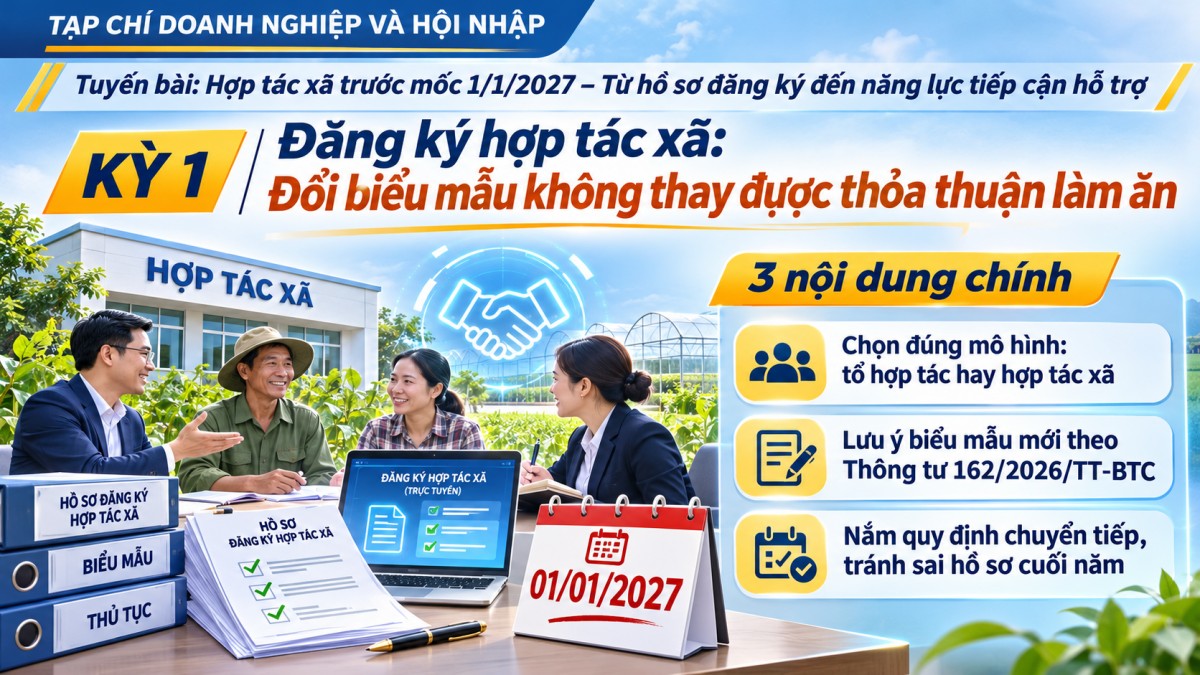
| Thông tư 162/2026/TT-BTC: Đăng ký hợp tác xã từ 1/1/2027, dùng biểu mẫu nào? |
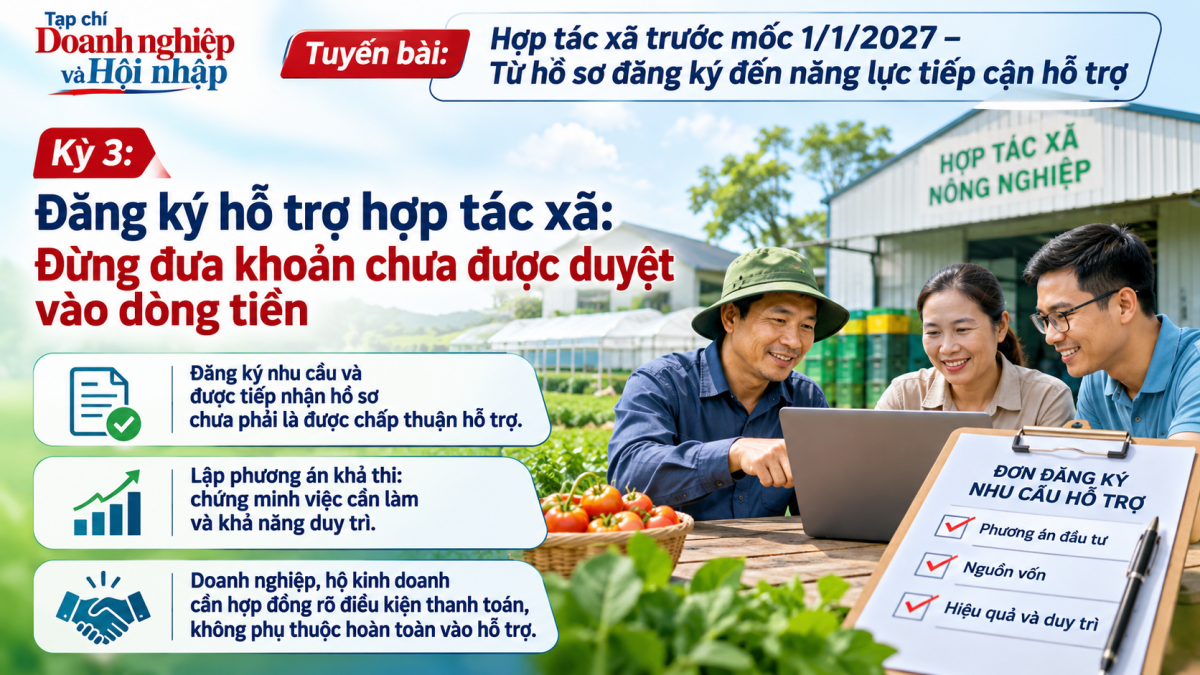
Một hợp tác xã muốn đầu tư khâu sơ chế có thể phải đặt cọc thiết bị, bố trí mặt bằng và cam kết với các hộ cung ứng nguyên liệu. Nếu phương án chỉ cân đối được khi có tiền hỗ trợ, việc xuống tiền ngay sau khi hồ sơ được tiếp nhận có thể khiến hợp tác xã thiếu vốn giữa chừng. Hai mẫu tại Phụ lục IV của Thông tư 162/2026/TT-BTC làm rõ một ranh giới quan trọng: đăng ký nhu cầu và được tiếp nhận hồ sơ chưa phải là được chấp thuận hỗ trợ.
 |
| Hỗ trợ hợp tác xã: Hồ sơ được tiếp nhận, đã có thể tính vào nguồn vốn? |
Có giấy tiếp nhận, chưa có căn cứ ghi nhận khoản hỗ trợ
Khoản 4 Điều 4 Thông tư 162 dẫn chiếu Phụ lục IV về biểu mẫu đăng ký và thông báo hỗ trợ. Mẫu số 1 là Đơn đăng ký nhu cầu hỗ trợ, gửi UBND xã, phường hoặc đặc khu theo mẫu. Mẫu số 2 là Thông báo tiếp nhận hồ sơ đăng ký nhu cầu hỗ trợ. Tên gọi và chức năng của hai mẫu cần được giữ chính xác: thông báo tiếp nhận không phải quyết định phê duyệt, cũng không xác định số tiền hay thời điểm giải ngân.
Điều đó đặc biệt quan trọng với hợp tác xã nhỏ, nơi khoản đặt cọc thiết bị có thể chiếm một phần đáng kể vốn lưu động. Thông tư ban hành biểu mẫu, không tự tạo thêm quyền hưởng hỗ trợ cho mọi đơn vị nộp đơn. Luật Hợp tác xã số 17/2023/QH15 là căn cứ nền tảng về chính sách phát triển kinh tế tập thể; điều kiện, nội dung và mức hỗ trợ phải đối chiếu với quy định áp dụng cho chính sách cụ thể. Khi lập phương án tài chính, khoản chưa được chấp thuận nên nằm ở kịch bản có hỗ trợ, không đưa vào nguồn vốn chắc chắn.
Từ nhu cầu đến dự án: Chứng minh được việc cần làm và khả năng duy trì
Mẫu số 1 Phụ lục IV yêu cầu thông tin về đăng ký, người đại diện, số lượng thành viên và lao động; với hợp tác xã, liên hiệp hợp tác xã còn có các trường về tỷ lệ giá trị giao dịch nội bộ và tỷ lệ trích lập quỹ chung. Đây là các trường thông tin của mẫu, không nên biến chúng thành một bộ ngưỡng xét duyệt chung cho mọi chính sách. Giá trị thực tiễn là buộc người lập hồ sơ đối chiếu đề xuất hỗ trợ với hoạt động và số liệu của chính đơn vị mình.
Chẳng hạn, thay vì chỉ nêu “cần máy sơ chế”, hợp tác xã có thể chuẩn bị phương án cho thấy lượng nguyên liệu dự kiến, số thành viên sử dụng thiết bị, chi phí vận hành và người chịu trách nhiệm bảo dưỡng. Nếu chưa có hỗ trợ, đơn vị có thể xem xét triển khai theo giai đoạn hoặc thuê công suất. Đây là lựa chọn quản trị vốn, không phải điều kiện bổ sung do thông tư đặt ra.
Với hộ kinh doanh cung ứng nguyên liệu và doanh nghiệp nhỏ bán thiết bị hoặc bao tiêu sản phẩm, điều cần đàm phán là hợp đồng có phụ thuộc vào nguồn hỗ trợ hay không. Nếu có, nên làm rõ thời điểm phát sinh nghĩa vụ đặt cọc, bàn giao và thanh toán. Không nên mặc định đối tác, nhà cung cấp hay từng hộ thành viên là người trực tiếp được hưởng khoản hỗ trợ chỉ vì tham gia phương án của hợp tác xã; Điều 1, Điều 2 và khoản 4 Điều 4 xác định phạm vi và chủ thể gắn với các biểu mẫu này.
Đăng ký hỗ trợ mở đầu quá trình xem xét, không thay cho quyết định phê duyệt. Hợp tác xã nên chuẩn bị số liệu có thể đối chiếu, phương án vận hành sau đầu tư và kịch bản vốn nếu hỗ trợ không đến đúng thời điểm dự kiến. Với hộ kinh doanh và doanh nghiệp liên kết, một hợp đồng phân định rõ điều kiện thanh toán có giá trị hơn lời hứa về khoản hỗ trợ chưa được xác nhận.