Thứ hai 16/11/2026 13:56
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com

Chính phủ vừa ban hành Nghị định số 404/2026/NĐ-CP quy định cơ chế hoạt động và cơ chế tài chính doanh nghiệp quân đội, trong đó đáng chú ý là việc mở thêm dư địa đầu tư các dự án công nghệ chiến lược, cho phép tiếp nhận kinh phí từ ngân sách để thực hiện nhiệm vụ được giao và thiết lập cơ chế đầu tư mạo hiểm riêng đối với Tập đoàn Công nghiệp - Viễn thông Quân đội (Viettel).
Nghị định áp dụng đối với các doanh nghiệp trực tiếp phục vụ quốc phòng, an ninh; doanh nghiệp kết hợp kinh tế với quốc phòng, an ninh; Viettel gồm công ty mẹ và các công ty con; cùng các doanh nghiệp khác được Bộ trưởng Bộ Quốc phòng giao nhiệm vụ quân sự, quốc phòng.
Mở rộng không gian đầu tư vào công nghệ chiến lược
Một trong những điểm đáng chú ý của Nghị định là cơ chế đầu tư dành cho doanh nghiệp trực tiếp phục vụ quốc phòng, an ninh.
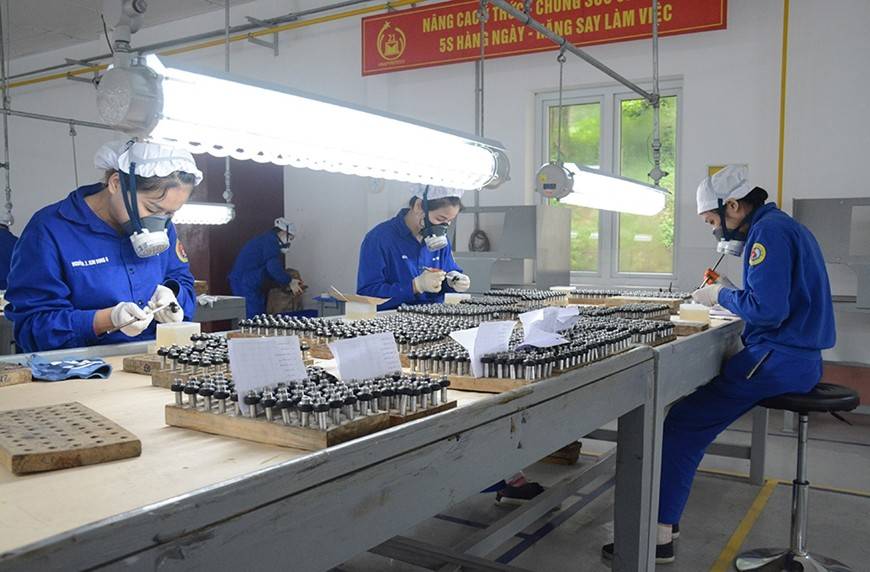 |
| Hoạt động sản xuất tại Nhà máy Z121 - Ảnh: Bảo Linh/ https://www.qdnd.vn |
Theo quy định mới, doanh nghiệp có thể được ưu tiên chỉ định làm nhà đầu tư, tiếp nhận triển khai, vận hành hoặc tham gia các dự án phù hợp với chiến lược phát triển và nhiệm vụ được cấp có thẩm quyền giao. Phạm vi không chỉ giới hạn ở các dự án tại vị trí trọng yếu về quốc phòng, dự án quan trọng quốc gia gắn với bảo đảm chủ quyền lãnh thổ, mà còn bao gồm dự án phát triển khoa học - công nghệ, đổi mới sáng tạo và chuyển đổi số gắn với công nghệ lõi, công nghệ chiến lược và sản phẩm công nghệ chiến lược.
Nghị định cũng mở cơ chế tài chính cho giai đoạn chuẩn bị dự án. Doanh nghiệp được tiếp nhận một phần hoặc toàn bộ kinh phí từ ngân sách Nhà nước để thực hiện dự án đầu tư theo nhiệm vụ được giao.
Đối với dự án phục vụ nhiệm vụ quân sự, quốc phòng hoặc dự án đầu tư công nghệ thuộc Danh mục công nghệ chiến lược và Danh mục sản phẩm công nghệ chiến lược, doanh nghiệp có thể được phép thực hiện hợp đồng chuyển giao công nghệ từ nước ngoài trước khi dự án được cấp có thẩm quyền quyết định đầu tư.
Các chi phí thực tế phát sinh trực tiếp cho dự án trước khi có quyết định hoặc chấp thuận chủ trương đầu tư, nếu có đầy đủ hồ sơ, chứng từ theo quy định, được tính vào chi phí thực hiện dự án. Trường hợp nhiệm vụ đã được giao nhưng dự án sau đó không được phê duyệt hoặc phải dừng triển khai, những khoản chi đáp ứng điều kiện của pháp luật về thuế có thể được xác định là chi phí được trừ khi tính thu nhập chịu thuế thu nhập doanh nghiệp.
Cơ chế này tạo thêm dư địa cho các dự án có chu kỳ nghiên cứu dài, mức độ rủi ro cao và cần tiếp cận công nghệ từ sớm, nhất là trong những lĩnh vực mà yêu cầu về quốc phòng, an ninh và công nghệ lõi có sự gắn kết chặt chẽ.
Tách rõ chi phí quốc phòng khỏi hoạt động kinh doanh
Một điểm khác của cơ chế tài chính doanh nghiệp quân đội là việc phân định rõ hơn phần chi phí thực hiện nhiệm vụ quốc phòng với hoạt động sản xuất, kinh doanh thông thường.
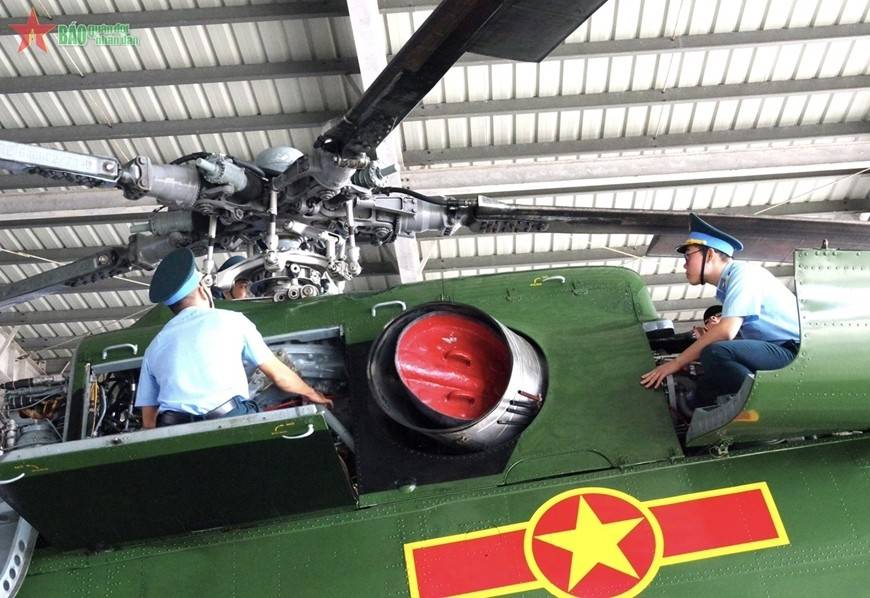 |
| Kiểm kê tài sản công là máy bay tại Trung đoàn 915, Trường Sĩ quan Không quân, Quân chủng Phòng không-Không quân - Ảnh minh họa: qdnd.vn |
Ngân sách Nhà nước được sử dụng để bảo đảm chi thường xuyên cho quân số thực hiện nhiệm vụ quân sự, quốc phòng nhưng không tham gia hoạt động sản xuất, kinh doanh; hỗ trợ xây dựng hạ tầng kỹ thuật, giao thông, dân sinh và nhà ở tại các khu kinh tế - quốc phòng; đồng thời hỗ trợ kinh phí thu hút lao động đến làm việc tại các địa bàn trọng yếu về quốc phòng.
Đối với tài sản lưỡng dụng và tài sản phục vụ nhiệm vụ quân sự, quốc phòng, ngân sách có thể hỗ trợ chi phí quản lý, vận hành và bảo vệ. Nếu mức hỗ trợ không đủ bù đắp chi phí thực tế, phần chênh lệch được tính vào chi phí được trừ khi xác định thu nhập chịu thuế thu nhập doanh nghiệp, đồng thời được loại trừ khi đánh giá, xếp loại doanh nghiệp.
Nghị định còn quy định toàn bộ kinh phí doanh nghiệp nhận từ ngân sách để thực hiện nhiệm vụ hoặc công việc cụ thể theo cơ chế của cấp có thẩm quyền có thể được xác định là nguồn bổ sung vốn điều lệ, trừ trường hợp pháp luật có quy định khác. Doanh nghiệp thực hiện nhiệm vụ quân sự, quốc phòng cũng được tạm ứng vốn từ ngân sách trong phạm vi dự toán được giao.
Đáng chú ý, doanh nghiệp nhà nước do Bộ Quốc phòng làm cơ quan đại diện chủ sở hữu không phải thực hiện biện pháp bảo đảm nghĩa vụ hoàn trả tiền tạm ứng và nghĩa vụ bảo hành đối với Bộ Quốc phòng.
Các cơ chế này phản ánh đặc thù của doanh nghiệp quốc phòng, nơi hiệu quả hoạt động không thể chỉ đo bằng lợi nhuận, mà còn gắn với yêu cầu duy trì năng lực, nhân lực và tài sản phục vụ các nhiệm vụ quân sự, quốc phòng.
Viettel có thêm dư địa đầu tư mạo hiểm
Ngoài các chính sách chung, Nghị định 404/2026/NĐ-CP dành một số cơ chế riêng cho Viettel, nổi bật là đầu tư mạo hiểm.
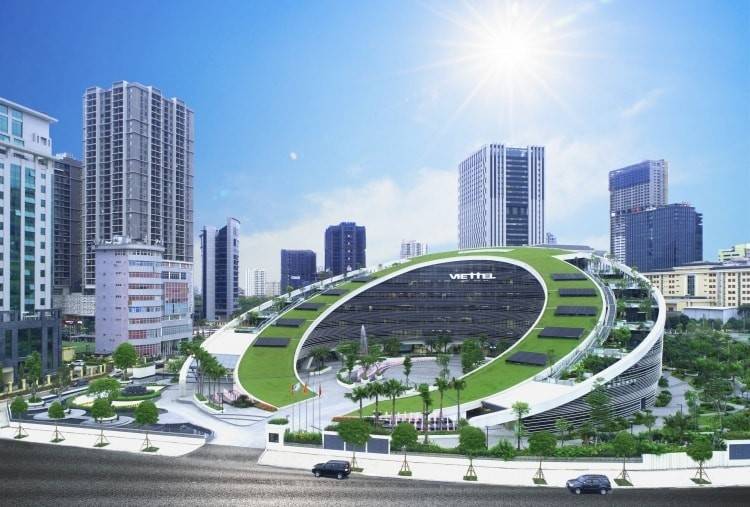 |
| Tòa nhà trụ sở của Tập đoàn Công nghiệp – Viễn thông Quân đội tại lô D26 khu đô thị mới Cầu Giấy (Hà Nội) - Ảnh: https://ntc.com.vn |
Theo đó, Công ty mẹ - Tập đoàn Viettel và các công ty con được sử dụng Quỹ phát triển khoa học và công nghệ của doanh nghiệp, với mức tối đa tương đương 5% thu nhập tính thuế hằng năm, để thực hiện các hoạt động đầu tư theo Luật Khoa học, công nghệ và đổi mới sáng tạo; góp vốn vào Quỹ đầu tư mạo hiểm quốc gia, Quỹ đầu tư mạo hiểm địa phương; hoặc thành lập, cùng góp vốn thành lập doanh nghiệp để triển khai hoạt động đầu tư mạo hiểm.
Phạm vi đầu tư có thể bao gồm góp vốn thành lập doanh nghiệp, mua cổ phần, phần vốn góp, đầu tư tài chính vào doanh nghiệp hoặc dự án khởi nghiệp sáng tạo, cũng như tham gia các quỹ đầu tư mạo hiểm và quỹ đầu tư khởi nghiệp sáng tạo. Doanh nghiệp được thành lập theo cơ chế này phải bảo đảm Viettel hoặc nhóm công ty trong Tập đoàn nắm vốn góp chi phối.
Đây là điểm đáng chú ý vì hoạt động nghiên cứu công nghệ lõi thường có độ rủi ro cao, thời gian thương mại hóa dài và khó phù hợp hoàn toàn với phương thức đầu tư vốn truyền thống của doanh nghiệp nhà nước. Cơ chế đầu tư mạo hiểm mở thêm khả năng tiếp cận sớm với các dự án công nghệ, doanh nghiệp khởi nghiệp và tài sản trí tuệ có tiềm năng nhưng chưa tạo dòng tiền ổn định.
Nghị định cũng quy định cơ chế xử lý vốn và tài sản khi Viettel thực hiện cơ cấu lại doanh nghiệp. Việc chuyển giao vốn, tài sản giữa các công ty trách nhiệm hữu hạn một thành viên do Công ty mẹ - Tập đoàn Viettel sở hữu 100% vốn được thực hiện theo nguyên tắc chuyển giao nguyên trạng theo giá trị trên sổ kế toán tại thời điểm chuyển giao, không thanh toán và không đánh giá lại giá trị tài sản. Nguyên tắc tương tự được áp dụng trong một số trường hợp hợp nhất, sáp nhập, chia hoặc tách doanh nghiệp trong nội bộ Tập đoàn.
Nhìn tổng thể, Nghị định 404/2026/NĐ-CP cho thấy cơ chế quản lý đối với doanh nghiệp quân đội đang được điều chỉnh theo hướng tạo dư địa lớn hơn cho đầu tư công nghệ, tiếp nhận và sử dụng nguồn lực phục vụ nhiệm vụ đặc thù, đồng thời thử nghiệm những công cụ tài chính mới như đầu tư mạo hiểm.
Đi cùng với quyền chủ động lớn hơn là yêu cầu quản trị chặt chẽ hơn đối với vốn và tài sản nhà nước. Bởi với doanh nghiệp quân đội, bài toán không chỉ là hiệu quả kinh doanh, mà còn là khả năng duy trì năng lực công nghệ, tài chính và sản xuất đủ để đáp ứng những nhiệm vụ chiến lược được giao.
Nghị định 404/2026/NĐ-CP có hiệu lực từ ngày 11/11/2026.