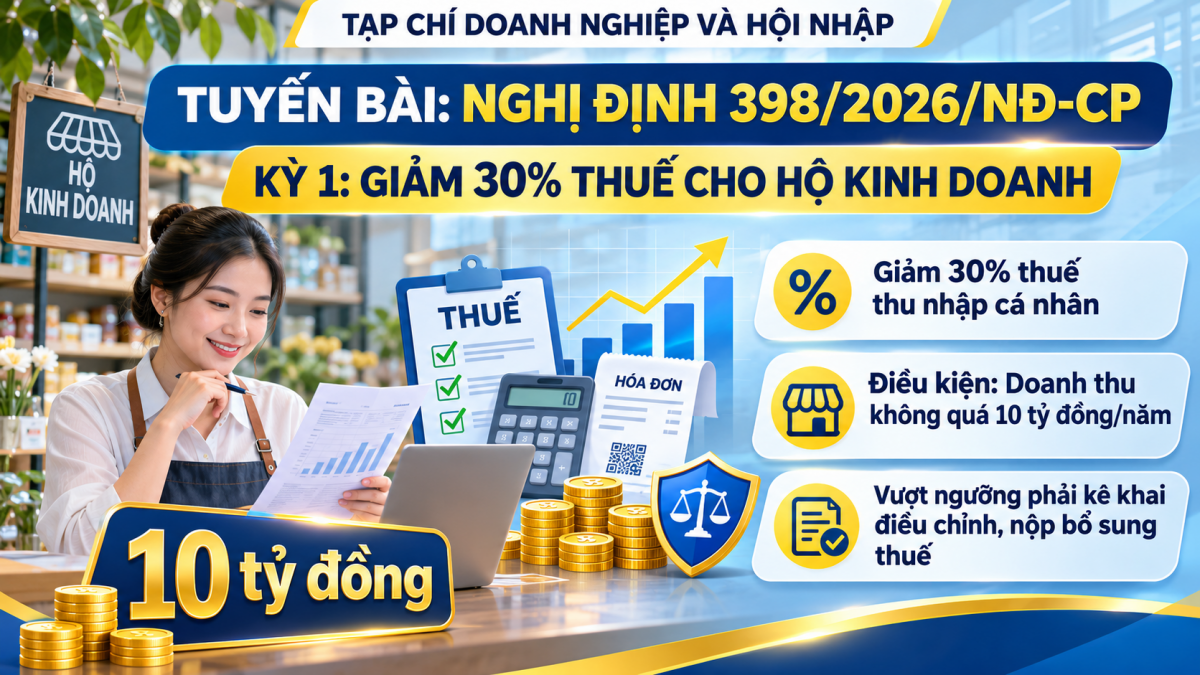
Chính sách giảm 30% thuế thu nhập cá nhân trong hai năm 2026–2027 được kỳ vọng tạo thêm nguồn lực cho hộ kinh doanh, cá nhân kinh doanh. Tuy nhiên, Nghị định 398/2026/NĐ-CP đặt ra ranh giới rõ ràng: tổng doanh thu thực tế của năm không quá 10 tỷ đồng. Một cơ sở có thể đủ điều kiện hưởng ưu đãi ở những kỳ đầu, nhưng khi doanh thu cả năm vượt ngưỡng, khoản thuế đã giảm phải được xác định lại. Với hộ kinh doanh bán hàng đa kênh, tăng trưởng vì vậy cần đi cùng năng lực quản trị tài chính.
Giảm 30% thuế phải nộp: Khoản hỗ trợ có thật nhưng dễ bị hiểu sai
Trong hoạt động kinh doanh, mỗi khoản thuế được giảm đều có thể trở thành nguồn lực bổ sung cho nhập hàng, trả lương hoặc duy trì vốn lưu động.
Theo khoản 1 Điều 2 Nghị định 398/2026/NĐ-CP, đối tượng được xem xét hưởng chính sách là cá nhân cư trú có hoạt động sản xuất, kinh doanh, bao gồm cá nhân đăng ký thành lập hộ kinh doanh và người được thành viên hộ gia đình ủy quyền đại diện hộ kinh doanh.
Khoản 2 Điều 2 quy định số thuế được giảm tính trên toàn bộ số thuế thu nhập cá nhân phải nộp phát sinh từ thu nhập kinh doanh, không phân biệt phương pháp tính thuế.
Đây là điểm cần làm rõ: chính sách giảm 30% số thuế thu nhập cá nhân phải nộp, không phải giảm 30% doanh thu, cũng không đồng nghĩa giảm mọi sắc thuế của hộ kinh doanh.
Ví dụ, một cá nhân có số thuế thu nhập cá nhân từ kinh doanh phải nộp là 120 triệu đồng trong năm. Nếu đủ điều kiện, khoản thuế được giảm là 36 triệu đồng.
Đối với một cửa hàng nhỏ, 36 triệu đồng có thể là khoản vốn đáng kể. Nhưng lợi ích đó chỉ được giữ lại khi điều kiện doanh thu được đáp ứng.
Điều đáng nói là chính sách xét doanh thu theo từng năm 2026 và 2027. Một cá nhân đủ điều kiện trong năm này không đương nhiên đủ điều kiện trong năm tiếp theo.
 |
| Nghị định 398/2026/NĐ-CP: Hộ kinh doanh được giảm 30% thuế, vượt 10 tỷ đồng phải làm gì? |
Vượt 10 tỷ đồng: Tăng trưởng không bị cấm, nhưng ưu đãi có thể mất
Rủi ro đáng chú ý nhất nằm ở điểm c khoản 4 Điều 2 Nghị định 398.
Theo quy định, cá nhân kinh doanh phải căn cứ tổng doanh thu thực tế của toàn bộ hoạt động kinh doanh. Nếu doanh thu trong năm vượt 10 tỷ đồng thì không được áp dụng mức giảm 30% và phải nộp bổ sung khoản thuế đã được giảm.
Giả sử một hộ kinh doanh có doanh thu 7 tỷ đồng từ cửa hàng, 2 tỷ đồng từ thương mại điện tử và 1,2 tỷ đồng từ hoạt động kinh doanh khác. Nếu các khoản này đều thuộc doanh thu phải cộng theo quy định, tổng doanh thu là 10,2 tỷ đồng.
Chỉ vượt ngưỡng 200 triệu đồng, hộ kinh doanh đã không còn đáp ứng điều kiện giảm thuế của năm đó.
Đây là một ranh giới chính sách rõ ràng, nhưng cũng tạo áp lực đáng kể cho những cơ sở kinh doanh sát ngưỡng.
Cần nhấn mạnh: doanh thu vượt 10 tỷ đồng không phải hành vi vi phạm pháp luật. Rủi ro xuất hiện khi người nộp thuế tiếp tục giữ khoản giảm thuế mà mình không còn đủ điều kiện hưởng, hoặc không kê khai, nộp bổ sung đúng quy định.
Nghị định có cơ chế xử lý để hạn chế áp lực. Điểm c khoản 4 Điều 2 quy định khoản thuế phải nộp bổ sung do xác định lại điều kiện giảm thuế không tính tiền chậm nộp đến thời hạn nộp hồ sơ khai thuế của kỳ phát sinh doanh thu lũy kế vượt ngưỡng.
Tuy nhiên, đây không phải sự miễn trừ vô thời hạn.
Nếu không xác định kịp thời kỳ vượt ngưỡng, cá nhân vẫn có thể đối mặt rủi ro thực hiện sai nghĩa vụ kê khai, nộp thuế.
Bán hàng nhiều kênh: Điểm yếu lớn nhất có thể nằm ở dữ liệu doanh thu
Khoản 3 Điều 2 Nghị định 398 dẫn chiếu cách xác định doanh thu tại Điều 4, Điều 5 Nghị định 68/2026/NĐ-CP, đã được sửa đổi, bổ sung bởi Nghị định 141/2026/NĐ-CP.
Vì vậy, không thể chỉ dựa vào số tiền thực nhận tại quầy bán hàng hoặc số dư tài khoản để kết luận doanh thu tính điều kiện ưu đãi.
Điểm a khoản 4 Điều 2 quy định cá nhân kinh doanh dự kiến doanh thu không quá 10 tỷ đồng kê khai giảm thuế theo Mẫu số 01, nộp cùng hồ sơ khai thuế tương ứng.
Khi doanh thu lũy kế vượt ngưỡng, điểm c khoản 4 Điều 2 yêu cầu kê khai điều chỉnh theo Mẫu số 03, nộp cùng hồ sơ khai thuế của kỳ phát sinh việc vượt ngưỡng.
Hai biểu mẫu này cho thấy việc quản lý doanh thu cần được thực hiện liên tục, không thể đợi đến cuối năm mới tổng hợp.
Đối với hộ kinh doanh bán hàng qua cửa hàng, mạng xã hội, sàn thương mại điện tử hoặc có hoạt động được tổ chức khác khai thay, cần có một bảng theo dõi doanh thu chung.
Khi dự báo doanh thu tiệm cận 10 tỷ đồng, nên chủ động tính hai kịch bản: tiếp tục đủ điều kiện giảm thuế hoặc phải nộp bổ sung toàn bộ khoản đã giảm.
Chính sách ưu đãi sẽ khó phát huy tác dụng nếu người kinh doanh sử dụng hết khoản thuế tạm được giảm mà không chuẩn bị cho tình huống doanh thu tăng vượt ngưỡng.
Đừng để khoản hỗ trợ thuế trở thành nghĩa vụ bất ngờ
Nghị định 398 mang lại lợi ích tài chính thiết thực cho hộ kinh doanh đủ điều kiện, nhưng ngưỡng 10 tỷ đồng đòi hỏi quản trị doanh thu chính xác.
Hộ kinh doanh không nên tìm cách hạn chế tăng trưởng chỉ để giữ ưu đãi. Điều cần làm là dự báo doanh thu, theo dõi số thuế đã giảm và chuẩn bị nguồn tiền nếu phải điều chỉnh.
Một chính sách hỗ trợ hiệu quả phải giúp cơ sở kinh doanh phát triển, đồng thời tạo điều kiện để người nộp thuế hiểu rõ những nghĩa vụ có thể phát sinh khi quy mô hoạt động thay đổi.
| Đón đọc kỳ 2: Nghị định 398/2026/NĐ-CP: Doanh nghiệp được giảm 30% thuế TNDN, vượt 10 tỷ đồng có mất ưu đãi? |