Thứ hai 05/10/2026 14:06
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com

Kỳ 1: Nợ xấu không phải dấu chấm hết – VAMC được trao thêm “đòn bẩy” phục hồi doanh nghiệp
Với nhiều chủ doanh nghiệp, nợ xấu thường được nhìn như điểm bắt đầu của một chuỗi suy giảm: tín dụng bị siết, tài sản bảo đảm bị đặt vào vùng rủi ro và khả năng tiếp cận vốn mới gần như đóng lại. Nhưng Nghị định 359/2026/NĐ-CP sẽ có hiệu lực từ 06/11/2026 cho thấy cách tiếp cận khác: xử lý nợ xấu không chỉ nhằm thu hồi càng nhanh càng tốt, mà còn có thể gắn với tái cấu trúc doanh nghiệp nếu phần giá trị kinh tế của khách hàng vay vẫn còn.
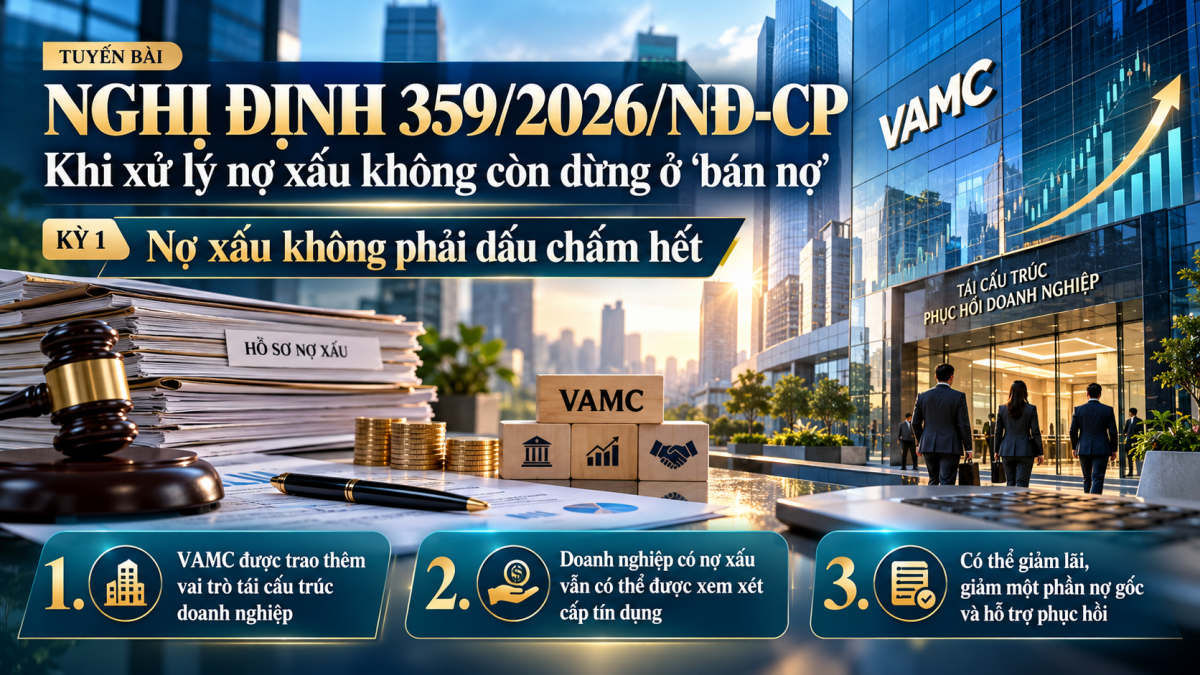 |
| Nghị định 359/2026/NĐ-CP: Khi xử lý nợ xấu không còn dừng ở “bán nợ” |
Từ “kho chứa nợ” tới một chủ thể tái cấu trúc
Khoản 1 Điều 3 xác định Công ty Quản lý tài sản của các tổ chức tín dụng Việt Nam – VAMC – được thành lập nhằm xử lý nợ xấu và thúc đẩy tăng trưởng tín dụng hợp lý cho nền kinh tế. Đây là doanh nghiệp đặc thù, Nhà nước sở hữu 100% vốn điều lệ; khoản 1 Điều 8 xác định vốn điều lệ ở mức 5.000 tỷ đồng.
Điều đáng chú ý hơn nằm tại khoản 1 Điều 11. Ngoài mua, thu hồi, bán nợ và xử lý tài sản bảo đảm, VAMC còn được cơ cấu lại khoản nợ; chuyển nợ thành vốn góp, vốn cổ phần; đầu tư tài chính, góp vốn, mua cổ phần; bảo lãnh vay vốn; tư vấn tái cơ cấu doanh nghiệp.
Đó là một thay đổi đáng kể về “vai” của VAMC. Nếu trước đây doanh nghiệp thường chỉ nhìn thấy VAMC ở phía thu hồi nợ, thì khuôn khổ mới đặt VAMC gần hơn với một chủ thể tham gia tái cấu trúc tài chính.
Với doanh nghiệp vừa và nhỏ, đây là điểm cần chú ý. Một doanh nghiệp thiếu thanh khoản nhưng còn đơn hàng, còn thị trường và còn khả năng tạo dòng tiền không nhất thiết phải bị đánh đồng với một doanh nghiệp đã mất khả năng phục hồi.
Khoản nợ đã bán vẫn chưa đóng cánh cửa tín dụng
Điều 6 quy định khách hàng có khoản nợ xấu đã bán cho VAMC nhưng có phương án sản xuất, kinh doanh hoặc dự án đầu tư khả thi vẫn có thể được tổ chức tín dụng, chi nhánh ngân hàng nước ngoài tiếp tục xem xét cấp tín dụng theo thỏa thuận và pháp luật có liên quan.
Đây là một trong những quy định có tác động thực tế lớn đối với doanh nghiệp. Nó phá vỡ cách hiểu khá phổ biến rằng “đã vào VAMC thì hết cửa vay”.
Tuy nhiên, hai chữ “xem xét” rất quan trọng. Nghị định không trao cho khách hàng quyền đương nhiên được cấp vốn mới. Doanh nghiệp vẫn phải chứng minh phương án kinh doanh khả thi, dòng tiền đủ trả nợ và năng lực quản trị đủ để không lặp lại vòng xoáy nợ xấu.
Vì vậy, doanh nghiệp đang khó khăn nên chuẩn bị sớm bộ hồ sơ phục hồi: dòng tiền theo tháng, kế hoạch thu hồi công nợ, đơn hàng, tài sản có thể thanh lý, phương án giảm chi phí và nguồn vốn chủ sở hữu bổ sung. Khi đàm phán với bên xử lý nợ, một kế hoạch có số liệu luôn có giá trị hơn một cam kết chung chung.
Có thể giảm lãi, thậm chí giảm một phần nợ gốc – nhưng không phải “xóa nợ”
Khoản 1 Điều 19 cho phép VAMC điều chỉnh kỳ hạn và thời hạn trả nợ; áp dụng lãi suất phù hợp; giảm một phần hoặc miễn toàn bộ số lãi quá hạn chưa có khả năng thanh toán.
Đáng chú ý nhất, điểm d khoản 1 Điều 19 cho phép giảm một phần nợ gốc đối với khoản nợ xấu mua theo giá trị thị trường, với điều kiện phải bảo đảm thương vụ mua nợ đó có hiệu quả. Khoản 3 và khoản 4 Điều 19 tiếp tục cho phép VAMC xem xét đầu tư, cung cấp tài chính hoặc bảo lãnh vay vốn nếu đánh giá khách hàng có khả năng phục hồi tốt.
Điều này mở thêm công cụ xử lý, nhưng doanh nghiệp không nên hiểu là chính sách khoanh hoặc xóa nợ đại trà. Điều kiện cốt lõi vẫn là khả năng phục hồi và hiệu quả kinh tế của phương án xử lý.
Với hộ kinh doanh và cá nhân vay vốn, khoản 2 Điều 4 xác định “khách hàng vay” bao gồm cả cá nhân. Tuy nhiên, các biện pháp như chuyển nợ thành vốn góp, vốn cổ phần đương nhiên phù hợp hơn với khách hàng là tổ chức có cấu trúc vốn tương ứng.
Điểm đáng chú ý của Nghị định 359 là chuyển trọng tâm xử lý nợ xấu từ tư duy “thu hồi bằng mọi giá” sang phân loại giữa khoản nợ có thể phục hồi và khoản nợ phải xử lý dứt điểm. Với chủ doanh nghiệp, thời điểm tốt nhất để tái cấu trúc không phải khi đã nhận thông báo xử lý tài sản, mà là lúc doanh nghiệp vẫn còn dòng tiền, khách hàng và khả năng thuyết phục chủ nợ rằng giá trị của doanh nghiệp sống cao hơn giá trị của tài sản bị bán.
| Đón đọc kỳ 2: Nghị định 359/2026/NĐ-CP: Tài sản đảm bảo bước vào “đường ray” xử lý nhanh – doanh nghiệp còn bao nhiêu dư địa thương lượng |