Thứ ba 29/09/2026 13:13
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com

| Sở hữu chéo trong hệ thống ngân hàng Việt Nam đã tồn tại từ lâu, với nhiều rủi ro tiềm ẩn và tác động tiêu cực đến sự minh bạch, an toàn của ngành. Tạp chí Doanh nghiệp và Hội nhập đã có cuộc trao đổi nhanh với Luật sư Trương Thanh Đức – Giám đốc Công ty Luật ANVI, để hiểu rõ hơn về vấn đề này và các giải pháp pháp lý nhằm kiểm soát sở hữu chéo trong ngành ngân hàng. |
Thưa ông, vì sao hiện tượng sở hữu chéo lại xuất hiện và phát triển mạnh trong hệ thống ngân hàng ở Việt Nam?
Luật sư Trương Thanh Đức: Sở hữu chéo giữa các ngân hàng và doanh nghiệp tại Việt Nam xuất hiện từ cuối thập niên 1980, khi đất nước bắt đầu xây dựng mô hình ngân hàng thương mại cổ phần. Đây là thời kỳ mà nền kinh tế Việt Nam còn gặp nhiều khó khăn, nguồn vốn trong xã hội rất hạn chế, và các kênh huy động vốn chưa được phát triển đầy đủ. Để đáp ứng yêu cầu về vốn điều lệ và đảm bảo duy trì hoạt động, các ngân hàng không còn cách nào khác ngoài việc tìm kiếm các giải pháp liên kết tài chính với nhau hoặc với các doanh nghiệp. Việc này không chỉ nhằm tạo nguồn vốn ban đầu mà còn để xây dựng một hệ thống hỗ trợ lẫn nhau trong bối cảnh thị trường tài chính còn sơ khai và thiếu ổn định.
Một ví dụ điển hình là Ngân hàng Thương mại Cổ phần Hàng Hải, với vốn điều lệ chỉ khoảng 40 tỷ đồng vào những năm 1990 – mức vốn được xem là lớn nhất thời điểm đó. Tuy nhiên, từ cuối thập kỷ 1990, Chính phủ bắt đầu đưa ra các quy định mới nhằm chuẩn hóa hoạt động ngân hàng. Đáng chú ý là Nghị định 82/1998/NĐ-CP và sau đó là Nghị định 141/2006/NĐ-CP, quy định mức vốn điều lệ tối thiểu cho các ngân hàng thương mại cổ phần phải tăng dần qua các năm. Đặc biệt, vào năm 2010, các ngân hàng được yêu cầu nâng mức vốn điều lệ lên tối thiểu 3.000 tỷ đồng – một con số rất cao so với điều kiện kinh tế và khả năng tài chính của nhiều tổ chức tín dụng lúc bấy giờ.
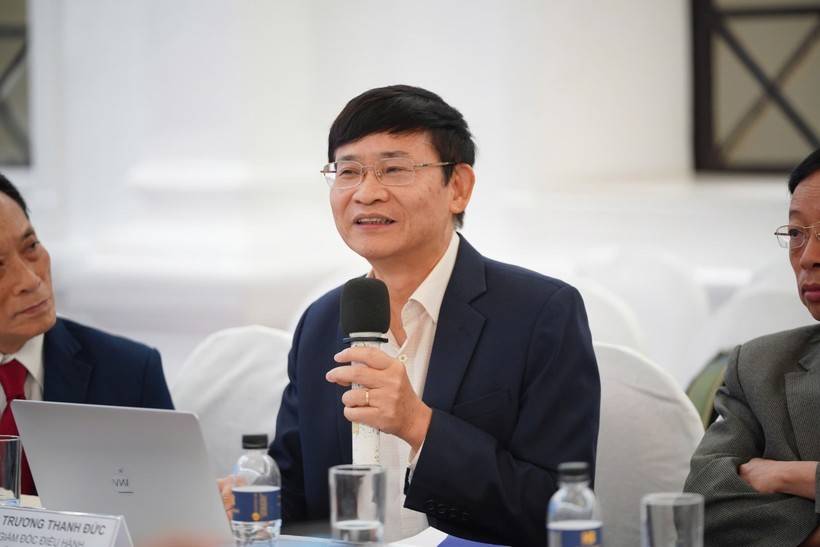 |
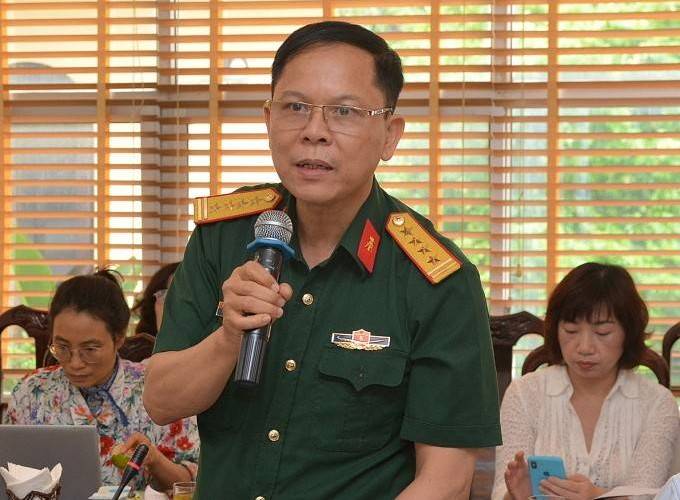
Luật sư Trương Thanh Đức – Giám đốc Công ty Luật ANVI |
Trước áp lực phải tăng vốn để đáp ứng quy định pháp lý, các ngân hàng bắt buộc phải tìm đến sở hữu chéo và đầu tư chéo như một phương án tất yếu. Các ngân hàng bắt tay với nhau để mua cổ phần lẫn nhau, đồng thời liên kết với các doanh nghiệp lớn nhằm huy động nguồn lực tài chính. Điều này giúp họ duy trì hoạt động trong ngắn hạn, nhưng đồng thời cũng đặt nền móng cho những rủi ro phức tạp trong dài hạn. Sở hữu chéo không chỉ tạo ra một mạng lưới tài chính phụ thuộc lẫn nhau, mà còn tiềm ẩn nguy cơ xung đột lợi ích, thiếu minh bạch và khó kiểm soát trong toàn bộ hệ thống ngân hàng.
Vậy các rủi ro cụ thể từ sở hữu chéo trong ngân hàng là gì, thưa ông?
Luật sư Trương Thanh Đức: Sở hữu chéo trong hệ thống ngân hàng không chỉ tạo nên mối liên kết phức tạp mà còn tiềm ẩn nhiều rủi ro đáng lo ngại, đặc biệt là các xung đột lợi ích và sự chi phối vượt tầm kiểm soát. Khi các cổ đông lớn sử dụng sở hữu chéo để thao túng ngân hàng, họ có thể dễ dàng chuyển dòng vốn vào các công ty có liên quan hoặc thậm chí tự cấp tín dụng cho chính mình. Hệ quả là dòng tiền bị vận hành theo hướng phục vụ lợi ích cá nhân thay vì tuân thủ các mục tiêu phát triển bền vững của ngân hàng. Điều này không chỉ làm suy yếu sự minh bạch trong hoạt động mà còn dẫn đến việc tạo ra các khoản nợ xấu khó đòi, làm gia tăng nguy cơ bất ổn trong hệ thống tài chính.
Trong nhiều trường hợp, một nhóm cổ đông lớn với tỷ lệ sở hữu chi phối có thể biến ngân hàng thành công cụ tài chính phục vụ cho các lợi ích cá nhân hoặc nhóm lợi ích. Họ thường sử dụng quyền lực cổ đông để tác động đến các quyết định kinh doanh, dẫn đến những hành vi ưu ái tín dụng hoặc đầu tư không minh bạch. Điều này không chỉ làm suy giảm tính cạnh tranh và công bằng trong ngành ngân hàng, mà còn tạo ra một vòng xoáy tiêu cực, nơi các nguồn lực tài chính bị sử dụng lãng phí hoặc phân bổ sai mục tiêu. Hậu quả là hiệu quả kinh tế giảm sút, và các ngân hàng dần trở thành những thực thể kém bền vững trong dài hạn.
Rủi ro từ sở hữu chéo không chỉ dừng lại ở phạm vi một ngân hàng mà còn lan rộng, đe dọa sự ổn định của toàn bộ hệ thống tài chính quốc gia. Khi tình trạng vốn "ảo" và nợ xấu tăng cao, nguy cơ khủng hoảng tài chính trở nên hiện hữu, có thể gây ra những tổn thất nghiêm trọng không chỉ cho các ngân hàng mà còn cho cả nền kinh tế. Hệ quả là niềm tin của công chúng vào hệ thống ngân hàng bị suy giảm, trong khi các biện pháp quản lý và giám sát lại gặp khó khăn hơn trước sự phức tạp mà sở hữu chéo mang lại. Do đó, việc kiểm soát và hạn chế sở hữu chéo là một thách thức quan trọng để đảm bảo sự minh bạch và ổn định tài chính lâu dài.
 |
| Tình trạng sở hữu chéo đang gây ra nhiều hệ lụy cho hệ thống tài chính ngân hàng ở nước ta (Ảnh: Minh họa) |
Luật Các tổ chức tín dụng năm 2010 đã đưa ra các quy định nào để kiểm soát sở hữu chéo, thưa ông?
Luật sư Trương Thanh Đức: Luật Các tổ chức tín dụng năm 2010 đặt ra nhiều quy định để hạn chế sở hữu chéo và đầu tư chéo. Trong đó, giới hạn tỷ lệ sở hữu vốn điều lệ của cổ đông lớn, cổ đông và người liên quan được đưa ra cụ thể. Luật cũng yêu cầu minh bạch trong quản lý cổ phần, góp vốn và hoạt động tín dụng.
Một bước tiến lớn là việc Ngân hàng Nhà nước ban hành Thông tư 36/2014/TT-NHNN. Thông tư này quy định rõ, một ngân hàng thương mại chỉ được nắm giữ cổ phần của không quá hai tổ chức tín dụng khác, và tỷ lệ này không vượt quá 5% vốn điều lệ của tổ chức tín dụng đó.
Như vậy, việc áp dụng Thông tư 36 đã mang lại những hiệu quả gì, thưa ông ?
Luật sư Trương Thanh Đức: Việc ban hành Thông tư 36/2014/TT-NHNN được xem là một bước ngoặt lớn trong nỗ lực kiểm soát tình trạng sở hữu chéo trong hệ thống ngân hàng Việt Nam. Thông tư đặt ra những giới hạn rõ ràng về tỷ lệ sở hữu vốn giữa các ngân hàng, buộc nhiều tổ chức tín dụng phải thoái vốn hoặc tăng vốn điều lệ để đảm bảo tuân thủ quy định. Chính sách này không chỉ giúp giảm thiểu rủi ro do sở hữu chéo mà còn hướng tới việc minh bạch hóa hoạt động và nâng cao năng lực tài chính trong toàn hệ thống ngân hàng.
Điển hình, vào năm 2016, Ngân hàng TMCP Hàng Hải (MSB) đã thực hiện thành công việc thoái vốn khỏi Ngân hàng TMCP Quân đội (MB). Cụ thể, MSB đã bán hơn 64 triệu cổ phiếu MBB, giảm tỷ lệ sở hữu từ 8,96% xuống còn 5,25%. Đây không chỉ là động thái bắt buộc để tuân thủ quy định, mà còn cho thấy sự chủ động trong chiến lược tái cấu trúc và tối ưu hóa nguồn lực tài chính của MSB. Việc thoái vốn này đã giúp MSB cải thiện thanh khoản và giảm thiểu các rủi ro liên quan đến sở hữu chéo, đồng thời thúc đẩy tính minh bạch trong hoạt động quản trị.
Tương tự, Ngân hàng TMCP Công Thương Việt Nam (VietinBank) cũng nhanh chóng điều chỉnh danh mục đầu tư của mình để đáp ứng các yêu cầu pháp lý. Ngân hàng đã thoái vốn tại Ngân hàng TMCP Sài Gòn Công Thương (SaigonBank), giảm tỷ lệ sở hữu từ 10,39% xuống còn 4,91%. Động thái này không chỉ giúp VietinBank đáp ứng các tiêu chuẩn sở hữu mà còn cho thấy nỗ lực của ngân hàng trong việc tập trung vào các lĩnh vực kinh doanh cốt lõi. Những thay đổi này đã góp phần quan trọng vào việc giảm tình trạng sở hữu chéo trong ngành ngân hàng, từ đó củng cố niềm tin của nhà đầu tư và công chúng vào hệ thống tài chính.
 |
| Luật Các tổ chức tín dụng sửa đổi năm 2024 đã đưa ra một loạt quy định nhằm ngăn ngừa hiệu quả tình trạng sở hữu chéo và lạm dụng vốn (Ảnh: Minh họa) |
Những quy định mới nhất trong Luật Các tổ chức tín dụng năm 2024 có điểm gì đáng chú ý?
Luật sư Trương Thanh Đức: Luật Các tổ chức tín dụng sửa đổi năm 2024 đã đưa ra một loạt quy định nhằm ngăn ngừa hiệu quả tình trạng sở hữu chéo và lạm dụng vốn. Một số điểm nổi bật bao gồm:
Thứ nhất, Cổ đông cá nhân không được sở hữu quá 5% vốn điều lệ, cổ đông tổ chức không quá 10%, và cổ đông cùng người liên quan không được sở hữu quá 15%.
Thứ hai, trần cấp tín dụng được giảm dần qua các năm. Đến năm 2029, một tổ chức tín dụng chỉ được cấp tín dụng tối đa 10% vốn điều lệ cho một khách hàng và 15% cho nhóm khách hàng liên quan.
Thứ ba, quy định chặt chẽ hơn về công khai thông tin cổ đông, đặc biệt là những cổ đông lớn và người liên quan.
Cuối cùng, người quản lý, điều hành ngân hàng không được kiêm nhiệm tại các tổ chức tín dụng hoặc doanh nghiệp khác.
Theo ông, những quy định mới này sẽ tác động như thế nào đến ngành ngân hàng?
Luật sư Trương Thanh Đức:Những quy định mới sẽ tạo áp lực lớn lên các ngân hàng trong ngắn hạn, đặc biệt là những ngân hàng có tỷ lệ sở hữu chéo cao hoặc cấp tín dụng lớn cho một số khách hàng. Tuy nhiên, trong dài hạn, chúng sẽ giúp hệ thống ngân hàng trở nên minh bạch, an toàn và bền vững hơn.
Tôi đánh giá cao việc giảm giới hạn cấp tín dụng và sở hữu cổ phần. Điều này giúp giảm rủi ro tập trung vốn, ngăn ngừa tình trạng một nhóm cổ đông thao túng ngân hàng. Dù vậy, thách thức lớn nhất vẫn nằm ở khâu giám sát thực thi.
Ông có đề xuất gì để cải thiện hiệu quả giám sát?
Luật sư Trương Thanh Đức:Tôi cho rằng việc giám sát phải được nâng lên cấp độ cao hơn. Thay vì công khai danh sách cổ đông nắm giữ trên 1% vốn điều lệ, toàn bộ cổ đông cần được công khai. Danh sách khách hàng vay vốn lớn cũng cần được minh bạch hóa để tránh tình trạng lách luật, nhờ người khác đứng tên.
Ngoài ra, cần phối hợp giữa các cơ quan như Ngân hàng Nhà nước, Bộ Tài chính và các cơ quan điều tra để quản lý sở hữu chéo liên quan đến các doanh nghiệp ngoài ngành.
Ông nghĩ gì về tương lai của ngành ngân hàng khi các quy định này được áp dụng triệt để?
Luật sư Trương Thanh Đức:Tương lai ngành ngân hàng Việt Nam sẽ minh bạch và ổn định hơn khi sở hữu chéo được kiểm soát tốt. Tuy nhiên, điều quan trọng nhất là các ngân hàng, cổ đông và khách hàng phải tự giác tuân thủ luật pháp. Cùng với đó, công tác thanh tra, giám sát cần được thực hiện nghiêm túc, kịp thời.
Tôi hy vọng rằng với các bước tiến trong hoàn thiện pháp lý và quản lý hiện nay, chúng ta sẽ xây dựng được một hệ thống ngân hàng lành mạnh, hỗ trợ hiệu quả cho sự phát triển kinh tế đất nước.
Xin cảm ơn ông!