Thứ hai 26/10/2026 17:00
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com
Pháp luật

Nghị định 291/2026/NĐ-CP bổ sung chế tài xử phạt mới về thuế, doanh nghiệp cần lưu ý những gì?

Nghị định 291/2026/NĐ-CP bổ sung quy định xử phạt đối với hành vi vi phạm nghĩa vụ cung cấp thông tin phục vụ trao đổi thông tin về thuế. Những thay đổi này tác động trực tiếp đến doanh nghiệp có giao dịch xuyên biên giới, doanh nghiệp FDI và các tổ chức có nghĩa vụ cung cấp thông tin cho cơ quan thuế.

Chính phủ vừa ban hành Nghị định số 291/2026/NĐ-CP ngày 21/7/2026, sửa đổi, bổ sung một số điều của Nghị định số 125/2020/NĐ-CP về xử phạt vi phạm hành chính trong lĩnh vực thuế, hóa đơn. Điểm đáng chú ý của Nghị định là bổ sung quy định xử phạt đối với các hành vi vi phạm trong việc cung cấp thông tin phục vụ trao đổi thông tin về thuế theo các điều ước và thỏa thuận quốc tế. Đây được xem là bước hoàn thiện quan trọng nhằm nâng cao tính minh bạch trong quản lý thuế, đồng thời đặt ra yêu cầu doanh nghiệp phải chủ động hơn trong công tác quản trị dữ liệu và tuân thủ nghĩa vụ cung cấp thông tin.
Nghị định 291/2026/NĐ-CP bổ sung chế tài xử phạt mới về thuế, doanh nghiệp cần lưu ý những gì?

Hoàn thiện cơ sở pháp lý đáp ứng yêu cầu hợp tác quốc tế về thuế

Nghị định số 291/2026/NĐ-CP được ban hành trên cơ sở Luật Quản lý thuế số 108/2025/QH15, Luật Xử lý vi phạm hành chính và các quy định về hợp tác quốc tế trong lĩnh vực thuế. Văn bản sửa đổi, bổ sung một số nội dung của Nghị định số 125/2020/NĐ-CP (đã được sửa đổi, bổ sung bởi Nghị định số 102/2021/NĐ-CP và Nghị định số 310/2025/NĐ-CP), nhằm bổ sung chế tài xử phạt đối với hành vi vi phạm liên quan đến cung cấp thông tin theo yêu cầu của cơ quan thuế phục vụ hoạt động trao đổi thông tin với cơ quan thuế nước ngoài.

Trong bối cảnh Việt Nam ngày càng tham gia sâu vào các cơ chế hợp tác quốc tế về thuế, đặc biệt là trao đổi thông tin nhằm phòng, chống trốn thuế và chuyển lợi nhuận xuyên biên giới, việc bổ sung quy định xử phạt được đánh giá là cần thiết để tăng cường hiệu lực thực thi pháp luật.

Lần đầu bổ sung điều khoản xử phạt riêng về cung cấp thông tin phục vụ trao đổi thông tin thuế

Điểm nổi bật nhất của Nghị định là bổ sung Mục 3 và Điều 19a vào Chương II của Nghị định số 125/2020/NĐ-CP, quy định riêng về xử phạt hành chính đối với người nộp thuế và tổ chức, cá nhân có liên quan khi vi phạm nghĩa vụ cung cấp thông tin theo yêu cầu của cơ quan thuế.

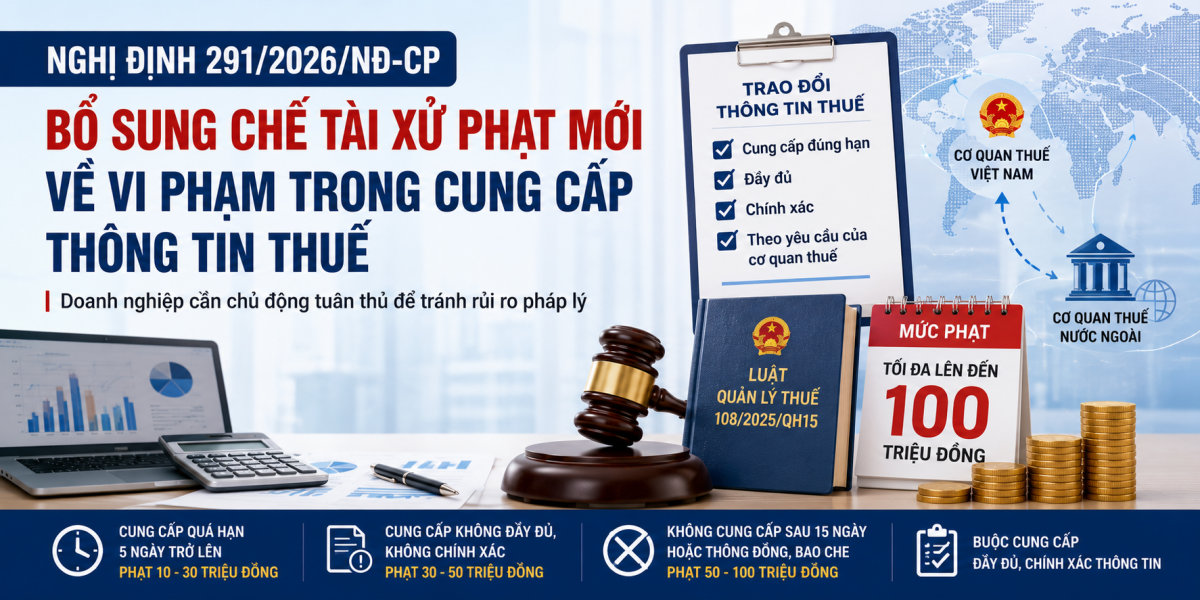
Theo Điều 19a, hành vi vi phạm được phân thành ba nhóm với mức xử phạt tăng dần theo tính chất và mức độ:

  • Phạt từ 10 triệu đồng đến 30 triệu đồng đối với hành vi cung cấp thông tin quá thời hạn từ 5 ngày trở lên.
  • Phạt từ 30 triệu đồng đến 50 triệu đồng đối với hành vi cung cấp thông tin không chính xác hoặc không đầy đủ.
  • Phạt từ 50 triệu đồng đến 100 triệu đồng đối với hành vi không cung cấp thông tin sau thời hạn quy định hoặc có hành vi thông đồng, bao che nhằm cản trở cơ quan thuế thu thập, xác minh thông tin.

Ngoài xử phạt bằng tiền, tổ chức, cá nhân vi phạm còn bị buộc cung cấp đầy đủ, chính xác thông tin đối với các trường hợp thuộc khoản 2 và điểm a khoản 3 Điều 19a. Đây là biện pháp khắc phục hậu quả bắt buộc, bảo đảm mục tiêu cuối cùng là cơ quan thuế có đủ dữ liệu phục vụ công tác quản lý.

Tránh chồng chéo trong xử phạt

Bên cạnh việc bổ sung Điều 19a, Nghị định cũng sửa đổi điểm d khoản 3 Điều 5 của Nghị định số 125/2020/NĐ-CP để làm rõ nguyên tắc: trường hợp hành vi vi phạm thuộc diện xử phạt theo Điều 19a thì không bị xử phạt theo Điều 14, Điều 15 và Điều 19 của Nghị định. Quy định này góp phần bảo đảm nguyên tắc xử phạt một hành vi chỉ áp dụng một căn cứ pháp lý phù hợp, tránh xử phạt trùng lặp.

Đồng thời, Nghị định bổ sung dẫn chiếu Điều 19a tại nhiều điều khoản khác của Nghị định số 125/2020/NĐ-CP nhằm bảo đảm tính thống nhất trong áp dụng pháp luật.

Những vấn đề doanh nghiệp cần đặc biệt lưu ý

1. Xây dựng quy trình phản hồi yêu cầu của cơ quan thuế

Doanh nghiệp cần thiết lập cơ chế tiếp nhận và xử lý ngay khi nhận được yêu cầu cung cấp thông tin từ cơ quan thuế. Việc chậm phản hồi từ 5 ngày trở lên có thể dẫn đến mức xử phạt lên đến 30 triệu đồng.

2. Bảo đảm tính đầy đủ và chính xác của dữ liệu

Thông tin cung cấp không đầy đủ hoặc sai lệch không chỉ ảnh hưởng đến quá trình xác minh của cơ quan thuế mà còn có thể bị xử phạt tới 50 triệu đồng. Doanh nghiệp cần tăng cường kiểm soát dữ liệu kế toán, hóa đơn, chứng từ và hồ sơ giao dịch trước khi cung cấp.

3. Nâng cao quản trị thuế đối với doanh nghiệp có giao dịch xuyên biên giới

Các doanh nghiệp có vốn đầu tư nước ngoài (FDI), doanh nghiệp đa quốc gia, doanh nghiệp có giao dịch liên kết hoặc phát sinh giao dịch quốc tế cần đặc biệt lưu ý. Những doanh nghiệp này thường là đối tượng có khả năng phát sinh yêu cầu trao đổi thông tin giữa cơ quan thuế Việt Nam và cơ quan thuế nước ngoài theo các điều ước quốc tế về thuế.

4. Không tiếp tay cho hành vi che giấu thông tin

Nghị định xử lý nghiêm hành vi thông đồng hoặc bao che nhằm cản trở cơ quan thuế thu thập, xác minh thông tin, với mức phạt lên đến 100 triệu đồng. Đây là thông điệp mạnh mẽ về việc tăng cường kỷ cương trong quản lý thuế và phòng, chống gian lận thuế.

5. Rà soát quy trình tuân thủ nội bộ

Doanh nghiệp nên cập nhật quy chế quản trị thuế, phân công rõ trách nhiệm của bộ phận kế toán, tài chính và pháp chế trong việc lưu trữ, kiểm tra và cung cấp thông tin. Đồng thời, cần tổ chức đào tạo cho nhân sự liên quan để nhận diện đúng nghĩa vụ và thời hạn thực hiện theo quy định mới.

Tác động đối với môi trường kinh doanh

Từ góc độ quản lý nhà nước, Nghị định số 291/2026/NĐ-CP góp phần tăng cường hiệu quả thực thi Luật Quản lý thuế số 108/2025/QH15, đồng thời đáp ứng các cam kết quốc tế của Việt Nam trong lĩnh vực trao đổi thông tin về thuế.

Đối với doanh nghiệp, quy định mới đặt ra yêu cầu cao hơn về quản trị dữ liệu, minh bạch thông tin và tuân thủ pháp luật. Tuy nhiên, về dài hạn, việc nâng cao tính minh bạch sẽ góp phần xây dựng môi trường đầu tư lành mạnh, giảm cạnh tranh không bình đẳng và củng cố niềm tin của nhà đầu tư trong và ngoài nước.

Chủ động thích ứng để hạn chế rủi ro

Nghị định số 291/2026/NĐ-CP có hiệu lực thi hành kể từ ngày ký ban hành (21/7/2026).

Trong bối cảnh quản lý thuế ngày càng dựa trên dữ liệu và hợp tác quốc tế, doanh nghiệp không chỉ cần tuân thủ nghĩa vụ kê khai, nộp thuế mà còn phải chủ động xây dựng hệ thống quản trị thông tin minh bạch, sẵn sàng đáp ứng yêu cầu của cơ quan thuế. Đây không chỉ là yêu cầu pháp lý mà còn là yếu tố quan trọng nâng cao năng lực quản trị và uy tín của doanh nghiệp trong môi trường kinh doanh hiện đại.
Tin bài khác
Luật An ninh dữ liệu: Làm rõ tiêu chí rủi ro, siết kiểm soát dữ liệu xuyên biên giới

Luật An ninh dữ liệu: Làm rõ tiêu chí rủi ro, siết kiểm soát dữ liệu xuyên biên giới

Nhất trí với sự cần thiết ban hành Luật An ninh dữ liệu, cơ quan thẩm tra đề nghị làm rõ tiêu chí phân cấp rủi ro, trách nhiệm của các chủ thể xử lý dữ liệu và thẩm quyền kiểm soát hoạt động chuyển dữ liệu ra nước ngoài, nhằm bảo đảm an ninh nhưng vẫn tạo thuận lợi cho hoạt động ứng dụng công nghệ và phát triển kinh tế dữ liệu.
Sáu nhóm được giảm 50% phí khai thác dữ liệu quốc gia

Sáu nhóm được giảm 50% phí khai thác dữ liệu quốc gia

Thông tư số 156/2026/TT-BTC quy định mức phí khai thác thông tin trong Cơ sở dữ liệu tổng hợp quốc gia, đồng thời áp dụng chính sách giảm 50% phí đối với sáu nhóm cá nhân. Văn bản có hiệu lực từ ngày 1/11/2026, với mức thu 300 đồng/trường dữ liệu đến hết năm 2028 và 600 đồng/trường dữ liệu từ năm 2029.
Nghị quyết 43/2026/NQ-CP thuế xăng dầu được gia hạn: Vì sao doanh nghiệp vẫn gánh nặng chi phí, người tiêu dùng chưa chắc được lợi?

Nghị quyết 43/2026/NQ-CP thuế xăng dầu được gia hạn: Vì sao doanh nghiệp vẫn gánh nặng chi phí, người tiêu dùng chưa chắc được lợi?

Nghị quyết 43/2026/NQ-CP gia hạn chính sách thuế xăng dầu đến hết năm 2026, nhưng giá nhiên liệu và cước vận tải không nhất thiết giảm tương ứng. Doanh nghiệp nhỏ, hộ kinh doanh đối mặt sức ép chi phí, cần rà soát hợp đồng và quản trị giá thành.
Nghị định 169/2026/NĐ-CP hàng nằm trong kho, rủi ro chưa nằm yên: Ai chịu trách nhiệm khi chuỗi logistics sai luật?

Nghị định 169/2026/NĐ-CP hàng nằm trong kho, rủi ro chưa nằm yên: Ai chịu trách nhiệm khi chuỗi logistics sai luật?

Nghị định 169/2026/NĐ-CP đặt trách nhiệm kiểm soát hàng hóa, chứng từ và dữ liệu hải quan vào từng mắt xích logistics. Hàng đã đưa về kho chưa chắc được phép tiêu thụ; sai phạm niêm phong, chữ ký số có thể gây thiệt hại lớn cho doanh nghiệp nhỏ.
Thông tư 145/2026/TT-BTC: Một dữ liệu cổ đông sai, doanh nghiệp có thể mất gì ngoài chi phí sửa hồ sơ?

Thông tư 145/2026/TT-BTC: Một dữ liệu cổ đông sai, doanh nghiệp có thể mất gì ngoài chi phí sửa hồ sơ?

Thông tư 145/2026/TT-BTC đặt trách nhiệm về dữ liệu cổ đông lên doanh nghiệp phát hành. Một sai lệch thông tin có thể ảnh hưởng quyền nhận cổ tức, biểu quyết và niềm tin nhà đầu tư. Doanh nghiệp cần rà soát hồ sơ sở hữu khi huy động vốn.
Đề xuất phân loại công trình quan trọng liên quan đến an ninh quốc gia thành 3 nhóm

Đề xuất phân loại công trình quan trọng liên quan đến an ninh quốc gia thành 3 nhóm

Dự thảo Luật Bảo vệ công trình quan trọng liên quan đến an ninh quốc gia đề xuất phân loại thành 3 nhóm, đồng thời bổ sung tiêu chí xác định, phân cấp thẩm quyền quản lý và hoàn thiện các biện pháp bảo vệ, đáp ứng yêu cầu bảo đảm an ninh trong tình hình mới.
Đề xuất luật hóa kiểm soát xe xăng, dầu tại vùng phát thải thấp

Đề xuất luật hóa kiểm soát xe xăng, dầu tại vùng phát thải thấp

Chính phủ đề xuất luật hóa quy định về vùng phát thải thấp, ưu tiên kiểm soát phương tiện phát thải cao, sử dụng nhiên liệu hóa thạch. Việc triển khai cần có lộ trình phù hợp, đi kèm phát triển giao thông công cộng và chính sách hỗ trợ chuyển đổi phương tiện.
Nghị quyết 43/2026/NQ-CP gia hạn thuế xăng dầu đến hết năm 2026: Doanh nghiệp được tiếp sức, vì sao vẫn chưa thể yên tâm?

Nghị quyết 43/2026/NQ-CP gia hạn thuế xăng dầu đến hết năm 2026: Doanh nghiệp được tiếp sức, vì sao vẫn chưa thể yên tâm?

Nghị quyết 43/2026/NQ-CP kéo dài chính sách thuế xăng dầu đến hết năm 2026, tạo khoảng đệm cho doanh nghiệp giữa sức ép chi phí. Tuy nhiên, giá nhiên liệu chưa chắc giảm tương ứng; doanh nghiệp nhỏ và hộ kinh doanh vẫn phải chủ động quản trị dòng tiền.
Nghị định 169/2026/NĐ-CP khai sai thuế hải quan: Chậm sửa một bước, doanh nghiệp có thể trả giá gấp nhiều lần

Nghị định 169/2026/NĐ-CP khai sai thuế hải quan: Chậm sửa một bước, doanh nghiệp có thể trả giá gấp nhiều lần

Nghị định 169/2026/NĐ-CP phân định trách nhiệm khi doanh nghiệp khai sai thuế hải quan: tự phát hiện, khai bổ sung có thể giảm rủi ro xử phạt; chậm khắc phục gia tăng chi phí. Với doanh nghiệp nhỏ, tiền thuế truy thu và dòng tiền mới là áp lực.
Nghị định 169/2026/NĐ-CP sai một tờ khai hải quan: Vì sao doanh nghiệp có thể mất nhiều hơn tiền phạt?

Nghị định 169/2026/NĐ-CP sai một tờ khai hải quan: Vì sao doanh nghiệp có thể mất nhiều hơn tiền phạt?

Nghị định 169/2026/NĐ-CP siết trách nhiệm khai báo hải quan, từ chậm nộp hồ sơ đến khai sai xuất xứ, trị giá hàng hóa. Với doanh nghiệp nhỏ và hộ kinh doanh, tiền phạt chỉ là phần nổi; chậm giao hàng, tăng chi phí và mất uy tín đáng lo.
Thông tư 61/2026/TT-BCT: Doanh nghiệp cần lưu ý gì khi vận hành trạm sạc?

Thông tư 61/2026/TT-BCT: Doanh nghiệp cần lưu ý gì khi vận hành trạm sạc?

Thông tư 61/2026/TT-BCT yêu cầu xử lý nguy cơ mất an toàn tại trạm sạc xe điện. Khi phát hiện nguy cơ điện giật, cháy nổ, đơn vị vận hành phải cảnh báo, cô lập hoặc dừng hoạt động. Doanh nghiệp cần phân định trách nhiệm để tránh thiệt hại.
Thông tư 61/2026/TT-BCT, trạm sạc xe điện đã hoạt động: Hai năm chuyển tiếp và bài toán chi phí tuân thủ

Thông tư 61/2026/TT-BCT, trạm sạc xe điện đã hoạt động: Hai năm chuyển tiếp và bài toán chi phí tuân thủ

Thông tư 61 cho phép trụ sạc lắp đặt hợp pháp tiếp tục sử dụng, nhưng yêu cầu trạm sạc hiện hữu rà soát an toàn trong sáu tháng, khắc phục trong 24 tháng kể từ ngày 1/7/2027. Doanh nghiệp nhỏ phải tính chi phí nâng cấp, tránh rủi ro.
Thông tư 65/2026/TT-BCT chấm điểm tín nhiệm xuất khẩu gạo: Khi doanh nghiệp lớn có lợi thế, ai mở đường cho doanh nghiệp nhỏ?

Thông tư 65/2026/TT-BCT chấm điểm tín nhiệm xuất khẩu gạo: Khi doanh nghiệp lớn có lợi thế, ai mở đường cho doanh nghiệp nhỏ?

Thông tư 65/2026/TT-BCT đưa chấm điểm tín nhiệm thương nhân xuất khẩu gạo vào áp dụng từ năm 2028. Khi sản lượng, thị trường và dự trữ ảnh hưởng cơ hội nhận chỉ tiêu hợp đồng tập trung, doanh nghiệp nhỏ đứng trước bài toán cạnh tranh bằng năng lực.
Thông tư 61/2026/TT-BCT quy chuẩn trạm sạc xe điện: Thị trường tăng cơ hội, doanh nghiệp nhỏ đối diện sức ép mới?

Thông tư 61/2026/TT-BCT quy chuẩn trạm sạc xe điện: Thị trường tăng cơ hội, doanh nghiệp nhỏ đối diện sức ép mới?

Thông tư 61/2026/TT-BCT đặt ra quy chuẩn an toàn cho trụ sạc, trạm sạc xe điện từ ngày 1/7/2027. Cơ hội đầu tư hạ tầng mở rộng, nhưng doanh nghiệp nhỏ và hộ kinh doanh cần thẩm định thiết bị, kiểm soát chi phí và tránh rủi ro pháp lý.
Thông tư 65/2026/TT-BCT, báo cáo xuất nhập khẩu gạo: Khi một ngày chậm trễ có thể làm suy giảm lợi thế thương nhân

Thông tư 65/2026/TT-BCT, báo cáo xuất nhập khẩu gạo: Khi một ngày chậm trễ có thể làm suy giảm lợi thế thương nhân

Thông tư 65/2026/TT-BCT yêu cầu thương nhân xuất nhập khẩu gạo báo cáo điện tử đúng hạn, chính xác và cập nhật dữ liệu khi hệ thống gặp sự cố. Từ năm 2028, sai sót báo cáo ảnh hưởng điểm tín nhiệm, đặt doanh nghiệp trước phép thử quản trị.