Thứ năm 29/10/2026 15:47
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com
Pháp luật

Nghị định 284/2026/NĐ-CP: Cơ hội nào cho doanh nghiệp Việt trong hệ sinh thái tài sản mã hóa đang hình thành?

Khung pháp lý ngày càng hoàn thiện không chỉ siết chặt quản lý mà còn mở ra không gian phát triển mới cho doanh nghiệp Việt. Từ fintech, blockchain đến RegTech, nhiều lĩnh vực có cơ hội tham gia sâu hơn vào hệ sinh thái tài sản mã hóa nếu chủ động nâng cao năng lực công nghệ và tuân thủ.
Nghị định 284/2026/NĐ-CP: Những rủi ro pháp lý doanh nghiệp fintech và startup blockchain không thể xem nhẹ

Nếu hai kỳ đầu của tuyến bài tập trung phân tích sự hình thành khung pháp lý và những rủi ro doanh nghiệp cần nhận diện, thì ở góc nhìn phát triển thị trường, Nghị định 284/2026/NĐ-CP lại mở ra một thông điệp tích cực hơn: khi "luật chơi" được xác lập, cơ hội kinh doanh cũng trở nên rõ ràng hơn. Đối với doanh nghiệp Việt Nam, đặc biệt là doanh nghiệp nhỏ và vừa, startup công nghệ, fintech và các đơn vị cung cấp dịch vụ số, đây có thể là thời điểm để chuyển từ tâm thế quan sát sang chủ động tham gia hệ sinh thái tài sản mã hóa bằng năng lực công nghệ và quản trị tuân thủ.
Nghị định 284/2026/NĐ-CP: Cơ hội nào cho doanh nghiệp Việt trong hệ sinh thái tài sản mã hóa đang hình thành?

Khung pháp lý rõ ràng là điều kiện để thị trường phát triển

Thực tiễn quốc tế cho thấy, một thị trường mới chỉ có thể thu hút dòng vốn dài hạn khi nhà đầu tư nhìn thấy sự ổn định của môi trường pháp lý. Trước đây, tài sản mã hóa tại Việt Nam phát triển trong bối cảnh thiếu quy định chuyên biệt về xử lý vi phạm, khiến cả doanh nghiệp và nhà đầu tư đều phải đối mặt với nhiều bất định.

Việc Chính phủ ban hành Nghị định 284/2026/NĐ-CP, quy định cụ thể các hành vi vi phạm, hình thức xử phạt, biện pháp khắc phục hậu quả và thẩm quyền xử lý, cho thấy Nhà nước đang từng bước hoàn thiện cơ chế quản lý đối với lĩnh vực này. Theo Điều 1 và Điều 2 của Nghị định, phạm vi điều chỉnh không chỉ hướng đến các chủ thể trực tiếp tham gia thị trường tài sản mã hóa mà còn tạo nền tảng cho việc hình thành môi trường kinh doanh minh bạch và có thể dự báo.

Đối với doanh nghiệp, tính dự báo của chính sách luôn là một yếu tố quan trọng không kém ưu đãi đầu tư.

Startup công nghệ sẽ có thêm "đất diễn"

Một điểm đáng chú ý là cơ hội từ Nghị định 284 không chỉ thuộc về các doanh nghiệp giao dịch tài sản mã hóa.

Khi thị trường được quản lý chặt chẽ hơn, nhu cầu về các giải pháp công nghệ hỗ trợ tuân thủ cũng sẽ gia tăng. Đây là không gian phát triển cho các startup hoạt động trong lĩnh vực RegTech (công nghệ hỗ trợ tuân thủ pháp luật), LegalTech (công nghệ pháp lý), eKYC, định danh số, bảo mật dữ liệu, phân tích giao dịch và an ninh mạng.

Các doanh nghiệp cung cấp nền tảng quản trị rủi ro, lưu trữ dữ liệu, giám sát giao dịch hoặc giải pháp bảo vệ tài sản số hoàn toàn có thể trở thành mắt xích quan trọng trong hệ sinh thái mới. Khi yêu cầu minh bạch và quản trị được nâng cao, nhu cầu sử dụng các dịch vụ hỗ trợ tuân thủ cũng sẽ tăng tương ứng.

Đây là cơ hội đáng chú ý đối với các startup Việt Nam vốn có lợi thế về công nghệ và khả năng phát triển sản phẩm phù hợp với nhu cầu của thị trường trong nước.

Doanh nghiệp nhỏ và vừa không nên đứng ngoài cuộc

Nhiều doanh nghiệp nhỏ và vừa cho rằng tài sản mã hóa là lĩnh vực chỉ dành cho các tập đoàn công nghệ hoặc tổ chức tài chính lớn. Tuy nhiên, dưới góc độ chuỗi giá trị, thị trường này cần nhiều dịch vụ hỗ trợ hơn là chỉ các nền tảng giao dịch.

Doanh nghiệp công nghệ thông tin có thể cung cấp giải pháp phần mềm; doanh nghiệp an ninh mạng phát triển dịch vụ bảo mật; doanh nghiệp tư vấn pháp lý hỗ trợ xây dựng quy trình tuân thủ; doanh nghiệp kiểm toán cung cấp dịch vụ đánh giá hệ thống kiểm soát nội bộ; còn các đơn vị đào tạo có thể tham gia phát triển nguồn nhân lực cho lĩnh vực tài sản số.

Đối với các doanh nghiệp khởi nghiệp, đây là cơ hội để tham gia vào một thị trường mới mà không nhất thiết phải trực tiếp phát hành hoặc giao dịch tài sản mã hóa.
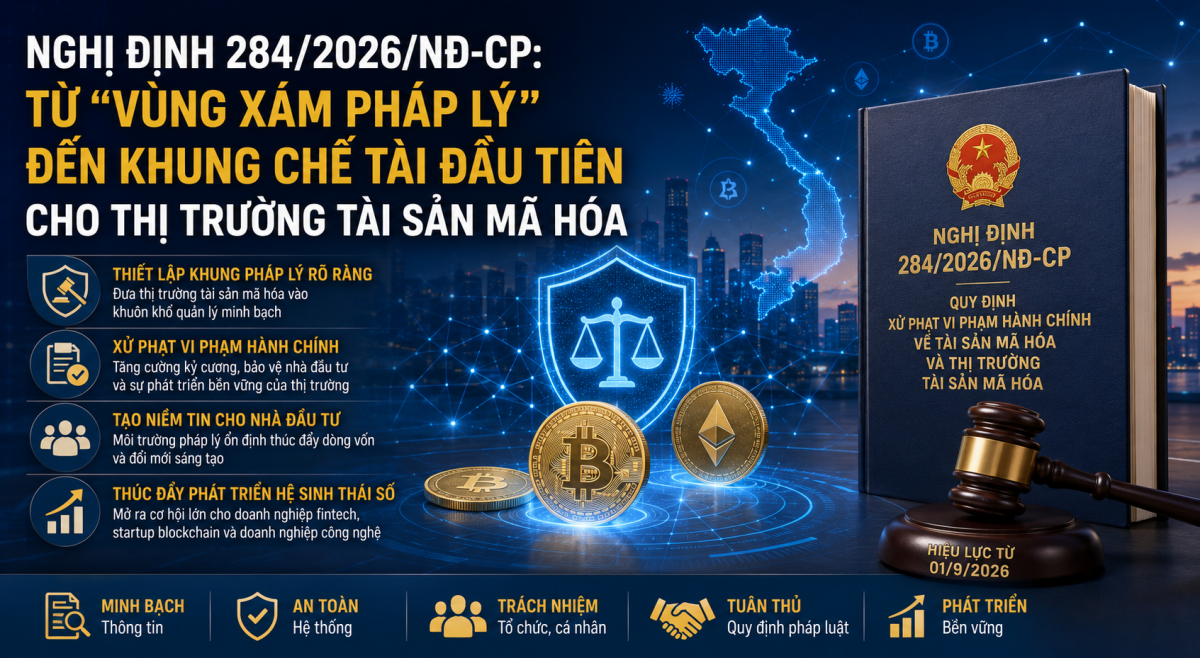
Nghị định 284/2026/NĐ-CP: Từ “vùng xám pháp lý” đến khung chế tài đầu tiên cho thị trường tài sản mã hóa Nghị định 284/2026/NĐ-CP: Từ “vùng xám pháp lý” đến khung chế tài đầu tiên cho thị trường tài sản mã hóa

Lợi thế sẽ thuộc về doanh nghiệp chuẩn bị sớm

Một điểm đáng chú ý của Nghị định 284 là việc đặt trọng tâm vào trách nhiệm của tổ chức cung cấp dịch vụ và các hành vi vi phạm trong quá trình hoạt động. Các quy định từ Điều 6 đến Điều 13 cho thấy xu hướng quản lý sẽ ngày càng chú trọng đến quản trị nội bộ, minh bạch thông tin, bảo vệ quyền lợi khách hàng và an toàn hệ thống.

Điều đó cũng có nghĩa, doanh nghiệp chuẩn bị sớm về pháp chế, quản trị dữ liệu và kiểm soát rủi ro sẽ có lợi thế cạnh tranh khi thị trường bước vào giai đoạn phát triển ổn định hơn.

Đối với các startup đang tìm kiếm nhà đầu tư, việc chứng minh mô hình kinh doanh tuân thủ pháp luật sẽ trở thành điểm cộng quan trọng trong quá trình gọi vốn. Nhiều quỹ đầu tư hiện không chỉ đánh giá tiềm năng công nghệ mà còn xem xét khả năng quản trị rủi ro và tính bền vững của doanh nghiệp.

Từ khung chế tài đến động lực đổi mới sáng tạo

Nhìn tổng thể, Nghị định 284/2026/NĐ-CP không nên được nhìn nhận chỉ dưới góc độ là một văn bản xử phạt vi phạm hành chính. Xa hơn, đây là một mắt xích trong quá trình hoàn thiện thể chế cho kinh tế số, góp phần tạo dựng niềm tin thị trường và thúc đẩy đổi mới sáng tạo.

Đối với doanh nghiệp Việt Nam, đặc biệt là doanh nghiệp vừa và nhỏ, startup blockchain, fintech và các doanh nghiệp công nghệ, thông điệp quan trọng nhất không phải là "có bị xử phạt hay không", mà là "làm thế nào để trở thành một chủ thể tuân thủ và đủ năng lực cạnh tranh trong thị trường mới".

Khung pháp lý càng rõ ràng, cơ hội đầu tư càng lớn. Nghị định 284/2026/NĐ-CP vì thế không chỉ thiết lập giới hạn cho các hành vi vi phạm, mà còn tạo nền móng để hình thành một hệ sinh thái tài sản mã hóa minh bạch, an toàn và phát triển bền vững. Với doanh nghiệp biết chuẩn bị từ sớm, đây không chỉ là yêu cầu tuân thủ, mà còn là cơ hội để tham gia sâu hơn vào nền kinh tế số và chuỗi giá trị công nghệ tài chính đang hình thành tại Việt Nam.
Tin bài khác
Bộ Tài chính đề xuất giảm mạnh tiền phạt cho doanh nghiệp ngừng hoạt động

Bộ Tài chính đề xuất giảm mạnh tiền phạt cho doanh nghiệp ngừng hoạt động

Bộ Tài chính đề xuất giảm mức phạt chậm nộp hồ sơ khai thuế đối với một số nhóm doanh nghiệp ngừng hoạt động nhưng chưa hoàn tất thủ tục chấm dứt hiệu lực mã số thuế. Đáng chú ý, hơn 753.000 người nộp thuế không hoạt động từ 10 năm trở lên có thể được xem xét xử lý mã số thuế nếu đáp ứng các điều kiện theo dự thảo.
Thông tư 149/2026/TT-BTC: Phí khoáng sản, tài nguyên nước thay đổi, doanh nghiệp cần lưu ý gì?

Thông tư 149/2026/TT-BTC: Phí khoáng sản, tài nguyên nước thay đổi, doanh nghiệp cần lưu ý gì?

Thông tư 149/2026/TT-BTC điều chỉnh phí, lệ phí trong lĩnh vực khoáng sản, tài nguyên nước, đặt ra yêu cầu tính toán chi phí đầu tư. Doanh nghiệp nhỏ và vừa cần nhận diện tác động chính sách, kiểm soát rủi ro pháp lý và chủ động phương án tài chính.
Nghị định 389/2026/NĐ-CP: Kinh doanh xổ số có thể bị phạt 200 triệu đồng, doanh nghiệp cần lưu ý gì?

Nghị định 389/2026/NĐ-CP: Kinh doanh xổ số có thể bị phạt 200 triệu đồng, doanh nghiệp cần lưu ý gì?

Nghị định 389/2026/NĐ-CP đặt ra mức phạt tới 200 triệu đồng với tổ chức vi phạm trong kinh doanh xổ số. Không chỉ giấy phép, hoạt động phân phối, quản lý đại lý và nguy cơ đình chỉ cũng buộc doanh nghiệp rà soát kinh doanh, kiểm soát rủi ro.
Thông tư 147/2026/TT-BTC bãi bỏ loạt quy định cấp bù lãi suất: Doanh nghiệp cần lưu ý gì?

Thông tư 147/2026/TT-BTC bãi bỏ loạt quy định cấp bù lãi suất: Doanh nghiệp cần lưu ý gì?

Thông tư 147/2026/TT-BTC bãi bỏ nhiều quy định về cấp bù lãi suất, đặt ra yêu cầu điều chỉnh cơ chế quản lý tín dụng ưu đãi. Những thay đổi này tác động thế nào đến doanh nghiệp nhỏ, hộ kinh doanh và khả năng tiếp cận vốn?
Hải quan sẽ khóa tài khoản khai báo từ 1/1/2027 nếu doanh nghiệp chưa làm sạch dữ liệu

Hải quan sẽ khóa tài khoản khai báo từ 1/1/2027 nếu doanh nghiệp chưa làm sạch dữ liệu

Cục Hải quan yêu cầu doanh nghiệp hoàn thành làm sạch dữ liệu tài khoản trên hệ thống VNACCS trước ngày 31/12/2026. Từ đầu năm 2027, những tài khoản chưa đáp ứng yêu cầu sẽ bị khóa cho đến khi hoàn tất cập nhật, chính sách này đặt ra yêu cầu chủ động rà soát thông tin và kiểm soát rủi ro vận hành đối với các doanh nghiệp xuất nhập khẩu.
Thông tư 145/2026/TT-BTC cơ chế bù trừ chứng khoán mới: Khi giao dịch đổ vỡ, ai chịu trách nhiệm thanh toán?

Thông tư 145/2026/TT-BTC cơ chế bù trừ chứng khoán mới: Khi giao dịch đổ vỡ, ai chịu trách nhiệm thanh toán?

Thông tư 145/2026/TT-BTC quy định cơ chế đối tác bù trừ trung tâm, siết quản lý ký quỹ và trách nhiệm thanh toán chứng khoán. Khi giao dịch thiếu tiền, nhà đầu tư và thành viên bù trừ đối mặt rủi ro tài sản, thanh khoản, đòi hỏi chuẩn bị.
Sửa Luật Đấu thầu: Đại biểu Lê Công Đỉnh kiến nghị bảo vệ nhà thầu trước rủi ro tài chính, minh bạch giá gói thầu

Sửa Luật Đấu thầu: Đại biểu Lê Công Đỉnh kiến nghị bảo vệ nhà thầu trước rủi ro tài chính, minh bạch giá gói thầu

Góp ý sửa Luật Đấu thầu, đại biểu Lê Công Đỉnh kiến nghị kiểm soát chỉ định thầu, minh bạch giá gói thầu, hoàn trả chi phí đấu thầu trước và thống nhất pháp luật, nhằm hạn chế rủi ro tài chính, bảo vệ quyền lợi doanh nghiệp, nhà thầu.
Doanh nghiệp xổ số không được trích quỹ đầu tư phát triển khi đủ vốn

Doanh nghiệp xổ số không được trích quỹ đầu tư phát triển khi đủ vốn

Từ ngày 8/12/2026, Nghị định số 394/2026/NĐ-CP quy định cơ chế quản lý tài chính đặc thù đối với doanh nghiệp kinh doanh xổ số, trong đó giới hạn việc trích quỹ đầu tư phát triển, kiểm soát chi hoa hồng đại lý và quy định mức tối đa của quỹ dự phòng rủi ro trả thưởng.
Sửa Luật An toàn thực phẩm: Đề xuất phân rõ trách nhiệm, giảm chồng chéo cho doanh nghiệp

Sửa Luật An toàn thực phẩm: Đề xuất phân rõ trách nhiệm, giảm chồng chéo cho doanh nghiệp

Góp ý sửa Luật An toàn thực phẩm, đại biểu Lê Công Đỉnh đề xuất bảo đảm nguồn lực cấp xã, tăng cường quản lý kinh doanh trực tuyến và phân rõ thẩm quyền, nhằm hạn chế chồng chéo, giảm áp lực tuân thủ cho doanh nghiệp, hộ kinh doanh.
Nghị quyết 43/2026/NQ-CP: Ưu đãi thuế xăng dầu chỉ đến hết năm 2026, doanh nghiệp sẽ ứng phó ra sao nếu chính sách đổi chiều?

Nghị quyết 43/2026/NQ-CP: Ưu đãi thuế xăng dầu chỉ đến hết năm 2026, doanh nghiệp sẽ ứng phó ra sao nếu chính sách đổi chiều?

Nghị quyết 43/2026/NQ-CP gia hạn chính sách thuế xăng dầu đến hết ngày 31/12/2026, nhưng tương lai ưu đãi vẫn phụ thuộc quyết định tiếp theo. Doanh nghiệp, hộ kinh doanh cần chuẩn bị kịch bản chi phí, rà soát hợp đồng và bảo vệ dòng tiền trước biến động.
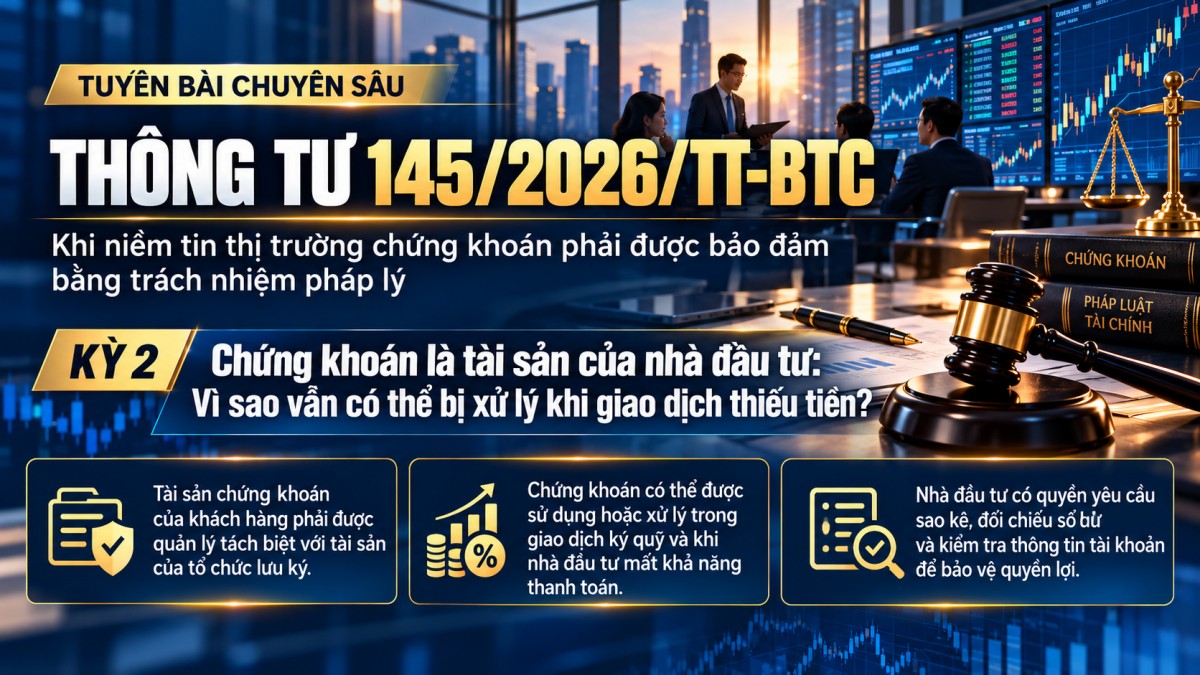
Thông tư 145/2026/TT-BTC chứng khoán là tài sản của nhà đầu tư: Vì sao vẫn có thể bị xử lý khi giao dịch thiếu tiền?

Thông tư 145/2026/TT-BTC chứng khoán là tài sản của nhà đầu tư: Vì sao vẫn có thể bị xử lý khi giao dịch thiếu tiền?

Thông tư 145/2026/TT-BTC quy định tách biệt tài sản chứng khoán của khách hàng và trách nhiệm đối chiếu số dư. Tuy nhiên, chứng khoán vẫn có thể bị xử lý khi giao dịch thiếu tiền theo luật. Nhà đầu tư cần hiểu hợp đồng, quyền yêu cầu sao kê.
Thời hạn 30 ngày để khai hải quan hàng mua gom của cư dân biên giới

Thời hạn 30 ngày để khai hải quan hàng mua gom của cư dân biên giới

Thông tư 154/2026/TT-BTC quy định rõ thời hạn khai báo, địa điểm làm thủ tục và điều kiện lưu thông hàng mua gom từ cư dân biên giới, đồng thời xác định trường hợp được miễn thủ tục hải quan.
Luật An ninh dữ liệu: Làm rõ tiêu chí rủi ro, siết kiểm soát dữ liệu xuyên biên giới

Luật An ninh dữ liệu: Làm rõ tiêu chí rủi ro, siết kiểm soát dữ liệu xuyên biên giới

Nhất trí với sự cần thiết ban hành Luật An ninh dữ liệu, cơ quan thẩm tra đề nghị làm rõ tiêu chí phân cấp rủi ro, trách nhiệm của các chủ thể xử lý dữ liệu và thẩm quyền kiểm soát hoạt động chuyển dữ liệu ra nước ngoài, nhằm bảo đảm an ninh nhưng vẫn tạo thuận lợi cho hoạt động ứng dụng công nghệ và phát triển kinh tế dữ liệu.
Sáu nhóm được giảm 50% phí khai thác dữ liệu quốc gia

Sáu nhóm được giảm 50% phí khai thác dữ liệu quốc gia

Thông tư số 156/2026/TT-BTC quy định mức phí khai thác thông tin trong Cơ sở dữ liệu tổng hợp quốc gia, đồng thời áp dụng chính sách giảm 50% phí đối với sáu nhóm cá nhân. Văn bản có hiệu lực từ ngày 1/11/2026, với mức thu 300 đồng/trường dữ liệu đến hết năm 2028 và 600 đồng/trường dữ liệu từ năm 2029.
Nghị quyết 43/2026/NQ-CP thuế xăng dầu được gia hạn: Vì sao doanh nghiệp vẫn gánh nặng chi phí, người tiêu dùng chưa chắc được lợi?

Nghị quyết 43/2026/NQ-CP thuế xăng dầu được gia hạn: Vì sao doanh nghiệp vẫn gánh nặng chi phí, người tiêu dùng chưa chắc được lợi?

Nghị quyết 43/2026/NQ-CP gia hạn chính sách thuế xăng dầu đến hết năm 2026, nhưng giá nhiên liệu và cước vận tải không nhất thiết giảm tương ứng. Doanh nghiệp nhỏ, hộ kinh doanh đối mặt sức ép chi phí, cần rà soát hợp đồng và quản trị giá thành.