Thứ sáu 06/11/2026 12:17
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com

Giá rao bán bất động sản có dấu hiệu điều chỉnh sau giai đoạn tăng mạnh, song mặt bằng giá hạ nhiệt chưa đủ tạo lực đẩy cho thanh khoản. Khảo sát 530 môi giới của Batdongsan.com.vn cho thấy, gần một nửa số người được hỏi vẫn ghi nhận giao dịch giảm mạnh, trong khi người mua tiếp tục giữ tâm lý quan sát. Đáng chú ý, chung cư đang trở thành phân khúc được quan tâm nhiều nhất, nhưng sức hút trên các nền tảng tìm kiếm chưa đồng nghĩa với lượng giao dịch tăng tương ứng.
Chung cư dẫn đầu mức độ quan tâm, thanh khoản chưa theo kịp
Theo báo cáo Toàn cảnh thị trường bất động sản quý III/2026 do Batdongsan.com.vn công bố ngày 14/10, 48% trong số 530 môi giới được khảo sát ghi nhận lượng giao dịch giảm trên 50% so với quý trước. Tỷ lệ này thấp hơn mức 50% của quý II, cho thấy tốc độ suy giảm phần nào chững lại, nhưng chưa đủ để khẳng định thị trường đã bước vào giai đoạn phục hồi rõ nét.
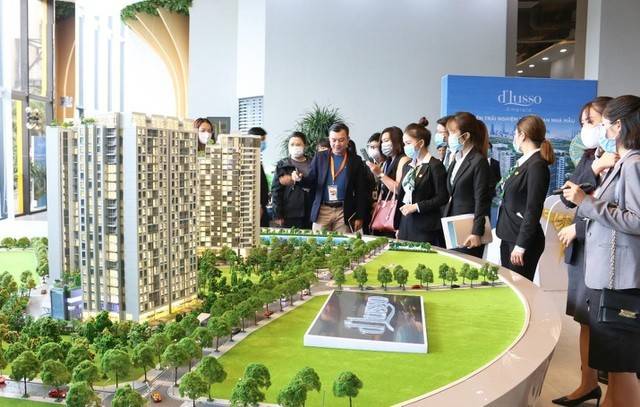 |
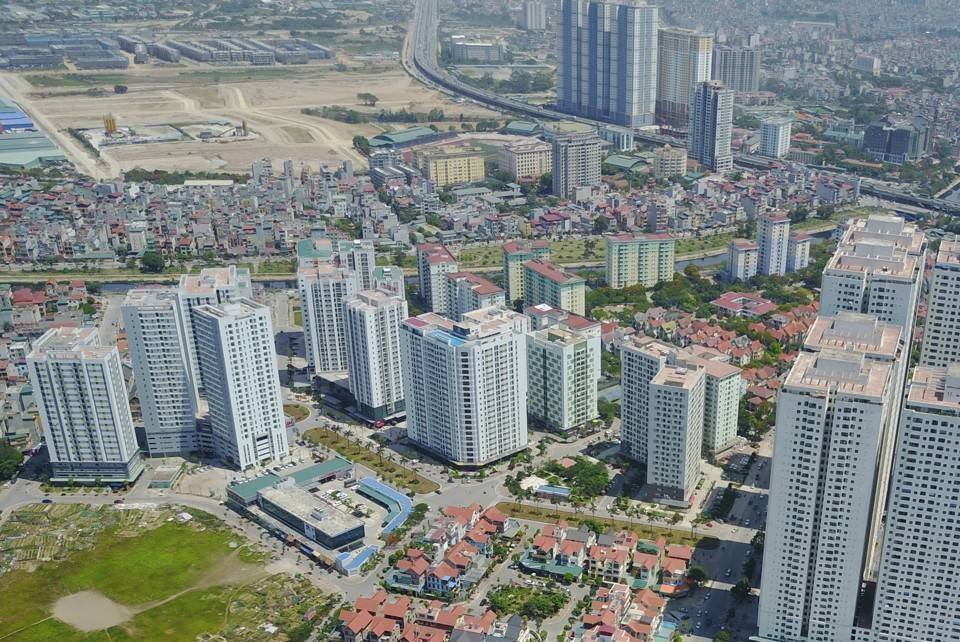
| Tâm lý thận trọng tiếp tục bao trùm thị trường khi có tới 63% môi giới đánh giá người mua vẫn đang trong trạng thái quan sát, cân nhắc kỹ lưỡng trước khi xuống tiền - Ảnh: https://www.gmland.com.vn |
Tâm lý thận trọng vẫn chi phối quyết định mua nhà. Có tới 63% môi giới cho biết khách hàng đang quan sát, cân nhắc kỹ trước khi xuống tiền. Lãi suất vay, những lo ngại về thay đổi chính sách, quy hoạch và hạn chế dòng tiền tiếp tục là các rào cản chính.
Trong bối cảnh đó, chung cư chiếm 37% tổng mức độ quan tâm đối với bất động sản bán, vượt đất nền với 24% và nhà riêng với 21%. Khi được hỏi về triển vọng sáu tháng tiếp theo, 36% môi giới lựa chọn chung cư là loại hình có tiềm năng tăng trưởng tốt nhất, cao hơn nhà riêng với 32%.
Những con số này phản ánh vị trí nổi bật của căn hộ trong lựa chọn của người tìm mua, nhưng cần phân biệt rõ mức độ quan tâm với giao dịch thành công. Dữ liệu tìm kiếm cho thấy người mua đang chú ý nhiều hơn đến chung cư; còn khả năng chuyển sự quan tâm thành quyết định mua vẫn phụ thuộc vào giá bán, điều kiện vay và nguồn thu nhập của từng hộ gia đình.
Thống kê của Bộ Xây dựng tại phiên họp Ban Chỉ đạo Trung ương về chính sách nhà ở và thị trường bất động sản ngày 13/10 cho thấy, cả nước ghi nhận khoảng 92.000 giao dịch thành công trong quý III/2026, bằng 92% quý trước. Trong khi đó, lượng tồn kho tại các dự án thuộc 27/34 địa phương báo cáo vào khoảng 51.950 căn và lô đất nền. Đây là số liệu tồn kho do chủ đầu tư báo cáo, chưa phản ánh đầy đủ sản phẩm chưa tiêu thụ trên thị trường thứ cấp và nguồn vốn nằm trong các dự án dở dang.
Như vậy, sức hút của chung cư chưa thể được xem là tín hiệu đủ mạnh để kết luận thanh khoản toàn thị trường đã phục hồi. Bài toán lớn hơn nằm ở khả năng đáp ứng nhu cầu thực tế bằng sản phẩm có mức giá và phương thức thanh toán phù hợp.
Người mua chú ý nhiều hơn đến nguồn hàng sơ cấp
Một chuyển động đáng chú ý trong quý III là tỷ trọng mức độ quan tâm dành cho bất động sản sơ cấp tăng từ 16% lên 28% trong vòng hai năm. Diễn biến này cho thấy sản phẩm được bán trực tiếp từ chủ đầu tư đang thu hút sự chú ý lớn hơn so với trước.
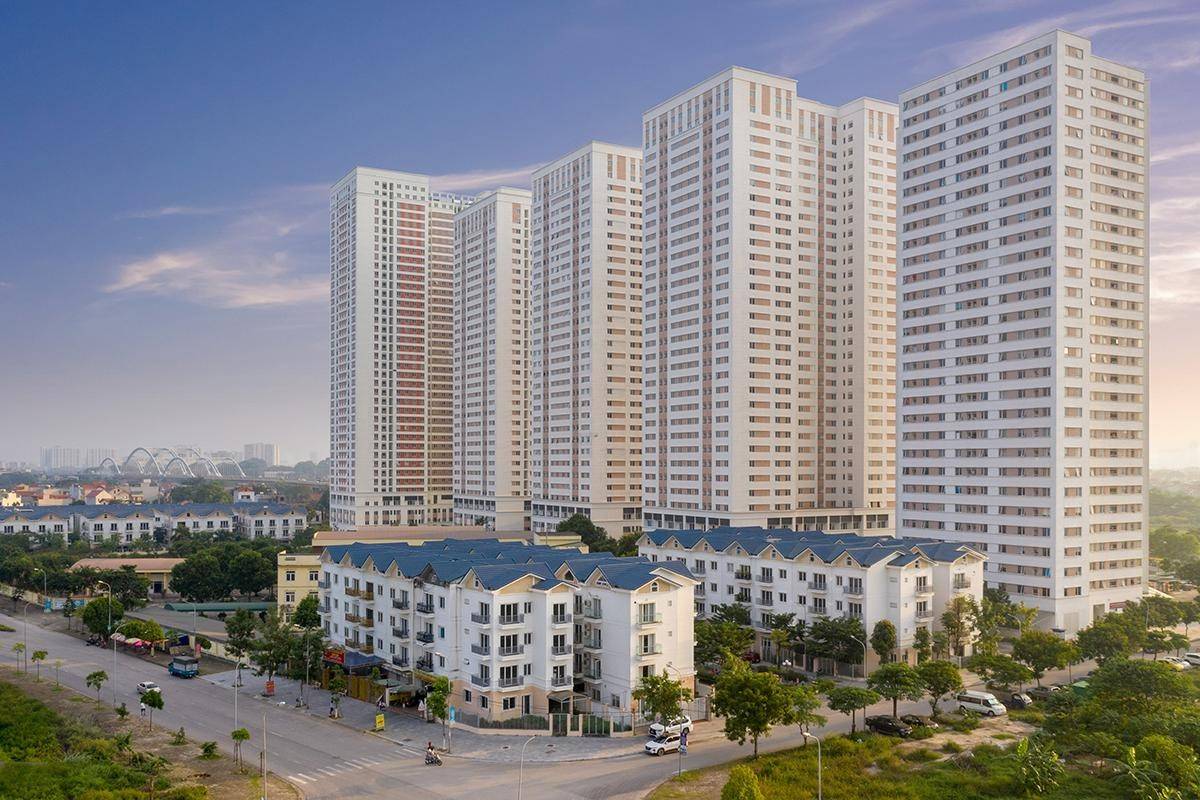 |
| Dù tâm lý người mua còn thận trọng, chung cư duy trì sức hút tốt hơn các loại hình khác, với xu hướng dòng tiền dịch chuyển về thị trường sơ cấp. |
Theo Batdongsan.com.vn, các chính sách chiết khấu, hỗ trợ lãi suất, ân hạn nợ gốc và lãi, cùng tiến độ thanh toán linh hoạt có thể giúp người mua giảm áp lực tài chính ban đầu. Trong bối cảnh lãi suất vay và khả năng tiếp cận vốn vẫn là những yếu tố ảnh hưởng đến quyết định giao dịch, chính sách bán hàng đang trở thành một phần quan trọng trong sức cạnh tranh của dự án.
Tuy nhiên, mức tăng tỷ trọng quan tâm đối với bất động sản sơ cấp không đồng nghĩa lượng giao dịch tại phân khúc này cũng tăng tương ứng. Dữ liệu tại Hà Nội cho thấy sự khác biệt khá rõ giữa hành vi tìm kiếm và giao dịch ước tính.
Cụ thể, chung cư chiếm 52% mức độ quan tâm bất động sản bán tại Hà Nội trong quý III. Chỉ số giá rao bán chung cư thứ cấp tính từ đầu năm đến tháng 9 giảm 15%, mạnh hơn mức giảm 9% của sơ cấp. Dù vậy, thị trường thứ cấp vẫn chiếm khoảng 54% lượng giao dịch căn hộ ước tính, trong khi sơ cấp chiếm 46%.
Đáng chú ý, nhu cầu ở thực chiếm tới 83% giao dịch chung cư thứ cấp được khảo sát, cao hơn nhiều so với nhu cầu đầu tư. Điều này cho thấy một bộ phận người mua vẫn ưu tiên căn hộ đã hiện hữu, có thể đánh giá trực tiếp về vị trí, chất lượng, tiện ích và mức giá, thay vì chỉ lựa chọn sản phẩm hình thành trong tương lai.
Sự khác biệt giữa hai phân khúc cũng đặt ra yêu cầu đối với chủ đầu tư. Sản phẩm mới muốn chuyển sự quan tâm thành giao dịch cần có lợi thế rõ ràng về giá, tiến độ, pháp lý và khả năng thanh toán. Những chính sách hỗ trợ tài chính chỉ thực sự phát huy hiệu quả khi tổng nghĩa vụ trả nợ phù hợp với thu nhập và kế hoạch tài chính của người mua.
Khả năng chi trả tiếp tục quyết định sức mua
Diễn biến tại hai thị trường lớn cho thấy thị trường căn hộ không vận động theo một nhịp chung. Báo cáo quý III/2026 của Savills Việt Nam ghi nhận nguồn cung căn hộ mới tại TP. Hồ Chí Minh tăng theo quý, nhưng nhu cầu mua vẫn chịu ảnh hưởng bởi chi phí vay vốn và khả năng chi trả. Trong khi đó, tại Hà Nội, nguồn cung mới và lượng giao dịch căn hộ đều giảm theo quý.
Sự khác biệt này cho thấy nguồn cung tăng chưa chắc tạo ra sức mua tương ứng. Hiệu quả của thị trường còn phụ thuộc vào cơ cấu sản phẩm, mặt bằng giá và khả năng tiếp cận vốn của người mua. Một dự án có vị trí thuận lợi, pháp lý đầy đủ nhưng mức giá vượt xa khả năng thanh toán của nhóm khách hàng mục tiêu vẫn khó đạt tỷ lệ hấp thụ như kỳ vọng.
Từ góc độ chuyên gia, Tiến sĩ Trần Xuân Lượng - Viện trưởng Viện Nghiên cứu kinh tế và Bất động sản Việt Nam - cho rằng lãi suất tăng cao thường khiến thị trường chững lại, trong khi chính sách tiền tệ nới lỏng có thể tạo điều kiện cho thị trường phục hồi. Ông lưu ý người mua cần cân nhắc đồng thời chi phí vốn, giá tài sản và khả năng tài chính, thay vì chỉ chờ lãi suất giảm mới quyết định giao dịch.
Với doanh nghiệp bất động sản, những chuyển động này đòi hỏi việc phát triển sản phẩm phải gắn chặt hơn với nhu cầu và sức mua thực tế. Thay vì chỉ tập trung vào quy mô dự án hoặc phân khúc có biên lợi nhuận cao, chủ đầu tư cần tính toán tổng giá trị sản phẩm, tiến độ thanh toán và khả năng khai thác sử dụng.
Đối với người mua, giá rao bán giảm chưa phải căn cứ duy nhất để quyết định xuống tiền. Khả năng trả nợ dài hạn, tính pháp lý, tiến độ bàn giao và chất lượng vận hành vẫn là những yếu tố cần được xem xét đồng thời.
Thị trường bất động sản quý III/2026 vì thế đang cho thấy sự thay đổi trong hành vi lựa chọn: người mua quan tâm nhiều hơn đến chung cư và nguồn hàng sơ cấp, nhưng vẫn thận trọng trước khi chuyển từ tìm hiểu sang giao dịch. Khả năng chi trả và giá trị sử dụng thực tế sẽ là những yếu tố quyết định sức hấp thụ của thị trường trong giai đoạn tiếp theo.