Thứ ba 06/10/2026 16:14
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com

Thông tin từ Cổng thông tin điện tử TP. Hồ Chí Minh cho biết, Thành phố đang đứng trước nhu cầu vốn lớn cho giao thông, logistics, môi trường, chống ngập và các công trình hạ tầng đô thị. Trong khi đó, ngân sách địa phương không thể đáp ứng toàn bộ nhu cầu đầu tư trong cùng một thời điểm. Việc nghiên cứu thêm một công cụ huy động vốn vì thế có ý nghĩa, nhưng hiệu quả cuối cùng sẽ phụ thuộc vào cách chính quyền Thành phố lựa chọn dự án, tổ chức phát hành và bảo đảm nghĩa vụ nợ.
 |
| UBND TP.Hồ Chí Minh lấy ý kiến góp ý của cơ quan, tổ chức, cá nhân trên Cổng thông tin điện tử Thành phố đối với dự thảo Nghị quyết của HĐND Thành phố quy định việc phát hành trái phiếu đô thị, trái phiếu công trình tại Trung tâm tài chính quốc tế tại Việt Nam nhằm huy động vốn triển khai các dự án trọng điểm - (Ảnh minh họa). |
Dư địa huy động vốn gắn với những dự án cụ thể
UBND TP. Hồ Chí Minh đang lấy ý kiến đối với dự thảo Nghị quyết của HĐND Thành phố về phát hành trái phiếu đô thị, trái phiếu công trình tại Trung tâm tài chính quốc tế tại Việt Nam. Thời gian góp ý kéo dài từ ngày 6 đến hết ngày 16/10/2026.
Điểm đáng chú ý của dự thảo là nguồn vốn huy động được định hướng gắn với các chương trình, dự án đã được cấp có thẩm quyền quyết định. Cách làm này giúp xác định rõ mục đích sử dụng tiền vay, thay vì để nguồn vốn huy động đứng tách khỏi kế hoạch đầu tư của Thành phố.
Theo thông tin từ Sở Tài chính TP. Hồ Chí Minh, việc xây dựng nghị quyết mới nhằm tạo thêm cơ sở pháp lý để Thành phố huy động vốn cho các dự án đầu tư, đồng thời mở rộng khả năng tiếp cận của các nhà đầu tư tổ chức, quỹ đầu tư và các tổ chức tài chính.
Dự thảo cho phép trái phiếu được phát hành bằng đồng Việt Nam hoặc ngoại tệ tự do chuyển đổi. Thành phố cũng có thể lựa chọn nhiều phương thức phân phối khác nhau tùy theo điều kiện phát hành và quy định pháp luật.
Về mặt thị trường, đây là thay đổi đáng chú ý bởi trái phiếu chính quyền địa phương không chỉ là một khoản vay, mà còn là một sản phẩm tài chính cần có nhà đầu tư phù hợp. Muốn huy động được nguồn vốn lớn và dài hạn, Thành phố phải tạo được sự tin cậy về phương án sử dụng tiền và khả năng thực hiện nghĩa vụ thanh toán.
Con số nợ hiện tại cho thấy yêu cầu về sức chịu đựng tài chính
Một dữ liệu đáng chú ý nằm ngay trong báo cáo công khai của Sở Tài chính. Cuối năm 2025, dư nợ vay của chính quyền TP. Hồ Chí Minh ở mức hơn 32.817 tỷ đồng. Trong số này, dư nợ từ phát hành trái phiếu chính quyền địa phương là 9.950 tỷ đồng, còn lại là các khoản vay lại nguồn vốn nước ngoài của Chính phủ.
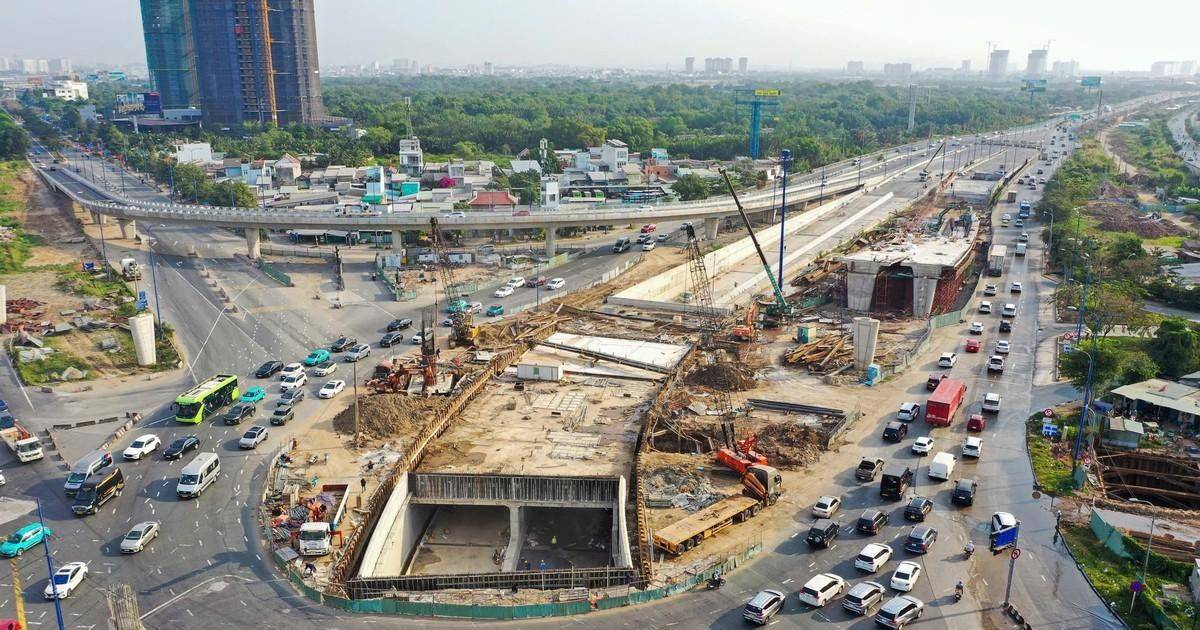 |
| Hạ tầng giao thông là một trong những lĩnh vực cần nguồn vốn đầu tư lớn tại TP. Hồ Chí Minh. |
Trong năm 2025, Thành phố không phát hành thêm trái phiếu chính quyền địa phương. Cùng năm, Thành phố thực hiện trả hơn 584,5 tỷ đồng nợ gốc và khoảng 1.169,8 tỷ đồng tiền lãi, phí và các chi phí liên quan.
Những con số này không phải để xác định Thành phố còn bao nhiêu khả năng vay mới, bởi dư địa vay phải được tính theo nhiều chỉ tiêu và quy định khác nhau. Tuy nhiên, chúng cho thấy một thực tế: mở thêm kênh vốn luôn đi cùng nghĩa vụ tài chính trong những năm tiếp theo.
Đó cũng là lý do dự thảo đặt hoạt động phát hành trong các giới hạn về vay, dư nợ, bội chi và kế hoạch vay, trả nợ của ngân sách Thành phố. Khả năng thanh toán gốc, lãi và các chi phí liên quan phải được tính toán ngay từ phương án phát hành.
Với trái phiếu bằng ngoại tệ, bài toán còn có thêm rủi ro tỷ giá và lãi suất. Dự thảo cho phép Thành phố thực hiện các giao dịch phòng ngừa những biến động này. Đây là nội dung cần thiết nếu công cụ huy động vốn hướng tới các nhà đầu tư và nguồn vốn có yếu tố quốc tế.
Niềm tin nhà đầu tư sẽ quyết định sức hút của trái phiếu
Nghị quyết số 222/2025/QH15 của Quốc hội đã tạo khuôn khổ cho Trung tâm tài chính quốc tế tại Việt Nam, trong đó TP. Hồ Chí Minh là một địa điểm quan trọng. (Văn Bản Chính Phủ) Đến tháng 8/2026, Quốc hội tiếp tục thông qua Luật Phát triển đô thị số 18/2026/QH16, mở thêm cơ sở pháp lý cho việc huy động nguồn lực phục vụ phát triển đô thị.
Trong bối cảnh đó, trái phiếu đô thị và trái phiếu công trình có thể trở thành một phần của hệ sinh thái tài chính mới tại Thành phố. Cùng với hoạt động phát hành sẽ là nhu cầu về tư vấn, thu xếp vốn, đánh giá tín nhiệm, quản trị rủi ro và giao dịch trên thị trường thứ cấp.
Nhưng để thị trường vận hành, việc có cơ chế pháp lý mới mới chỉ là bước đầu. Nhà đầu tư sẽ quan tâm đến chất lượng tài sản đứng sau dòng vốn, thời hạn trái phiếu, mức sinh lời, khả năng thanh toán và thông tin tài chính của đơn vị phát hành.
Với TP. Hồ Chí Minh, điều quan trọng vì thế không chỉ là huy động được bao nhiêu tiền, mà là huy động đúng lúc, dùng đúng dự án và duy trì được khả năng trả nợ trong suốt vòng đời khoản vay.
Nếu làm tốt ba yếu tố này, trái phiếu có thể bổ sung một kênh vốn dài hạn cho hạ tầng. Ngược lại, nếu nguồn vốn tăng nhanh hơn khả năng cân đối nghĩa vụ tài chính, công cụ mới sẽ tạo thêm áp lực cho ngân sách thay vì giải quyết bài toán vốn.
Dự thảo hiện vẫn đang được lấy ý kiến. Những góp ý trong giai đoạn này sẽ có ý nghĩa quan trọng trong việc hoàn thiện các điều kiện phát hành, cơ chế công khai thông tin và quản trị rủi ro trước khi cơ chế được đưa vào thực tế.