Thứ ba 06/10/2026 11:44
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com

Bất động sản hàng hiệu đang có những bước phát triến nhanh tại Việt Nam, từ những khu nghỉ dưỡng ven biển sang các dự án nhà ở cao cấp tại đô thị. Đằng sau sự gia tăng về số lượng dự án là sự thay đổi trong nhu cầu của người mua: thương hiệu vẫn quan trọng, nhưng vị trí, chất lượng sống, chất lượng vận hành và khả năng sử dụng tài sản dài hạn ngày càng được đông đảo khách hàng quan tâm.
Theo Branded Residences: Asia Pacific Report 2026 của Savills, Việt Nam hiện dẫn đầu Top 10 quốc gia APAC về số lượng dự án Branded Residences, vượt Thái Lan, Ấn Độ và Trung Quốc. Nguồn cung tại Việt Nam được dự báo tăng 152% đến năm 2032.
Từ sản phẩm nghỉ dưỡng đến nhà ở cao cấp
Thực tế cho thấy, mô hình bất động sản hàng hiệu tại Việt Nam đang ngày càng mở rộng sang thời trang, phong cách sống và các lĩnh vực khác. Điểm khác biệt của sản phẩm không chỉ nằm ở tên thương hiệu mà còn ở tiêu chuẩn thiết kế, dịch vụ và vận hành được cam kết đi kèm.
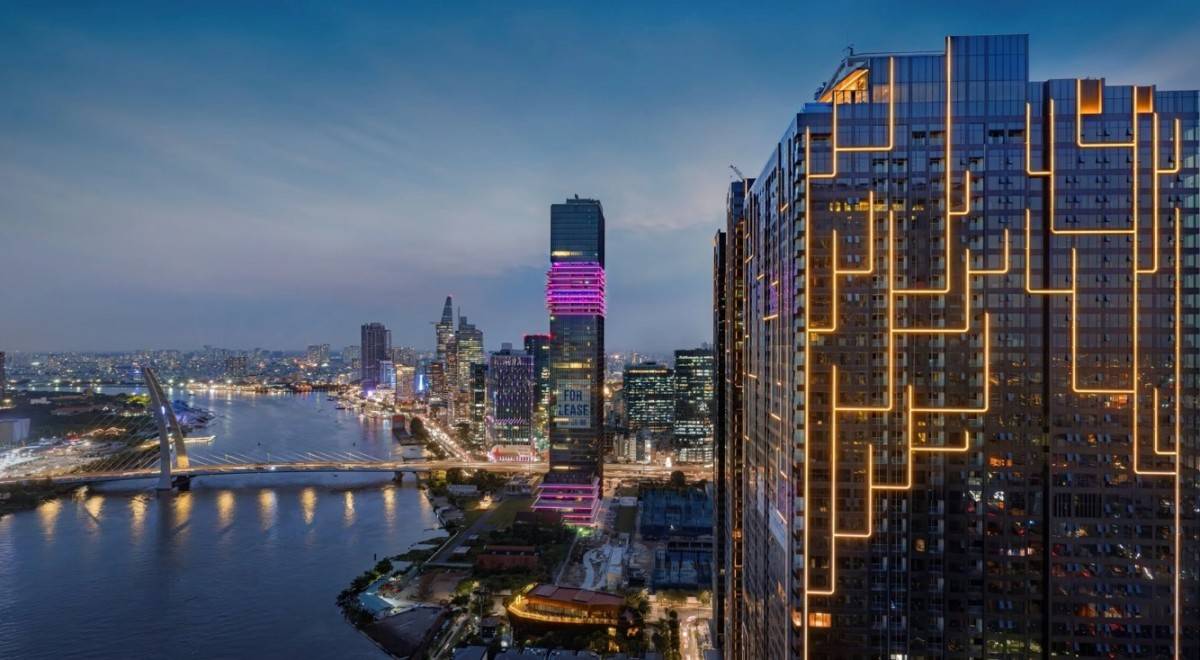 |
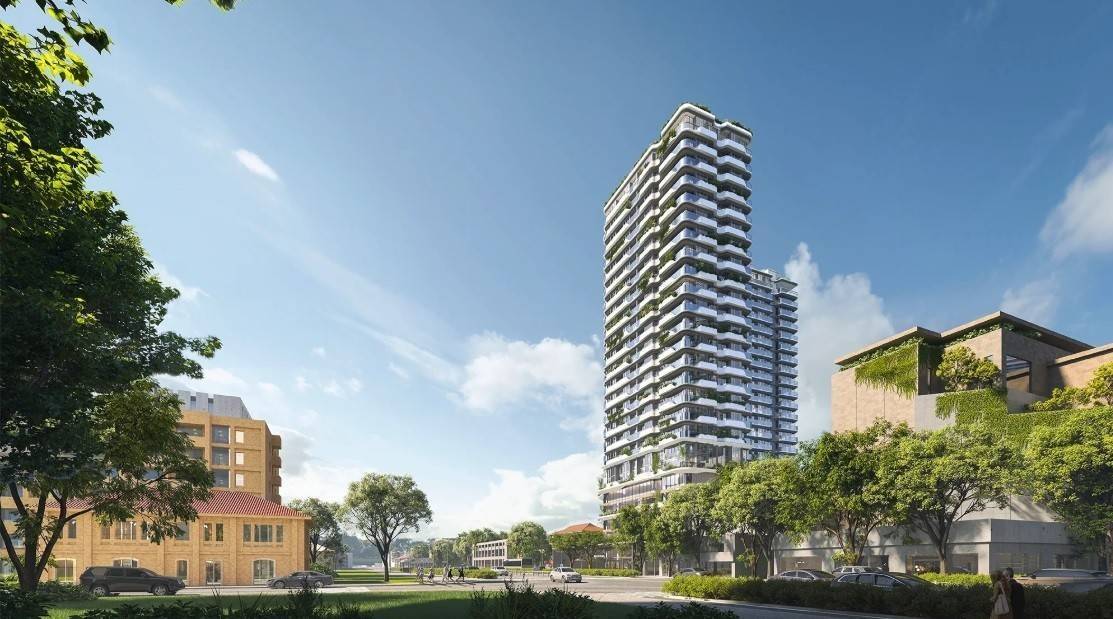
| Sở hữu tài sản không còn là đích đến cuối cùng của giới tinh hoa. Họ theo đuổi trải nghiệm sống, dấu ấn cá nhân và giá trị độc bản, những điều vượt xa khỏi khái niệm “một căn nhà”. Chính vì vậy, trên hành trình khẳng định đẳng cấp, bất động sản hàng hiệu trở thành lựa chọn ưu tiên, nơi giá trị thương hiệu hòa quyện cùng phong cách sống thượng lưu - Ảnh minh họa: onehousing.vn |
Mô hình này ban đầu phát triển mạnh ở các điểm đến nghỉ dưỡng như Đà Nẵng, Nha Trang, Phú Quốc. Tuy nhiên, thị trường đang mở rộng sang các đô thị lớn, đặc biệt là TP. Hồ Chí Minh.
Savills ghi nhận một thay đổi đáng chú ý trên thị trường APAC: tỷ trọng các dự án nghỉ dưỡng trong nguồn cung Branded Residences đã hoàn thiện hiện khoảng 50% và có thể tăng lên 65% trong danh mục dự án tương lai. Trong khi đó, mô hình Branded Residences độc lập (Standalone) trên toàn khu vực được dự báo giảm tỷ trọng từ 30% xuống 16%, do xu hướng kết hợp giữa nhà ở và khách sạn ngày càng phổ biến. Riêng tại TP. Hồ Chí Minh và Bangkok, số dự án Standalone dự kiến phát triển đến năm 2032 lại được dự báo tăng gấp đôi.
Những diễn biến này cho thấy bất động sản hàng hiệu không còn chỉ phục vụ nhu cầu sở hữu một căn biệt thự nghỉ dưỡng. Sản phẩm đang tiến sâu hơn vào thị trường nhà ở, với các nhu cầu như nơi ở dài hạn, ngôi nhà thứ hai hoặc tài sản kết hợp nghỉ dưỡng và sử dụng thường xuyên.
Tại TP. Hồ Chí Minh, một số dự án đã tạo mặt bằng mới cho phân khúc này. Grand Marina, Saigon phát triển các căn hộ gắn với thương hiệu Marriott, trong khi The Rivus gồm các biệt thự hợp tác với thương hiệu thời trang Elie Saab. Đây là những ví dụ cho thấy thị trường đang mở rộng cả về loại hình lẫn mức độ tham gia của các thương hiệu quốc tế.
Tuy nhiên, giá chào bán của một dự án không thể đồng nhất với doanh thu thực tế. Doanh thu theo từng dự án không phải lúc nào cũng được doanh nghiệp công bố đầy đủ, vì vậy việc xếp hạng dự án theo doanh thu cần có dữ liệu tài chính hoặc giao dịch độc lập để kiểm chứng.
Thương hiệu không còn là yếu tố duy nhất
Sự phát triển của Branded Residences cũng đang kéo theo thay đổi trong cách doanh nghiệp phát triển sản phẩm. Theo Savills, nhóm dự án mang thương hiệu Luxury hiện chiếm khoảng 48% danh mục dự án tương lai tại APAC, trong khi Upper Upscale và Upscale chiếm khoảng 23%.
Bên cạnh các thương hiệu khách sạn quen thuộc, thị trường còn chứng kiến sự tham gia của các thương hiệu thời trang và phong cách sống. Wyndham dự kiến phát triển 15 dự án trong tương lai tại khu vực, Radisson dự kiến tăng từ một lên 13 dự án. Fendi, Elie Saab và Nobu cũng được dự báo triển khai các dự án Branded Residences đầu tiên tại APAC trong những năm tới.
Khi nguồn cung tăng, giá trị của thương hiệu có thể tạo lợi thế nhưng không thể thay thế chất lượng tài sản. Một phân tích khác của Savills cho rằng mức chênh giá của bất động sản hàng hiệu so với sản phẩm tương đồng có thể khoảng 10-30%, tùy vị trí, thương hiệu, quy mô và chất lượng dự án. Đây là mức tham khảo cho mô hình thị trường, không phải mức tăng giá hay lợi nhuận được bảo đảm cho từng dự án.
Đáng chú ý, wellness đang trở thành một thành phần ngày càng phổ biến trong các dự án cao cấp. Khái niệm này mở rộng từ spa, phòng gym, hồ bơi sang chất lượng không khí, nguồn nước, ánh sáng tự nhiên, không gian vận động, dinh dưỡng và kết nối cộng đồng.
Ông Sử Ngọc Khương - Giám đốc Cấp cao Bộ phận Đầu tư Savills Việt Nam, cho rằng một dự án tích hợp wellness không thể chỉ bổ sung một số tiện ích chăm sóc sức khỏe, mà cần tạo ra giá trị sống thực tế.
Điều này đồng nghĩa chi phí và yêu cầu vận hành cũng tăng lên. Doanh nghiệp phải đầu tư nhiều hơn cho hạ tầng, công nghệ, cảnh quan và nhân sự chuyên môn, đồng thời có kế hoạch tài chính đủ dài để duy trì chất lượng dịch vụ sau khi dự án đi vào hoạt động.
Nguồn cung tăng, thị trường sẽ phân hóa
Vị trí dẫn đầu về số lượng dự án và dự báo nguồn cung tăng 152% cho thấy Việt Nam còn dư địa đáng kể đối với Branded Residences. Nhưng chính tốc độ mở rộng này cũng đặt thị trường trước một yêu cầu mới: không phải dự án gắn thương hiệu quốc tế nào cũng mặc nhiên tạo ra giá trị tương ứng cho người mua.
Khi ngày càng nhiều lựa chọn xuất hiện, người mua có thêm cơ sở để so sánh giữa vị trí, diện tích, mức giá, phí quản lý, tiêu chuẩn vận hành và khả năng sử dụng thực tế. Với nhà đầu tư, bài toán cũng chuyển từ việc sở hữu một sản phẩm “có thương hiệu” sang đánh giá khả năng duy trì giá trị tài sản trong dài hạn.
Vì vậy, xu hướng đáng chú ý nhất của bất động sản hàng hiệu không nằm ở việc có thêm bao nhiêu cái tên quốc tế tham gia thị trường, mà ở sự dịch chuyển từ giá trị thương hiệu sang giá trị sử dụng và chất lượng vận hành.
Việt Nam đang có lợi thế về du lịch, tốc độ đô thị hóa và sự phát triển của nhóm khách hàng có khả năng chi trả cao. Nếu nguồn cung mới được phát triển phù hợp với nhu cầu thực tế, Branded Residences có thể tiếp tục mở rộng. Ngược lại, khi nguồn cung tăng nhanh hơn sức cầu, sự phân hóa giữa những dự án có chất lượng thực và những sản phẩm chủ yếu dựa vào thương hiệu sẽ rõ hơn.