Thứ tư 11/11/2026 11:06
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com

Dư nợ cho vay hoạt động kinh doanh bất động sản tại 12 ngân hàng tăng gần 22% so với cuối năm 2025, nhưng diễn biến tại từng đơn vị không đồng nhất. VPBank dẫn đầu về quy mô cho vay, SHB có tỷ trọng cao nhất, trong khi Techcombank giảm dư nợ. Bức tranh này đặt ra yêu cầu nhìn sâu vào cơ cấu vốn thay vì chỉ dựa trên tốc độ tăng chung.
Khác biệt giữa quy mô và tỷ trọng cho vay
Theo tổng hợp của Báo Nhân Dân từ báo cáo tài chính riêng lẻ quý III/2026 của các ngân hàng niêm yết có công bố chi tiết ngành nghề, dư nợ kinh doanh bất động sản của nhóm khảo sát đạt hơn 1,14 triệu tỷ đồng vào cuối tháng 9.
 |
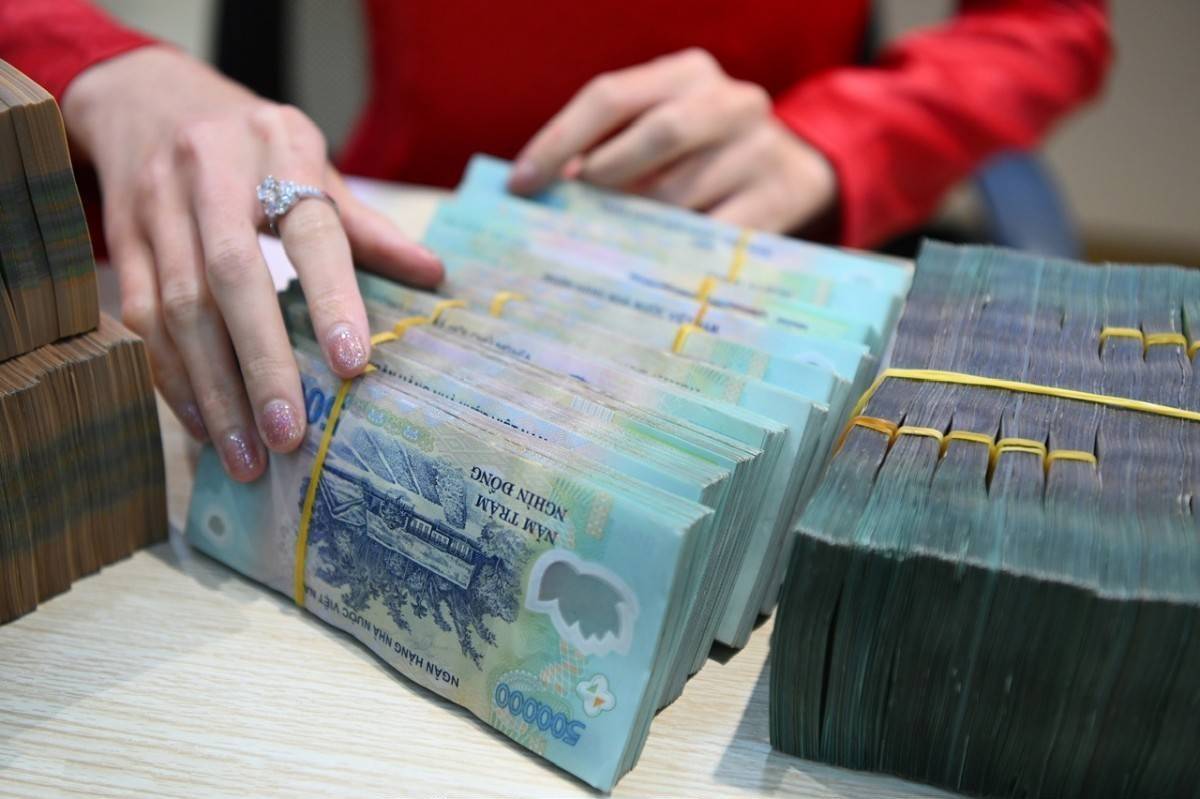
| Dư nợ cho vay hoạt động kinh doanh bất động sản tại 12 ngân hàng tăng gần 22% so với cuối năm 2025, nhưng diễn biến tại từng đơn vị không đồng nhất - Ảnh minh họa. |
VPBank có dư nợ gần 277.973 tỷ đồng, tương đương 25,27% tổng dư nợ của ngân hàng. SHB ghi nhận hơn 220.651 tỷ đồng, chiếm 34,11%; BVBank có hơn 26.005 tỷ đồng, tỷ trọng 31%.
Techcombank đạt hơn 204.383 tỷ đồng, tương đương 25,12% tổng dư nợ. Ngân hàng này giảm khoảng 2.600 tỷ đồng so với cuối năm 2025; tỷ trọng cho vay kinh doanh bất động sản hạ từ 28,6% xuống 25,12%.
Các chỉ tiêu cho thấy quy mô tuyệt đối và mức độ tập trung danh mục là hai góc nhìn khác nhau. Một ngân hàng cho vay nhiều hơn về giá trị chưa đồng nghĩa dành tỷ trọng lớn hơn cho lĩnh vực này.
Với doanh nghiệp, số dư tín dụng của một ngân hàng cũng chưa đủ để suy ra khả năng được cấp vốn cho một dự án cụ thể. Dư nợ là số tiền còn cho vay tại thời điểm báo cáo, không phải lượng vốn mới được giải ngân trong cả kỳ.
Vốn tăng vẫn gắn với bài toán kỳ hạn và nguồn trả nợ
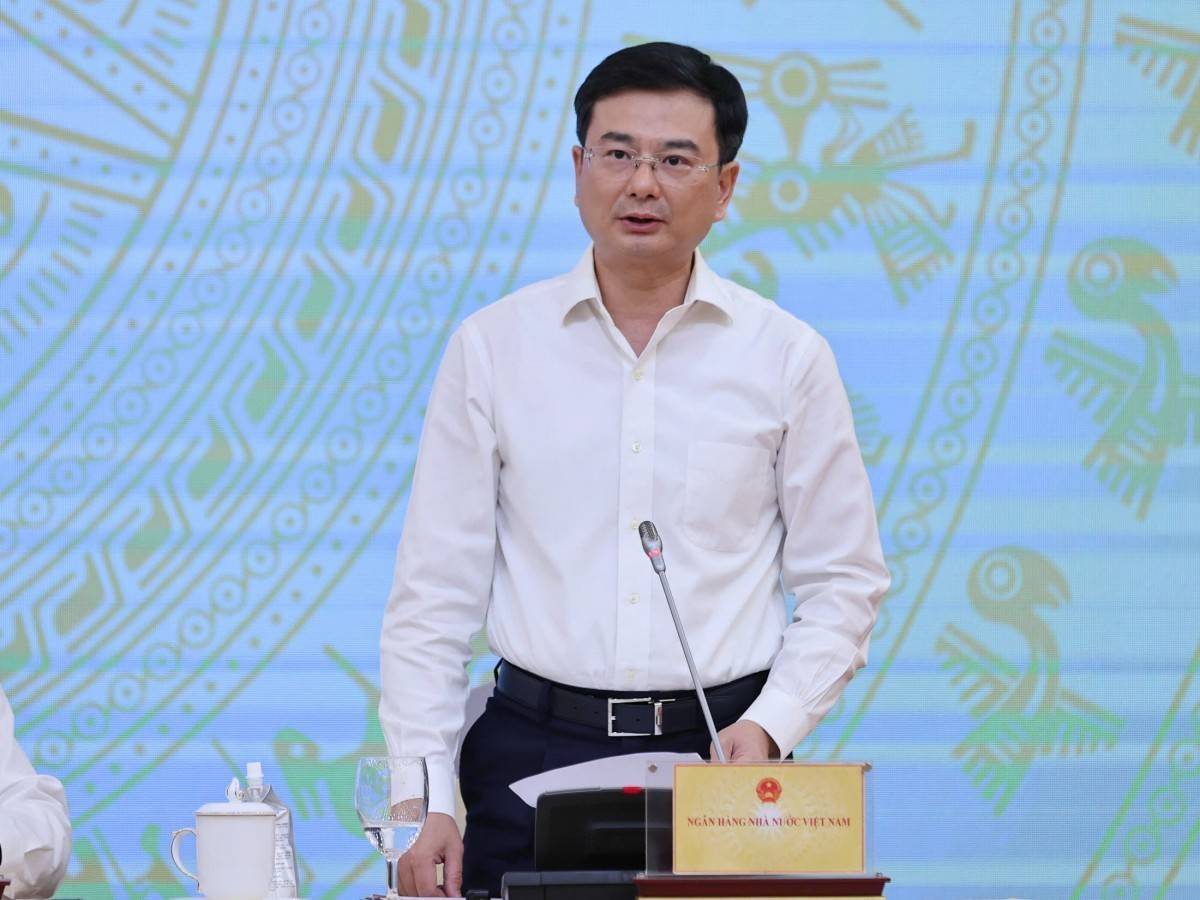
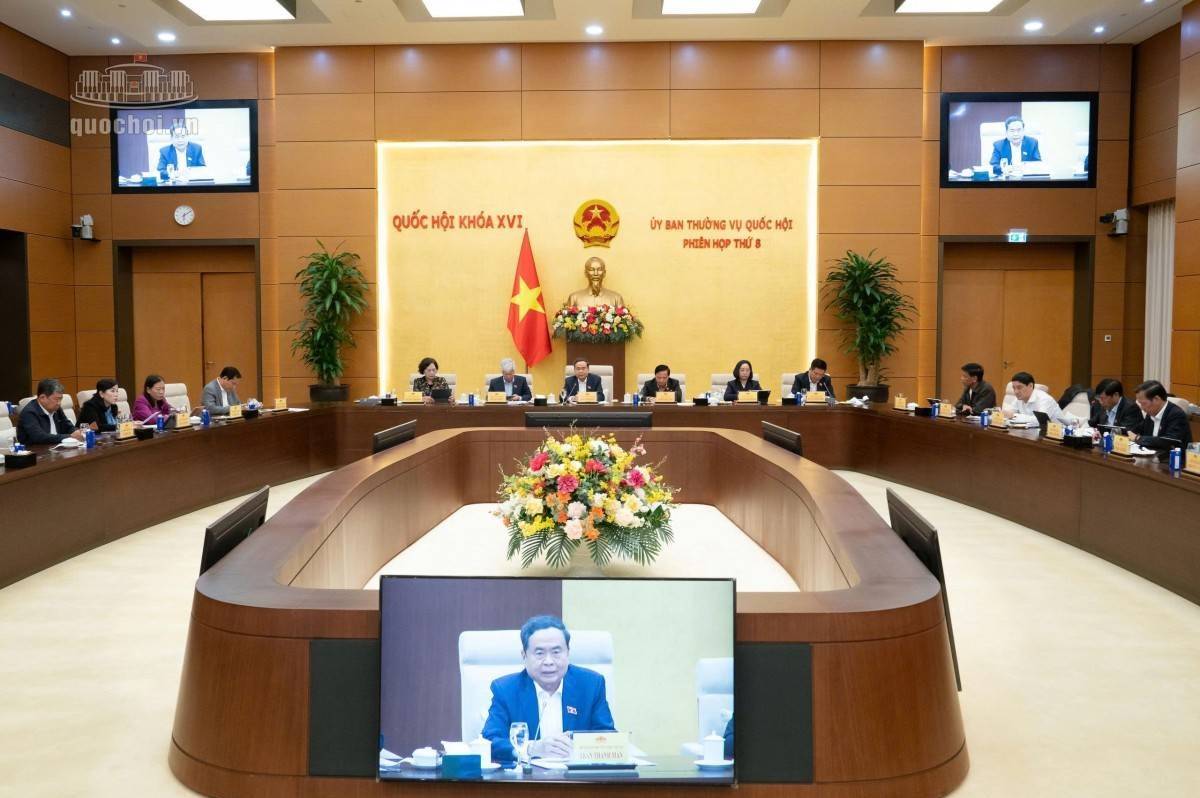
Ở phạm vi rộng hơn, tại phiên họp Ban Chỉ đạo Trung ương về chính sách nhà ở và thị trường bất động sản ngày 13/10, Phó Thống đốc Ngân hàng Nhà nước Nguyễn Ngọc Cảnh cho biết, đến cuối tháng 8/2026, tín dụng bất động sản đạt khoảng 5,23 triệu tỷ đồng, chiếm hơn 25% tổng dư nợ nền kinh tế.
Lãnh đạo NHNN đã nêu ý kiến lưu ý đầu tư bất động sản có tính chất dài hạn, trong khi nguồn vốn huy động của ngân hàng chủ yếu có kỳ hạn ngắn hơn, tiềm ẩn rủi ro thanh khoản. Vì vậy, thị trường cần đa dạng hóa các kênh huy động vốn trung và dài hạn.
Đây là vấn đề liên quan trực tiếp đến kế hoạch tài chính của chủ đầu tư. Khi dự án kéo dài, doanh nghiệp phải tính đến thời điểm phát sinh doanh thu, lịch trả nợ và khả năng bổ sung vốn, thay vì chỉ nhìn vào quy mô khoản vay được phê duyệt.
Cùng tại phiên họp, Bộ Xây dựng báo cáo quý III/2026 có khoảng 92.004 giao dịch bất động sản thành công, bằng 92% quý trước. Tồn kho theo báo cáo của 27/34 địa phương khoảng 51.950 căn, lô/nền và có xu hướng tăng.
Diễn biến này gợi ra một câu hỏi cần tiếp tục theo dõi: dư nợ tăng đang hỗ trợ tiến độ dự án, bổ sung nguồn cung và tạo dòng tiền thu hồi vốn đến đâu? Trả lời câu hỏi đó cần thêm dữ liệu về giải ngân, tiến độ xây dựng và tiêu thụ sản phẩm.
Tạp chí điện tử Doanh nghiệp và Hội nhập từng phản ánh cơ cấu cho vay bất động sản tại nhóm ngân hàng công bố thuyết minh chi tiết. Khi so sánh các kỳ, cần thống nhất phạm vi ngân hàng và loại báo cáo.
Số liệu 1,14 triệu tỷ đồng chỉ phản ánh cho vay kinh doanh bất động sản tại nhóm 12 ngân hàng, còn số liệu NHNN nêu tại phiên họp có phạm vi rộng hơn và khác thời điểm. Hai chỉ tiêu không thể dùng thay thế nhau hoặc trực tiếp tính thị phần.
Với doanh nghiệp địa ốc, tín dụng tăng là thông tin đáng chú ý về quy mô nguồn vốn. Giá trị thực tế vẫn nằm ở khả năng tiếp cận khoản vay phù hợp với tiến độ dự án và duy trì nguồn tiền trả nợ.