Thứ bảy 24/10/2026 17:23
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com

Ứng dụng trí tuệ nhân tạo trong tín dụng không chỉ nhằm tự động hóa quy trình mà còn phải hỗ trợ các tổ chức tín dụng đánh giá hồ sơ, nhận diện rủi ro và ra quyết định hiệu quả hơn. Với nhiệm vụ công nghệ chiến lược vừa được phê duyệt, Ngân hàng Nhà nước Việt Nam đặt ra các chỉ tiêu cụ thể để đo lường kết quả ứng dụng, thay vì chỉ dừng ở yêu cầu phát triển sản phẩm công nghệ.
NHNN đặt hàng nền tảng AI phục vụ tín dụng
Ngân hàng Nhà nước Việt Nam (NHNN) đang tuyển chọn tổ chức chủ trì thực hiện nhiệm vụ nghiên cứu, phát triển nền tảng trí tuệ nhân tạo (AI) hỗ trợ hoạt động và quản trị rủi ro tín dụng tại các tổ chức tín dụng Việt Nam. Nhiệm vụ được phê duyệt theo Quyết định số 2338/QĐ-NHNN, thuộc Chương trình khoa học, công nghệ và đổi mới sáng tạo quốc gia đặc biệt về công nghệ chiến lược.
 |
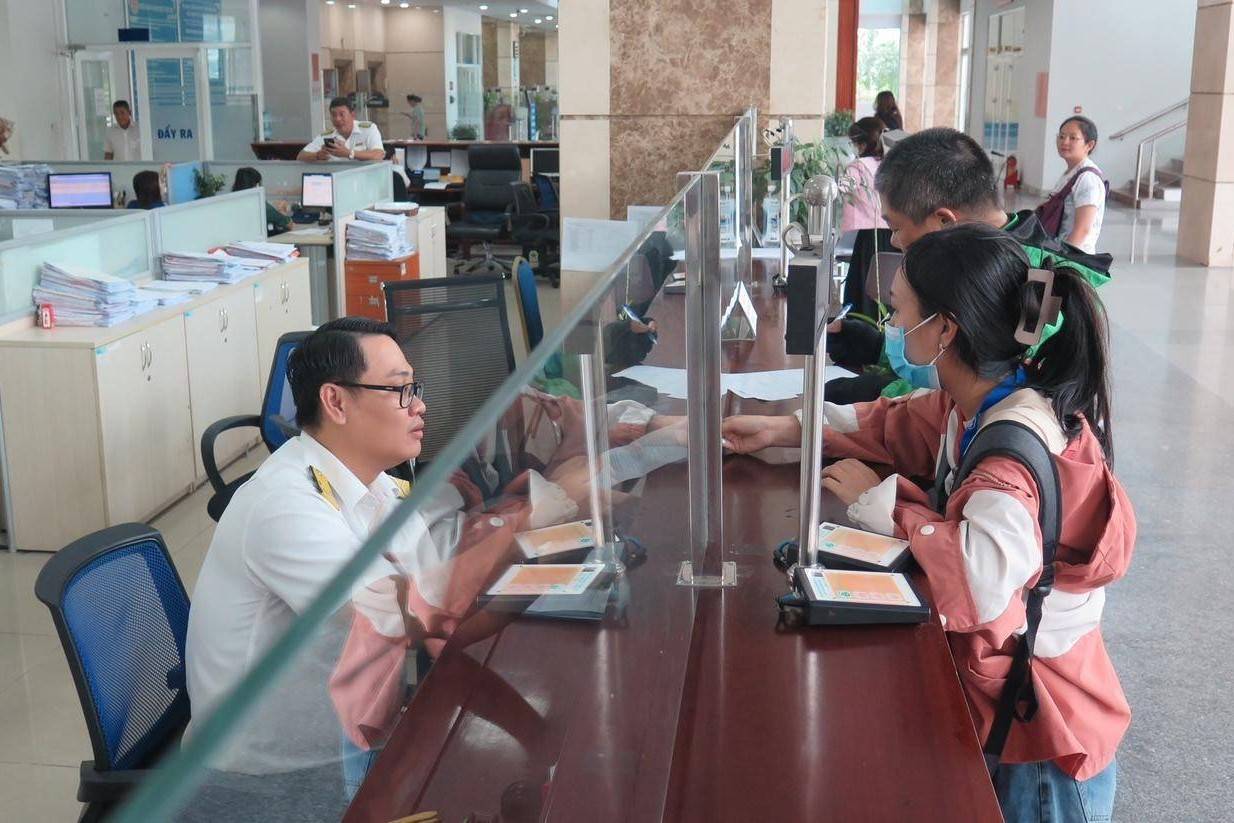
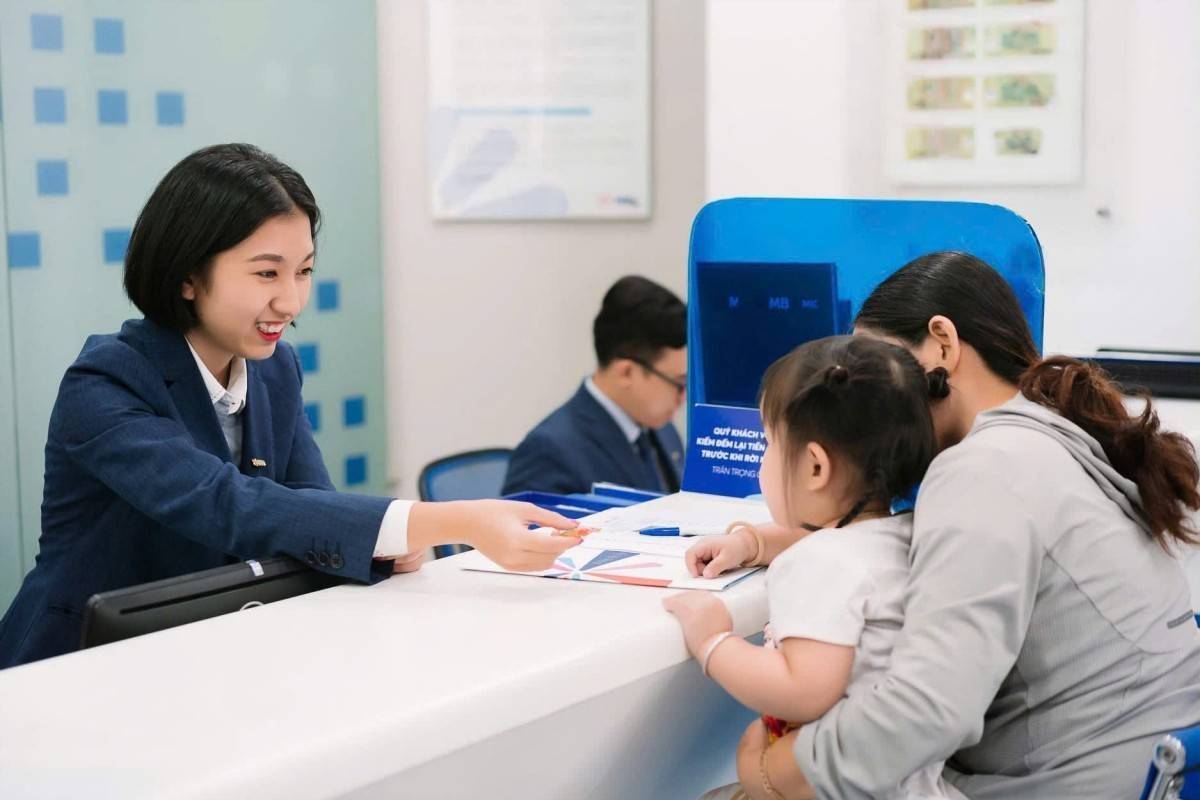
| Hồ sơ cá nhân của khách hàng là yếu tố quan trọng trong quá trình xét duyệt vay vốn. Khi khách hàng cung cấp đủ các giấy tờ cần thiết như CMND/CCCD, sổ hộ khẩu, giấy tờ chứng minh thu nhập (hợp đồng lao động, sao kê lương, báo cáo tài chính) và giấy tờ liên quan đến tài sản thế chấp , ngân hàng sẽ không cần yêu cầu bổ sung thông tin, từ đó giảm đáng kể thời gian xét duyệt. - Ảnh minh họa. |
Theo kế hoạch, Cục Công nghệ thông tin thuộc NHNN làm đầu mối phối hợp với các đơn vị liên quan tổ chức tuyển chọn và ký hợp đồng triển khai. Mục tiêu là ứng dụng công nghệ để mở rộng khả năng tiếp cận tín dụng, nâng cao năng lực phân tích thông tin và cải thiện chất lượng quản trị rủi ro tại các tổ chức tín dụng.
Nhiệm vụ gồm sáu nhóm sản phẩm chính: nền tảng dữ liệu tri thức tín dụng; mô hình ngôn ngữ lớn tài chính bằng tiếng Việt; mô hình trích xuất thông tin bằng công nghệ nhận dạng ký tự quang học (OCR); nền tảng điều phối đa tác nhân; các tác nhân AI xử lý hồ sơ tín dụng; và mô hình AI dự đoán, chấm điểm tín dụng.
Theo yêu cầu đặt hàng, hệ thống cần có một nền tảng dữ liệu tri thức tín dụng, một mô hình ngôn ngữ lớn tài chính tiếng Việt, một mô hình OCR, một nền tảng điều phối đa tác nhân, tối thiểu ba tác nhân AI xử lý hồ sơ và ba mô hình dự đoán, chấm điểm tín dụng.
Đặt mục tiêu giảm 40% thời gian xử lý hồ sơ vay
Điểm đáng chú ý của nhiệm vụ là các yêu cầu không chỉ tập trung vào năng lực kỹ thuật, mà còn gắn với kết quả vận hành tại các tổ chức tín dụng tham gia thử nghiệm.
Cụ thể, tại những tổ chức chưa ứng dụng hoặc mới bắt đầu ứng dụng AI trong hoạt động tín dụng, số món vay được giải ngân qua phương tiện điện tử phải tăng tối thiểu 50% sau 24 tháng. Đồng thời, thời gian xử lý hồ sơ vay phải giảm 40% so với quy trình truyền thống trong điều kiện so sánh tương ứng. Thời gian này được tính từ khi tiếp nhận đầy đủ hồ sơ hợp lệ đến khi có quyết định phê duyệt hoặc từ chối.
Kết quả đo lường hai chỉ tiêu phải được bên thứ ba độc lập thẩm định, xác nhận trước khi nghiệm thu. Yêu cầu này giúp việc đánh giá nhiệm vụ dựa trên hiệu quả ứng dụng thực tế, thay vì chỉ căn cứ vào việc hoàn thành các sản phẩm công nghệ.
Về chất lượng kỹ thuật, mô hình ngôn ngữ lớn tài chính phải đạt độ chính xác từ 85% trở lên trên bộ đánh giá MMLU phiên bản tiếng Việt; mô hình OCR phải đạt độ chính xác trích xuất trường thông tin trên 95% đối với chứng từ tài chính, báo cáo tài chính và hồ sơ pháp lý.
Các mô hình dự đoán, chấm điểm tín dụng phải đạt chỉ tiêu AUC-ROC từ 0,75 trở lên trên tập dữ liệu kiểm thử độc lập. Tỷ lệ cảnh báo sai của mô hình cảnh báo rủi ro không vượt quá 20%. Một số thành phần của hệ thống cũng phải đáp ứng tỷ lệ sẵn sàng hoạt động 99,5% mỗi tháng.
Kiểm soát thiên lệch và bảo đảm an toàn dữ liệu
Bên cạnh tốc độ xử lý, nền tảng phải đáp ứng yêu cầu kiểm soát thiên lệch theo nhóm khách hàng, giải thích được những yếu tố ảnh hưởng lớn đến quyết định từ chối tín dụng hoặc cảnh báo rủi ro cao. Hệ thống đồng thời phải bảo đảm an toàn, bảo mật, phân quyền và lưu vết thao tác theo thời gian thực.
Những yêu cầu này đặc biệt quan trọng khi AI được sử dụng để hỗ trợ đánh giá hồ sơ và chấm điểm tín dụng. Kết quả phân tích có thể tác động đến khả năng tiếp cận vốn của khách hàng, do đó hệ thống cần vừa đáp ứng tiêu chí kỹ thuật, vừa có khả năng giải thích và kiểm soát các rủi ro trong quá trình vận hành.
Nhiệm vụ dự kiến triển khai trong 48 tháng, từ tháng 1/2027 đến tháng 12/2030, với tỷ lệ nội địa hóa sản phẩm tối thiểu 40%. Các yêu cầu đầu ra khác gồm đăng ký bảo hộ thành công ít nhất một bản quyền tác giả phần mềm và công bố tối thiểu một bài báo khoa học về AI tự chủ trong quản trị rủi ro tài chính theo tiêu chí quy định.
Nhận hồ sơ đến ngày 10/11/2026
NHNN công khai kế hoạch đặt hàng và tiếp nhận hồ sơ đăng ký tuyển chọn tổ chức chủ trì. Các tổ chức đăng ký phải lập dự toán kinh phí theo Thông tư số 49/2026/TT-BKHCN ngày 1/8/2026; điều kiện đăng ký và thành phần hồ sơ thực hiện theo Thông tư số 48/2026/TT-BKHCN cùng ngày.
Hồ sơ bản giấy được nộp trực tiếp hoặc gửi qua dịch vụ bưu chính đến NHNN (Cục Công nghệ thông tin), số 64 Nguyễn Chí Thanh, phường Láng, thành phố Hà Nội. Ngoài phong bì cần ghi rõ: “Hồ sơ đăng ký chủ trì thực hiện nhiệm vụ phát triển công nghệ chiến lược”.
Thời hạn tiếp nhận hồ sơ trước 17 giờ ngày 10/11/2026. Với hồ sơ gửi qua bưu chính, thời điểm nộp được xác định theo dấu bưu chính nơi gửi; hồ sơ quá hạn sẽ không được xem xét. Thông báo và các văn bản liên quan được đăng tải trên Cổng Thông tin điện tử NHNN tại địa chỉ sbv.gov.vn.