Thứ sáu 06/11/2026 14:42
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com

Theo lãnh đạo Ngân hàng Chính sách xã hội (NHCSXH) tỉnh, việc sắp xếp các điểm giao dịch được thực hiện trên nguyên tắc “gần dân, sát dân”, bảo đảm phục vụ người dân thuận lợi, an toàn, hiệu quả và phù hợp với điều kiện thực tế của địa phương. Nhờ vậy, chất lượng hoạt động tại các điểm giao dịch của NHCSXH trong 9 tháng năm 2026 đã đạt kết quả rất tích cực. Điểm chất lượng bình quân toàn tỉnh đạt 98,3/100 điểm, tăng 3,72 điểm so với năm 2025 và toàn bộ 15/15 đơn vị đều được xếp loại tốt. Trong đó, tỷ lệ giải ngân tại điểm giao dịch đạt 98,91%, tỷ lệ thu nợ gốc đạt 98,38% và tỷ lệ thu lãi đạt 99,57%
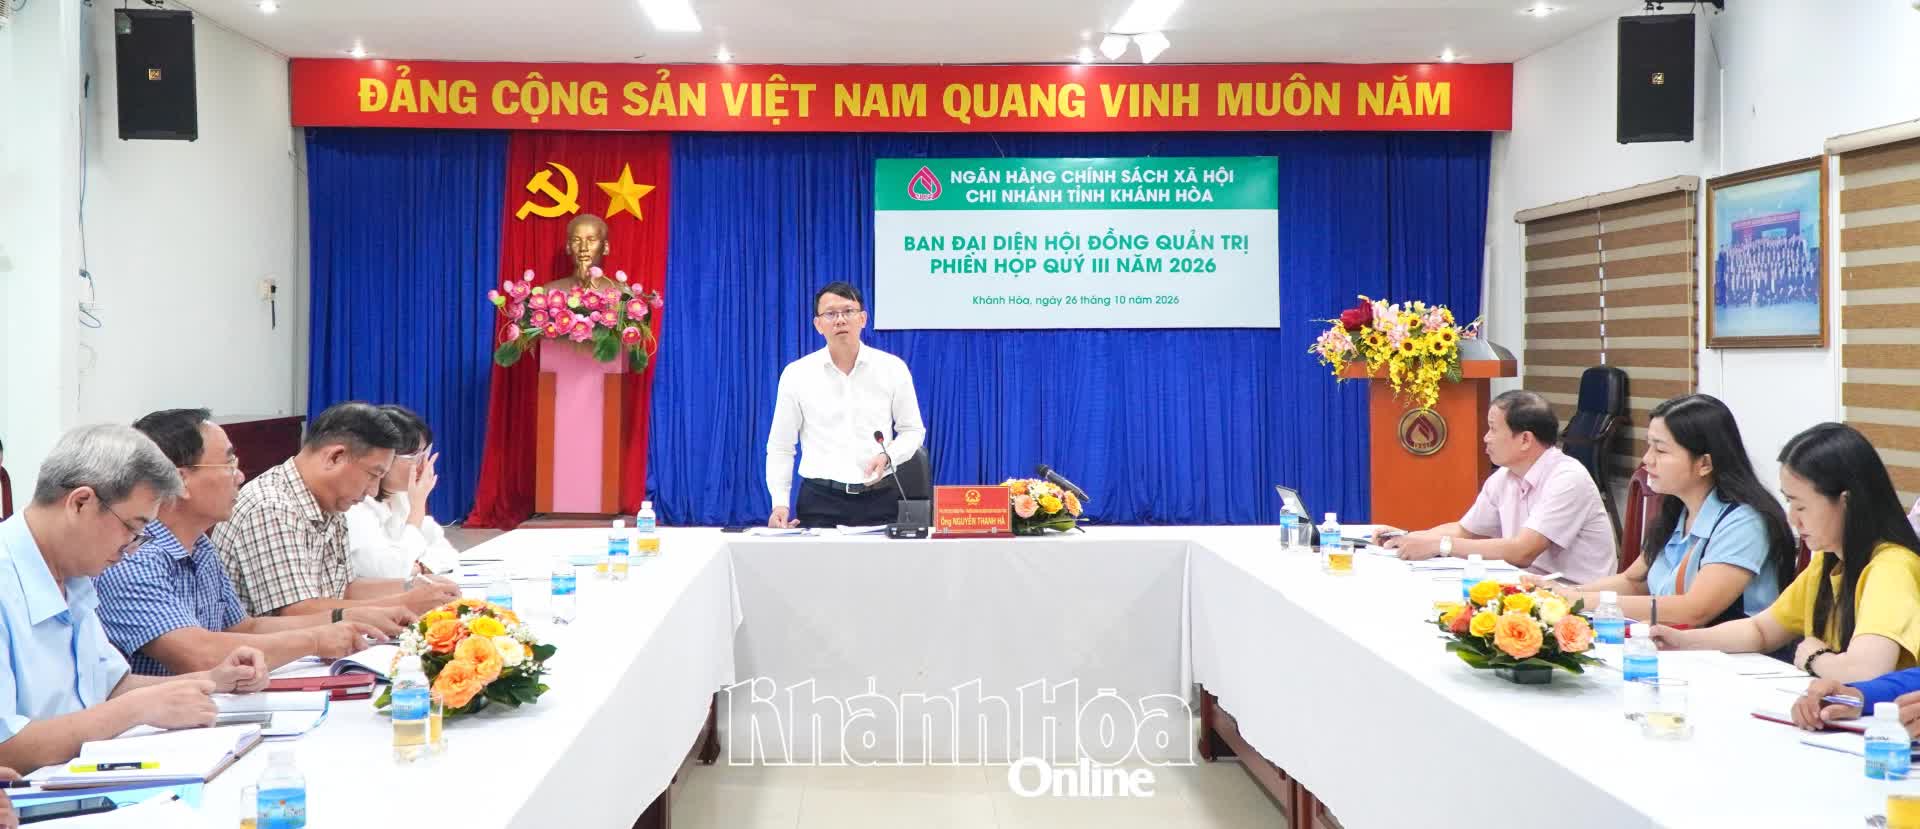 |
| Phó Chủ tịch UBND tỉnh Nguyễn Thanh Hà phát biểu kết luận phiên họp. Ảnh: Báo Khánh Hòa |
Trong 9 tháng năm 2026, doanh số cho vay tín dụng chính sách trên địa bàn tỉnh đạt hơn 2.906 tỷ đồng với hơn 46.550 lượt hộ vay vốn; doanh số thu nợ đạt 2.015 tỷ đồng. Hiện nay, NHCSXH tỉnh đang quản lý 20 chương trình tín dụng chính sách, trong đó có 14 chương trình còn hiệu lực và 6 chương trình đã hết hiệu lực (đang trong giai đoạn theo dõi, thu hồi nợ khi đến hạn).
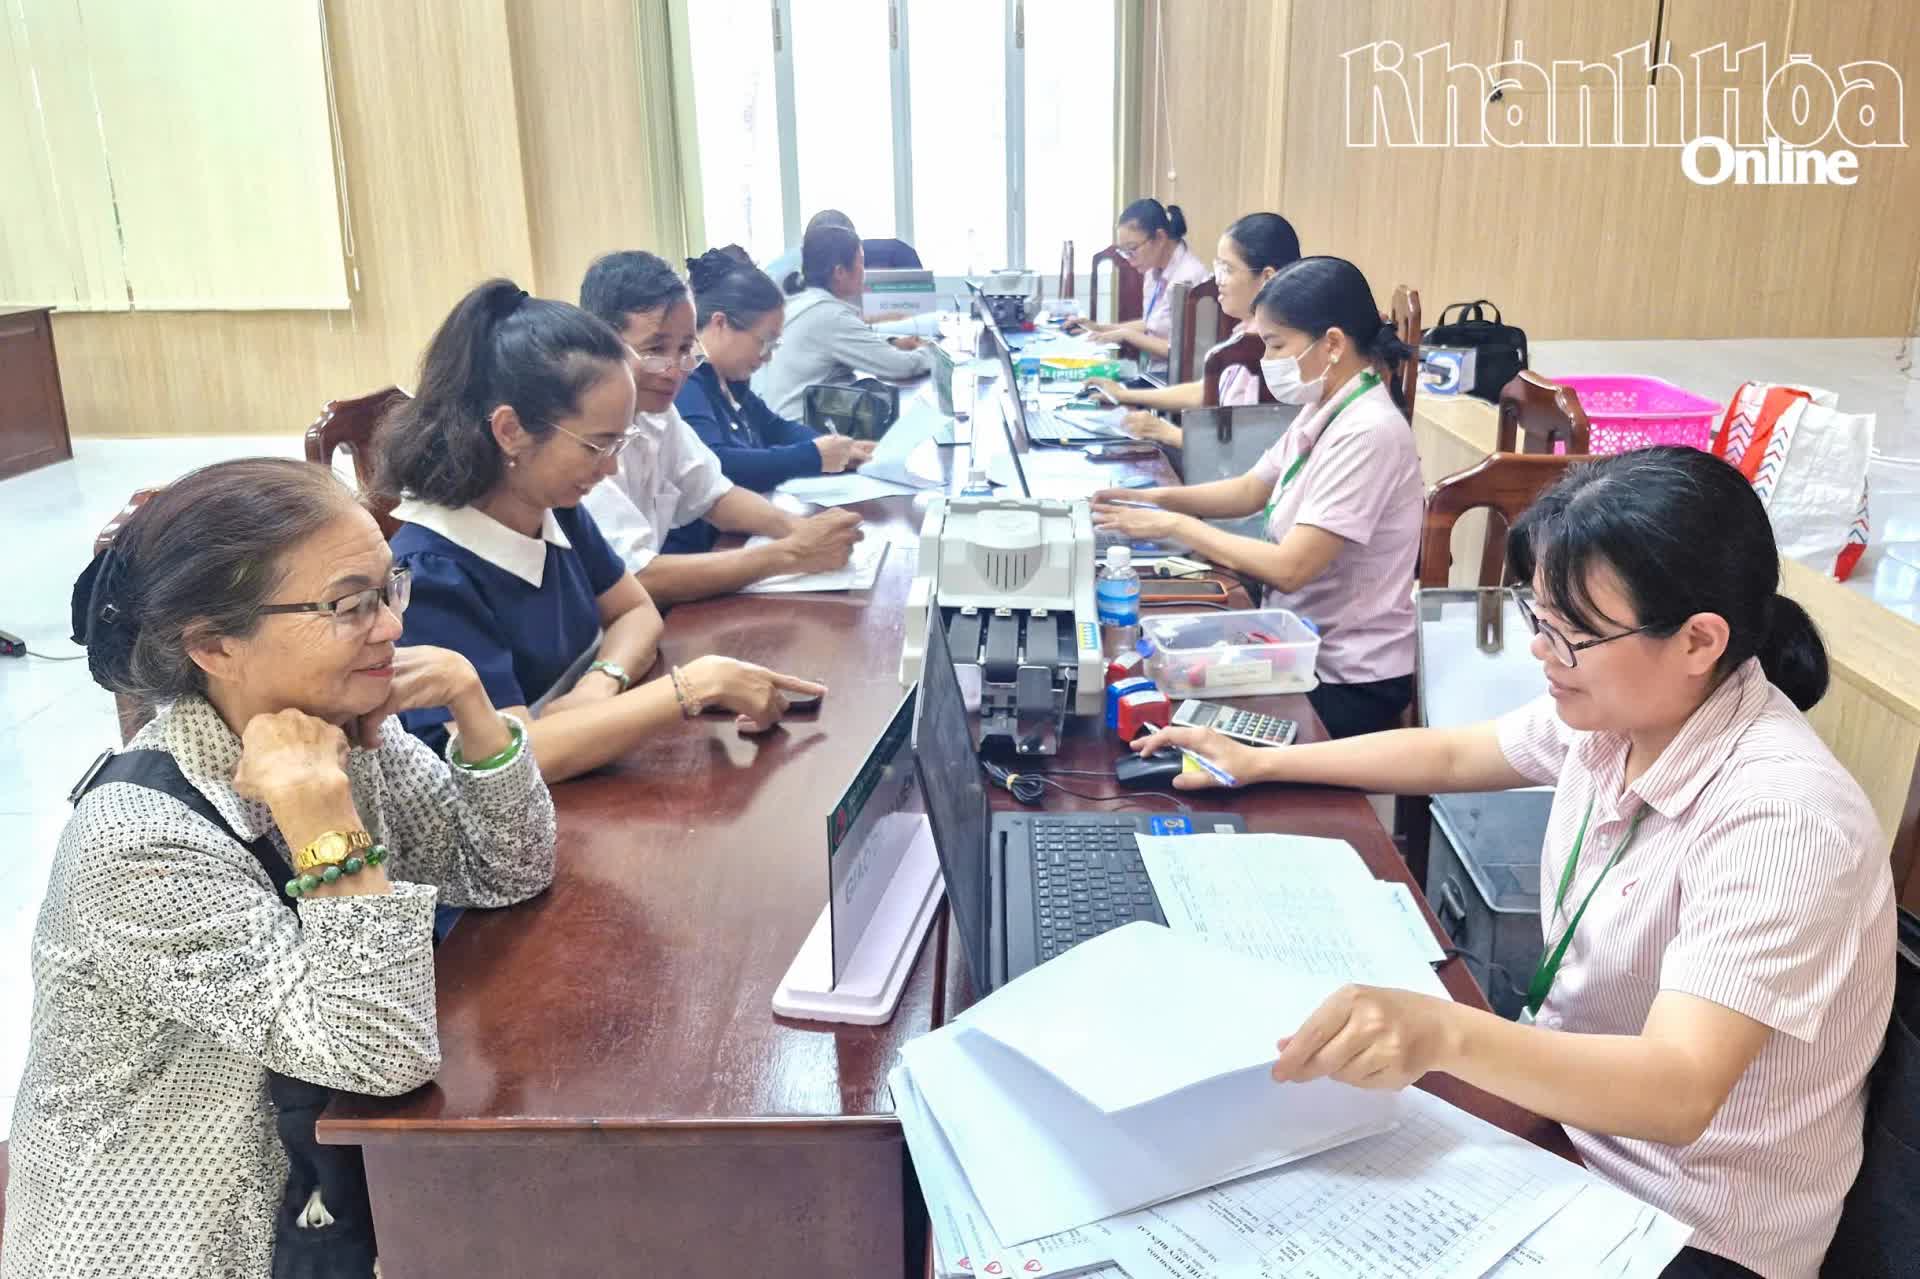 |
| Một phiên giao dịch tại xã Diên Điền. Ảnh: Báo Khánh Hòa |
Tính đến cuối tháng 9, tổng dư nợ các chương trình tín dụng chính sách trên địa bàn tỉnh đạt hơn 10.648 tỷ đồng với 193.466 hộ còn dư nợ, tăng 889 tỷ đồng (tương ứng tăng 9,11%) so với đầu năm. Tổng nợ quá hạn và nợ khoanh là hơn 62,7 tỷ đồng, chiếm 0,59% tổng dư nợ, giảm hơn 1,28 tỷ đồng (tương ứng giảm 0,07%) so với đầu năm. Bên cạnh đó, điểm chất lượng hoạt động tín dụng chính sách toàn tỉnh đạt 97,91 điểm, tăng 1,69 điểm so với năm 2025; có 64 xã, phường được đánh giá chất lượng hoạt động cấp xã đạt loại tốt.
Những kết quả nêu trên cho thấy hoạt động tín dụng chính sách tại cơ sở vẫn được duy trì ổn định sau khi tinh gọn mạng lưới giao dịch và số lượng tổ tiết kiệm, vay vốn. Việc kiện toàn hệ thống không chỉ hướng đến mục tiêu tinh gọn tổ chức, mà quan trọng hơn là nâng cao chất lượng phục vụ người dân. Khi các tổ tiết kiệm và vay vốn hoạt động nền nếp, đội ngũ quản lý bám sát địa bàn và mạng lưới điểm giao dịch được bố trí hợp lý, nguồn vốn ưu đãi sẽ được quản lý chặt chẽ, sử dụng đúng mục đích, từ đó phát huy hiệu quả cao nhất trong việc thực hiện các chính sách an sinh xã hội tại địa phương.