Thứ năm 05/11/2026 17:41
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com

Thay vì chỉ theo dõi biểu lãi suất được ngân hàng công bố, Ngân hàng Nhà nước (NHNN) Chi nhánh Khu vực 2 sẽ giám sát số liệu lãi suất bình quân của các giao dịch phát sinh mới trong những tháng cuối năm 2026. Cách tiếp cận này nhằm kiểm tra mức độ thực hiện giảm lãi suất thực tế tại các ngân hàng thương mại, trong bối cảnh nhu cầu vốn của doanh nghiệp và nền kinh tế gia tăng vào giai đoạn cuối năm.
Theo thông tin từ NHNN Khu vực 2 cho hay, cơ quan này vừa có công văn gửi hội sở và chi nhánh các ngân hàng thương mại trên địa bàn TP. Hồ Chí Minh và Đồng Nai, yêu cầu triển khai quyết liệt các giải pháp giảm mặt bằng lãi suất theo chỉ đạo của NHNN Việt Nam.
Giám sát lãi suất qua giao dịch phát sinh mới
Điểm đáng chú ý trong chỉ đạo lần này là cơ quan quản lý tập trung theo dõi lãi suất bình quân của các giao dịch phát sinh mới, thông qua hệ thống báo cáo thống kê theo quy định của NHNN Việt Nam. Số liệu thực tế sẽ là căn cứ để đánh giá kết quả giảm lãi suất huy động và cho vay tại từng ngân hàng, thay vì chỉ dựa vào mức lãi suất niêm yết.
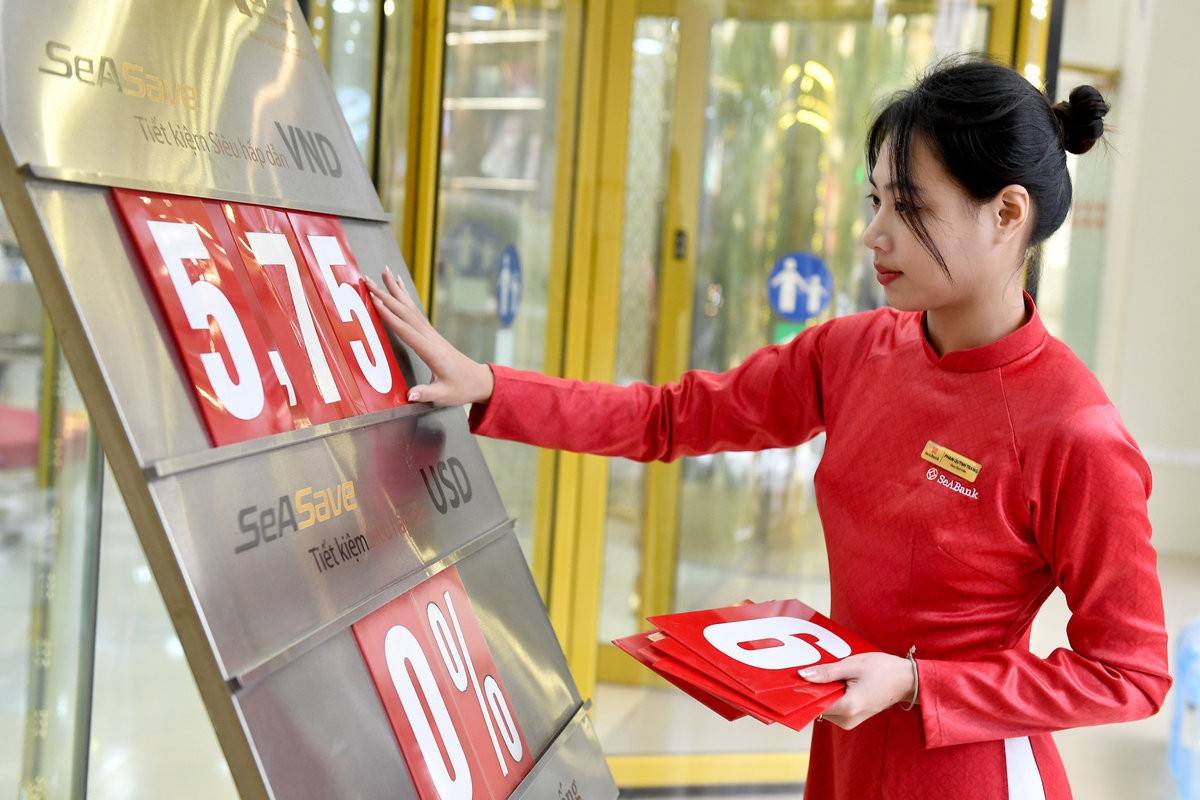 |
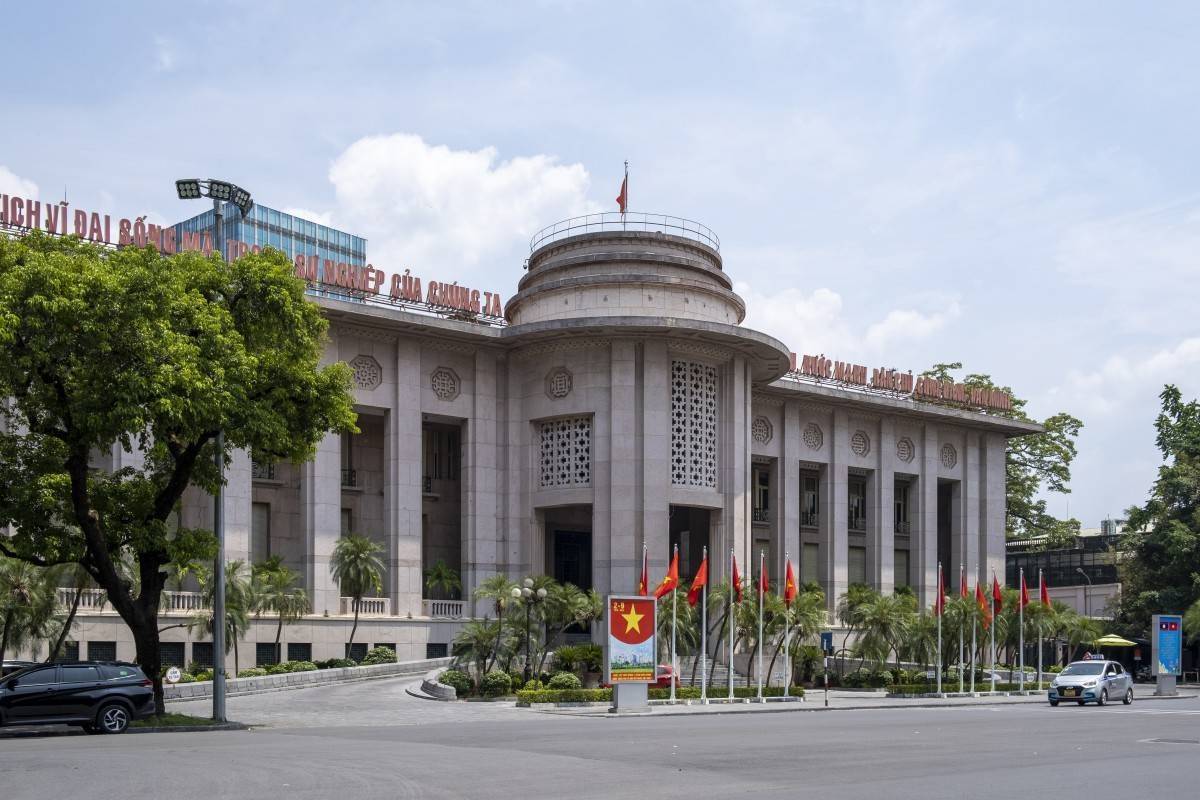
| Ngân hàng Nhà nước Chi nhánh Khu vực 2 sẽ theo dõi sát lãi suất bình quân đối với các giao dịch phát sinh mới tại các ngân hàng thương mại trên địa bàn TP. Hồ Chí Minh và Đồng Nai trong những tháng cuối năm 2026, nhằm bảo đảm các ngân hàng thực hiện thực chất chỉ đạo giảm mặt bằng lãi suất huy động và cho vay. |
Động thái của NHNN Khu vực 2 nhằm triển khai Công văn số 9736/NHNN-CSTT ngày 21/10/2026 của NHNN Việt Nam về giảm mặt bằng lãi suất. Văn bản này được ban hành trên cơ sở kết luận của Thống đốc NHNN tại cuộc họp ngày 19/10/2026, tiếp nối chỉ đạo tại Công văn số 9608/NHNN-CSTT ngày 18/10/2026.
Theo yêu cầu tại Công văn 9736, các ngân hàng thương mại phải quán triệt trong toàn hệ thống, trên tất cả các kênh bán hàng, việc giảm thực chất lãi suất huy động và cho vay.
Cụ thể, đối với tiền gửi có kỳ hạn từ 6 tháng trở lên, ngân hàng phải giảm tối thiểu 0,5%/năm lãi suất tiền gửi bình quân của các giao dịch phát sinh mới trong những tháng cuối năm 2026. Mức giảm được xác định so với lãi suất của chính ngân hàng tại kỳ báo cáo từ ngày 11/10 đến 20/10/2026.
Cách xác định này tạo ra một mốc đối chiếu cụ thể cho từng tổ chức tín dụng. Thay vì chỉ công bố điều chỉnh lãi suất trên bảng niêm yết, ngân hàng phải thể hiện kết quả giảm thông qua mặt bằng lãi suất bình quân của các giao dịch mới phát sinh.
Không chấp hành có thể bị xem xét giảm chỉ tiêu tín dụng
Cùng với yêu cầu giảm lãi suất huy động, NHNN tiếp tục đặt trọng tâm vào việc hạ lãi suất cho vay để hỗ trợ hoạt động sản xuất, kinh doanh. Tại Công văn 9608/NHNN-CSTT, NHNN yêu cầu các tổ chức tín dụng tiết giảm chi phí, chia sẻ lợi nhuận và triển khai giải pháp đồng bộ, trong đó tập trung giảm 1,5–2%/năm lãi suất cho vay đối với lĩnh vực sản xuất, kinh doanh và lĩnh vực ưu tiên.
Đáng chú ý, việc thực hiện chỉ đạo giảm lãi suất được gắn với trách nhiệm của từng ngân hàng trong phân bổ tăng trưởng tín dụng. Theo Công văn 9736, trường hợp ngân hàng thương mại không thực hiện chỉ đạo, NHNN sẽ có biện pháp xử lý nghiêm, bao gồm cả việc xem xét giảm hoặc giao thấp chỉ tiêu tăng trưởng tín dụng. Đây là khả năng xử lý được nêu trong văn bản, không đồng nghĩa mọi ngân hàng không đạt yêu cầu đều tự động bị giảm chỉ tiêu.
Với các ngân hàng trên địa bàn TP. Hồ Chí Minh và Đồng Nai, việc tăng cường giám sát của NHNN Khu vực 2 sẽ tạo thêm áp lực thực hiện chỉ đạo thống nhất trong toàn hệ thống. Các tổ chức tín dụng phải chịu trách nhiệm trước pháp luật và các cấp có thẩm quyền về việc chấp hành nhiệm vụ được giao.
Trong bối cảnh doanh nghiệp bước vào giai đoạn tăng tốc sản xuất, hoàn thành đơn hàng và chuẩn bị kế hoạch kinh doanh năm mới, giảm chi phí vốn có ý nghĩa trực tiếp đối với khả năng phục hồi và mở rộng hoạt động. Tuy nhiên, hiệu quả của chỉ đạo sẽ không chỉ được đo bằng mức giảm trên biểu lãi suất, mà còn ở mức lãi suất thực tế mà khách hàng được tiếp cận khi phát sinh giao dịch mới.