Thứ ba 06/10/2026 16:14
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com

Ngày 6/10, Knight Frank Việt Nam công bố báo cáo thị trường quý III/2026, cho thấy các phân khúc bất động sản tại TP. Hồ Chí Minh tiếp tục vận động tích cực nhưng mức độ phân hóa ngày càng rõ nét. Trong khi nguồn cung văn phòng gia tăng tạo thêm lựa chọn cho khách thuê, thị trường căn hộ duy trì giao dịch nhưng người mua thận trọng hơn; còn bán lẻ cao cấp tiếp tục được hỗ trợ bởi nguồn cung hạn chế.
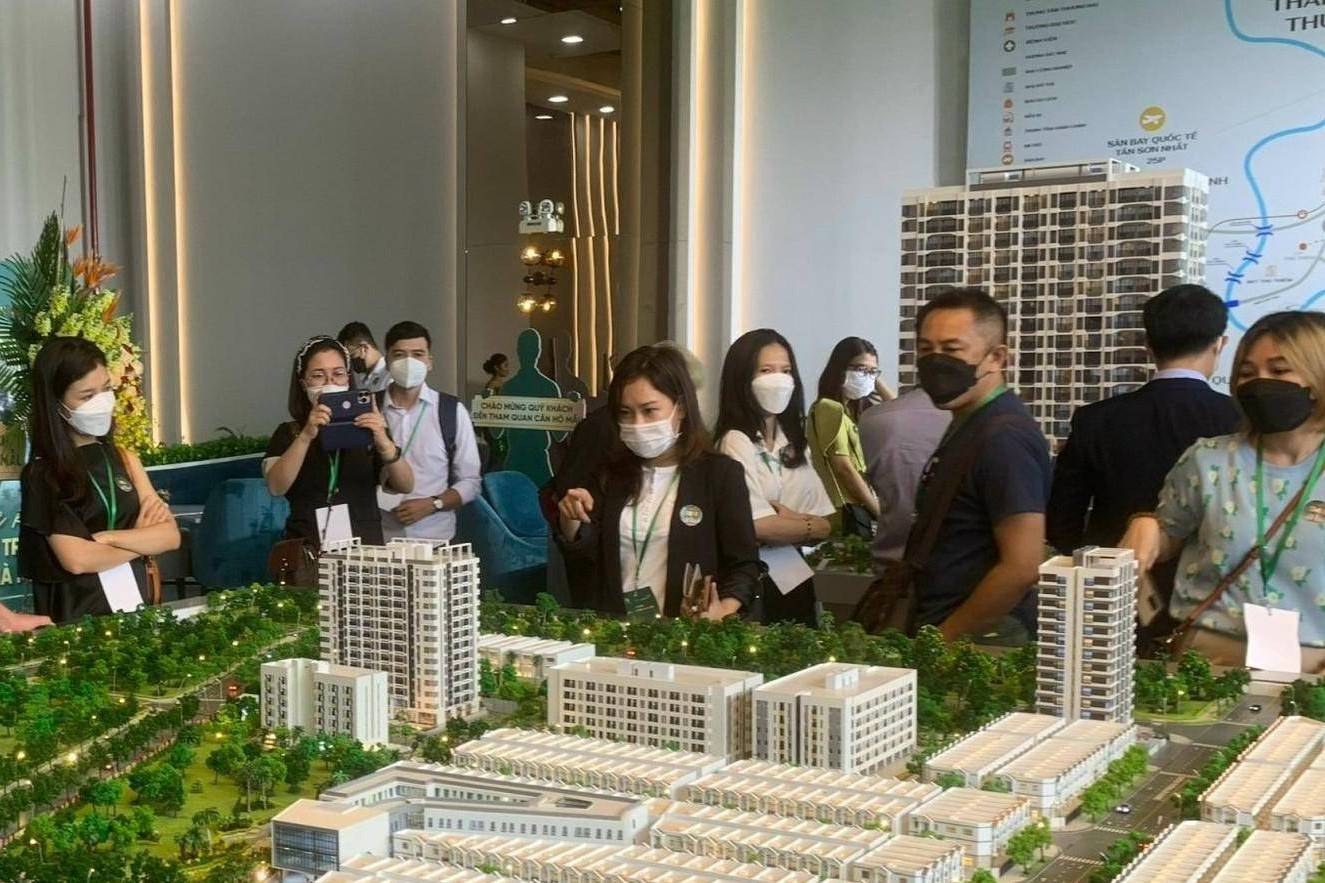
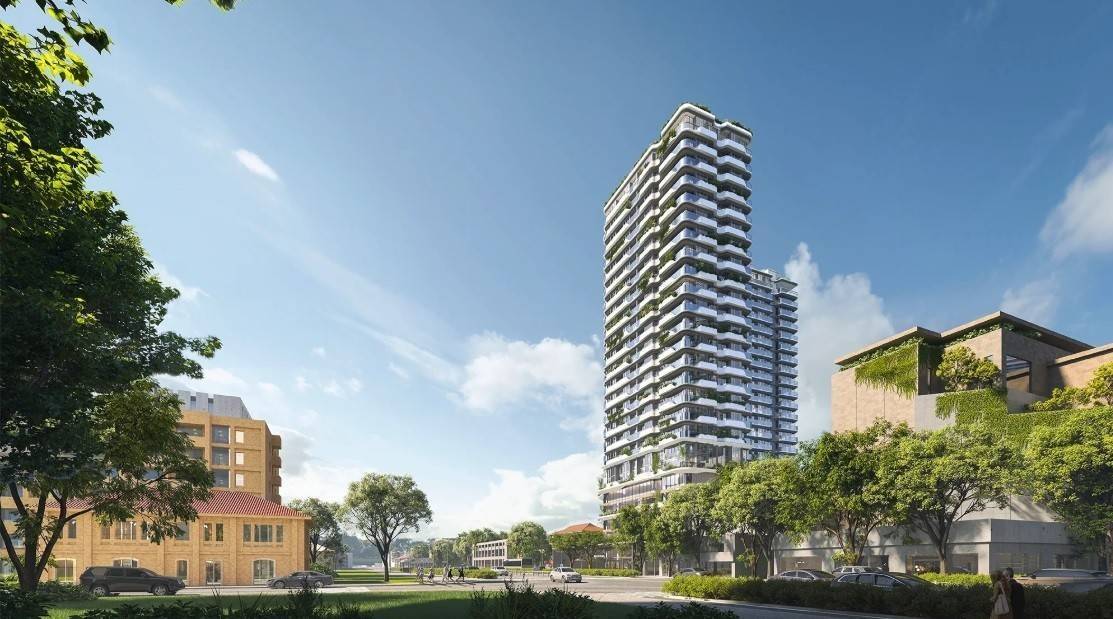
Trong quý III/2026, thị trường căn hộ TP. Hồ Chí Minh ghi nhận 2.493 giao dịch, tăng 40% so với quý trước, trong khi nguồn cung mở bán mới đạt 2.711 căn.
Nếu tính trên phạm vi TP. Hồ Chí Minh mở rộng, bao gồm Bình Dương và Bà Rịa - Vũng Tàu trước đây, lượng giao dịch đạt 7.534 căn, tương ứng tỷ lệ hấp thụ 45%.
Đáng chú ý, các dự án trung cấp có mức giá hợp lý tại khu vực ngoài trung tâm tiếp tục thu hút người mua. Diễn biến này cho thấy nhu cầu ở thực vẫn là một trong những động lực chính của thị trường, song dòng tiền đang có xu hướng tìm đến những sản phẩm phù hợp hơn với khả năng tài chính.
Giá bán sơ cấp trung bình tại TP. Hồ Chí Minh tăng 3% theo quý, lên 4.210 USD/m². Tuy nhiên, Knight Frank Việt Nam lưu ý mức tăng này chủ yếu đến từ sự xuất hiện của các dự án hạng sang và siêu sang trong quý, thay vì phản ánh xu hướng tăng giá đồng đều trên toàn thị trường.
Theo ông Sơn Hoàng, Phó Giám đốc, Bộ phận Định giá và Tư vấn, Knight Frank Việt Nam, nhu cầu ở thực tiếp tục là động lực quan trọng hỗ trợ giao dịch. Người mua hiện đánh giá kỹ hơn khả năng tài chính, chất lượng dự án cũng như các chính sách hỗ trợ từ chủ đầu tư.
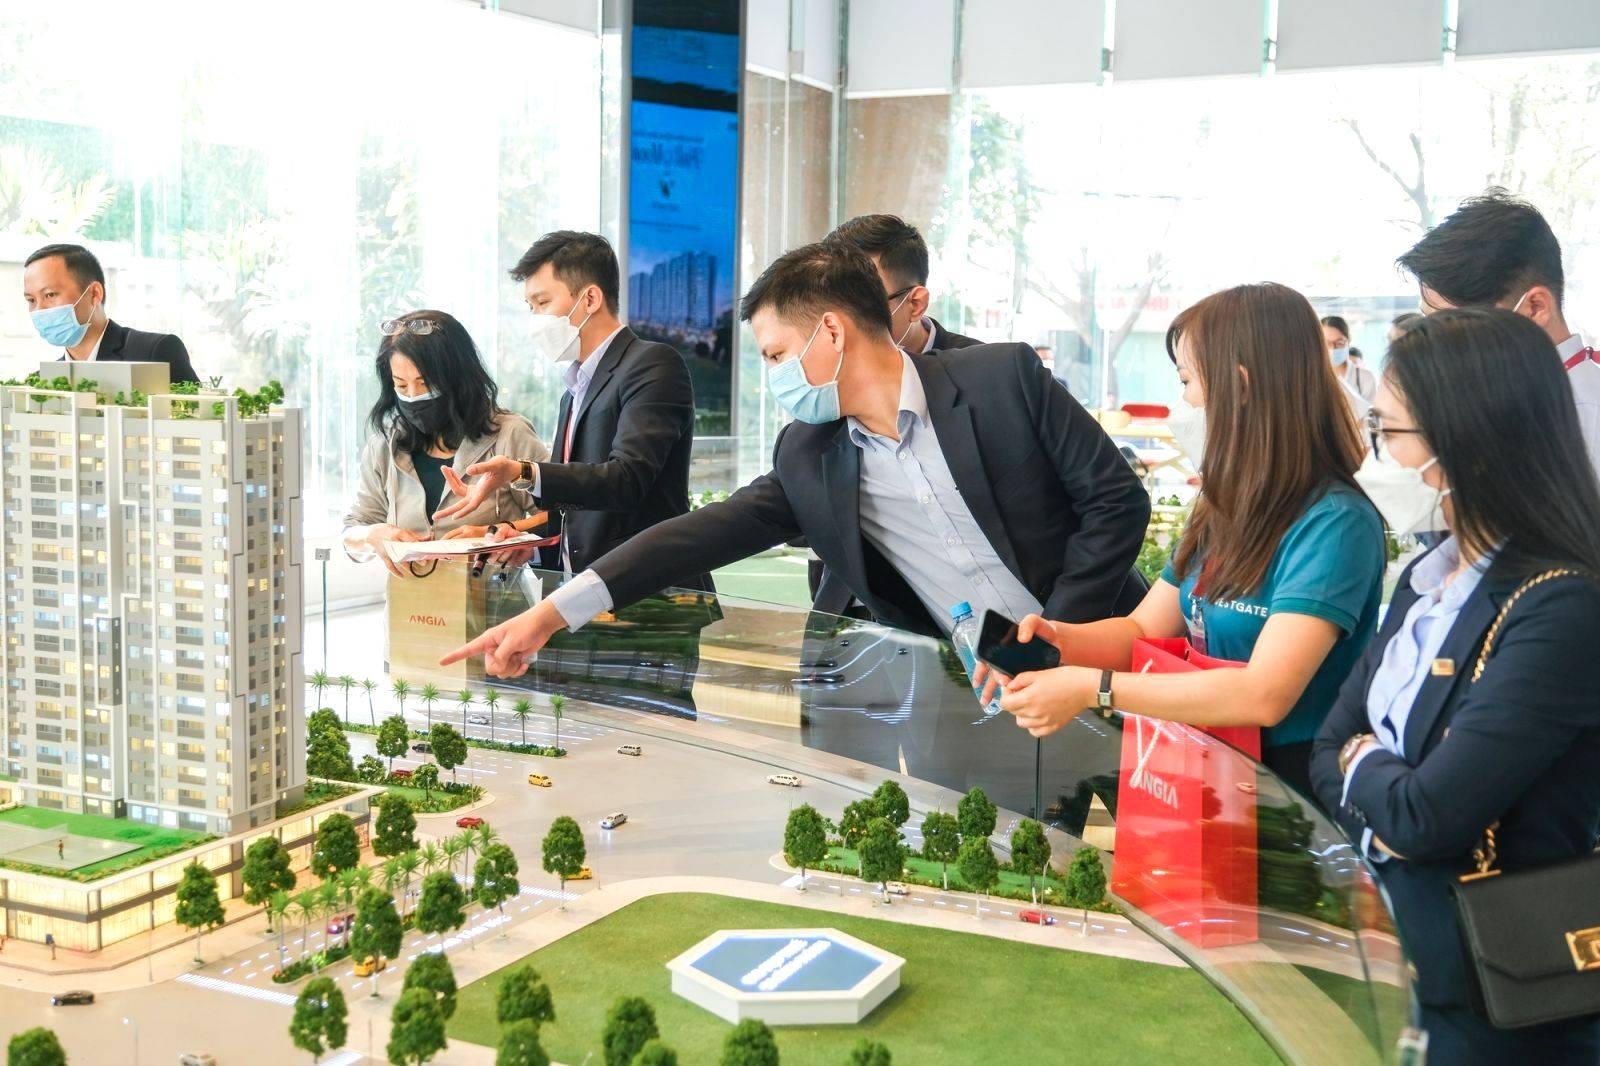 |
| 2.493 giao dịch căn hộ tại TP. Hồ Chí Minh, thị trường không còn “dễ bán” |
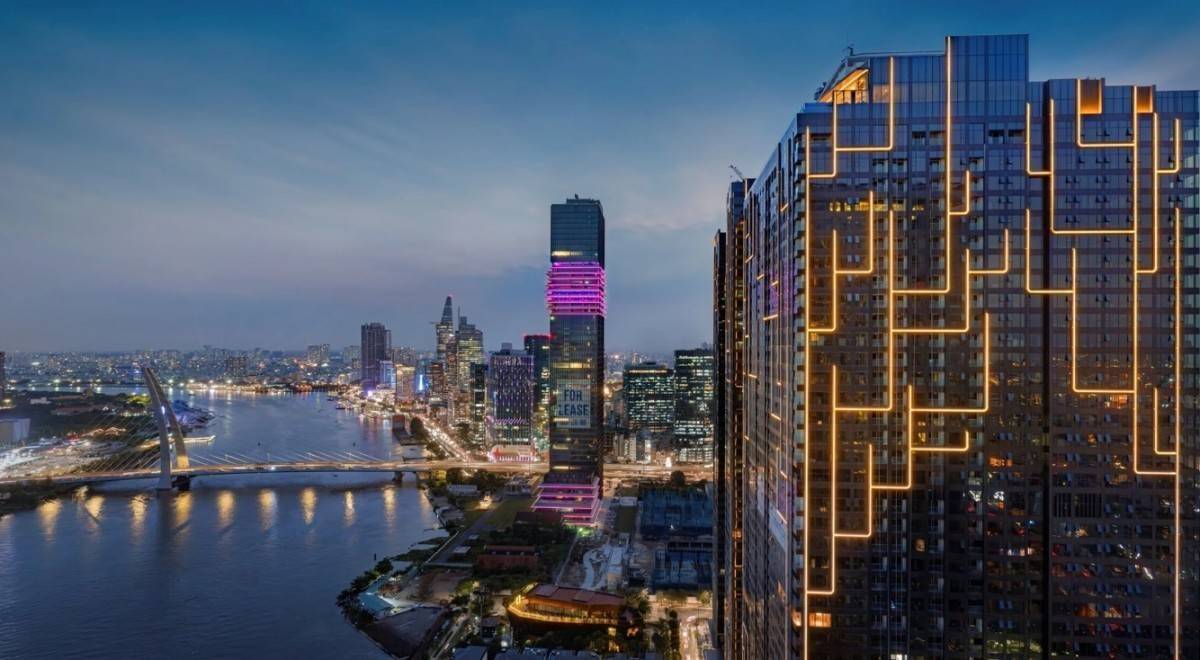
Ở phân khúc văn phòng, nguồn cung gia tăng đang tạo thêm lựa chọn cho khách thuê. Tỷ lệ lấp đầy trong quý III đạt 87,2%, trong khi diện tích hấp thụ thuần giảm khoảng 4.370 m².
Mức giảm chủ yếu tập trung tại các tòa nhà hạng B thế hệ cũ. Ngược lại, văn phòng hạng A vẫn ghi nhận hấp thụ thuần dương, đạt 1.133 m².
Giá thuê trung bình văn phòng hạng A đạt 58,58 USD/m²/tháng, giảm 0,4% so với quý trước. Từ nay đến cuối năm 2027, thị trường dự kiến có thêm khoảng 102.000 m² nguồn cung mới.
Theo ông Leo Nguyễn, Giám đốc Cấp cao, Bộ phận Tư vấn Chiến lược và Giải pháp cho Khách thuê, Knight Frank Việt Nam, nguồn cung mới mở ra cơ hội để doanh nghiệp nâng cấp không gian làm việc, đồng thời có thêm dư địa đàm phán các điều khoản thuê cạnh tranh hơn.
Diễn biến này cũng cho thấy sự phân hóa đang diễn ra rõ hơn giữa các nhóm tài sản. Trong bối cảnh nguồn cung tăng, những tòa nhà có chất lượng tốt và khả năng đáp ứng nhu cầu của khách thuê vẫn có lợi thế, trong khi các sản phẩm văn phòng cũ chịu áp lực lớn hơn về khả năng hấp thụ.
Trái với văn phòng, phân khúc bán lẻ cao cấp tiếp tục duy trì mặt bằng hoạt động tích cực nhờ nguồn cung mới hạn chế.
Tỷ lệ lấp đầy đạt 96,6%. Giá thuê tầng trệt tại các trung tâm thương mại cao cấp đạt 85,9 USD/m²/tháng, trong khi tại khu vực trung tâm (CBD) ở mức khoảng 249 USD/m²/tháng.
Knight Frank Việt Nam chưa ghi nhận nguồn cung bán lẻ cao cấp đáng kể nào dự kiến gia nhập thị trường trước năm 2027. Điều này tiếp tục tạo nền tảng hỗ trợ cho mặt bằng giá và tỷ lệ lấp đầy tại các trung tâm thương mại cao cấp.
Nhìn tổng thể, diễn biến quý III/2026 cho thấy thị trường bất động sản TP. Hồ Chí Minh đang phục hồi theo hướng chọn lọc hơn thay vì tăng trưởng đồng đều. Giao dịch căn hộ cải thiện đáng kể, nhưng người mua ưu tiên sản phẩm phù hợp với nhu cầu ở thực và khả năng tài chính; trong khi ở phân khúc văn phòng, nguồn cung mới giúp khách thuê có thêm lợi thế lựa chọn và đàm phán.
Sự khác biệt giữa các phân khúc cho thấy chất lượng sản phẩm, mức giá và giá trị sử dụng ngày càng trở thành những yếu tố quyết định sức hấp thụ của thị trường.