Thứ năm 17/09/2026 16:40
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com

Ngày 16/9, Cục Dự trữ Liên bang Mỹ (Fed) nâng lãi suất điều hành thêm 0,25 điểm phần trăm, đưa biên độ mục tiêu lên 3,75–4%. Đây là lần tăng đầu tiên kể từ năm 2023 và được Ủy ban Thị trường mở Liên bang (FOMC) thông qua nhất trí.
Đáng chú ý, dự báo mới của Fed cho thấy lãi suất liên bang có trung vị 4,1% vào cuối năm 2026 và 4,1% vào cuối năm 2027. Đây là dự báo của các thành viên FOMC, không phải cam kết về đường đi chính sách trong tương lai.
Nhưng với phần còn lại của thế giới, vấn đề không chỉ nằm ở 25 điểm cơ bản vừa được cộng thêm.
USD trở thành kênh truyền dẫn đầu tiên
Khi lãi suất Mỹ tăng, tài sản bằng USD có thêm sức hấp dẫn tương đối. Nếu lợi suất trái phiếu Kho bạc Mỹ tăng theo, nhà đầu tư toàn cầu có thêm lý do để phân bổ vốn về thị trường Mỹ hoặc giữ tỷ trọng USD cao hơn.
 |
| Sau khi Fed công bố tuyên bố và dự báo chính sách, đồng USD tăng giá trên diện rộng, còn lợi suất trái phiếu kho bạc Mỹ kỳ hạn 2 năm — vốn nhạy cảm với kỳ vọng lãi suất điều hành — vọt lên mức cao nhất trong hơn hai năm. |
Phản ứng ban đầu sau quyết định của Fed đã cho thấy cơ chế này. Reuters ghi nhận đồng USD tăng lên mức cao nhất trong 7 tuần, trong khi lợi suất trái phiếu Kho bạc Mỹ kỳ hạn ngắn tăng do thị trường tính đến khả năng Fed tiếp tục nâng lãi suất.
Đồng USD mạnh lên đồng nghĩa nhiều đồng tiền khác chịu áp lực giảm giá. Với các nền kinh tế nhập khẩu lớn, đây không chỉ là câu chuyện của thị trường ngoại hối.
Nhiều loại hàng hóa quan trọng như dầu mỏ, khí đốt và nguyên liệu quốc tế được định giá bằng USD. Khi đồng nội tệ mất giá so với USD, chi phí nhập khẩu tính theo nội tệ có thể tăng ngay cả khi giá hàng hóa thế giới không biến động tương ứng.
Áp lực chuyển từ tỷ giá sang lạm phát
Đây là mắt xích khiến quyết định của Fed trở thành bài toán khó đối với các ngân hàng trung ương khác.
Một đồng nội tệ yếu hơn có thể làm hàng hóa nhập khẩu đắt lên, từ năng lượng, nguyên liệu đến máy móc và các đầu vào sản xuất. Điều này khiến quá trình kiểm soát lạm phát trở nên phức tạp hơn.
Nhưng tăng lãi suất để bảo vệ tỷ giá cũng có cái giá của nó: chi phí tín dụng cao hơn có thể làm giảm đầu tư, tiêu dùng và nhu cầu trong nước.
Vì vậy, Fed tăng lãi suất không đồng nghĩa mọi ngân hàng trung ương trên thế giới phải lập tức đi theo cùng một hướng. Mỗi nền kinh tế còn phải cân đối giữa lạm phát, tăng trưởng, tỷ giá, dòng vốn và sức khỏe tài chính trong nước.
Thực tế, Ngân hàng Trung ương châu Âu (ECB) đã tăng ba mức lãi suất chủ chốt thêm 25 điểm cơ bản ngày 10/9, viện dẫn áp lực lạm phát liên quan đến xung đột tại Trung Đông. ECB dự báo lạm phát khu vực đồng euro bình quân 3% trong năm 2026 và 2,5% năm 2027.
Điều này cho thấy các ngân hàng trung ương lớn có thể cùng đối mặt với áp lực lạm phát, nhưng nguyên nhân và cách phản ứng không hoàn toàn giống nhau.
Dòng vốn có thể đổi hướng
Một trong những tác động quan trọng nhất của mặt bằng lãi suất Mỹ cao là sự thay đổi trong tương quan lợi suất giữa các thị trường.
Nếu lợi suất tài sản Mỹ hấp dẫn hơn, dòng vốn quốc tế có thể giảm phân bổ vào những thị trường có mức sinh lời điều chỉnh theo rủi ro thấp hơn. Với các nền kinh tế mới nổi, áp lực này có thể biểu hiện qua đồng nội tệ suy yếu, chi phí huy động vốn bằng ngoại tệ tăng hoặc biến động trên thị trường trái phiếu.
Đó cũng là lý do lợi suất trái phiếu Mỹ thường được xem như một “mức chuẩn” quan trọng đối với thị trường tài chính toàn cầu.
Một khi lợi suất Mỹ tăng, doanh nghiệp và chính phủ tại những thị trường khác phải đối mặt với bài toán định giá lại chi phí vốn. Khoản vay bằng USD trở nên đắt hơn nếu đồng nội tệ mất giá, trong khi việc phát hành trái phiếu hoặc huy động vốn mới có thể phải trả mức lợi suất cao hơn để cạnh tranh với tài sản Mỹ.
Cổ phiếu không còn được định giá như trước
Lãi suất cao tác động đến chứng khoán qua một cơ chế khá trực tiếp.
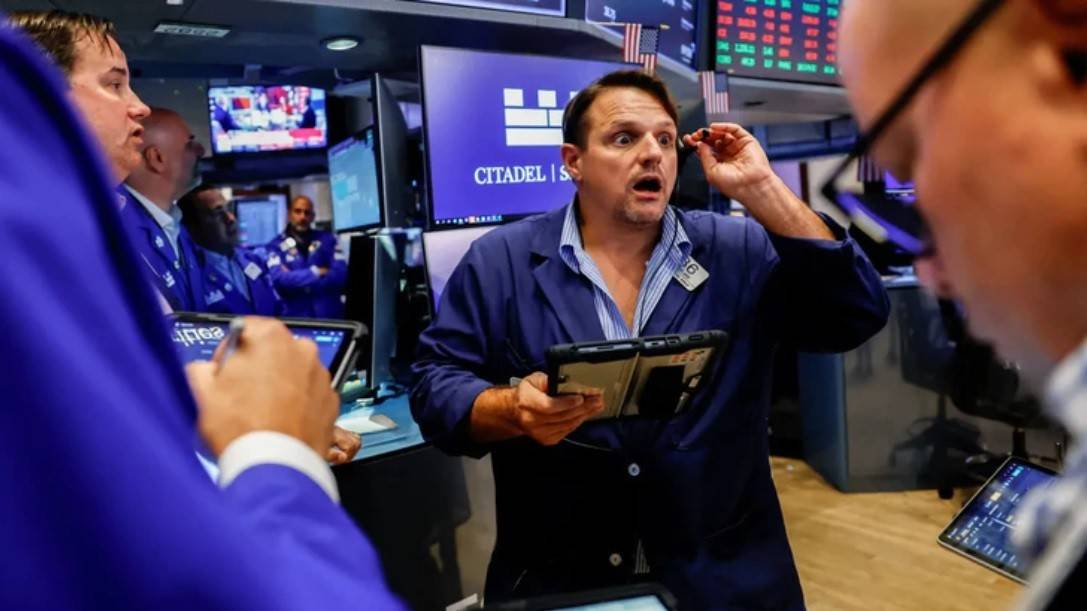 |
| tại Sở Giao dịch chứng khoán New York (Mỹ) ngày 16-9 - Ảnh: REUTERS |
Khi lợi suất trái phiếu tăng, nhà đầu tư có thêm lựa chọn tài sản tạo thu nhập tương đối ổn định. Trong khi đó, giá trị hiện tại của dòng tiền mà doanh nghiệp dự kiến tạo ra trong tương lai giảm khi mức chiết khấu tăng.
Những doanh nghiệp tăng trưởng dựa nhiều vào kỳ vọng lợi nhuận ở tương lai vì thế thường nhạy cảm hơn với biến động lãi suất.
Reuters ghi nhận sau quyết định của Fed, thị trường tiếp tục tập trung vào khả năng lãi suất Mỹ duy trì ở mức cao và tác động của điều này lên cổ phiếu, trái phiếu cũng như hàng hóa.
Một lần tăng lãi suất, nhiều nền kinh tế phải tính lại
Điều đáng chú ý của lần tăng lãi suất này không nằm ở quy mô 0,25 điểm phần trăm, mà ở việc nó thay đổi kỳ vọng về mặt bằng tiền tệ trong thời gian tới.
Fed cho biết quyết định mới nhằm hỗ trợ đưa lạm phát trở lại mục tiêu 2%. Các dự báo tháng 9 cũng cho thấy các thành viên FOMC vẫn nhìn thấy một mặt bằng lãi suất tương đối cao trong những năm tới.
Từ Washington, tác động truyền đi qua đồng USD và lợi suất trái phiếu. Từ đó, áp lực xuất hiện trên tỷ giá, dòng vốn, chi phí nhập khẩu và chi phí huy động vốn ở các nền kinh tế khác.
Đây chính là lý do một quyết định của Fed có thể được đưa ra cho nền kinh tế Mỹ nhưng lại trở thành biến số mà doanh nghiệp, nhà đầu tư và ngân hàng trung ương ở nhiều quốc gia phải tính đến.
Với kinh tế toàn cầu, câu chuyện vì thế không chỉ là Fed tăng thêm bao nhiêu, mà còn là mặt bằng lãi suất Mỹ sẽ duy trì ở đâu và thế giới sẽ điều chỉnh như thế nào trước mặt bằng đó.