Thứ ba 03/11/2026 20:37
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com

Chỉ thị 05 và nội dung về gói tín dụng ưu đãi
Chỉ thị 05/CT-TTg ngày 01/03/2025 của Thủ tướng Chính phủ đề ra các nhiệm vụ và giải pháp trọng tâm nhằm thúc đẩy tăng trưởng kinh tế và đẩy mạnh giải ngân vốn đầu tư công, với mục tiêu đạt tăng trưởng kinh tế 8% trong năm 2025. Trong đó, Thủ tướng yêu cầu Ngân hàng Nhà nước Việt Nam tiếp tục nghiên cứu triển khai các gói tín dụng ưu đãi, đặc biệt là hỗ trợ người trẻ dưới 35 tuổi mua nhà ở.
Các nhóm đối tượng được hưởng lợi người trẻ dưới 35 tuổi. Chỉ thị nhấn mạnh việc hỗ trợ nhóm đối tượng này tiếp cận nhà ở thông qua các gói tín dụng ưu đãi. Doanh nghiệp trong lĩnh vực nông, lâm, thủy sản chỉ thị yêu cầu Ngân hàng Nhà nước nghiên cứu nâng quy mô chương trình cho vay đối với lĩnh vực lâm sản, thủy sản lên khoảng 100 nghìn tỷ đồng và mở rộng phạm vi chương trình đối với lĩnh vực nông, lâm, thủy sản. Chỉ thị yêu cầu các tổ chức tín dụng thực hiện các giải pháp giảm mặt bằng lãi suất cho vay, tạo điều kiện cho người dân và doanh nghiệp tiếp cận nguồn vốn với chi phí hợp lý, đồng thời tăng cường thanh tra, giám sát hoạt động của các tổ chức tín dụng để đảm bảo cạnh tranh lành mạnh.
 |
| Triển khai các gói tín dụng ưu đãi cho người trẻ mua nhà và hỗ trợ các lĩnh vực nông, lâm, thủy sản có thể kích thích nhu cầu đầu tư hạ tầng |
Mặc dù Chỉ thị 05/CT-TTg không đề cập trực tiếp đến chính sách hỗ trợ đầu tư hạ tầng, nhưng việc thúc đẩy tăng trưởng kinh tế và giải ngân vốn đầu tư công có thể gián tiếp tác động tích cực đến thị trường bất động sản và các ngành liên quan. Việc triển khai các gói tín dụng ưu đãi cho người trẻ mua nhà và hỗ trợ các lĩnh vực nông, lâm, thủy sản có thể kích thích nhu cầu đầu tư hạ tầng, góp phần thúc đẩy tăng trưởng kinh tế và ổn định thị trường.
Cơ hội cho người trẻ mua nhà
Thực trạng sở hữu nhà ở của người trẻ hiện nay: (i) Giá nhà tăng cao, vượt xa mức thu nhập của phần lớn người lao động trẻ. Theo báo cáo của Hiệp hội Bất động sản Việt Nam (2023), giá nhà tại các đô thị lớn như Hà Nội, TP.HCM đã tăng 200-300% trong vòng 10 năm qua, trong khi thu nhập trung bình chỉ tăng khoảng 80-100%. Mức giá trung bình căn hộ tại TP.HCM hiện nay khoảng 50-70 triệu đồng/m², đồng nghĩa với một căn hộ 50m² có giá từ 2,5 - 3,5 tỷ đồng. Trong khi đó, thu nhập trung bình của người trẻ dao động 10-15 triệu đồng/tháng, rất khó tích lũy đủ để mua nhà nếu không có sự hỗ trợ tài chính.(ii) Khó tiếp cận nguồn vốn vay do yêu cầu tài sản thế chấp và lãi suất cao. Lãi suất vay mua nhà hiện tại dao động 10-13%/năm, gây áp lực lớn lên người vay, đặc biệt là người trẻ chưa có tài sản tích lũy. Tỷ lệ vốn vay so với giá trị tài sản thế chấp (LTV) của các ngân hàng thường chỉ ở mức 70-80%, buộc người mua phải có ít nhất 20-30% giá trị căn nhà làm vốn tự có. Theo khảo sát của Công ty Tài chính Ngân hàng Việt Nam (2023), hơn 65% người trẻ cho rằng họ không thể mua nhà do khó tiếp cận nguồn vốn vay.
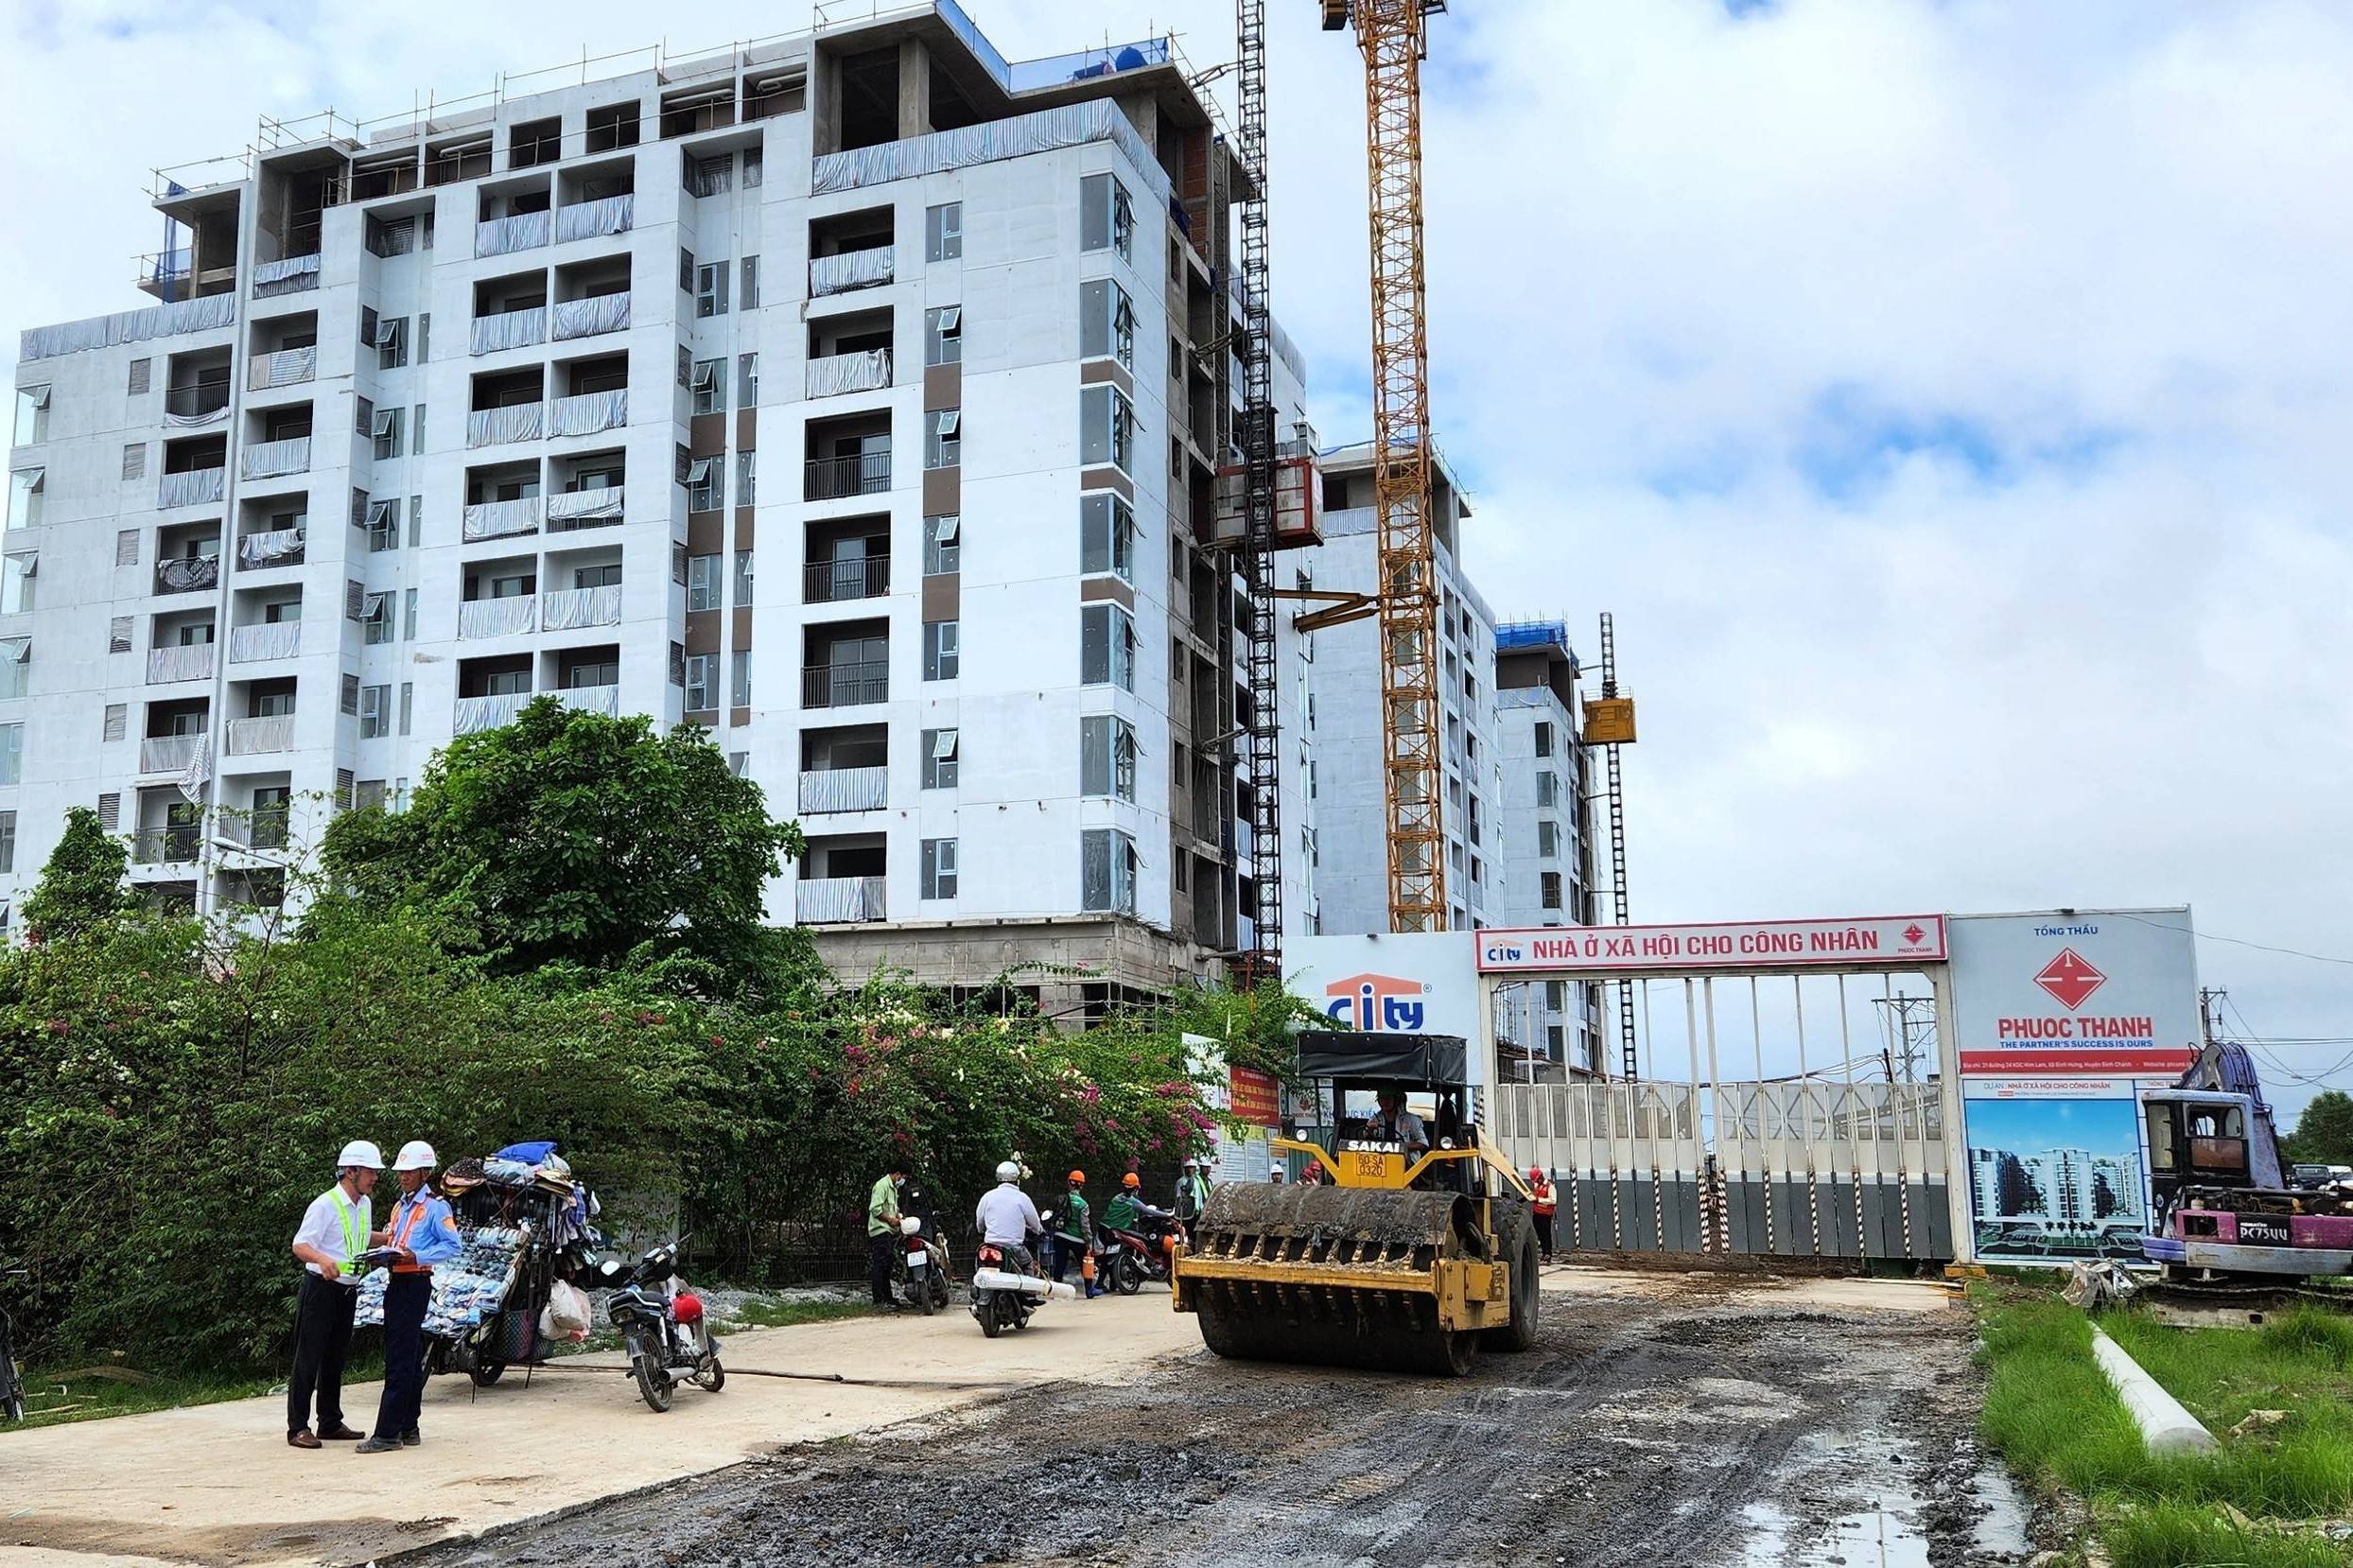
Lợi ích từ gói tín dụng ưu đãi: Giảm bớt áp lực tài chính khi mua nhà. Chính phủ đã triển khai gói tín dụng 120.000 tỷ đồng hỗ trợ nhà ở xã hội, giúp người trẻ có cơ hội tiếp cận nhà ở với lãi suất ưu đãi 4,8 - 5%/năm, thấp hơn đáng kể so với mức lãi suất thương mại. Nếu vay 1 tỷ đồng với lãi suất ưu đãi 5%/năm trong 20 năm, tiền gốc và lãi phải trả khoảng 6,6 triệu đồng/tháng, thấp hơn nhiều so với gói vay thông thường (khoảng 10-12 triệu đồng/tháng). Mở rộng cơ hội tiếp cận nhà ở cho người có thu nhập trung bình và thấp. Gói hỗ trợ áp dụng cho người lao động có thu nhập dưới 15 triệu đồng/tháng và chưa sở hữu nhà ở. Theo Bộ Xây dựng, nếu chương trình triển khai hiệu quả, khoảng 1 triệu người trẻ có thể tiếp cận nhà ở xã hội trong 5 năm tới. Thúc đẩy thị trường nhà ở giá rẻ và nhà ở xã hội. Nhờ chính sách hỗ trợ, các chủ đầu tư đang đẩy mạnh phát triển nhà ở dưới 2 tỷ đồng/căn, phù hợp với khả năng chi trả của người trẻ. Trong năm 2023, đã có hơn 10.000 căn hộ nhà ở xã hội được xây dựng và dự kiến sẽ tăng lên 30.000 căn vào năm 2025.
 |
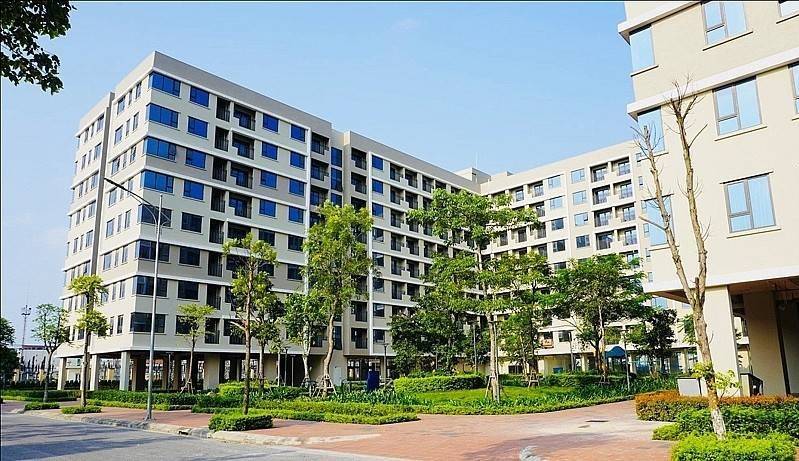
| Nhờ các gói tín dụng ưu đãi và chính sách hỗ trợ, cơ hội sở hữu nhà ở của người trẻ đang dần được cải thiện. |
Nhờ các gói tín dụng ưu đãi và chính sách hỗ trợ, cơ hội sở hữu nhà ở của người trẻ đang dần được cải thiện. Tuy nhiên, vẫn cần thêm các giải pháp về giảm giá nhà, tăng nguồn cung nhà ở giá rẻ và cải thiện chính sách tín dụng để người trẻ có thể tiếp cận nhà ở dễ dàng hơn. Chỉ thị 05/CT-TTg, ban hành ngày 01/03/2025, đề cập đến việc triển khai các gói tín dụng ưu đãi nhằm hỗ trợ người dưới 35 tuổi mua nhà ở. Mặc dù chỉ thị không nêu cụ thể về quy mô tài chính của gói tín dụng này, nhưng trong bối cảnh hiện tại, các ngân hàng đã bắt đầu triển khai các gói vay ưu đãi để hỗ trợ người trẻ tiếp cận vốn vay mua nhà.
Tác động đến thị trường bất động sản
Kích thích nhu cầu mua nhà ở phân khúc trung bình và thấp, tăng thanh khoản cho thị trường. Việc triển khai gói tín dụng ưu đãi giúp người trẻ dưới 35 tuổi dễ dàng tiếp cận nguồn vốn vay với lãi suất thấp, từ đó thúc đẩy nhu cầu mua nhà ở trong phân khúc trung bình và thấp. Điều này góp phần tăng thanh khoản cho thị trường bất động sản. Tạo động lực cho các chủ đầu tư phát triển dự án nhà ở vừa túi tiền. Sự gia tăng nhu cầu mua nhà ở phân khúc trung bình và thấp sẽ khuyến khích các chủ đầu tư tập trung phát triển các dự án nhà ở phù hợp với khả năng tài chính của người trẻ, đáp ứng nhu cầu thực tế của thị trường. Giảm nguy cơ đầu cơ, thổi giá bất động sản nếu chính sách được triển khai hiệu quả. Khi các gói tín dụng ưu đãi được triển khai đúng đối tượng và hiệu quả, nhu cầu mua nhà ở thực sẽ tăng lên, giảm thiểu tình trạng đầu cơ và thổi giá bất động sản, góp phần ổn định thị trường. Tác động đến các phân khúc khác (cao cấp, nghỉ dưỡng, thương mại, v.v.). Việc tập trung phát triển nhà ở phân khúc trung bình và thấp có thể dẫn đến sự dịch chuyển nguồn lực đầu tư từ các phân khúc khác như cao cấp, nghỉ dưỡng, thương mại. Tuy nhiên, điều này cũng có thể tạo ra sự cân bằng trong thị trường bất động sản, đáp ứng đa dạng nhu cầu của người dân.
Tổng kết, Chỉ thị 05/CT-TTg với nội dung về gói tín dụng ưu đãi cho người dưới 35 tuổi mua nhà ở dự kiến sẽ có tác động tích cực đến thị trường bất động sản, đặc biệt trong việc thúc đẩy phân khúc nhà ở trung bình và thấp, tạo động lực cho các chủ đầu tư và góp phần ổn định thị trường.
Tác động đến hệ thống ngân hàng và tín dụng:
Gia tăng nhu cầu vay mua nhà dẫn tới kích thích dòng chảy tín dụng. Việc triển khai gói tín dụng ưu đãi dự kiến sẽ thúc đẩy nhu cầu vay mua nhà ở, đặc biệt trong nhóm người trẻ dưới 35 tuổi, góp phần tăng trưởng tín dụng trong lĩnh vực bất động sản.
Thách thức trong việc kiểm soát rủi ro nợ xấu. Sự gia tăng cho vay trong lĩnh vực bất động sản có thể dẫn đến nguy cơ tăng nợ xấu nếu không được quản lý chặt chẽ. Do đó, các ngân hàng cần thận trọng trong việc thẩm định và quản lý rủi ro tín dụng.
Cân đối lãi suất và khả năng tiếp cận vốn của các nhóm đối tượng khác Việc triển khai gói tín dụng ưu đãi có thể tạo áp lực lên nguồn vốn của các ngân hàng, ảnh hưởng đến khả năng cung ứng tín dụng cho các nhóm đối tượng khác. Do đó, cần có sự cân đối để đảm bảo không gây ảnh hưởng tiêu cực đến các lĩnh vực kinh tế khác.
Cơ hội để hệ thống ngân hàng mở rộng dịch vụ tài chính bán lẻ. Gói tín dụng ưu đãi mở ra cơ hội cho các ngân hàng phát triển các sản phẩm tài chính bán lẻ, thu hút khách hàng trẻ tuổi và mở rộng thị phần trong phân khúc này.
Việc triển khai gói tín dụng ưu đãi theo Chỉ thị 05/CT-TTg mang lại cả cơ hội và thách thức cho hệ thống ngân hàng. Để đạt hiệu quả cao, cần có sự quản lý chặt chẽ, đảm bảo cân đối nguồn vốn và kiểm soát rủi ro nợ xấu.
 |
| Tín dụng ưu đãi và nhà ở xã hội: Giải pháp căn cơ cho người trẻ? |
Khuyến nghị để chính sách phát huy hiệu quả
Chỉ thị 05/CT-TTg ngày 01/03/2025 của Thủ tướng Chính phủ đặt ra mục tiêu thúc đẩy tăng trưởng kinh tế và đẩy mạnh giải ngân vốn đầu tư công, nhằm đạt được mức tăng trưởng kinh tế trên 8% trong năm 2025. Trong đó, một nội dung quan trọng là yêu cầu Ngân hàng Nhà nước Việt Nam nghiên cứu và triển khai gói tín dụng ưu đãi hỗ trợ người dưới 35 tuổi mua nhà ở. Để chính sách này phát huy hiệu quả, cần xem xét các khuyến nghị sau :
Rõ ràng về điều kiện vay ưu đãi để tránh lợi dụng chính sách. Cần xác định cụ thể các tiêu chí như thu nhập, tình trạng hôn nhân, số lượng tài sản hiện có và mục đích sử dụng nhà ở để đảm bảo gói tín dụng đến đúng đối tượng cần hỗ trợ.
Kiểm soát chặt chẽ nguồn vốn để hạn chế đầu cơ, bong bóng bất động sản: Thiết lập cơ chế giám sát việc sử dụng vốn vay, đảm bảo vốn được sử dụng đúng mục đích mua nhà ở thực sự, tránh tình trạng đầu cơ hoặc sử dụng sai mục đích.
Kết hợp với các chính sách khác như phát triển nhà ở xã hội, cải cách thủ tục hành chính. Song song với gói tín dụng ưu đãi, cần thúc đẩy việc xây dựng nhà ở xã hội, cải thiện quy trình cấp phép xây dựng và các thủ tục liên quan để giảm chi phí và thời gian cho người dân.
Cân bằng giữa hỗ trợ người mua nhà và kiểm soát an toàn tín dụng ngân hàng. Đảm bảo rằng việc mở rộng tín dụng không ảnh hưởng đến chất lượng tài sản và khả năng thanh khoản của các ngân hàng, duy trì sự ổn định của hệ thống tài chính.
Việc triển khai hiệu quả các khuyến nghị trên sẽ góp phần đảm bảo gói tín dụng ưu đãi đạt được mục tiêu đề ra, hỗ trợ người trẻ dưới 35 tuổi tiếp cận nhà ở, đồng thời duy trì sự ổn định và bền vững của thị trường bất động sản và hệ thống tài chính quốc gia.
Chỉ thị 05 và gói tín dụng ưu đãi có thể tạo ra bước ngoặt quan trọng, giúp người trẻ có cơ hội sở hữu nhà ở dễ dàng hơn, đồng thời góp phần thúc đẩy sự phát triển bền vững của thị trường bất động sản. Tuy nhiên, việc triển khai cũng đặt ra những thách thức trong kiểm soát tín dụng và rủi ro tài chính. Để đảm bảo hiệu quả, cần có sự phối hợp chặt chẽ giữa Chính phủ, ngân hàng và doanh nghiệp bất động sản, cùng với cơ chế giám sát và điều chỉnh kịp thời. Việc thực hiện đúng hướng sẽ giúp gói tín dụng đạt được mục tiêu, đồng thời tạo nền tảng vững chắc cho sự phát triển của thị trường bất động sản trong tương lai.