Thứ năm 15/10/2026 01:46
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com
Pháp luật

Đề xuất sửa đổi quy định về lệ phí trước bạ ô tô, xe máy

12/08/2021 17:57
Bộ Tài chính đề xuất sửa đổi một số quy định về giá tính lệ phí trước bạ đối với ô tô, xe máy bảo đảm kịp thời, nhanh chóng, thuận lợi cho người nộp thuế và cơ quan Thuế trong việc định giá.

Thủ tục hành chính nhanh gọn

Hiện nay, Nghị định số 140/2016/NĐ-CP đã quy định giao Bộ Tài chính ban hành Bảng giá tính lệ phí trước bạ (LPTB) đối với ô tô, xe máy để áp dụng chung trên toàn quốc, thay thế cho 63 Bảng giá của 63 tỉnh như trước đây.

Theo đánh giá của Bộ Tài chính, quy định này đã tạo thuận lợi cho việc khai, nộp LPTB qua mạng, góp phần hạn chế các thủ tục hành chính không cần thiết, góp phần thực hiện mục tiêu cải cách hành chính của Chính phủ và tăng cường công tác quản lý thuế, đảm bảo tính minh bạch trong việc xác định khoản thu và giảm công việc thu thập, tổng hợp, nghiên cứu ban hành bảng giá tính LPTB tại địa phương.

Thực tế cho thấy, hình thức khai điện tử LPTB ô tô, xe máy được thực hiện qua Cổng thông tin điện tử của Tổng cục Thuế hay tại Cổng Dịch vụ công quốc gia đang được phổ biến rộng rãi tới người nộp thuế, qua đó góp phần thực hiện chủ trương, quan điểm của Đảng và Nhà nước.

Theo thống kê của Bộ Tài chính, kết quả sau hơn 1 năm triển khai thu LPTB điện tử (từ ngày 12/3/2020 đến ngày 28/6/2021), tại Hà Nội và TP. Hồ Chí Minh, số lượng giao dịch nộp LPTB điện tử đối với ô tô, xe máy là 23.124 phương tiện; tương ứng với số tiền LPTB đã nộp điện tử là gần 623,3 tỷ đồng.

Đối với 61 tỉnh thành phố còn lại, sau gần 11 tháng triển khai (tính từ ngày 1/8/2020 đến ngày 28/6/2021), số lượng giao dịch nộp LPTB điện tử đối với ô tô, xe máy là 248.833 phương tiện (tương ứng với số tiền LPTB đã nộp điện tử hơn 1.651 tỷ đồng) trên tổng số 4.871.436 lượt giao dịch nộp ô tô, xe máy (tương ứng với 31.827,3 tỷ đồng).

Bộ Tài chính cho biết, việc thực hiện điện tử hóa thủ tục khai, nộp LPTB đối với ô tô, xe máy trên toàn quốc được ước tính giảm chi phí tuân thủ của người nộp thuế là khoảng 1.020 tỷ đồng/năm.

Bộ Tài chính đề nghị sửa đổi, bổ sung quy định về giá tính lệ phí trước bạ
Bộ Tài chính đề nghị sửa đổi, bổ sung quy định về giá tính lệ phí trước bạ.

Sửa quy định về giá tính LPTB

Bên cạnh những kết quả đạt được nêu trên, chính sách thu LPTB, nhất là đối với ô tô, xe máy vẫn còn những tồn tại, hạn chế cần nghiên cứu sửa đổi, bổ sung cho phù hợp.

Đơn cử như vấn đề về giá tính LPTB đối với ô tô, xe máy (trừ rơ moóc hoặc sơ mi rơ moóc được kéo bởi ô tô) là giá tại Quyết định về Bảng giá tính LPTB do Bộ Tài chính ban hành, thực tế thường xuyên có nhiều loại ô tô, xe máy mới phát sinh do sự phát triển của sản xuất và nhu cầu thị trường mà chưa có giá tính LPTB tại Bảng giá. Do vậy, việc xác định giá tính LPTB gặp nhiều khó khăn, không kịp thời, đặc biệt là đối với nhóm xe tải, xe khách, xe chuyên dùng (như xe cứu hỏa, cứu thương, xe bốn bánh có gắn động cơ, xe chở tiền…).

Do đó, để đảm bảo kịp thời, nhanh chóng, thuận lợi cho người nộp thuế và cơ quan Thuế trong việc xác định giá tính LPTB đối với xe tải, xe khách và xe chuyên dùng; đồng thời, tạo điều kiện cho việc mở rộng triển khai khai điện tử đối với xe tải, xe khách, qua đó hỗ trợ tốt nhất cho người dân, doanh nghiệp làm thủ tục hành chính về đăng ký trước bạ, đăng ký xe, Bộ Tài chính đề nghị sửa đổi, bổ sung quy định về giá tính thuế tại khoản 3 Điều 6 Nghị định số 140/2016/NĐ-CP (được sửa đổi, bổ sung tại khoản 1 Điều 1 Nghị định số 20/2019/NĐ-CP) đối với xe chuyên dùng, xe tải, xe khách cho phù hợp.

Cụ thể, tại dự thảo Thông tư sửa đổi, bổ sung một số điều của Nghị định số 140/2016/NĐ-CP của Chính phủ về lệ phí trước bạ, Bộ Tài chính đề xuất giá tính lệ phí trước bạ đối với tài sản là ô tô, các loại xe tương tự và xe máy (trừ rơ moóc hoặc sơ mi rơ moóc được kéo bởi ô tô, xe chuyên dùng) là giá tại Quyết định về Bảng giá tính lệ phí trước bạ do Bộ Tài chính ban hành. Giá tính lệ phí trước bạ tại Bảng giá tính lệ phí trước bạ được xác định theo nguyên tắc đảm bảo phù hợp với giá chuyển nhượng tài sản trên thị trường tại thời điểm xây dựng Bảng giá tính lệ phí trước bạ.

Trường hợp phát sinh loại ô tô, xe máy mới mà tại thời điểm nộp tờ khai lệ phí trước bạ chưa có trong Bảng giá tính lệ phí trước bạ thì cơ quan Thuế căn cứ vào cơ sở dữ liệu quyết định giá tính lệ phí trước bạ của từng loại ô tô, xe máy mới phát sinh (đối với xe tải, xe khách là theo trọng tải, số người cho phép chở kể cả lái xe, thể tích làm việc hoặc công suất động cơ; đối với các loại xe ô tô khác là theo kiểu loại xe).

Trường hợp phát sinh loại ô tô, xe máy mới chưa có trong Bảng giá tính lệ phí trước bạ hoặc ô tô, xe máy có trong Bảng giá tính lệ phí trước bạ mà giá chuyển nhượng ô tô, xe máy trên thị trường tăng hoặc giảm từ 5% trở lên so với giá tại Bảng giá tính lệ phí trước bạ thì Cục Thuế tổng hợp, báo cáo Bộ Tài chính trước ngày mùng 5 của tháng cuối quý.

Bộ Tài chính ban hành Quyết định về Bảng giá tính lệ phí trước bạ điều chỉnh, bổ sung trước ngày 25 của tháng cuối quý để áp dụng kể từ ngày đầu của quý tiếp theo. Bảng giá tính lệ phí trước bạ điều chỉnh, bổ sung được ban hành theo quy định về ban hành Bảng giá tính lệ phí trước bạ quy định tại điểm a khoản này hoặc căn cứ vào trung bình cộng giá tính lệ phí trước bạ của cơ quan thuế các địa phương.

Theo TCHQ
Tin bài khác
Quy định mới về bí mật nhà nước của Quốc hội: Làm rõ 2 cấp độ bảo mật

Quy định mới về bí mật nhà nước của Quốc hội: Làm rõ 2 cấp độ bảo mật

Quyết định số 1978/QĐ-TTg của Thủ tướng Chính phủ quy định cụ thể 5 nhóm thông tin thuộc bí mật nhà nước độ Tối mật và 5 nhóm thuộc độ Mật trong hoạt động của Quốc hội, các cơ quan của Quốc hội, Văn phòng Quốc hội và Đoàn đại biểu Quốc hội. Quyết định có hiệu lực từ ngày 13/10/2026, thay thế quy định ban hành năm 2020.
Thông tư 140/2026/TT-BTC (Kỳ 3): Siết quản lý tài sản viện trợ, tăng trách nhiệm giải trình

Thông tư 140/2026/TT-BTC (Kỳ 3): Siết quản lý tài sản viện trợ, tăng trách nhiệm giải trình

Thông tư 140/2026/TT-BTC yêu cầu quản lý tài sản viện trợ thuộc ngân sách nhà nước, từ ghi nhận hàng hóa, công trình đến quyết toán, báo cáo. Doanh nghiệp tham gia dự án cần chuẩn hóa chứng từ, nghiệm thu, kiểm soát công nợ và rủi ro pháp lý.
Thông tư 138/2026/TT-BTC (Kỳ 3): Tái cấu trúc nợ trái phiếu và trách nhiệm pháp lý của doanh nghiệp

Thông tư 138/2026/TT-BTC (Kỳ 3): Tái cấu trúc nợ trái phiếu và trách nhiệm pháp lý của doanh nghiệp

Thông tư 138/2026/TT-BTC đặt việc tái cấu trúc nợ trái phiếu trước yêu cầu minh bạch và bảo vệ trái chủ. Từ thay đổi kỳ hạn, thanh toán bằng tài sản khác đến giám sát dữ liệu, doanh nghiệp phải kiểm soát rủi ro pháp lý và dòng tiền.
Nghị định 373/2026/NĐ-CP (Kỳ 2): Định giá đơn vị sự nghiệp công lập, nhận diện rủi ro từ đất đai và công nợ

Nghị định 373/2026/NĐ-CP (Kỳ 2): Định giá đơn vị sự nghiệp công lập, nhận diện rủi ro từ đất đai và công nợ

Nghị định 373/2026/NĐ-CP đặt ra yêu cầu kiểm kê, định giá tài sản, xử lý đất đai và công nợ khi chuyển đơn vị sự nghiệp công lập thành doanh nghiệp. Nhà đầu tư cần nhận diện nghĩa vụ tài chính, giới hạn sử dụng đất và rủi ro pháp lý.
Nghị định 371/2026/NĐ-CP (Kỳ 3): Cho thuê lại lao động trước sức ép minh bạch và trách nhiệm pháp lý

Nghị định 371/2026/NĐ-CP (Kỳ 3): Cho thuê lại lao động trước sức ép minh bạch và trách nhiệm pháp lý

Nghị định 371/2026/NĐ-CP đặt ra yêu cầu quản lý đối với doanh nghiệp cho thuê lại lao động Việt Nam làm việc cho tổ chức nước ngoài. Từ nghĩa vụ thông báo, báo cáo đến quản lý dữ liệu nhân sự, doanh nghiệp cần kiểm soát rủi ro pháp lý, bảo vệ quyền lợi người lao động.
Nghị định 373/2026/NĐ-CP (Kỳ 1): Chuyển đơn vị sự nghiệp công lập thành doanh nghiệp, cơ hội nào cho khu vực tư nhân?

Nghị định 373/2026/NĐ-CP (Kỳ 1): Chuyển đơn vị sự nghiệp công lập thành doanh nghiệp, cơ hội nào cho khu vực tư nhân?

Nghị định 373/2026/NĐ-CP mở ra cơ hội đầu tư khi chuyển đơn vị sự nghiệp công lập thành doanh nghiệp, nhưng không áp dụng đại trà. Điều kiện chuyển đổi, tỷ lệ vốn nhà nước và cam kết của nhà đầu tư chiến lược đặt ra yêu cầu thẩm định.
Thông tư 138/2026/TT-BTC (kỳ 2): Siết giao dịch trái phiếu, doanh nghiệp cần lưu ý gì?

Thông tư 138/2026/TT-BTC (kỳ 2): Siết giao dịch trái phiếu, doanh nghiệp cần lưu ý gì?

Thông tư 138/2026/TT-BTC siết kỷ luật giao dịch trái phiếu doanh nghiệp riêng lẻ, từ kiểm soát tư cách nhà đầu tư đến thanh toán trong ngày. Quy định giảm rủi ro giao dịch, nhưng không bảo đảm thanh khoản hay khả năng trả nợ của doanh nghiệp phát hành.
Nghị định 371/2026/NĐ-CP (Kỳ 2): Siết quản lý lao động Việt Nam, tổ chức nước ngoài cần lưu ý gì?

Nghị định 371/2026/NĐ-CP (Kỳ 2): Siết quản lý lao động Việt Nam, tổ chức nước ngoài cần lưu ý gì?

Nghị định 371/2026/NĐ-CP đặt ra yêu cầu mới về quản lý lao động Việt Nam làm việc cho tổ chức, cá nhân nước ngoài. Từ thời hạn thông báo, hồ sơ nhân sự đến nghĩa vụ báo cáo, các bên phải chuẩn bị quy trình tuân thủ, kiểm soát rủi ro pháp lý.
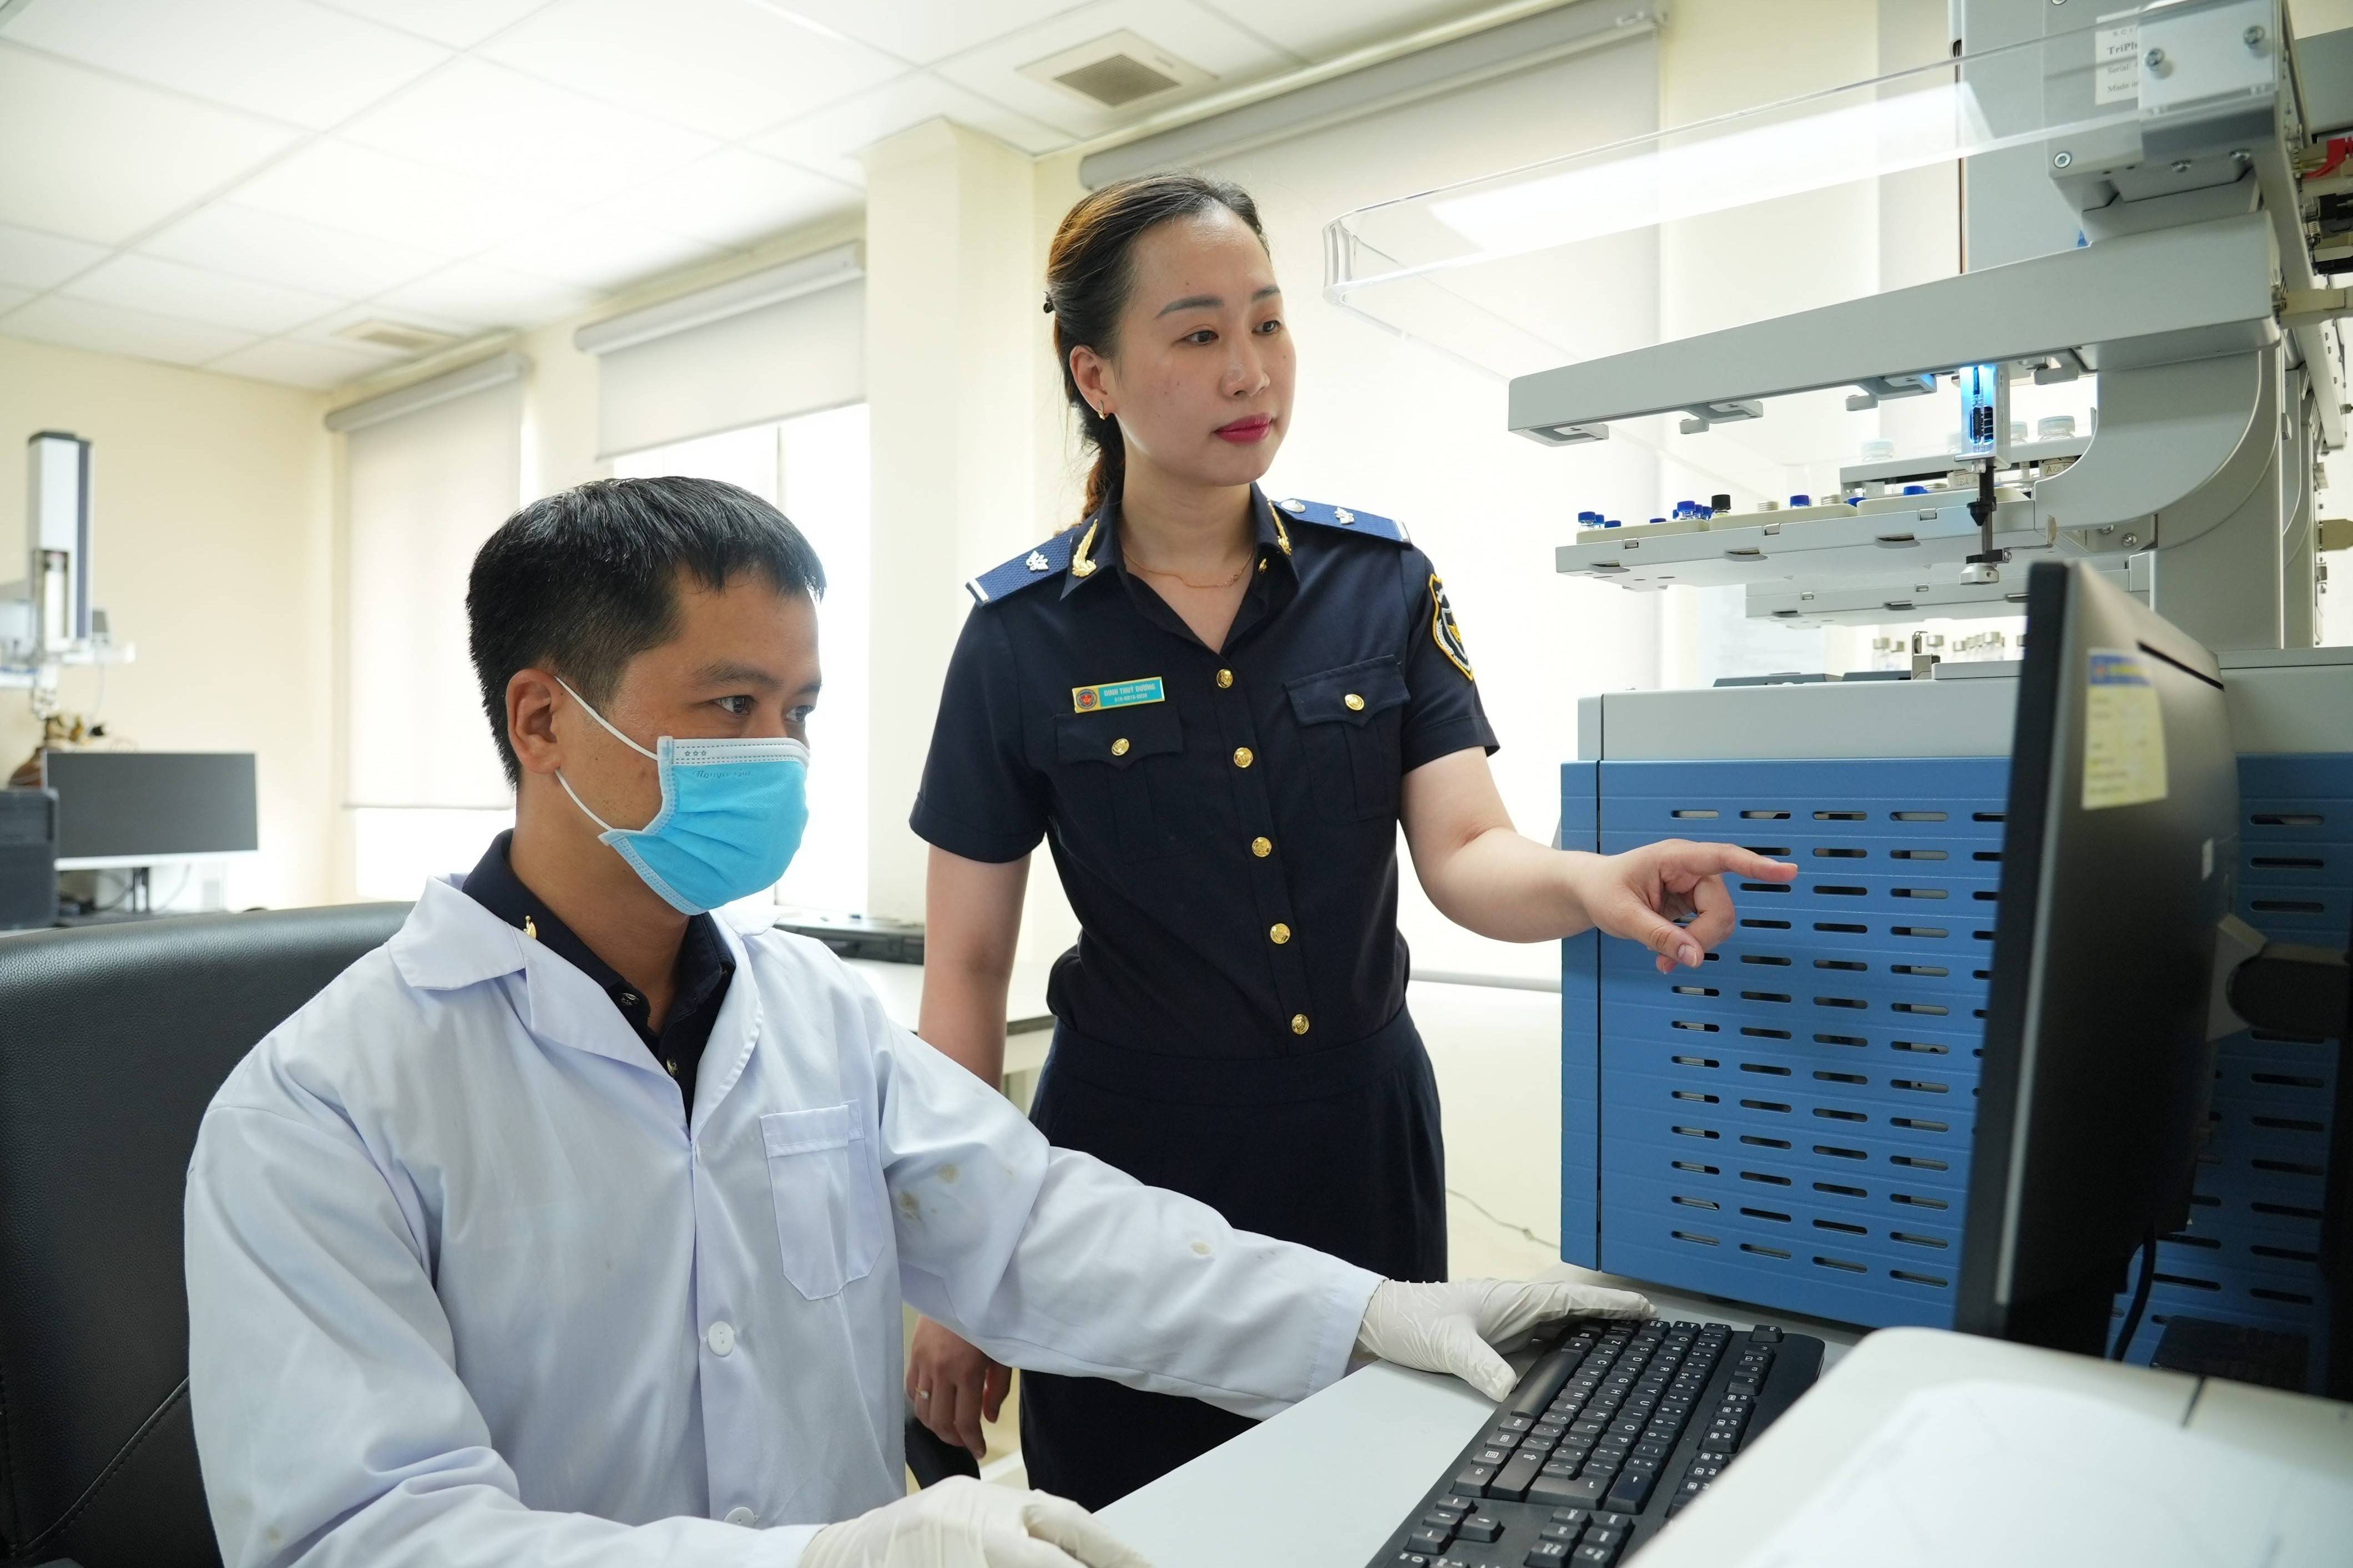
Hải quan cải cách mạnh mẽ, giảm thời gian, chi phí cho doanh nghiệp

Hải quan cải cách mạnh mẽ, giảm thời gian, chi phí cho doanh nghiệp

Cắt giảm thủ tục, đẩy mạnh xử lý hồ sơ trực tuyến và chuyển từ tiền kiểm sang hậu kiểm dựa trên quản lý rủi ro đang giúp doanh nghiệp giảm gánh nặng hành chính, chủ động hơn trong hoạt động kinh doanh. Từ thực tiễn triển khai, doanh nghiệp kỳ vọng cải cách hải quan tiếp tục đi vào chiều sâu, với quy trình minh bạch, dữ liệu kết nối và cách thức thực hiện thống nhất.
Tây Ninh siết điều kiện xây công trình trên đất trồng lúa, mở lối cho sản xuất lớn

Tây Ninh siết điều kiện xây công trình trên đất trồng lúa, mở lối cho sản xuất lớn

Từ ngày 15/10/2026, Tây Ninh áp dụng quy định mới về xây dựng công trình phục vụ trực tiếp sản xuất nông nghiệp trên đất trồng lúa. Khu vực lúa tập trung phải đạt tối thiểu 50 ha, diện tích công trình không vượt quá 1% diện tích đất và tối đa 500 m².
Sửa luật để doanh nghiệp nhỏ và vừa thực sự lớn lên

Sửa luật để doanh nghiệp nhỏ và vừa thực sự lớn lên

Sau gần một thập kỷ thực thi Luật Hỗ trợ doanh nghiệp nhỏ và vừa, yêu cầu đổi mới chính sách trở nên cấp thiết. Dự thảo Luật Phát triển doanh nghiệp nhỏ và vừa cần tháo gỡ rào cản, giảm chi phí tuân thủ, tạo động lực tăng trưởng bền vững.
Bộ Tài chính thúc tiến độ giải thể doanh nghiệp, nhiều khâu xử lý trong 1 ngày

Bộ Tài chính thúc tiến độ giải thể doanh nghiệp, nhiều khâu xử lý trong 1 ngày

Bộ Tài chính đề nghị cơ quan đăng ký kinh doanh cấp tỉnh phối hợp chặt chẽ với cơ quan thuế, rút ngắn thời gian xử lý hồ sơ giải thể doanh nghiệp. Trong đó, nhiều khâu tiếp nhận, xử lý thông tin và cập nhật tình trạng pháp lý được thực hiện trong thời hạn 1 ngày làm việc theo quy định.
Thông tư 140/2026/TT-BTC (Kỳ 1): Siết quản lý vốn viện trợ nước ngoài, doanh nghiệp cần lưu ý gì?

Thông tư 140/2026/TT-BTC (Kỳ 1): Siết quản lý vốn viện trợ nước ngoài, doanh nghiệp cần lưu ý gì?

Thông tư 140/2026/TT-BTC siết quản lý nguồn viện trợ không hoàn lại nước ngoài thuộc ngân sách nhà nước, từ lập dự toán đến kiểm tra quyết toán. Quy định đặt ra yêu cầu minh bạch, kiểm soát nguồn lực và cảnh báo rủi ro thanh toán với doanh nghiệp tham gia dự án.
Nghị định 371/2026/NĐ-CP (Kỳ 1): Mở rộng quyền tuyển dụng, doanh nghiệp trước sức ép cạnh tranh nhân lực

Nghị định 371/2026/NĐ-CP (Kỳ 1): Mở rộng quyền tuyển dụng, doanh nghiệp trước sức ép cạnh tranh nhân lực

Nghị định 371/2026/NĐ-CP mở rộng quyền tuyển dụng trực tiếp lao động Việt Nam cho các tổ chức, cá nhân nước ngoài thuộc diện áp dụng. Cơ chế mới tăng tính chủ động, minh bạch thông tin, đồng thời đặt doanh nghiệp nhỏ và vừa trước sức ép cạnh tranh nhân lực.
Thông tư 138/2026/TT-BTC (Kỳ 1): Minh bạch thông tin, doanh nghiệp đối diện yêu cầu mới về huy động vốn

Thông tư 138/2026/TT-BTC (Kỳ 1): Minh bạch thông tin, doanh nghiệp đối diện yêu cầu mới về huy động vốn

Thông tư 138/2026/TT-BTC đặt ra yêu cầu minh bạch thông tin trong phát hành trái phiếu doanh nghiệp riêng lẻ. Từ dữ liệu tài chính đến trách nhiệm công bố, doanh nghiệp phải chuẩn hóa quản trị, kiểm soát rủi ro pháp lý và củng cố niềm tin nhà đầu tư.