Thứ năm 12/11/2026 18:29
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com
Thời cuộc

Tiền lương, thưởng Tết tháng thứ 13 có phải nộp thuế?

12/10/2020 00:00
Sắp đến Tết Nguyên đán, người lao động ở nhiều cơ quan, doanh nghiệp thường được thưởng Tết bằng tháng lương thứ 13. Vậy, thuế thu nhập doanh nghiệp và thuế thu nhập cá nhân sẽ được tính như thế nào đối với tháng lương 13?
Tiền lương, thưởng Tết tháng thứ 13 có phải nộp thuế?
Khoản thu nhập lương tháng thứ 13 của người lao động thuộc khoản thu nhập chịu thuế TNCN từ tiền lương, tiền công của cá nhân.

Theo Cục Thuế TP. Hà Nội, Điều 103 Bộ luật lao động số 10/2012/QH13 quy định, tiền thưởng là khoản tiền mà người sử dụng lao động thưởng cho người lao động căn cứ vào kết quả sản xuất kinh doanh hằng năm và mức độ hoàn thành công việc của người lao động. Quy chế thưởng do người sử dụng lao động quyết định và công bố công khai tại nơi làm việc sau khi tham khảo ý kiến của tổ chức đại diện tập thể lao động tại cơ sở.

Điều 2 Thông tư số 111/2013/TT-BTC ngày 15/8/2013 của Bộ Tài chính hướng dẫn thực hiện Luật Thuế thu nhập cá nhân (TNCN), Luật sửa đổi, bổ sung một số điều của Luật Thuế TNCN và Nghị định số 65/2013/NĐ-CP của Chính phủ quy định thu nhập từ tiền lương, tiền công là thu nhập người lao động nhận được từ người sử dụng lao động, bao gồm: Tiền lương, tiền công và các khoản có tính chất tiền lương, tiền công dưới các hình thức bằng tiền hoặc không bằng tiền.

Thu nhập từ đầu tư vốn gồm, lợi tức nhận được do tham gia góp vốn vào công ty trách nhiệm hữu hạn, công ty hợp danh, hợp tác xã, liên doanh, hợp đồng hợp tác kinh doanh và các hình thức kinh doanh khác theo quy định của Luật Doanh nghiệp (DN) và Luật Hợp tác xã; lợi tức nhận được do tham gia góp vốn thành lập tổ chức tín dụng theo quy định của Luật các tổ chức tín dụng; góp vốn vào Quỹ đầu tư chứng khoán và quỹ đầu tư khác được thành lập và hoạt động theo quy định của pháp luật; Thu nhập từ cổ tức trả bằng cổ phiếu, thu nhập từ lợi tức ghi tăng vốn.

Điều 4 Thông tư số 96/2015/TT-BTC ngày 22/6/2015 của Bộ Tài chính hướng dẫn về thuế thu nhập DN (TNDN) tại Nghị định số 12/2015/NĐ-CP ngày 12/2/2015 của Chính phủ quy định chi tiết thi hành Luật sửa đổi, bổ sung một số điều của các Luật về thuế và sửa đổi bổ sung một số điều của các Nghị định về thuế quy định như sau: Các khoản chi không được trừ khi xác định thu nhập chịu thuế bao gồm chi tiền lương, tiền công, tiền thưởng cho người lao động thuộc một trong các trường hợp:

Các khoản tiền lương, tiền thưởng, chi mua bảo hiểm nhân thọ cho người lao động không được ghi cụ thể điều kiện được hưởng và mức được hưởng tại một trong các hồ sơ như Hợp đồng lao động; Thỏa ước lao động tập thể; Quy chế tài chính của Công ty, Tổng công ty, Tập đoàn; Quy chế thưởng do Chủ tịch Hội đồng quản trị, Tổng giám đốc, Giám đốc quy định theo quy chế tài chính của Công ty, Tổng công ty.

Các khoản chi không tương ứng với doanh thu tính thuế, trừ các khoản chi có tính chất phúc lợi chi trực tiếp cho người lao động như: Chi đám hiếu, hỷ của bản thân và gia đình người lao động; chi nghỉ mát, chi hỗ trợ điều trị; chi hỗ trợ bổ sung kiến thức học tập tại cơ sở đào tạo; chi hỗ trợ gia đình người lao động bị ảnh hưởng bởi thiên tai, địch họa, tai nạn, ốm đau; chi khen thưởng con của người lao động có thành tích tốt trong học tập; chi hỗ trợ chi phí đi lại ngày lễ, tết cho người lao động; chi bảo hiểm tai nạn, bảo hiểm sức khỏe, bảo hiểm tự nguyện khác cho người lao động và những khoản chi có tính chất phúc lợi khác. Tổng số chi có tính chất phúc lợi nêu trên không quá 1 tháng lương bình quân thực tế thực hiện trong năm tính thuế của DN.

Khoản 6 Điều 11 Thông tư số 92/2015/TT-BTC ngày 15/6/2015 của Bộ Tài chính hướng dẫn thực hiện thuế giá trị gia tăng và thuế TNCN đối với cá nhân cư trú có hoạt động kinh doanh; hướng dẫn thực hiện một số nội dung sửa đổi, bổ sung về thuế TNCN quy định tại luật sửa đổi, bổ sung một số điều của các luật về thuế quy định không tính vào thu nhập chịu thuế từ đầu tư vốn đối với lợi tức của DN tư nhân, công ty trách nhiệm hữu hạn một thành viên do cá nhân làm chủ.

Căn cứ các quy định trên, Cục Thuế TP. Hà Nội cho biết, trường hợp DN chi trả lương tháng thứ 13 cho người lao động, nếu được ghi cụ thể điều kiện được hưởng và mức được hưởng tại một trong các hồ sơ như: Hợp đồng lao động; Thỏa ước lao động tập thể; Quy chế tài chính của Công ty, Tổng công ty, Tập đoàn; Quy chế thưởng do Chủ tịch Hội đồng quản trị, Tổng giám đốc, Giám đốc quy định theo quy chế tài chính của Công ty, Tổng công ty thì được hạch toán vào chi phí hợp lý khi xác định thuế TNDN (không thuộc khoản chi có tính phúc lợi theo hướng dẫn tại Điều 4 Thông tư số 96/2015/TT-BTC nêu trên).

Khoản thu nhập lương tháng thứ 13 của người lao động thuộc khoản thu nhập chịu thuế TNCN từ tiền lương, tiền công của cá nhân.

Trường hợp cá nhân là thành viên góp vốn của công ty phát sinh thu nhập từ lợi tức ghi tăng vốn thì thuộc đối tượng nộp thuế TNCN đối với hoạt động đầu tư vốn trừ lợi tức của DN tư nhân, công ty trách nhiệm hữu hạn một thành viên do cá nhân làm chủ.

Minh Thư
Tin bài khác
Doanh nghiệp nhỏ sẽ được hỗ trợ theo đầu ra để vào chuỗi FDI

Doanh nghiệp nhỏ sẽ được hỗ trợ theo đầu ra để vào chuỗi FDI

Bộ trưởng Bộ Tài chính Ngô Văn Tuấn cho biết chính sách hỗ trợ doanh nghiệp nhỏ và vừa sẽ tiếp tục được hoàn thiện theo hướng gắn với kết quả cụ thể, tăng liên kết với doanh nghiệp FDI và tạo điều kiện để doanh nghiệp Việt tham gia sâu hơn vào chuỗi giá trị.
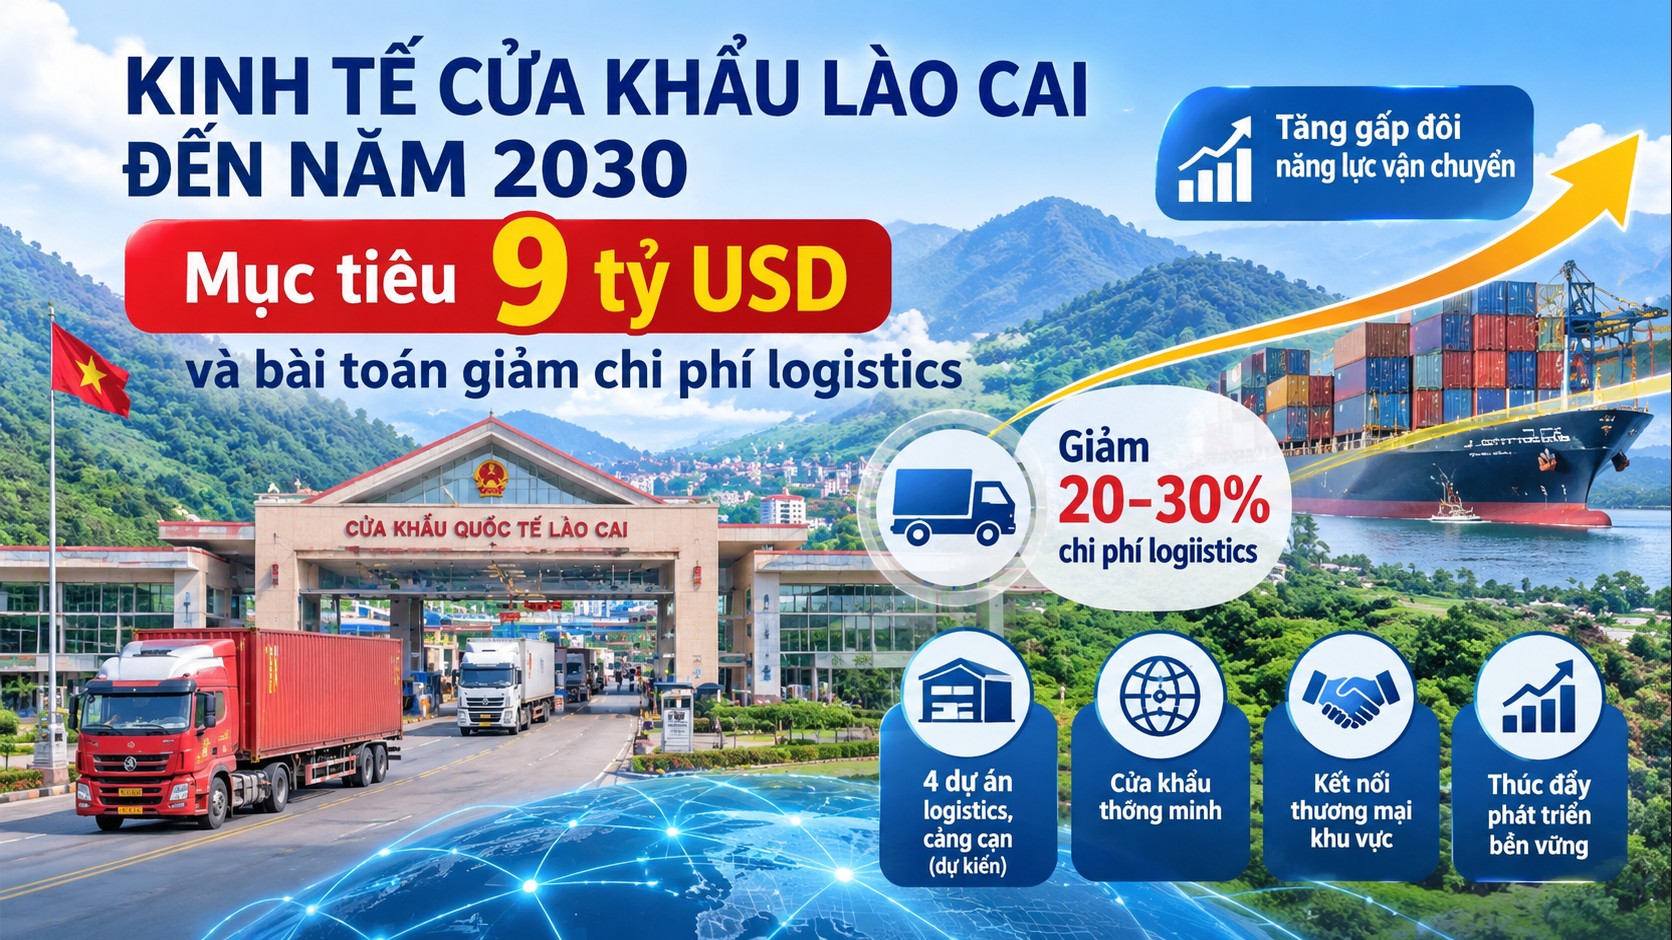
Kinh tế cửa khẩu Lào Cai đến năm 2030: Mục tiêu 9 tỷ USD và bài toán giảm chi phí logistics

Kinh tế cửa khẩu Lào Cai đến năm 2030: Mục tiêu 9 tỷ USD và bài toán giảm chi phí logistics

Với vị trí kết nối Việt Nam, ASEAN và vùng Tây Nam Trung Quốc, Lào Cai đang đứng trước cơ hội nâng tầm kinh tế cửa khẩu. Tuy nhiên, mục tiêu 9 tỷ USD vào năm 2030 không chỉ phụ thuộc vào lượng hàng hóa xuất nhập khẩu, mà còn nằm ở khả năng hiện đại hóa hạ tầng, rút ngắn thời gian thông quan, giảm chi phí vận tải và hình thành hệ sinh thái logistics đủ sức phục vụ doanh nghiệp.
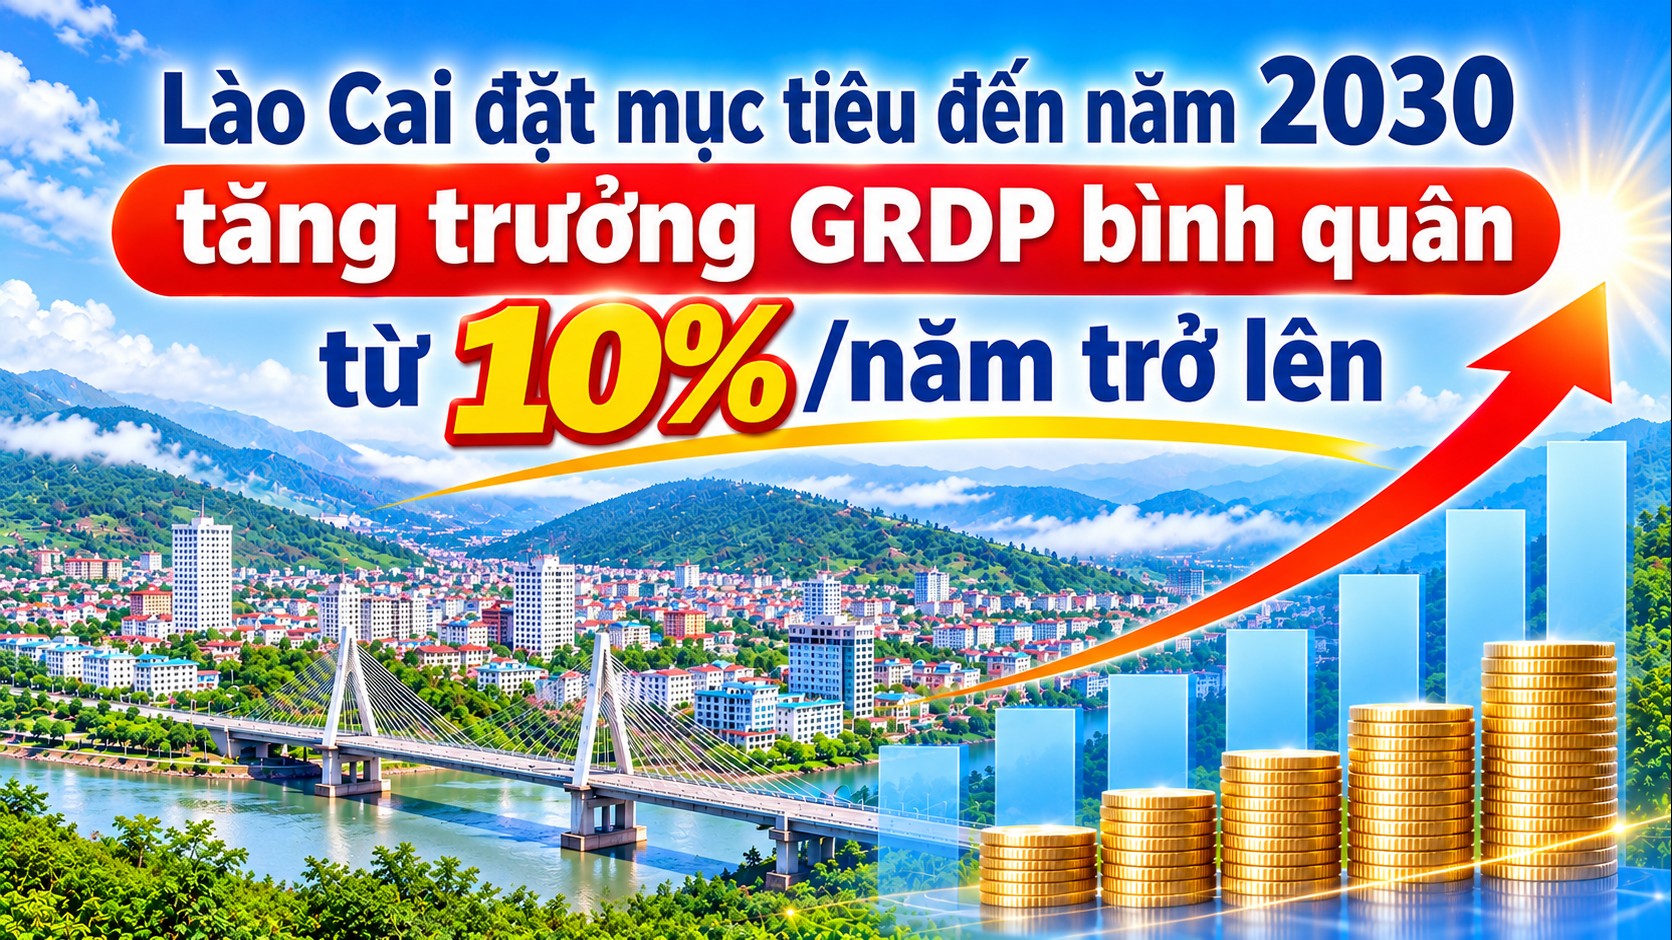
Lào Cai: Ba vùng kinh tế, hai cực phát triển và một trục động lực cho giai đoạn mới

Lào Cai: Ba vùng kinh tế, hai cực phát triển và một trục động lực cho giai đoạn mới

Tổ chức lại không gian phát triển theo mô hình một trục động lực dọc sông Hồng, hai cực phát triển phía Bắc - phía Nam và ba vùng kinh tế, Lào Cai đang định hình chiến lược phát triển mới với tầm nhìn dài hạn. Cùng mục tiêu tăng trưởng GRDP trên 10%/năm, tỉnh đặt trọng tâm vào phát triển kinh tế cửa khẩu, logistics, công nghiệp chế biến, nông nghiệp hàng hóa và hạ tầng liên vùng, tạo nền tảng để trở thành cực tăng trưởng của vùng Trung du và miền núi phía Bắc.
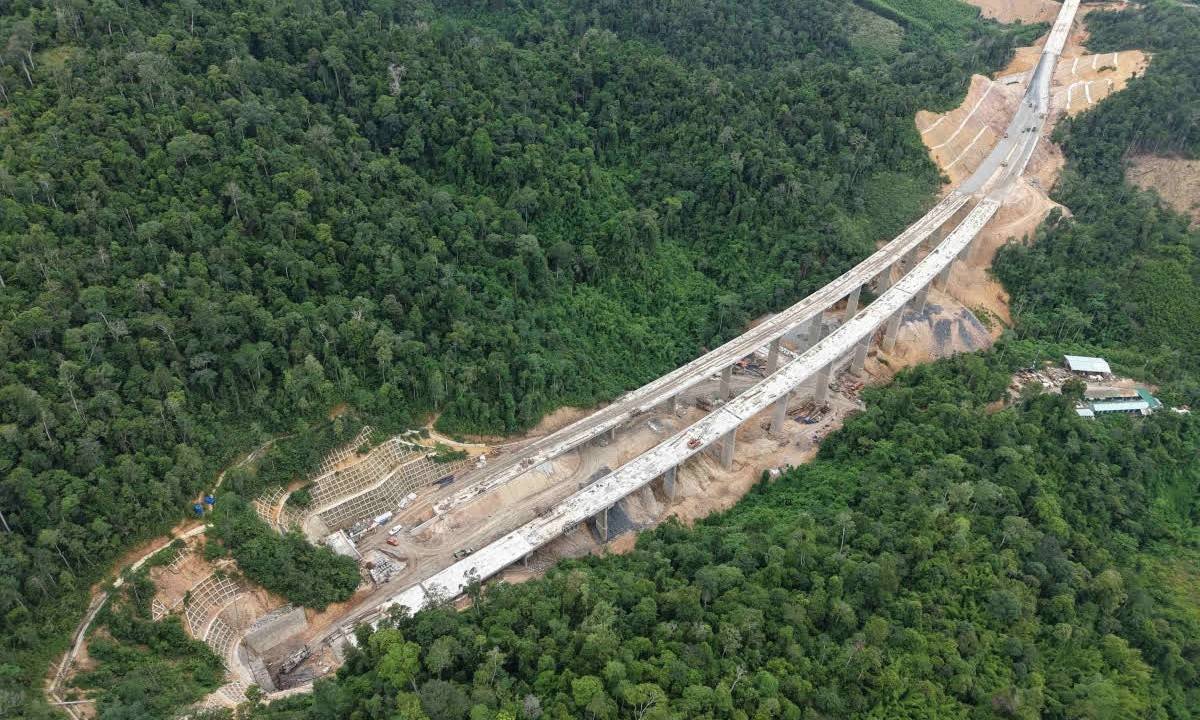
Cao tốc Khánh Hòa - Buôn Ma Thuột đạt 89%, chạy nước rút về đích

Cao tốc Khánh Hòa - Buôn Ma Thuột đạt 89%, chạy nước rút về đích

Cao tốc Khánh Hòa - Buôn Ma Thuột giai đoạn 1 đã hoàn thành khoảng 89% khối lượng theo hợp đồng. Toàn tuyến đang tăng tốc để cơ bản hoàn thành trước 31/12/2026, trong đó Dự án thành phần 1 tại Khánh Hòa cam kết hoàn tất quyết toán khối lượng trong quý 1/2027.
Bộ trưởng Lâm Thị Phương Thanh: Không tính vốn casino, bất động sản vào tiêu chí ưu đãi dự án du lịch chiến lược

Bộ trưởng Lâm Thị Phương Thanh: Không tính vốn casino, bất động sản vào tiêu chí ưu đãi dự án du lịch chiến lược

Dự thảo Nghị quyết về cơ chế, chính sách đặc thù phát triển du lịch quy định loại trừ vốn đầu tư vào casino, trò chơi có thưởng, đặt cược và kinh doanh bất động sản khi xét tiêu chí hưởng ưu đãi. Bộ trưởng Bộ Văn hóa, Thể thao và Du lịch Lâm Thị Phương Thanh nhấn mạnh, mục tiêu là thu hút những dự án du lịch quy mô lớn, có giá trị thực chất và sức lan tỏa quốc tế.
Việt Nam vào top 40 thế giới về năng lực cạnh tranh số và AI

Việt Nam vào top 40 thế giới về năng lực cạnh tranh số và AI

Lần đầu tham gia Bảng xếp hạng Năng lực cạnh tranh số và trí tuệ nhân tạo thế giới (WDAIR) năm 2026, Việt Nam đứng thứ 37/70 nền kinh tế, xếp thứ 3 tại Đông Nam Á. Đáng chú ý, ở một số lĩnh vực thành phần, Việt Nam đạt thứ hạng cao hơn đáng kể so với vị trí tổng thể.
ĐBQH đề xuất giải pháp nâng mức chi tiêu, kéo dài thời gian lưu trú của khách quốc tế

ĐBQH đề xuất giải pháp nâng mức chi tiêu, kéo dài thời gian lưu trú của khách quốc tế

Thảo luận về cơ chế, chính sách đặc thù phát triển du lịch, nhiều ĐBQH đề xuất không chỉ tập trung thu hút khách mà cần nâng giá trị chi tiêu, kéo dài thời gian lưu trú, đồng thời bảo tồn bản sắc văn hóa và bảo đảm người dân địa phương được hưởng lợi từ hoạt động du lịch.
Hải quan Việt Nam – Trung Quốc thúc đẩy hợp tác, hiện đại hóa quản lý cửa khẩu

Hải quan Việt Nam – Trung Quốc thúc đẩy hợp tác, hiện đại hóa quản lý cửa khẩu

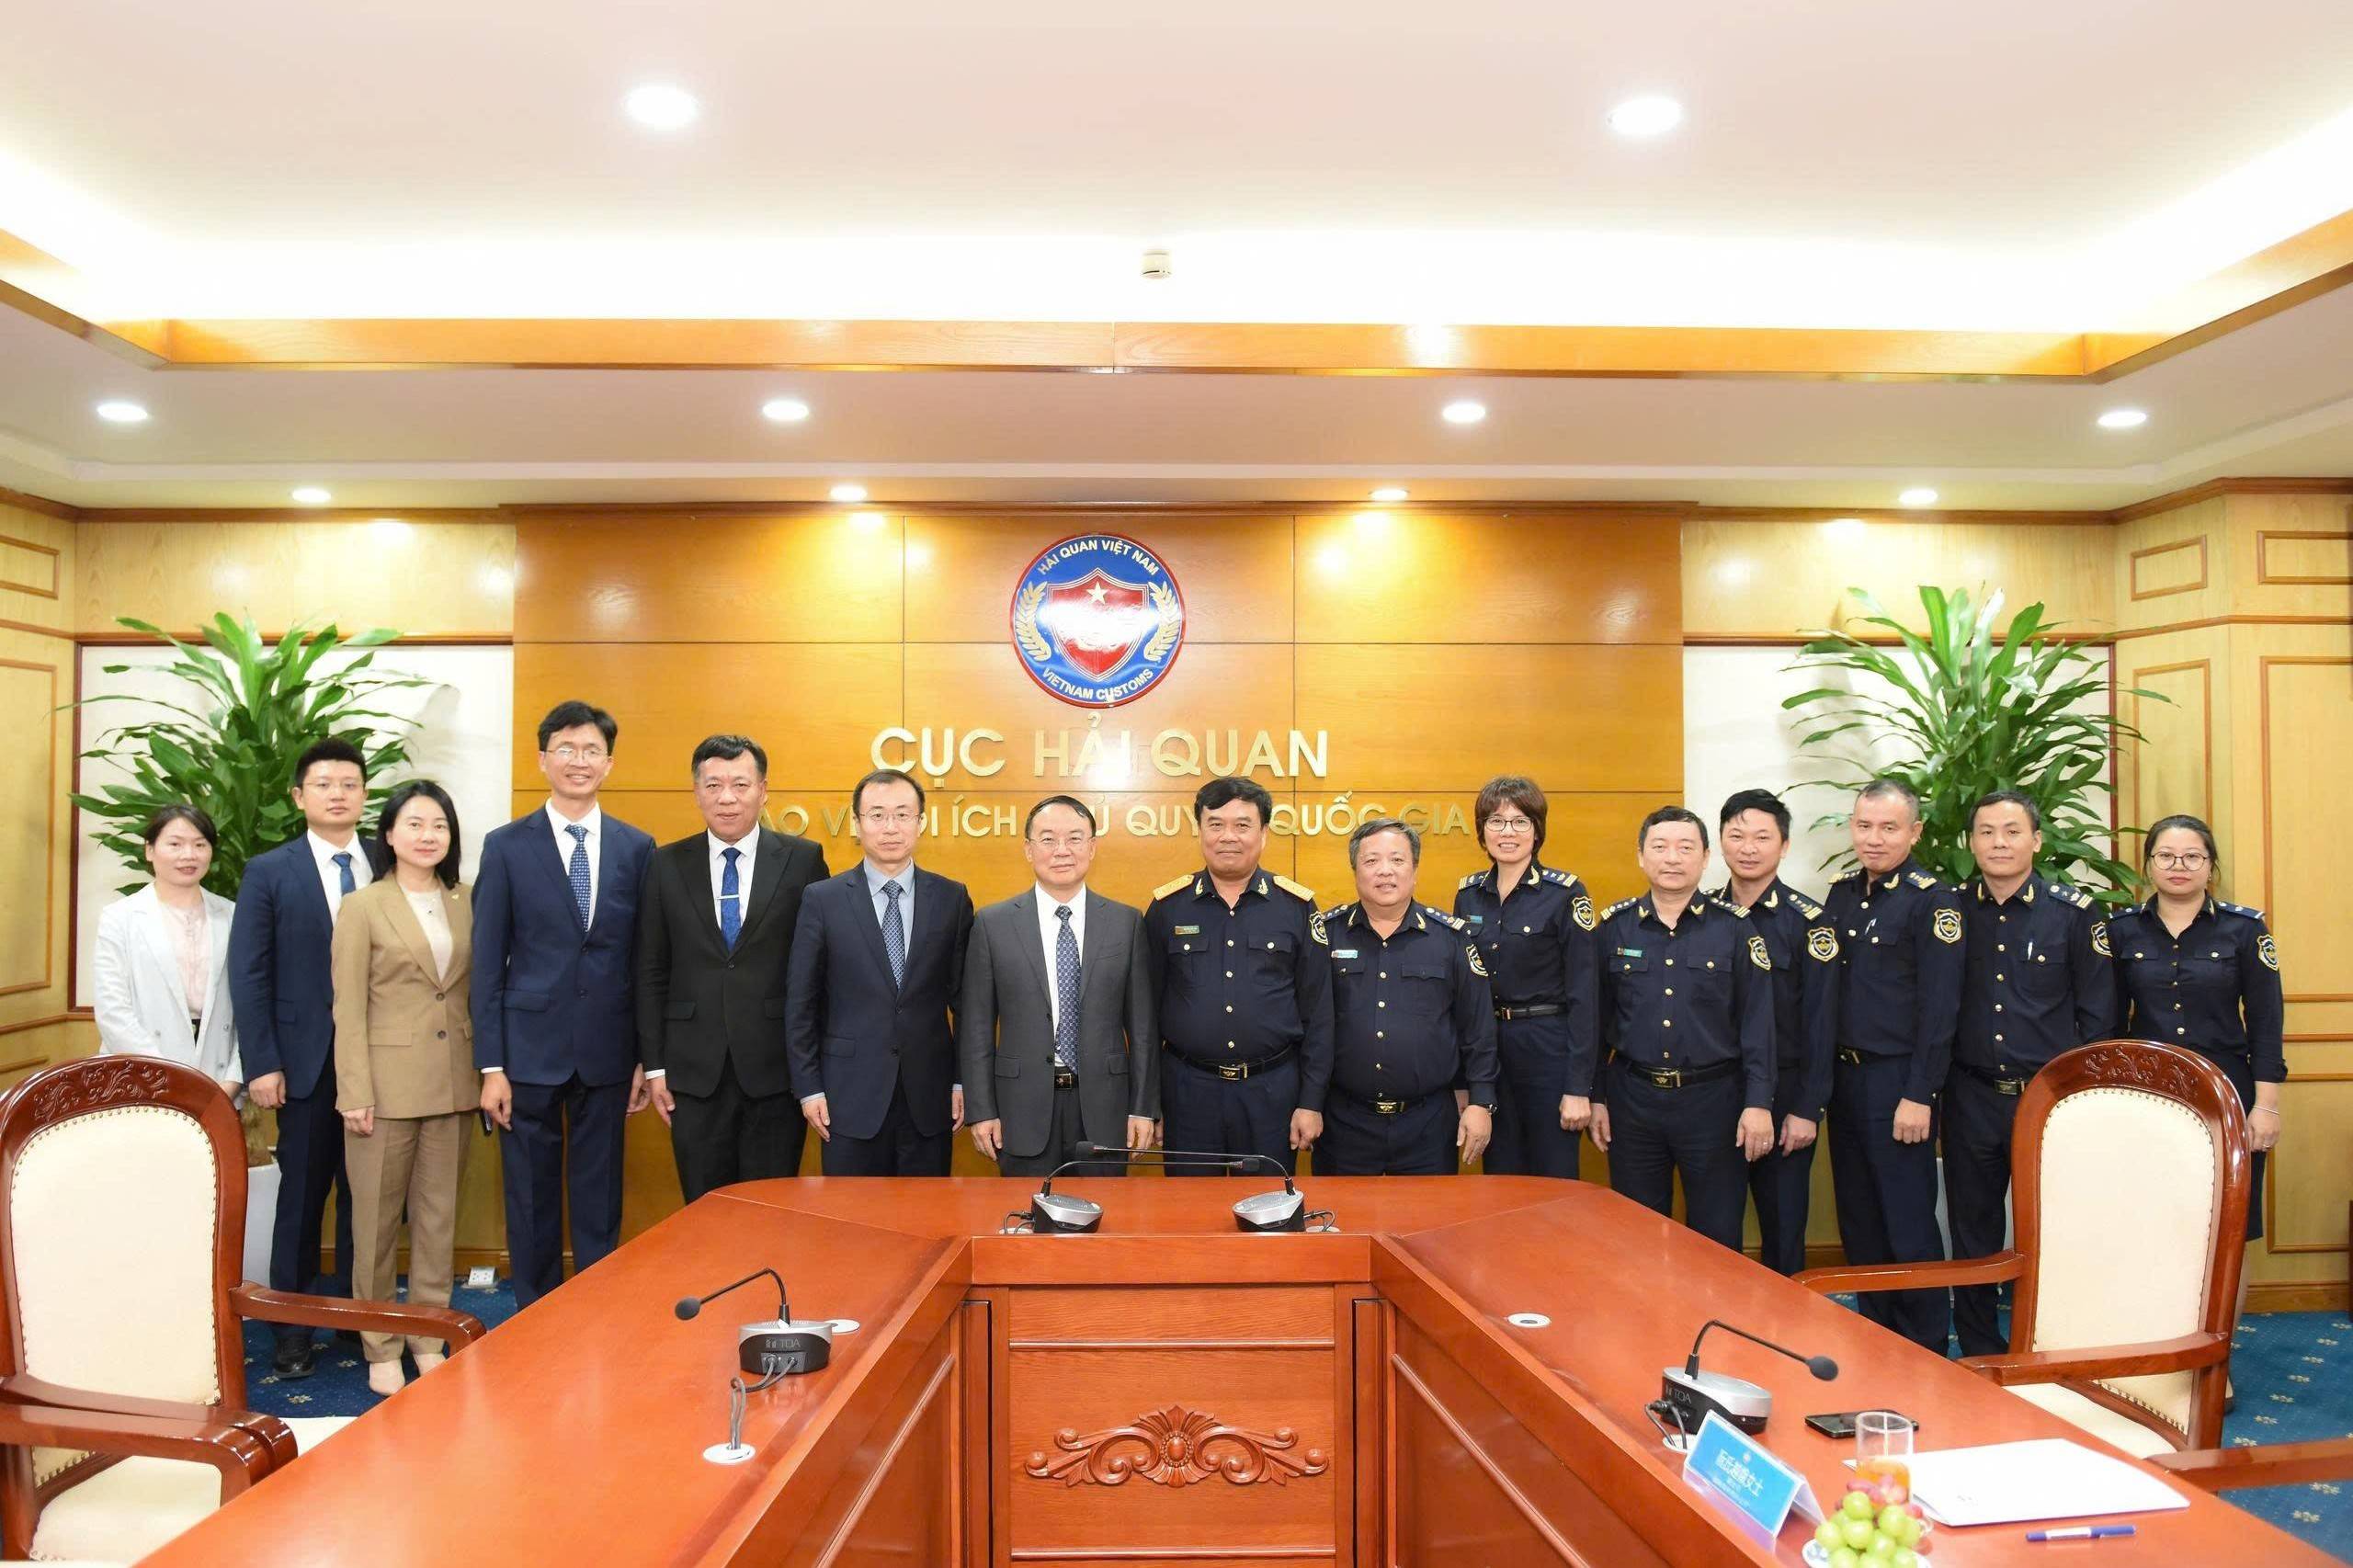
Chuyển đổi số, kết nối cơ chế một cửa, công nhận lẫn nhau về doanh nghiệp ưu tiên và xây dựng cửa khẩu thông minh là những trọng tâm hợp tác được Hải quan Việt Nam và Hải quan Trung Quốc trao đổi tại hội đàm cấp cao ngày 9/11. Các nội dung này hướng tới rút ngắn thời gian thông quan, giảm chi phí logistics, đồng thời tăng cường kiểm soát hoạt động buôn lậu xuyên biên giới.
Đại biểu Quốc hội đề xuất chọn 3 ngành mũi nhọn phát triển công nghiệp văn hóa

Đại biểu Quốc hội đề xuất chọn 3 ngành mũi nhọn phát triển công nghiệp văn hóa

Đại biểu Quốc hội Lê Hoàng Anh đề nghị lựa chọn tối đa 3-4 ngành trọng điểm để phát triển công nghiệp văn hóa trong từng giai đoạn 5 năm, tránh đầu tư dàn trải và thiếu trọng tâm.
ASEAN cần 7.100 tỷ USD phát triển hạ tầng: Áp lực vốn và cơ hội cho Việt Nam

ASEAN cần 7.100 tỷ USD phát triển hạ tầng: Áp lực vốn và cơ hội cho Việt Nam

Nhu cầu đầu tư hạ tầng của ASEAN dự kiến lên tới 7.100 tỷ USD trong giai đoạn 2026-2040, nhưng ngân sách công mới có thể đáp ứng khoảng 45%. Khoảng trống vốn khổng lồ đặt Việt Nam trước yêu cầu đẩy nhanh huy động nguồn lực tư nhân, đồng thời nâng cao chất lượng các dự án năng lượng, giao thông và hạ tầng số.
Muốn vào thị trường Anh, doanh nghiệp Việt phải làm chủ chuỗi cung ứng

Muốn vào thị trường Anh, doanh nghiệp Việt phải làm chủ chuỗi cung ứng

Không chỉ tạo thêm dư địa xuất khẩu sang Vương quốc Anh, UKVFTA và CPTPP còn mở ra cơ hội để doanh nghiệp Việt Nam tham gia sâu hơn vào chuỗi giá trị toàn cầu. Tuy nhiên, để biến ưu đãi thuế quan thành lợi thế cạnh tranh thực chất, doanh nghiệp cần làm chủ quy tắc xuất xứ, nâng cao chất lượng sản phẩm và chủ động phòng ngừa rủi ro trong giao dịch quốc tế.
Hôm nay 10/11, Quốc hội xem xét đầu tư 3 tuyến cao tốc hơn 430 km, tổng vốn 162.393 tỷ đồng

Hôm nay 10/11, Quốc hội xem xét đầu tư 3 tuyến cao tốc hơn 430 km, tổng vốn 162.393 tỷ đồng

Trong chương trình làm việc ngày 10/11, Quốc hội khóa XVI thảo luận chủ trương đầu tư 3 dự án cao tốc Bảo Hà – Lai Châu, Quảng Ngãi – Kon Tum và Mộc Châu - Sơn La - Điện Biên. Với tổng chiều dài khoảng 430,5 km, các dự án có sơ bộ tổng mức đầu tư 162.393 tỷ đồng, dự kiến khởi công năm 2027.
Giữ ổn định giá đến hết năm 2026 để giảm áp lực chi phí cho doanh nghiệp

Giữ ổn định giá đến hết năm 2026 để giảm áp lực chi phí cho doanh nghiệp

Chỉ đạo giữ ổn định giá hàng hóa, dịch vụ do Nhà nước quản lý đến hết năm 2026 đi cùng yêu cầu giám sát giá bán sau khi giảm giá điện, giảm thuế xăng. Đây là hai nhiệm vụ được Phó Thủ tướng Nguyễn Văn Thắng đặt ra nhằm hạn chế áp lực lạm phát, hỗ trợ sản xuất, kinh doanh trong mùa cao điểm cuối năm.
Quốc hội dành 80.400 tỷ đồng cho cải cách tiền lương năm 2027

Quốc hội dành 80.400 tỷ đồng cho cải cách tiền lương năm 2027

Trong dự toán chi thường xuyên hơn 2,06 triệu tỷ đồng năm 2027, Quốc hội quyết nghị bố trí 80.400 tỷ đồng cho cải cách tiền lương. Nguồn kinh phí này được quản lý chặt chẽ, sử dụng đúng mục đích và không được chuyển sang các nhiệm vụ chi khác.
Lào Cai thúc đẩy liên kết kinh tế lưu vực sông Hồng, mở rộng không gian hợp tác Việt – Trung

Lào Cai thúc đẩy liên kết kinh tế lưu vực sông Hồng, mở rộng không gian hợp tác Việt – Trung

Từ lợi thế cửa khẩu, vị trí kết nối giao thương quốc tế đến vai trò đầu mối trong hành lang kinh tế Côn Minh – Lào Cai – Hà Nội – Hải Phòng, Lào Cai đang đứng trước nhiều cơ hội mở rộng không gian phát triển thông qua hợp tác liên vùng. Tại Hội nghị Đối thoại hợp tác các địa phương Việt Nam - Trung Quốc lưu vực sông Hồng năm 2026, tỉnh đề xuất những định hướng trọng tâm về kết nối hạ tầng, hiện đại hóa cửa khẩu, phát triển logistics và hình thành chuỗi giá trị xuyên biên giới, hướng tới đưa tiềm năng hợp tác thành những chương trình, dự án cụ thể.