Thứ tư 28/10/2026 08:35
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com

Vụ án được Báo Đồng Nai phản ánh ngày 22/10/2026 là tranh chấp hợp đồng thi công giữa Công ty V.H. tại thành phố Đồng Nai và Công ty Đ.T. có trụ sở tại TP. Hồ Chí Minh.
Năm 2020, hai doanh nghiệp ký hợp đồng lắp đặt hệ thống năng lượng mặt trời với tổng giá trị hơn 11 tỷ đồng. Tuy nhiên, do ảnh hưởng của đại dịch COVID-19, dự án chỉ thực hiện được khoảng 50% khối lượng. Đến năm 2023, hai bên tiến hành nghiệm thu, quyết toán giá trị công việc đã hoàn thành hơn 7 tỷ đồng; số tiền đã thanh toán hơn 6 tỷ đồng.
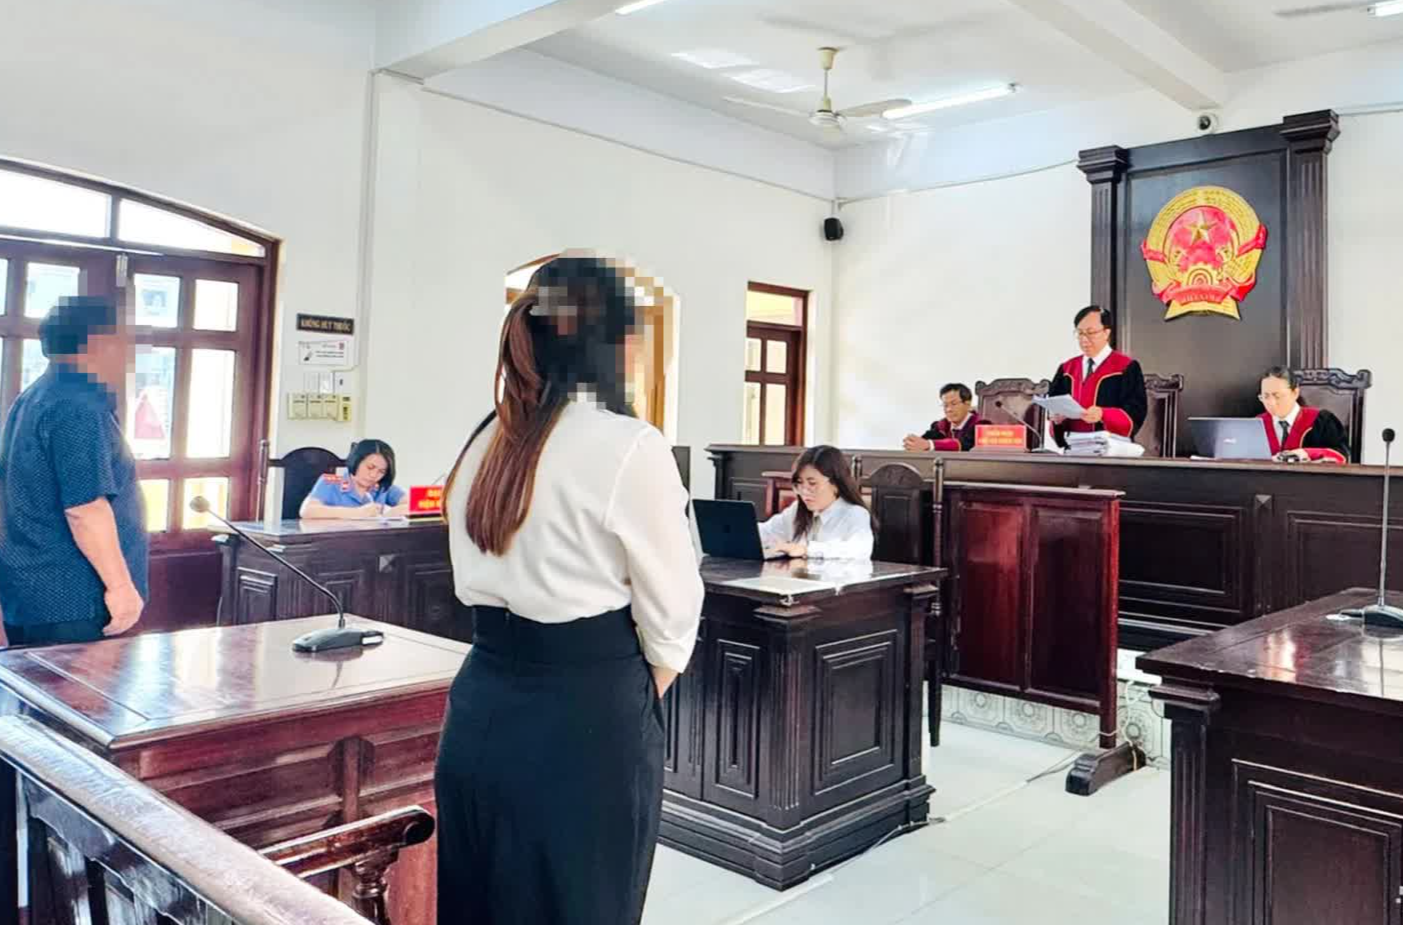 |
| Phiên toà vụ tranh chấp hồ sơ nghiệm thu tại Đồng Nai. Ảnh: Nhật Minh |
Cho rằng đối tác còn nợ hơn 1,7 tỷ đồng, Công ty V.H. khởi kiện yêu cầu thanh toán. Ở chiều ngược lại, Công ty Đ.T. đưa ra chứng cứ cho rằng mình đã thanh toán vượt số tiền phải trả hơn 400 triệu đồng và yêu cầu Công ty V.H. hoàn lại khoản tiền này.
Theo bài báo, cấp sơ thẩm buộc Công ty Đ.T. thanh toán hơn 1,7 tỷ đồng cho Công ty V.H. Sau khi có kháng cáo, TAND thành phố Đồng Nai xét xử phúc thẩm và sửa bản án sơ thẩm, buộc Công ty V.H. hoàn trả hơn 400 triệu đồng cho Công ty Đ.T.
Diễn biến này cho thấy khoảng cách đáng kể giữa cách mỗi doanh nghiệp nhìn nhận nghĩa vụ thanh toán. Một bên cho rằng còn khoản công nợ chưa được trả; bên kia lại cho rằng đã thanh toán vượt nghĩa vụ. Khi bất đồng được đưa ra tòa, vấn đề không chỉ là tổng giá trị hợp đồng mà còn là khối lượng thực tế, biên bản nghiệm thu, quyết toán và chứng cứ thanh toán.
Ở đây chúng ta không suy diễn rằng một bên cố tình chiếm dụng vốn hoặc bên còn lại đã vi phạm nghĩa vụ. Điều cần chú ý là cách thức doanh nghiệp thiết lập, quản lý và đối chiếu nghĩa vụ hợp đồng trong suốt quá trình thực hiện dự án.
Nghiệm thu không có nghĩa mọi tranh chấp đã kết thúc
Trong nhiều hợp đồng thi công, các bên thường tập trung vào việc ký biên bản nghiệm thu để xác nhận khối lượng công việc đã hoàn thành. Nhưng nghiệm thu, quyết toán và thanh toán là những vấn đề có liên quan chặt chẽ mà không phải lúc nào cũng đồng nhất.
Biên bản nghiệm thu có thể ghi nhận khối lượng công việc được chấp nhận. Bảng quyết toán xác định giá trị phải trả theo phương pháp tính đã thỏa thuận. Chứng từ thanh toán phản ánh dòng tiền thực tế. Nếu ba nhóm tài liệu này không khớp nhau, doanh nghiệp có thể gặp khó khăn khi xác định số tiền còn phải thanh toán hoặc khoản tiền đã trả thừa.
Chẳng hạn, hợp đồng có thể quy định thanh toán theo tiến độ, theo khối lượng nghiệm thu hoặc theo các mốc hoàn thành. Khi dự án bị dừng giữa chừng, việc quyết toán phải xác định rõ phần việc đã hoàn thành, vật tư đã cung cấp, khoản tạm ứng, chi phí được chấp nhận và nghĩa vụ còn lại của mỗi bên.
Nếu chỉ dựa vào tổng giá trị hợp đồng ban đầu để yêu cầu thanh toán, doanh nghiệp có thể bỏ qua những điều chỉnh phát sinh trong quá trình thực hiện. Ngược lại, nếu chỉ dựa vào chứng từ chuyển tiền mà không đối chiếu với nghĩa vụ tương ứng, doanh nghiệp cũng có nguy cơ đưa ra yêu cầu thanh toán hoặc hoàn trả thiếu căn cứ.
Vì vậy, hợp đồng cần quy định rõ biên bản nghiệm thu có giá trị xác nhận nội dung nào, thời hạn phản hồi ra sao, khi nào được xem là hoàn tất quyết toán và cơ chế xử lý khi hai bên không thống nhất số liệu.
Rủi ro lớn nhất nằm ở khâu quản trị hợp đồng
Với các dự án có giá trị lớn, doanh nghiệp thường có bộ phận kinh doanh, kỹ thuật, kế toán và pháp chế cùng tham gia. Tuy nhiên, nếu mỗi bộ phận quản lý một loại tài liệu riêng mà không có cơ chế đối chiếu thống nhất, hồ sơ giao dịch có thể thiếu tính liên tục.
Bộ phận kỹ thuật xác nhận khối lượng, bộ phận dự án ghi nhận phát sinh, kế toán theo dõi thanh toán, còn người quản lý chỉ nhận báo cáo tổng hợp. Khi xảy ra tranh chấp, các số liệu có thể không trùng khớp hoặc không phản ánh đầy đủ những thỏa thuận được xác lập trong quá trình thi công.
Một vấn đề khác là việc thay đổi phạm vi công việc. Trong thực tế, dự án có thể phải điều chỉnh do tiến độ, điều kiện mặt bằng, nguồn cung vật tư hoặc yêu cầu của chủ đầu tư. Nếu thay đổi chỉ được trao đổi qua điện thoại hoặc tin nhắn rời rạc mà không được xác nhận theo cơ chế của hợp đồng, việc chứng minh quyền yêu cầu thanh toán sau này sẽ khó khăn hơn.
Đối với các hợp đồng thi công, doanh nghiệp nên thiết lập hồ sơ theo từng mốc: hợp đồng và phụ lục; lệnh thay đổi; nhật ký công trình; biên bản nghiệm thu; bảng xác nhận công nợ; chứng từ thanh toán; và văn bản xử lý những nội dung còn bất đồng.
Việc lưu trữ không chỉ nhằm phục vụ kế toán, kiểm toán mà còn là biện pháp bảo vệ quyền lợi pháp lý khi đối tác chậm thanh toán hoặc yêu cầu hoàn trả tiền.
Phòng ngừa tranh chấp phải bắt đầu trước khi ký hợp đồng
Trước hết, cần xác định rõ đối tượng công việc, khối lượng, tiêu chuẩn nghiệm thu, tiến độ, điều kiện thanh toán và cách xử lý khi dự án bị gián đoạn. Các thay đổi quan trọng phải được lập thành văn bản bởi người có thẩm quyền.
Thứ hai, phải đối chiếu định kỳ giữa bộ phận thực hiện hợp đồng và bộ phận kế toán. Công nợ cần được xác nhận bằng văn bản, nhất là khi có khoản tạm ứng, thanh toán nhiều đợt hoặc phát sinh yêu cầu điều chỉnh giá trị.
Thứ ba, khi tranh chấp xuất hiện, doanh nghiệp cần bảo toàn chứng cứ, xác định rõ yêu cầu của mình và đánh giá khả năng thương lượng trước khi khởi kiện. Một bộ hồ sơ đầy đủ không chỉ giúp chứng minh yêu cầu tại tòa mà còn tạo cơ sở để các bên giải quyết bất đồng sớm hơn.
Từ góc nhìn pháp đình, mỗi vụ án kinh doanh, thương mại là một lời nhắc nhở về tầm quan trọng của chứng cứ và việc thực hiện đúng cam kết.
Từ góc nhìn doanh nghiệp, hợp đồng không chỉ là văn bản để ký kết giao dịch mà phải là công cụ quản trị rủi ro xuyên suốt từ khi bắt đầu đến lúc hoàn tất nghĩa vụ.