Thứ năm 08/10/2026 10:00
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com


Từ một khoản nợ đến gần một thập kỷ tranh chấp
Cuối năm 2017, Công ty TNHH Thương mại Dịch vụ Xây dựng Q.L. (Công ty Q.L.) nộp đơn yêu cầu mở thủ tục phá sản đối với Công ty CP Đầu tư và Công nghiệp T.T. (Công ty T.T.), liên quan đến nghĩa vụ thanh toán phát sinh từ các hợp đồng mua bán giữa hai bên.
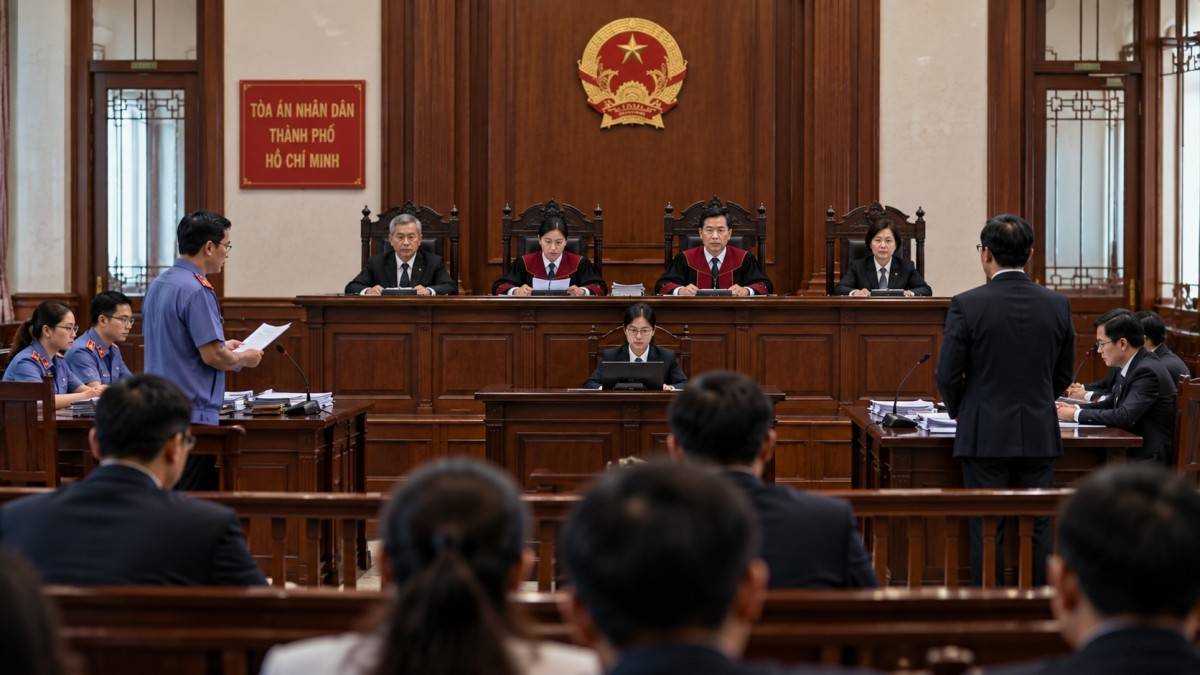 |
| Phiên toà mở thủ tục phá sản. Đồ họa AI |
Ngày 27/11/2017, TAND TP. Hồ Chí Minh thụ lý hồ sơ yêu cầu mở thủ tục phá sản. Đến ngày 25/1/2018, Tòa án ban hành quyết định mở thủ tục phá sản đối với Công ty T.T. Điều đáng quan tâm là khoản thanh toán phát sinh giữa hai bên chưa tới trăm tỷ đồng, trong khi Công ty T.T. lại là doanh nghiệp có tài sản hơn chục nghìn tỷ đồng.
Từ đây, một vụ việc tưởng như chỉ xoay quanh nghĩa vụ thanh toán nhưng đã bước vào một quy trình pháp lý kéo dài 9 năm.
Đến ngày 30/9/2025, TAND TP. Hồ Chí Minh ban hành quyết định đình chỉ tiến hành thủ tục phá sản đối với Công ty T.T.. Không đồng ý với quyết định này, Công ty Q.L. tiếp tục đề nghị xem xét lại.
Ngày 14/5/2026, TAND TP. Hồ Chí Minh ban hành quyết định giữ nguyên quyết định đình chỉ thủ tục phá sản và xác định đây là quyết định cuối cùng.
Như vậy, tính từ thời điểm hồ sơ được thụ lý cuối năm 2017, đến quyết định cuối cùng đã kéo dài gần một thập kỷ. Một khoản nợ có thể không lớn so với quy mô tài sản của doanh nghiệp, nhưng một thủ tục phá sản kéo dài lại tạo ra những hệ quả rất lớn.
Không phải cứ bị yêu cầu phá sản là phá sản
Điểm đáng chú ý trong vụ Công ty T.T. và Công ty Q.L., quá trình xem xét không chỉ dừng ở việc có hay không có nghĩa vụ nợ.
Tại tòa, HĐXX đã xem xét tình trạng tài chính, tài sản và khả năng thanh toán của doanh nghiệp. Các báo cáo tài chính được đề cập cho thấy tổng tài sản của Công ty T.T. tại cuối năm 2024 khoảng 12.146 tỷ đồng và cuối tháng 6/2025 khoảng 12.185 tỷ đồng. Trong khi đó, tổng khoản nợ không có bảo đảm được xác định trong hồ sơ tranh chấp chỉ khoảng 94,36 tỷ đồng.
Từ các dữ liệu này, Tòa án có cơ sở để đánh giá khả năng doanh nghiệp vẫn có điều kiện thực hiện nghĩa vụ thanh toán. Việc tiếp tục thủ tục phá sản này, không bảo đảm tốt cho quyền lợi của chủ nợ, đồng thời ảnh hưởng đến hoạt động bình thường của doanh nghiệp.
Điều này cho thấy, một doanh nghiệp có nợ nhưng vẫn có khả năng thanh toán không đồng nghĩa với doanh nghiệp đó mất khả năng thanh toán theo nghĩa pháp lý.
Vì vậy, khi bị yêu cầu mở thủ tục phá sản, doanh nghiệp cần đặc biệt chú ý đến việc chứng minh tình trạng tài chính, tài sản, các khoản phải thu, nghĩa vụ phải trả và khả năng thực hiện nghĩa vụ của mình.
Có tài sản lớn chưa chắc miễn nhiễm rủi ro
Vụ Công ty T.T. bắt nguồn từ tranh chấp nghĩa vụ thanh toán. Đây cũng là tình huống rất phổ biến trong hoạt động doanh nghiệp. Một khoản công nợ nếu được xử lý sớm có thể chỉ là một cuộc thương lượng, nhưng khi chuyển thành tranh chấp và tiếp tục phát triển thành hồ sơ yêu cầu mở thủ tục phá sản, phạm vi rủi ro đã hoàn toàn khác.
Doanh nghiệp cần có hệ thống quản lý công nợ, trong đó xác định rõ khoản phải thu, khoản phải trả, thời hạn thanh toán, tài sản bảo đảm, tình trạng tranh chấp và phương án xử lý khi đối tác vi phạm.
Đặc biệt, với những khoản nợ có giá trị lớn, doanh nghiệp không nên để tình trạng “để đó rồi tính” kéo dài.
Vụ việc Công ty T.T. cũng cho thấy sự khác biệt giữa có tài sản và có khả năng thanh toán. Một doanh nghiệp có thể sở hữu lượng tài sản rất lớn nhưng nếu tài sản khó thanh khoản, đang thế chấp, đang tranh chấp hoặc không thể nhanh chóng chuyển thành tiền thì áp lực thanh toán vẫn có thể xuất hiện.
Khi doanh nghiệp bị yêu cầu mở thủ tục phá sản, việc chứng minh năng lực tài chính không thể chỉ dựa vào một con số tổng tài sản.
Doanh nghiệp cần chuẩn bị được hồ sơ chứng minh nguồn hình thành tài sản, quyền sở hữu, giá trị tài sản, các nghĩa vụ bảo đảm và khả năng chuyển hóa tài sản thành nguồn thanh toán.
Hồ sơ tài chính phải sẵn sàng cho tình huống tranh tụng
Một trong những vấn đề khiến thủ tục phá sản của Công ty T.T. kéo dài là quá trình hoàn thiện hồ sơ liên quan đến tài sản, chủ nợ và người mắc nợ. Các nguồn thông tin cho biết Quản tài viên chưa thể hoàn tất việc kiểm kê tài sản, lập danh sách chủ nợ, người mắc nợ và chưa đủ điều kiện để tổ chức Hội nghị chủ nợ.
Trong hoạt động bình thường, doanh nghiệp có thể xem báo cáo tài chính, sổ sách kế toán, hợp đồng và hồ sơ tài sản là những tài liệu phục vụ quản trị nội bộ. Nhưng khi tranh chấp xảy ra, những tài liệu đó trở thành chứng cứ pháp lý.
Do đó, doanh nghiệp cần bảo đảm hồ sơ tài chính, tài sản và công nợ được cập nhật, thống nhất và có thể xuất trình khi cần thiết.
Đặc biệt, doanh nghiệp có quy mô tài sản lớn càng phải chú trọng đến hồ sơ pháp lý của từng nhóm tài sản. Một tài sản có giá trị nhưng hồ sơ không đầy đủ có thể trở thành điểm yếu khi doanh nghiệp cần chứng minh năng lực tài chính trước Tòa án hoặc trước chủ nợ.
Phá sản là rủi ro của cả doanh nghiệp lẫn chủ nợ
Một góc nhìn khác từ vụ Công ty T.T. và Công ty Q.L., lợi ích của doanh nghiệp và chủ nợ không phải lúc nào cũng đối lập.
Chủ nợ có quyền yêu cầu mở thủ tục phá sản khi có căn cứ theo luật định. Nhưng mục tiêu cuối cùng của thủ tục này vẫn là giải quyết một cách hợp pháp quan hệ tài sản giữa doanh nghiệp và các chủ thể có quyền lợi liên quan.
Nếu doanh nghiệp thực sự còn khả năng thanh toán, việc đình chỉ thủ tục có thể được xem xét trên cơ sở bảo đảm quyền lợi hợp pháp của các bên.
Như vậy, yêu cầu mở thủ tục phá sản không nên được xem như công cụ gây sức ép để đòi nợ. Trước khi thực hiện, chủ nợ cần đánh giá kỹ tình trạng pháp lý của khoản nợ, chứng cứ về nghĩa vụ thanh toán và điều kiện pháp lý để yêu cầu mở thủ tục phá sản được trơn tru. Một hồ sơ không được chuẩn bị chặt chẽ có thể khiến quá trình đòi nợ kéo dài hơn.
Một vụ phá sản kéo dài sinh “chi phí pháp lý” rất lớn
Gần 9 năm là một khoảng thời gian dài đối với một doanh nghiệp. Một vụ việc phá sản không chỉ tồn tại trên hồ sơ của Tòa án. Nó có thể ảnh hưởng đến quan hệ tín dụng, giao dịch với đối tác, hoạt động đầu tư, tâm lý cổ đông và cách thị trường nhìn nhận doanh nghiệp.
Đối với chủ nợ, thời gian kéo dài cũng đồng nghĩa với nguy cơ khoản nợ tiếp tục bị “đóng băng”. Đó là lý do doanh nghiệp cần nhìn nhận rủi ro pháp lý không chỉ bằng số tiền tranh chấp, mà thời gian cũng là một loại chi phí.
Một tranh chấp kéo dài 5 năm, 7 năm hay gần 9 năm có thể tạo ra chi phí cơ hội lớn hơn rất nhiều so với giá trị ban đầu của khoản nợ.
Từ một vụ phá sản nhìn ra bài toán quản trị
Điểm đáng chú ý của vụ Công ty T.T. không nằm ở việc doanh nghiệp cuối cùng có bị tuyên phá sản hay không. Điều đáng nói hơn là một hồ sơ yêu cầu mở thủ tục phá sản từ năm 2017 đã tồn tại gần một thập kỷ, trải qua nhiều quyết định tố tụng trước khi TAND TP. Hồ Chí Minh ban hành quyết định cuối cùng vào tháng 5/2026.
Từ một khoản nợ đến yêu cầu mở thủ tục phá sản. Từ thủ tục phá sản đến kiểm kê tài sản, xác định chủ nợ, đánh giá khả năng thanh toán. Từ quyết định đình chỉ đến đề nghị xem xét lại. Mỗi bước đều đặt doanh nghiệp trước những yêu cầu khác nhau về hồ sơ, chứng cứ và năng lực pháp lý.
Với doanh nghiệp, bài học không phải là “đợi đến khi bị yêu cầu phá sản mới tìm hiểu về luật”. Quản trị phá sản phải bắt đầu từ quản trị công nợ, tài sản và dòng tiền.
Một doanh nghiệp có thể không tránh được mọi tranh chấp, nhưng có thể chuẩn bị để một tranh chấp không biến thành “phiền toái” kéo dài nhiều năm.