Thứ năm 17/09/2026 10:46
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com

Một doanh nghiệp lữ hành không thực hiện kê khai, nộp thuế giá trị gia tăng và thuế thu nhập doanh nghiệp từ khi thành lập đã dẫn tới việc giám đốc bị khởi tố, bắt tạm giam để điều tra về tội “Trốn thuế”. Vụ việc đang được tiếp tục làm rõ, trong đó số tiền thuế bị trốn là một nội dung quan trọng.
Từ nghĩa vụ thuế đến điều tra hình sự
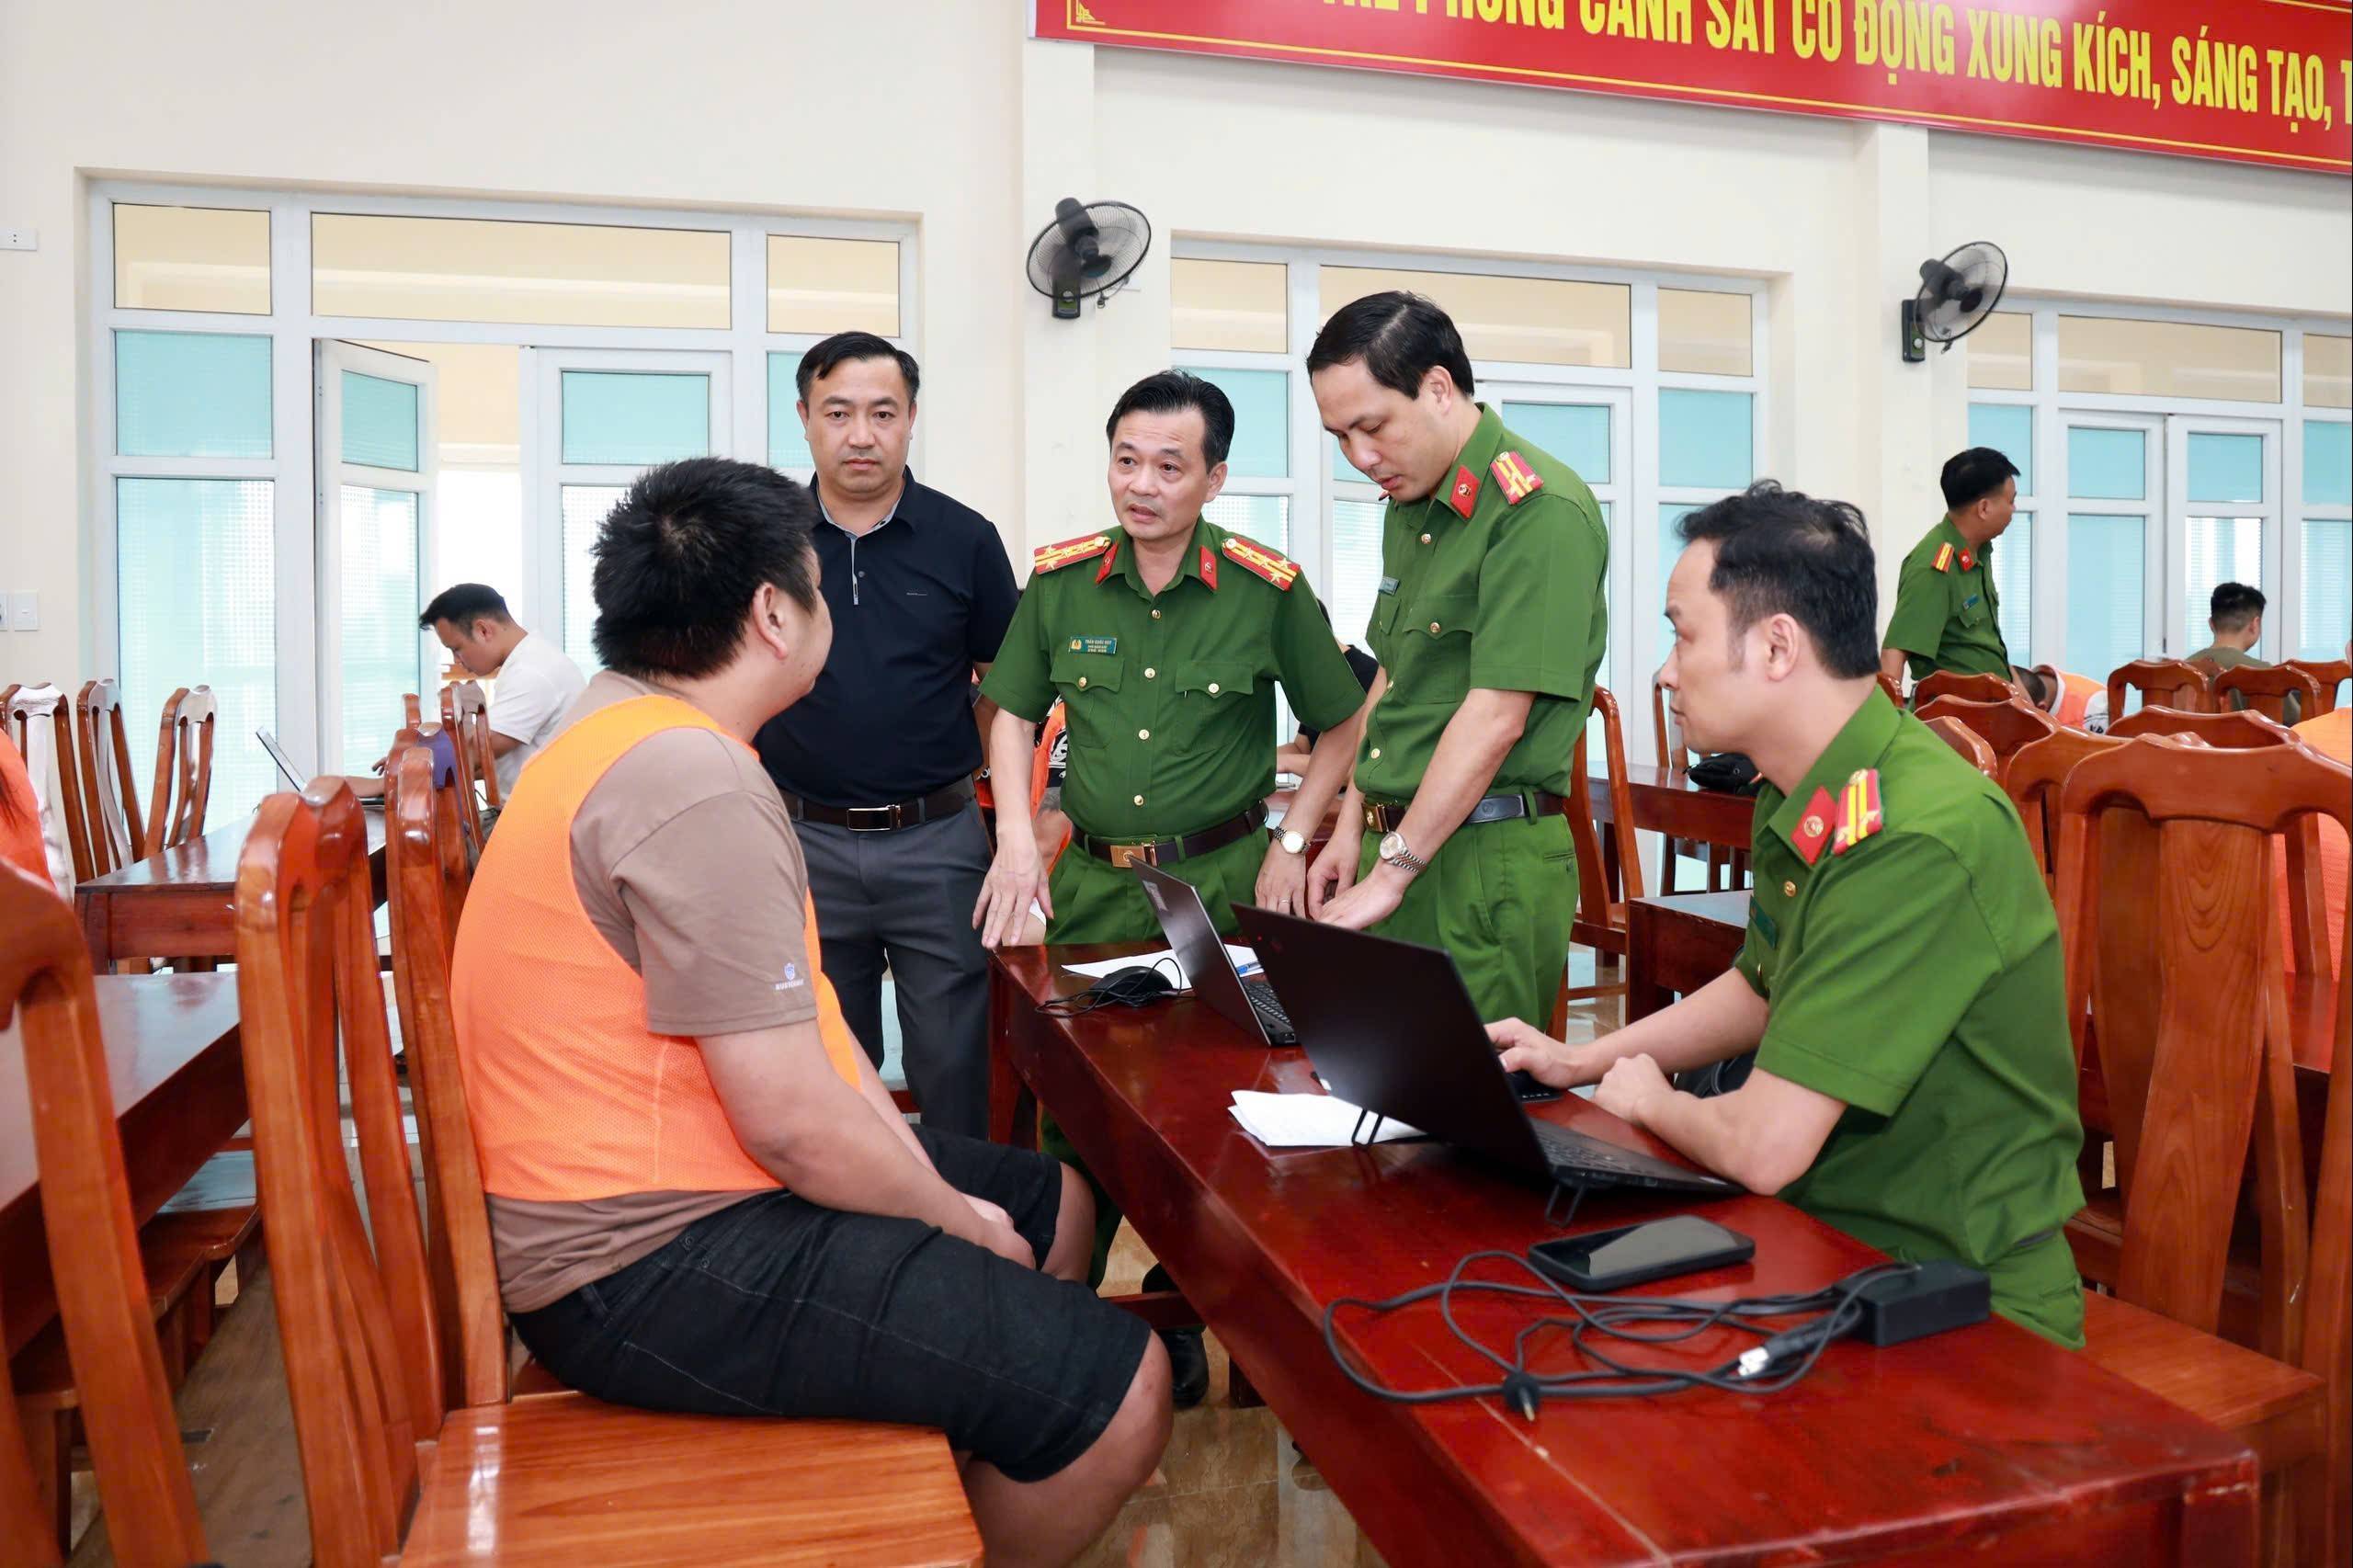
Ngày 16/9, Công an tỉnh Tuyên Quang thông tin, Cơ quan An ninh điều tra đã thi hành lệnh bắt bị can để tạm giam và khám xét chỗ ở đối với Vũ Thị Dung (SN 1987, trú tại phường Hà Giang 1, tỉnh Tuyên Quang).
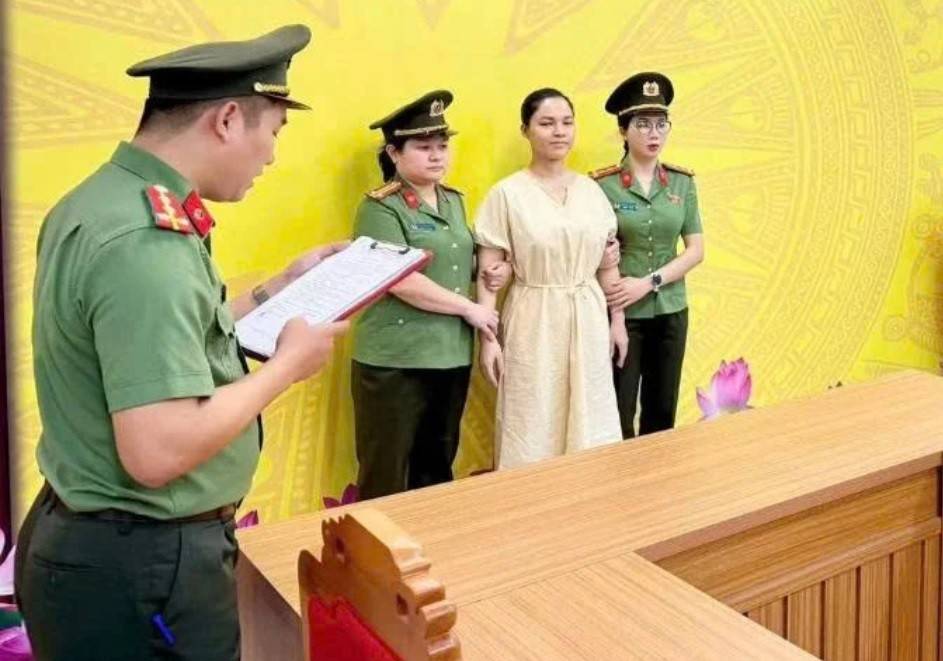 |
| Cơ quan Công an thực hiện tống đạt quyết định khởi tố đối với Vũ Thị Dung - (Ảnh: CQCA). |
Vũ Thị Dung là Giám đốc Công ty TNHH Một thành viên Explore Ha Giang, doanh nghiệp được thành lập năm 2023, hoạt động trong lĩnh vực tổ chức du lịch lữ hành quốc tế.
Theo Cơ quan Điều tra, Dung trực tiếp quản lý, điều hành doanh nghiệp. Tuy nhiên, từ khi thành lập đến nay, Công ty TNHH Một thành viên Explore Ha Giang không thực hiện việc kê khai, nộp thuế giá trị gia tăng và thuế thu nhập doanh nghiệp theo quy định.
Cơ quan An ninh điều tra xác định hành vi này có dấu hiệu của tội “Trốn thuế”, quy định tại khoản 3, Điều 200 Bộ luật Hình sự.
Đáng chú ý, số tiền thuế bị trốn hiện chưa được Cơ quan Điều tra công bố cụ thể. Công an tỉnh Tuyên Quang cho biết đang tiếp tục xác minh, làm rõ số tiền thuế bị trốn, tính chất, mức độ hành vi vi phạm, vai trò của Vũ Thị Dung cũng như những cá nhân, tổ chức có liên quan.
Như vậy, tại thời điểm hiện nay, các nội dung về số tiền thuế bị trốn và trách nhiệm của những người liên quan vẫn thuộc quá trình điều tra.
Khoản 3 Điều 200 đặt ra ngưỡng trách nhiệm nghiêm trọng
Theo Điều 200 Bộ luật Hình sự hiện hành, tội “Trốn thuế” được xác định theo các mức độ khác nhau.
Khoản 3 Điều 200 quy định trường hợp phạm tội trốn thuế với số tiền từ 1 tỷ đồng trở lên thì bị phạt tiền từ 1,5 tỷ đồng đến 4,5 tỷ đồng hoặc phạt tù từ 2 năm đến 7 năm. Ngoài hình phạt chính, người phạm tội còn có thể bị phạt tiền bổ sung, cấm đảm nhiệm chức vụ, cấm hành nghề hoặc làm công việc nhất định và tịch thu một phần hoặc toàn bộ tài sản theo quy định.
Việc Cơ quan Điều tra áp dụng khoản 3 Điều 200 trong vụ án đối với Vũ Thị Dung cho thấy việc xác định chính xác số tiền thuế bị trốn có ý nghĩa quan trọng đối với quá trình giải quyết vụ án.
Tuy nhiên, không thể đồng nhất việc doanh nghiệp chưa kê khai, nộp thuế với một mức trách nhiệm hình sự cụ thể khi quá trình điều tra chưa hoàn tất. Cơ quan chức năng vẫn phải xác định đầy đủ hành vi, số tiền thuế bị trốn và các yếu tố liên quan theo quy định pháp luật.
Doanh nghiệp cần kiểm soát nghĩa vụ thuế từ bên trong
Vụ việc cũng đặt ra yêu cầu về quản trị thuế đối với doanh nghiệp, nhất là các doanh nghiệp hoạt động trong lĩnh vực dịch vụ, du lịch và lữ hành có nhiều giao dịch với khách hàng, đối tác.
Cùng với nghĩa vụ kê khai và nộp thuế, doanh nghiệp phải tổ chức quản lý hóa đơn, chứng từ, doanh thu và chi phí đúng quy định. Đây là những dữ liệu trực tiếp liên quan đến việc xác định nghĩa vụ thuế.
Luật Thuế thu nhập doanh nghiệp số 67/2025/QH15 được Quốc hội ban hành ngày 14/6/2025 và có hiệu lực từ ngày 1/10/2025. Việc cập nhật các quy định thuế mới và tổ chức thực hiện đúng trong doanh nghiệp vì vậy là yêu cầu thường xuyên đối với bộ phận kế toán, tài chính và người đại diện doanh nghiệp.
Từ vụ việc Explore Ha Giang, cơ quan Công an tỉnh Tuyên Quang cũng đề nghị các cơ quan, doanh nghiệp và cá nhân có hoạt động sản xuất, kinh doanh chấp hành nghiêm pháp luật về thuế; thực hiện đầy đủ nghĩa vụ kê khai, nộp thuế, đồng thời quản lý và sử dụng hóa đơn, chứng từ đúng quy định.
Cơ quan An ninh điều tra Công an tỉnh Tuyên Quang đang tiếp tục xác định số tiền thuế bị trốn, vai trò của Vũ Thị Dung và những cá nhân, tổ chức liên quan. Kết quả điều tra sẽ là căn cứ để xử lý vụ án theo quy định pháp luật.