Thứ sáu 06/11/2026 09:06
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com

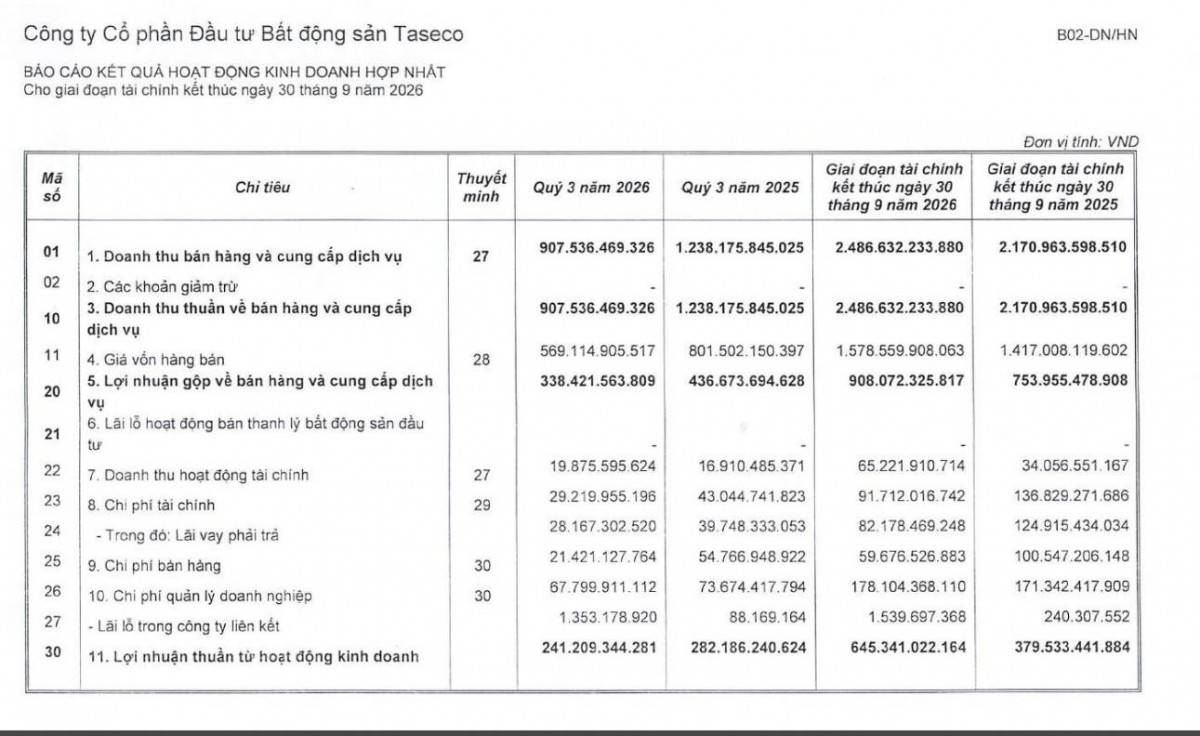
Theo báo cáo tài chính hợp nhất quý III/2026, CTCP Đầu tư Bất động sản Taseco (Taseco Land, mã chứng khoán: TAL) ghi nhận sự phân hóa trong kết quả kinh doanh.
Cụ thể, doanh thu thuần trong quý III đạt 907 tỷ đồng, thấp hơn 27% so với cùng kỳ. Lợi nhuận gộp theo đó giảm 22%, xuống còn 338 tỷ đồng. Dù vậy, biên lợi nhuận gộp của doanh nghiệp vẫn nhích lên 37,3%, so với mức 35,3% của quý III năm trước.
Ở chiều chi phí, Taseco Land ghi nhận sự tiết giảm tại nhiều khoản mục. Chi phí tài chính giảm 27%, còn 29 tỷ đồng; chi phí bán hàng giảm tới 61% xuống 21 tỷ đồng. Chi phí quản lý doanh nghiệp cũng giảm 8% còn 68 tỷ đồng.
Sau khi khấu trừ các khoản chi phí, lợi nhuận sau thuế hợp nhất quý III của Taseco Land đạt 196 tỷ đồng, giảm 12% so với cùng kỳ.
Trái ngược với diễn biến trong quý III, bức tranh kinh doanh 9 tháng đầu năm của Taseco Land vẫn ghi nhận mức tăng trưởng.
Lũy kế đến hết tháng 9/2026, doanh thu thuần đạt 2.486 tỷ đồng, tăng 15% so với cùng kỳ năm 2025. Trong đó, chuyển nhượng bất động sản tiếp tục là nguồn thu chủ lực, đóng góp 1.930 tỷ đồng, tương ứng khoảng 77% tổng doanh thu. Mảng hợp đồng xây dựng mang về 367 tỷ đồng, còn doanh thu từ các hoạt động khác và dịch vụ đạt 189 tỷ đồng.
Lợi nhuận gộp trong 9 tháng đạt 908 tỷ đồng, tăng 20%.
Trừ các chi phí, Taseco Land lãi sau thuế 511 tỷ đồng, cao hơn 80% so với cùng kỳ năm trước.
Năm 2026, Taseco Land đặt mục tiêu doanh thu hợp nhất trên 11.000 tỷ đồng và lợi nhuận sau thuế 2.513 tỷ đồng. Với kết quả đạt được sau 9 tháng, doanh nghiệp mới thực hiện được 23% kế hoạch doanh thu và 20% mục tiêu lợi nhuận cả năm.
 |
| Nguồn: BCTC quý III/2026. |
Theo báo cáo lưu chuyển tiền tệ, dòng tiền thuần từ hoạt động kinh doanh trong kỳ âm 2.901 tỷ đồng, cao hơn mức âm 2.043 tỷ đồng của cùng kỳ năm trước.
Áp lực dòng tiền chủ yếu đến từ nhu cầu vốn phục vụ quá trình phát triển dự án. Trong 9 tháng, hàng tồn kho tăng khoảng 4.896 tỷ đồng, trong khi các khoản phải thu tăng thêm 1.076 tỷ đồng. Đây là hai khoản mục hút vốn đáng kể trong hoạt động kinh doanh của doanh nghiệp.
Để đáp ứng nhu cầu vốn, Taseco Land ghi nhận dòng tiền thuần từ hoạt động tài chính dương 3.323 tỷ đồng, chủ yếu nhờ gia tăng hoạt động vay vốn.
Một điểm đáng chú ý khác là chi phí vốn của doanh nghiệp. Trong 9 tháng đầu năm, Taseco Land ghi nhận 82,2 tỷ đồng chi phí lãi vay vào kết quả kinh doanh. Ngoài ra, doanh nghiệp còn vốn hóa khoảng 101 tỷ đồng chi phí đi vay vào giá trị các dự án bất động sản dở dang.
Tại thời điểm 30/9/2026, quy mô tài sản của Taseco Land đã tăng đáng kể so với đầu năm. Tổng tài sản đạt 22.270 tỷ đồng, tăng 45%, tương ứng tăng gần 6.958 tỷ đồng.
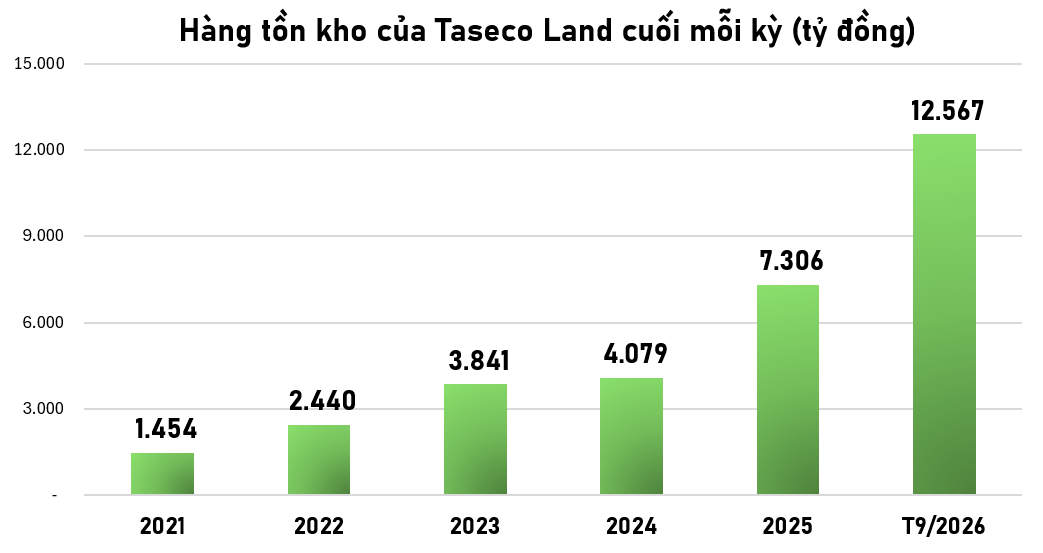
Đáng chú ý, hàng tồn kho đang là khoản mục lớn nhất trên bảng cân đối kế toán của doanh nghiệp. Đến cuối tháng 9/2026, giá trị hàng tồn kho đạt kỷ lục 12.567 tỷ đồng, tăng 72% so với đầu năm và chiếm tới 56% tổng tài sản.
 |
| Nguồn: Báo cáo tài chính Taseco Land. |
Trong số này, chi phí sản xuất, kinh doanh bất động sản dở dang lên tới 11.710 tỷ đồng, chủ yếu nằm tại các dự án phát triển nhà ở và khu đô thị.
Trong đó, dự án Nhóm nhà ở Đông Nam đường Tố Hữu (Hà Nội) ghi nhận giá trị dở dang lớn nhất với 4.059 tỷ đồng. Đây cũng là dự án có mức vốn đầu tư dở dang cao nhất trong danh mục được thuyết minh.
Tiếp đến là dự án Khu đô thị mới phía Nam trung tâm hành chính thị xã Duy Tiên (Hà Nam) với 2.154 tỷ đồng; Khu đô thị mới, phố đi bộ trung tâm TP. Thái Nguyên với 1.978 tỷ đồng và Khu nhà ở cao tầng Long Biên (Hà Nội) với 1.669 tỷ đồng.
Ngoài ra, Taseco Land còn ghi nhận 630 tỷ đồng tại dự án Tổ hợp thương mại, dịch vụ, hỗn hợp Nam Thái (Thái Nguyên); 541 tỷ đồng tại dự án Khu nhà ở thuộc Khu tái định cư Hải Yến (Nghi Sơn, Thanh Hóa) và 318 tỷ đồng tại Khu công nghiệp Hỗ trợ Đồng Văn III (Hà Nam).
Như vậy, riêng 4 dự án có giá trị dở dang lớn nhất đã chiếm hơn 9.850 tỷ đồng, tương đương khoảng 84% tổng chi phí bất động sản dở dang của doanh nghiệp.
Bên cạnh các dự án đang triển khai, Taseco Land còn ghi nhận 817,8 tỷ đồng bất động sản đã hoàn thành để bán, bao gồm dự án số 4 Thanh Hóa và dự án Alacarte Hạ Long (Quảng Ninh).
Không chỉ tập trung vào phân khúc nhà ở và khu đô thị, Taseco Land đang mở rộng danh mục đầu tư sang bất động sản khu công nghiệp, với các dự án tại Hà Nam, Hải Phòng và Hải Dương.
Bên cạnh hàng tồn kho, các khoản phải thu ngắn hạn cũng chiếm tỷ trọng đáng kể, đạt 3.919 tỷ đồng, tương ứng 18% tổng tài sản.
Cơ cấu khoản phải thu gồm 1.338 tỷ đồng phải thu khách hàng, 1.441 tỷ đồng trả trước cho người bán và 1.148 tỷ đồng phải thu khác.
Đáng lưu ý, trong khoản phải thu khác có 826 tỷ đồng chi phí bồi thường, giải phóng mặt bằng.
Về khả năng thanh khoản, doanh nghiệp ghi nhận 687 tỷ đồng tiền và các khoản tương đương tiền. Ngoài ra, lượng tiền gửi ngân hàng ngắn hạn đạt 970 tỷ đồng. Như vậy, tổng tiền và tiền gửi ngân hàng của Taseco Land vào cuối quý III đạt khoảng 1.657 tỷ đồng.
Ở phía nguồn vốn, một trong những biến động đáng chú ý là sự gia tăng mạnh của khoản người mua trả tiền trước ngắn hạn.
Cụ thể, tại ngày 30/9/2026, khoản mục này đạt 5.025 tỷ đồng, gấp đôi ngày đầu năm. Đây là khoản tiền khách hàng thanh toán theo tiến độ tại các dự án bất động sản, đồng thời cũng giúp bổ sung nguồn vốn phục vụ hoạt động triển khai và phát triển dự án của doanh nghiệp. Khi dự án hoàn thành và bàn giao cho khách hàng, Taseco Land sẽ ghi nhận khoản này thành doanh thu.
Song song với nguồn tiền từ khách hàng, Taseco Land cũng gia tăng đáng kể việc sử dụng vốn vay.
Tổng dư nợ vay tài chính ngắn hạn và dài hạn tại cuối tháng 9/2026 đạt 7.662 tỷ đồng, tăng 77% so với đầu năm.
Trong đó, nợ vay ngắn hạn đạt 1.648,7 tỷ đồng. Cơ cấu khoản vay này bao gồm 556 tỷ đồng vay ngân hàng, 132 tỷ đồng vay các bên liên quan và 960 tỷ đồng nợ vay dài hạn đến hạn trả.
Trong khi đó, dư nợ vay dài hạn đạt 6.013 tỷ đồng, tăng mạnh so với mức 3.223 tỷ đồng hồi đầu năm.