Thứ sáu 06/11/2026 15:58
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com

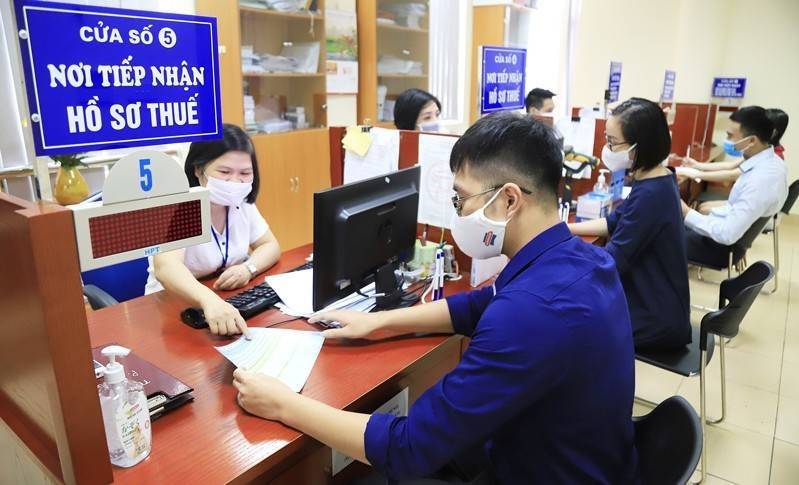
Theo bà Lê Yến, CEO Công ty TNHH Tư vấn Thuế Hà Nội - Chuyên gia tư vấn thuế, khi rà soát các mã số thuế bị bỏ trống sau thời gian dài ngừng kinh doanh, doanh nghiệp cần phân biệt hai nhóm nghĩa vụ: Nghĩa vụ tuân thủ thủ tục hành chính về thuế và nghĩa vụ tài chính phát sinh từ hoạt động kinh doanh.
Đây là hai loại nghĩa vụ có bản chất khác nhau, cách xác định và xử lý cũng không giống nhau.
 |
| Bỏ quên mã số thuế sau khi ngừng kinh doanh: Tiền phạt được tính thế nào? |
Theo bà Lê Yến, nhóm nghĩa vụ thứ nhất là nghĩa vụ tuân thủ các thủ tục về thuế và kế toán. Trong quá trình hoạt động, doanh nghiệp phải thực hiện kê khai, lập và nộp các loại hồ sơ theo quy định, như tờ khai lệ phí môn bài (đối với các kỳ thuộc diện phải nộp), tờ khai thuế giá trị gia tăng theo tháng hoặc quý, hồ sơ quyết toán thuế thu nhập doanh nghiệp và báo cáo tài chính hằng năm.
Khi doanh nghiệp ngừng hoạt động trên thực tế nhưng không thực hiện các thủ tục cần thiết, những hồ sơ này có thể vẫn còn thiếu trong hệ thống quản lý thuế. Việc không lập, không nộp hoặc nộp chậm hồ sơ theo quy định có thể dẫn đến xử phạt vi phạm hành chính về thuế, tùy từng hành vi và thời điểm vi phạm.
Tương tự, khi doanh nghiệp muốn giải thể, chấm dứt hoạt động, cũng phải thực hiện các thủ tục liên quan, trong đó có việc hoàn thành nghĩa vụ kê khai, quyết toán thuế và nộp hồ sơ theo quy định.
Chuyên gia cho rằng, nhiều doanh nghiệp bỏ qua các bước này vì nghĩ rằng chỉ cần ngừng giao dịch, đóng cửa cơ sở kinh doanh là đã kết thúc trách nhiệm. Tuy nhiên, việc chưa hoàn tất thủ tục pháp lý có thể khiến nghĩa vụ kê khai, báo cáo và các vấn đề liên quan tiếp tục tồn đọng.
Khác với nghĩa vụ thủ tục hành chính, nhóm nghĩa vụ thứ hai là nghĩa vụ tài chính thực tế phát sinh từ hoạt động kinh doanh.
Chẳng hạn, doanh nghiệp có thu nhập chịu thuế thì phải thực hiện nghĩa vụ thuế thu nhập doanh nghiệp. Đối với thuế giá trị gia tăng, nếu phát sinh số thuế phải nộp sau khi xác định thuế đầu ra và thuế đầu vào được khấu trừ, doanh nghiệp phải nộp số tiền tương ứng theo quy định.
Nếu đã phát sinh nghĩa vụ thuế nhưng doanh nghiệp không nộp đúng hạn, ngoài khoản thuế còn thiếu, tiền chậm nộp cũng được tính theo thời gian chậm thực hiện nghĩa vụ.
Bà Lê Yến lấy ví dụ, một doanh nghiệp có khoản thuế phải nộp 100 triệu đồng từ năm 2020 nhưng đến năm 2025 vẫn chưa hoàn thành nghĩa vụ. Khi đó, cơ quan thuế sẽ xác định số tiền chậm nộp trên cơ sở khoản thuế còn thiếu và thời gian chậm nộp.
Theo quy định tại Luật Quản lý thuế, tiền chậm nộp được tính với mức 0,03%/ngày trên số tiền thuế chậm nộp, tính từ ngày tiếp theo ngày phát sinh tiền chậm nộp đến ngày liền kề trước ngày số tiền thuế được nộp vào ngân sách nhà nước.
Như vậy, số tiền doanh nghiệp phải xử lý có thể bao gồm cả tiền thuế còn nợ, tiền chậm nộp và tiền phạt vi phạm hành chính đối với những hành vi vi phạm được xác định theo quy định.
Từ thực tế tư vấn, bà Lê Yến khuyến nghị những doanh nghiệp đã ngừng hoạt động nhưng chưa hoàn tất thủ tục chấm dứt hiệu lực mã số thuế cần chủ động liên hệ cơ quan thuế quản lý trực tiếp để rà soát toàn bộ tình trạng hồ sơ.
Việc rà soát cần làm rõ những tờ khai, báo cáo còn thiếu; các khoản thuế đã phát sinh nhưng chưa nộp; thời gian chậm nộp và những hành vi có thể bị xử phạt hành chính.
Đặc biệt, doanh nghiệp không nên đánh đồng tiền phạt do vi phạm nghĩa vụ kê khai với tiền thuế nợ và tiền chậm nộp. Việc phân định đúng từng khoản sẽ giúp xác định chính xác trách nhiệm tài chính, tránh nhầm lẫn khi thực hiện các thủ tục khôi phục hoặc chấm dứt hiệu lực mã số thuế.
Theo chuyên gia, ngừng kinh doanh không đồng nghĩa với việc tự động chấm dứt nghĩa vụ thuế. Do đó, chủ doanh nghiệp và người đại diện theo pháp luật cần chủ động xử lý các thủ tục còn tồn đọng, tránh để những nghĩa vụ chưa hoàn thành kéo dài qua nhiều năm và phát sinh thêm rủi ro pháp lý.