Thứ hai 16/11/2026 09:42
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com

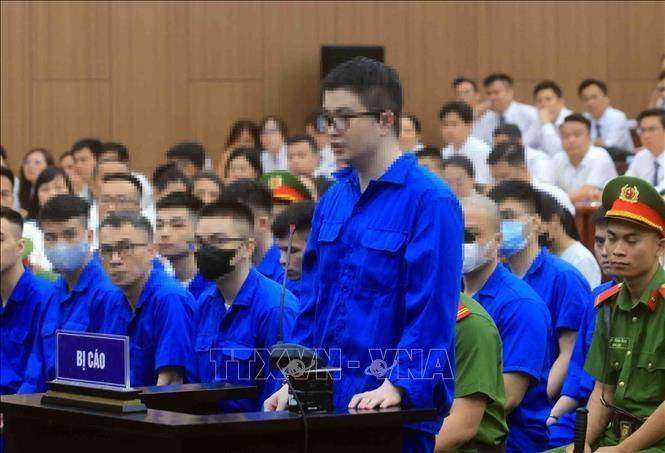
Một đường dây mua bán trái phép hóa đơn có quy mô hơn 4.503 tỷ đồng vừa hoàn tất giai đoạn truy tố tại Đồng Nai, với 68 bị can bị đưa ra xử lý về các tội “Mua bán trái phép hóa đơn” và “Trốn thuế”. Điểm đáng chú ý của vụ án không chỉ nằm ở số lượng hóa đơn và doanh nghiệp liên quan, mà còn ở cách các giao dịch không có thật được dựng thành một chuỗi hồ sơ gồm hóa đơn điện tử, hợp đồng, chứng từ giao nhận và dòng tiền qua ngân hàng.
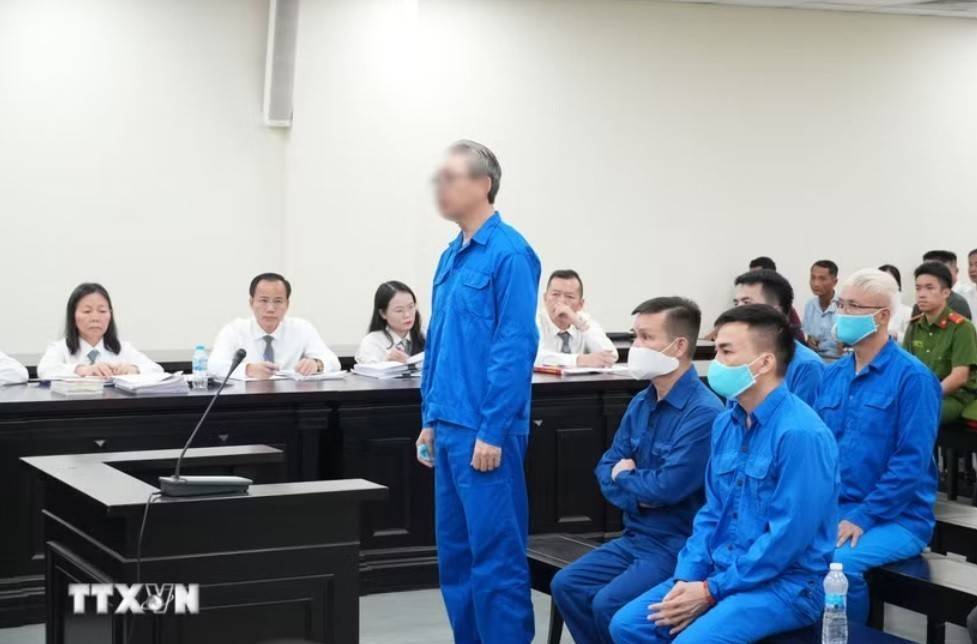
Theo thông tin chính thức của Viện Kiểm sát nhân dân thành phố Đồng Nai, ngày 30/10/2026, cơ quan này ban hành cáo trạng truy tố Nguyễn Văn Tuyến cùng 67 bị can khác theo Điều 203 và Điều 200 Bộ luật Hình sự. Kết quả điều tra xác định đường dây đã xuất bán trái phép 8.720 hóa đơn cho 685 doanh nghiệp, với tổng giá trị thanh toán ghi trên hóa đơn 4.503.357.596.127 đồng, thu lợi bất chính 106.783.325.099 đồng.
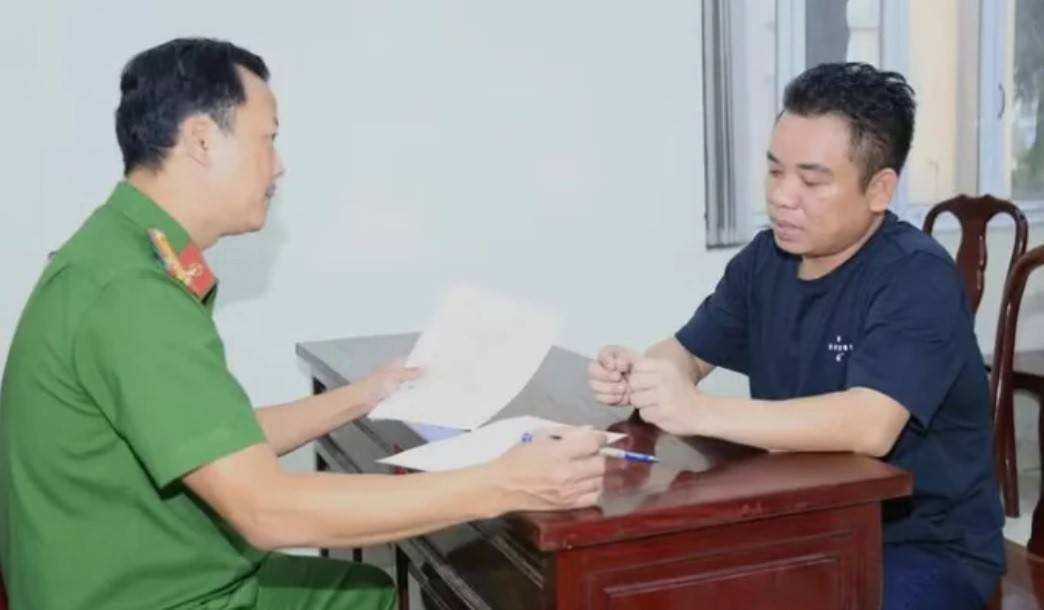 |
| Đối tượng Nguyễn Văn Tuyến khai báo tại Cơ quan Công an. |
27 doanh nghiệp được sử dụng để xuất hóa đơn không có giao dịch thực tế
Theo cáo trạng, trong thời gian từ ngày 30/5/2022 đến ngày 27/11/2025, Nguyễn Văn Tuyến tổ chức và điều hành hoạt động mua bán hóa đơn giá trị gia tăng thông qua 27 doanh nghiệp do mình quản lý. Những doanh nghiệp này không phát sinh hoạt động mua bán hàng hóa hoặc cung cấp dịch vụ thực tế tương ứng, nhưng vẫn được sử dụng để lập và phát hành hóa đơn cho các đơn vị có nhu cầu.
Cơ quan tố tụng xác định mức phí mua hóa đơn được tính từ 4-10% giá trị hàng hóa ghi trên hóa đơn. Để vận hành hệ thống, Tuyến thuê nhiều nhân viên kế toán, phân công quản lý từng doanh nghiệp và sử dụng các nhóm trên Zalo, Viber, Telegram để trao đổi thông tin, chỉ đạo lập và phát hành hóa đơn. Khi có yêu cầu từ khách hàng, thông tin về doanh nghiệp, loại hàng hóa và giá trị giao dịch được chuyển cho kế toán để phát hành hóa đơn điện tử.
Điểm cho thấy mức độ tổ chức của đường dây nằm ở việc hóa đơn không đứng riêng lẻ. Theo kết quả điều tra, các đối tượng còn lập hợp đồng mua bán, biên bản giao nhận hàng hóa, phiếu xuất kho và các chứng từ liên quan để tạo hồ sơ thể hiện như đã có hoạt động kinh tế thực tế.
Công an thành phố Đồng Nai trước đó cho biết quá trình điều tra vụ án đã được mở rộng qua nhiều giai đoạn. Đến tháng 6/2026, Cơ quan Điều tra đã khởi tố thêm 38 bị can là đại diện pháp luật, kế toán của các doanh nghiệp liên quan; riêng nhóm này được xác định tham gia mua bán hơn 2.400 hóa đơn với tổng trị giá hơn 1.077 tỷ đồng.
Dòng tiền được tạo để hoàn thiện hồ sơ giao dịch
Một đặc điểm khác của đường dây là việc tạo dòng tiền tương ứng với hóa đơn.
Theo Viện KSND thành phố Đồng Nai, Nguyễn Văn Tuyến còn chỉ đạo thực hiện việc chuyển khoản, rút tiền mặt rồi hoàn trả tiền cho doanh nghiệp mua hóa đơn sau khi trừ phí. Cách thức này nhằm tạo ra chứng từ thanh toán qua ngân hàng, từ đó giúp bộ hồ sơ kế toán có thêm căn cứ thể hiện một giao dịch mua bán tưởng như đã diễn ra trên thực tế.
Như vậy, cơ chế bị cáo buộc trong vụ án được hình thành qua nhiều lớp: một doanh nghiệp đứng tên xuất hóa đơn, chứng từ mô tả hàng hóa và quá trình giao nhận, hóa đơn điện tử ghi nhận giá trị giao dịch, tiếp đó là luồng tiền được chuyển qua tài khoản ngân hàng rồi rút ra và hoàn lại.
Chính chuỗi chứng từ này khiến rủi ro đối với doanh nghiệp sử dụng hóa đơn không chỉ nằm ở bản thân tờ hóa đơn. Khi cơ quan chức năng kiểm tra bản chất giao dịch, doanh nghiệp còn phải chứng minh hàng hóa, dịch vụ có thực, quá trình giao nhận, thanh toán và việc hạch toán tương ứng với hoạt động sản xuất kinh doanh thực tế.
Trước đó, cơ quan thuế tại Đồng Nai đã nhiều lần cảnh báo tình trạng doanh nghiệp sử dụng hóa đơn đầu vào không hợp pháp, trong đó có những trường hợp doanh nghiệp không hoạt động tại địa chỉ đăng ký, không phát sinh doanh thu thực tế hoặc thường xuyên thay đổi người đại diện, địa chỉ kinh doanh. Việc triển khai hóa đơn điện tử giúp cơ quan quản lý có thêm dữ liệu để rà soát các chuỗi giao dịch có dấu hiệu bất thường.
685 doanh nghiệp xuất hiện trong danh sách mua hóa đơn
Theo cáo trạng, 685 doanh nghiệp đã mua 8.720 hóa đơn từ hệ thống do Nguyễn Văn Tuyến và các đồng phạm vận hành. Tuy nhiên, việc một doanh nghiệp xuất hiện trong danh sách mua hóa đơn không đồng nghĩa tất cả đều đương nhiên phải chịu cùng một trách nhiệm pháp lý; trách nhiệm của từng tổ chức, cá nhân còn phụ thuộc vào hành vi cụ thể, mục đích sử dụng hóa đơn, hậu quả và chứng cứ thu thập trong quá trình giải quyết vụ án.
Về mặt quản trị doanh nghiệp, vụ án tiếp tục cho thấy rủi ro lớn khi chứng từ kế toán không phản ánh đúng bản chất giao dịch. Một bộ hồ sơ có đầy đủ hóa đơn, hợp đồng, phiếu xuất kho và chứng từ chuyển khoản vẫn có thể bị xác định là giao dịch không có thật nếu không chứng minh được hàng hóa hoặc dịch vụ thực tế đã phát sinh.
Theo Viện KSND thành phố Đồng Nai, việc truy tố 68 bị can được thực hiện trên cơ sở kết quả điều tra và tài liệu, chứng cứ thu thập trong vụ án; các bị can bị truy tố về các tội “Mua bán trái phép hóa đơn” và “Trốn thuế” theo quy định của Bộ luật Hình sự.
Với tổng giá trị thanh toán hơn 4.503 tỷ đồng, vụ án cho thấy hoạt động mua bán trái phép hóa đơn có thể phát triển thành một chuỗi dịch vụ được tổ chức tương đối bài bản, trong đó pháp nhân, kế toán, hóa đơn điện tử và giao dịch ngân hàng cùng được sử dụng để tạo ra hình thức của một hoạt động kinh doanh hợp pháp. Đây cũng là lý do công tác kiểm soát hóa đơn hiện nay ngày càng chuyển từ kiểm tra từng chứng từ riêng lẻ sang đối chiếu dữ liệu, dòng tiền và bản chất thực tế của giao dịch.