Thứ sáu 13/11/2026 10:50
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com

Hoạt động nhập khẩu cấu kiện thép, nhà tiền chế đang được cơ quan Hải quan đưa vào diện kiểm soát chặt hơn, sau khi doanh nghiệp trong nước phản ánh dấu hiệu khai báo trị giá thấp bất thường và những rủi ro liên quan đến xuất xứ hàng hóa.
Điểm đáng chú ý là phạm vi kiểm soát không chỉ tập trung vào những lô cấu kiện thép nhập khẩu đang làm thủ tục tại cửa khẩu mà còn mở rộng sang các tờ khai đã được thông quan, qua đó cho phép Cơ quan Hải quan tiếp tục rà soát trị giá, hồ sơ giao dịch và xuất xứ nếu xuất hiện dấu hiệu nghi vấn.
Từ giá khai báo đến kiểm tra sau thông quan
Vấn đề được Hiệp hội Doanh nghiệp Cơ khí Việt Nam (VAMI) nêu tại Công văn số 82-2026/VAMI ngày 19/10/2026, trong đó kiến nghị Bộ Tài chính và Cục Hải quan tăng cường quản lý rủi ro, kiểm tra thực tế, tham vấn giá và kiểm tra xuất xứ đối với các lô cấu kiện thép, nhà tiền chế nhập khẩu có dấu hiệu khai báo trị giá thấp bất thường.
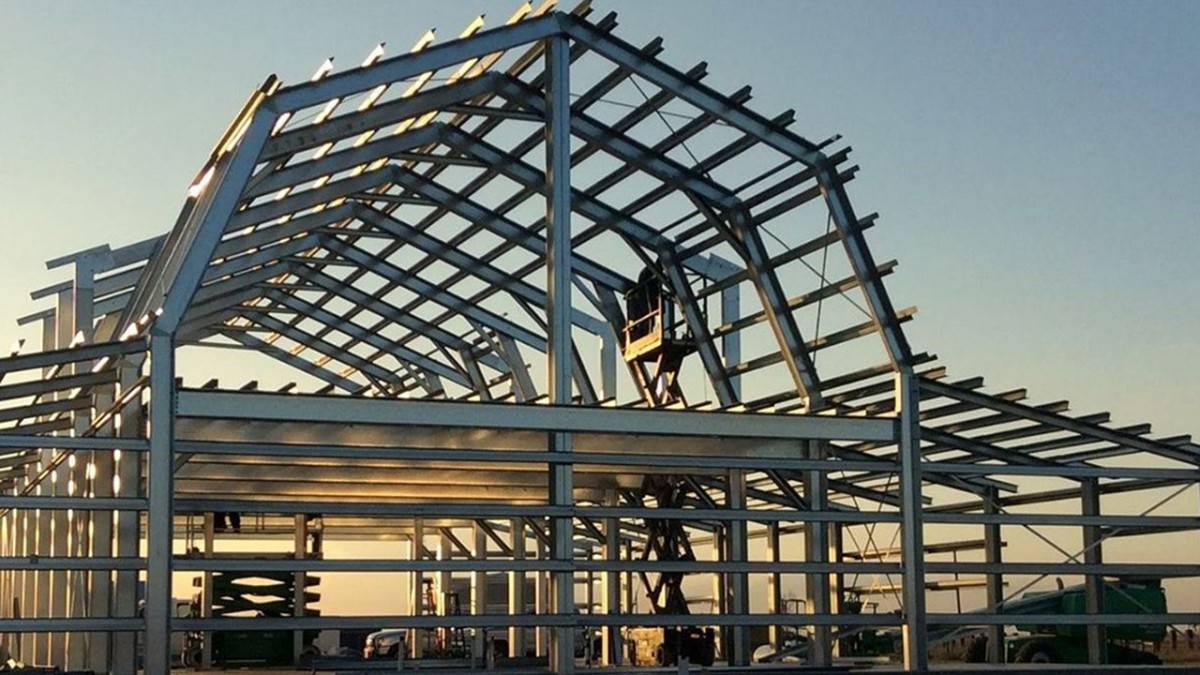 |
| Công văn số 23969/CHQ-NVTHQ ngày 6/11/2026 do bà Mai Thị Vân Anh, Phó Trưởng ban Nghiệp vụ thuế hải quan ký, Cục Hải quan yêu cầu các chi cục hải quan khu vực tăng cường phân tích, đánh giá rủi ro, áp dụng biện pháp kiểm soát phù hợp đối với doanh nghiệp, lô hàng nhập khẩu sản phẩm cấu kiện thép (mã HS 7308) từ Trung Quốc có dấu hiệu rủi ro, vi phạm - Ảnh minh họa. |
Theo Công văn số 23969/CHQ-NVTHQ ngày 6/11/2026, thực hiện chỉ đạo của Phó Thủ tướng Nguyễn Văn Thắng tại Công văn số 11101/VPCP-KTTH ngày 31/10/2026, Cục Hải quan yêu cầu các Chi cục Hải quan khu vực tăng cường quản lý rủi ro, kiểm tra xuất xứ và trị giá đối với mặt hàng cấu kiện thép, nhà tiền chế. Văn bản do bà Mai Thị Vân Anh ký, đồng thời xác nhận kiến nghị của VAMI liên quan trực tiếp tới các lô hàng có dấu hiệu khai báo trị giá thấp.
Theo yêu cầu của Cục Hải quan, các đơn vị phải tăng cường phân tích, đánh giá rủi ro và áp dụng biện pháp kiểm soát phù hợp đối với doanh nghiệp, lô hàng thuộc nhóm cấu kiện thép, trong đó có hàng hóa thuộc nhóm HS 7308 nhập khẩu từ Trung Quốc nếu xuất hiện dấu hiệu rủi ro, vi phạm.
Việc kiểm soát trị giá không được thực hiện theo cách chỉ so sánh giá doanh nghiệp khai báo với mức giá có trong cơ sở dữ liệu. Cơ quan Hải quan phải xem xét tổng thể hợp đồng, hóa đơn, chứng từ thanh toán, điều kiện giao dịch và các thông tin liên quan để đánh giá mức độ hợp lý của trị giá khai báo, từ đó xác định đúng nghĩa vụ thuế.
Đáng lưu ý, đối với những tờ khai đã thông quan, nếu kết quả rà soát cho thấy còn dấu hiệu nghi vấn về trị giá, Cơ quan Hải quan có thể xem xét chuyển sang kiểm tra sau thông quan, kể cả trường hợp trị giá khai báo trước đó đã được chấp nhận.
Cách tiếp cận này làm tăng đáng kể trách nhiệm lưu giữ hồ sơ của doanh nghiệp, bởi việc hàng hóa đã được giải phóng khỏi cửa khẩu không đồng nghĩa toàn bộ nội dung khai báo đã khép lại về mặt kiểm tra hải quan.
Đối với doanh nghiệp cơ khí, kết cấu thép trong nước, vấn đề trị giá nhập khẩu còn có ý nghĩa cạnh tranh trực tiếp. Nếu hàng nhập khẩu được khai báo thấp hơn giá trị giao dịch thực tế, hệ quả không chỉ là nguy cơ thất thu thuế mà còn có thể tạo chênh lệch chi phí bất hợp lý so với sản phẩm được sản xuất trong nước.
Xuất xứ trở thành lớp kiểm soát quan trọng
Song song với trị giá, xuất xứ hàng hóa đang trở thành lớp kiểm soát quan trọng đối với cấu kiện thép nhập khẩu, nhất là trong bối cảnh các biện pháp phòng vệ thương mại và yêu cầu xác định nguồn gốc ngày càng được áp dụng chặt chẽ hơn.
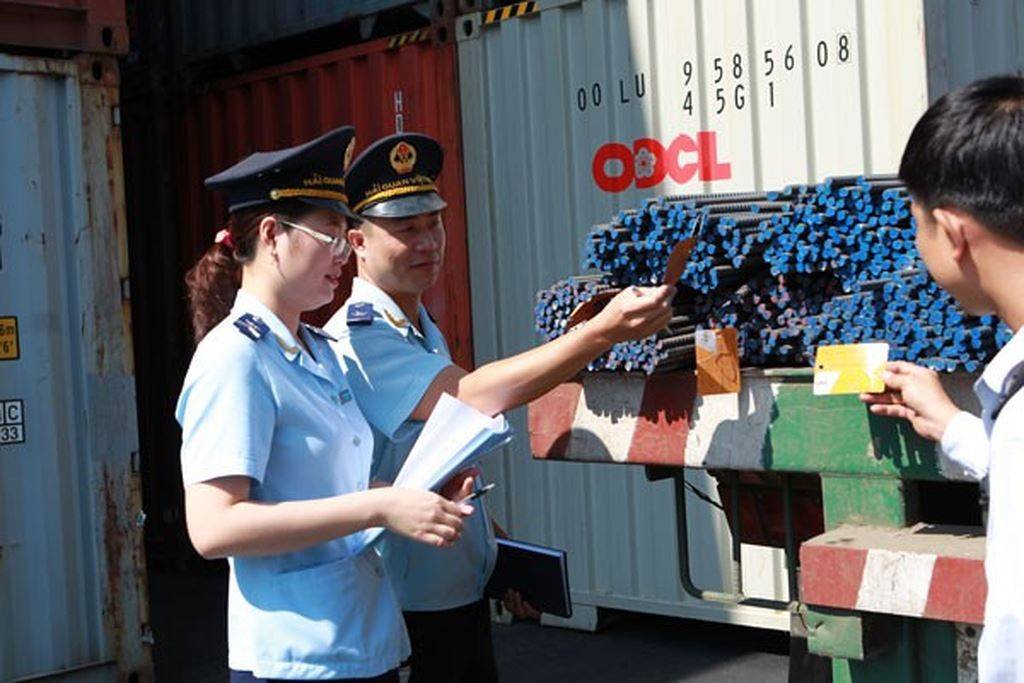 |
| Những lô hàng cấu kiện thép, nhà tiền chế nhập khẩu có dấu hiệu khai báo trị giá thấp bất thường đang đặt ra yêu cầu tăng cường kiểm soát từ Cơ quan Hải quan. |
Tại Công văn số 17552/CHQ-GSQL ngày 16/6/2026, Cục Hải quan cảnh báo tình trạng lợi dụng sự dịch chuyển sản xuất, đầu tư để thực hiện gian lận xuất xứ, chuyển tải bất hợp pháp, trốn thuế hoặc lẩn tránh biện pháp phòng vệ thương mại. Văn bản yêu cầu các Chi cục Hải quan khu vực tăng kiểm tra cả trong quá trình làm thủ tục và kiểm tra sau thông quan.
Một trong những phương thức được cảnh báo là nhập khẩu nguyên liệu, linh kiện hoặc bán thành phẩm từ nước ngoài, sau đó chỉ thực hiện những công đoạn gia công, lắp ráp đơn giản nhưng vẫn khai báo sản phẩm có xuất xứ Việt Nam khi xuất khẩu. Một số mô hình còn có thể chia nhỏ các khâu nhập khẩu, gia công và lắp ráp qua nhiều doanh nghiệp nhằm tạo hồ sơ thể hiện quá trình sản xuất trong nước.
Bởi vậy, giấy chứng nhận xuất xứ hoặc thông tin doanh nghiệp tự khai trên tờ khai chưa phải căn cứ duy nhất. Cơ quan Hải quan có thể đối chiếu nước xuất xứ, tên hàng, mã HS, nhãn hiệu, quy cách, thông số kỹ thuật, hồ sơ nguyên liệu cũng như công đoạn sản xuất thực tế để đánh giá hàng hóa có đáp ứng tiêu chí xuất xứ hay không.
Với hàng hóa có xuất xứ không thuần túy, việc xác định còn phải căn cứ các tiêu chí tương ứng của hiệp định thương mại áp dụng, chẳng hạn hàm lượng giá trị khu vực, chuyển đổi mã số hàng hóa hoặc yêu cầu về công đoạn gia công, chế biến. Khi hồ sơ chưa đủ cơ sở kết luận, Cơ quan Hải quan có thể kiểm tra thực tế, xác minh chứng từ xuất xứ hoặc kiểm tra tại cơ sở sản xuất.
Nhóm thép, trong đó có thép tiền chế, cũng nằm trong các nhóm hàng có rủi ro đáng lưu ý về gian lận xuất xứ và chuyển tải bất hợp pháp, vì vậy doanh nghiệp có hoạt động nhập khẩu, gia công rồi xuất khẩu cần đặc biệt thận trọng với tính nhất quán giữa nguyên liệu đầu vào, mã số HS, quy trình sản xuất và hồ sơ chứng minh nguồn gốc.
Theo Luật sư Hoàng Văn Hướng - Giảng viên Học viện Tư pháp, Trưởng Văn phòng Luật sư Hoàng Hưng - (Đoàn Luật sư TP. Hà Nội), doanh nghiệp nhập khẩu cần chủ động rà soát hợp đồng, hóa đơn, chứng từ thanh toán và toàn bộ tài liệu liên quan để bảo đảm trị giá khai báo phản ánh đúng bản chất giao dịch; với doanh nghiệp gia công, sản xuất xuất khẩu, hồ sơ nguyên liệu, định mức, quy trình sản xuất và chứng từ chứng minh mức độ gia công cần được lưu giữ đầy đủ để phục vụ việc xác minh xuất xứ khi cần thiết.
Việc kiểm soát rủi ro ngay từ khâu nhập khẩu vì vậy không còn chỉ nhằm tránh chậm thông quan. Trong bối cảnh cơ quan Hải quan tăng sử dụng quản lý rủi ro và hậu kiểm, một sai lệch về trị giá, mã số hoặc xuất xứ có thể kéo theo truy thu thuế, xử phạt hành chính, kiểm tra sau thông quan, ảnh hưởng đến mức độ tuân thủ và hoạt động xuất nhập khẩu về sau của doanh nghiệp.
Đối với cấu kiện thép nhập khẩu, yêu cầu quản lý mới cho thấy trọng tâm kiểm soát đang dịch chuyển từ từng bộ hồ sơ riêng lẻ sang toàn bộ chuỗi giao dịch và quá trình hình thành hàng hóa. Doanh nghiệp có hồ sơ minh bạch, trị giá phản ánh đúng giao dịch thực tế và xuất xứ có thể chứng minh được sẽ giảm đáng kể rủi ro pháp lý, đồng thời góp phần duy trì môi trường cạnh tranh bình đẳng giữa hàng nhập khẩu và sản phẩm sản xuất trong nước.