Thứ năm 08/10/2026 13:38
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com


TP. Hồ Chí Minh đang chuẩn bị một kênh huy động vốn mới cho giai đoạn phát triển hạ tầng quy mô lớn, trong đó trái phiếu quốc tế được đặt vào vị trí một sản phẩm tài chính nền tảng của Trung tâm tài chính quốc tế tại Việt Nam. Bài toán không chỉ là phát hành được trái phiếu, mà phải chứng minh năng lực tài chính, chuẩn bị dự án đủ tốt và xây dựng được niềm tin với nhà đầu tư toàn cầu.
Khoảng trống vốn hơn 2 triệu tỷ đồng
Ngày 7/10, Cơ quan điều hành Trung tâm tài chính Quốc tế tại TP. Hồ Chí Minh (VIFC-HCMC) phối hợp với Tổ chức Tài chính Quốc tế (IFC), thành viên Nhóm Ngân hàng Thế giới, tổ chức cuộc họp tham vấn về phát hành trái phiếu quốc tế tại VIFC-HCMC.
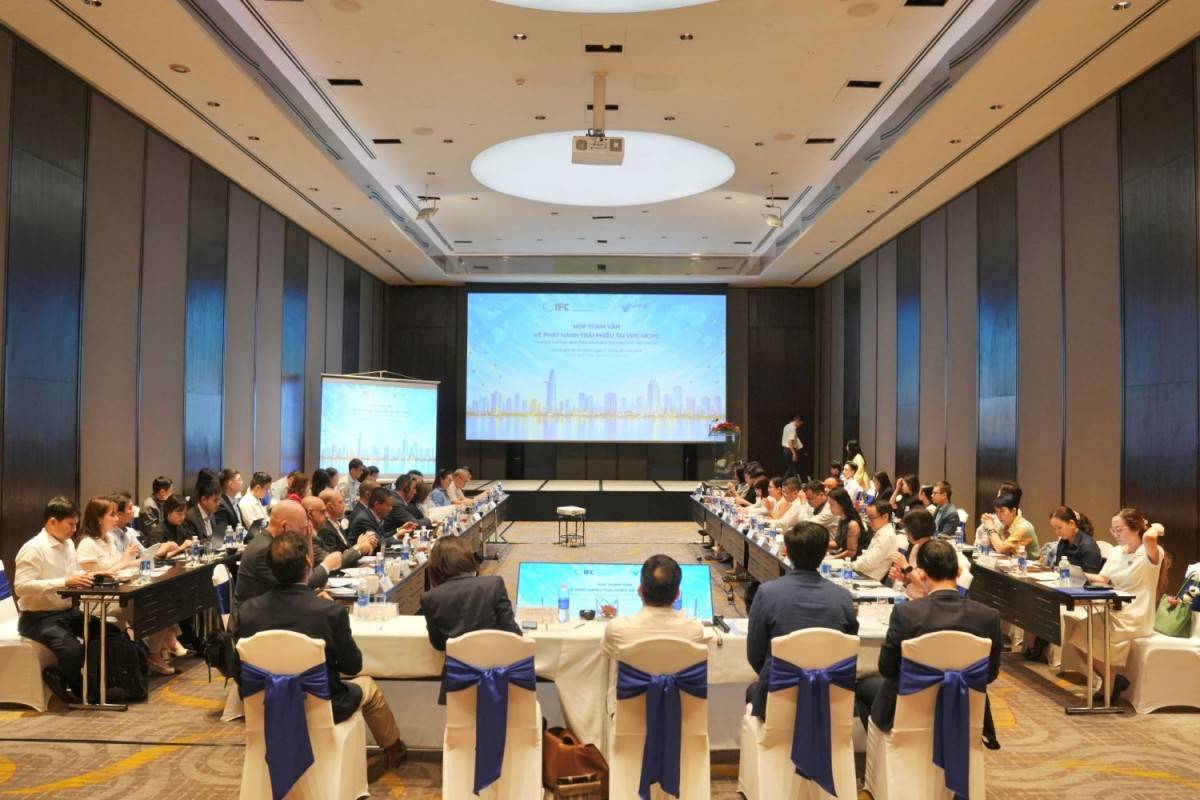 |
| Buổi họp giữa Cơ quan điều hành Trung tâm tài chính Quốc tế tại TP. Hồ Chí Minh cùng Tổ chức tài chính quốc tế tại VIFC-HCMC - Ảnh: https://www.hochiminhcity.gov.vn |
Cuộc tham vấn diễn ra trong quá trình VIFC-HCMC cùng các cơ quan liên quan xây dựng dự thảo Nghị quyết của HĐND Thành phố về phát hành trái phiếu đô thị, trái phiếu công trình tại Trung tâm tài chính quốc tế tại Việt Nam.
Đáng chú ý, theo báo cáo phục vụ cuộc họp của Sở Xây dựng, tổng nhu cầu vốn đầu tư kết cấu hạ tầng của TP. Hồ Chí Minh giai đoạn 2026–2030 dự kiến hơn 3,17 triệu tỷ đồng, trong khi nguồn vốn ngân sách dự kiến cân đối khoảng 975.000 tỷ đồng, tương đương khoảng 31% nhu cầu. Khoảng chênh lệch hơn 2,2 triệu tỷ đồng đặt ra yêu cầu phải đa dạng hóa nguồn vốn cho những dự án lớn của Thành phố.
Danh mục nhu cầu trải rộng từ đường sắt đô thị, đường cao tốc, trung tâm dữ liệu đến hạ tầng môi trường, cấp nước và xử lý nước thải.
Đây là nền tảng để TP. Hồ Chí Minh tính tới thị trường vốn quốc tế. Tuy nhiên, việc mở một kênh vay vốn mới cũng đồng nghĩa Thành phố phải đáp ứng những tiêu chuẩn khắt khe hơn về năng lực tài chính, quản trị rủi ro, minh bạch dữ liệu và khả năng trả nợ.
Không phải có dự án là có thể vay vốn quốc tế
Theo phương án đang được VIFC-HCMC tham vấn, trái phiếu đô thị và trái phiếu công trình được định hướng trở thành một trong những sản phẩm nền tảng đầu tiên của Trung tâm.
Một đề xuất đáng chú ý là tổ chức nhiều đợt phát hành trong một chương trình trung hạn. Hồ sơ và các công việc chuẩn bị chung được thực hiện từ đầu, sau đó từng đợt phát hành được cập nhật theo nhu cầu giải ngân, khả năng trả nợ và điều kiện thị trường.
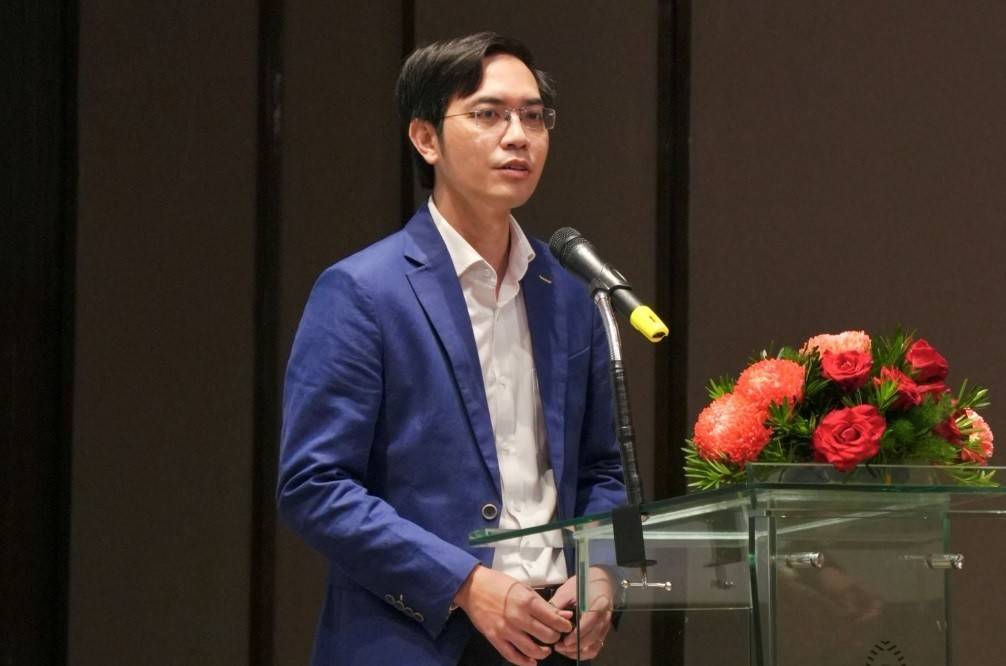 |
| Ông Nguyễn Hữu Huân - Phó Chủ tịch Cơ quan điều hành VIFC-HCMC tại buổi tham vấn. |
Theo dự thảo, UBND Thành phố có thể chủ động quyết định thời điểm, quy mô, đồng tiền, kỳ hạn và thị trường mục tiêu của từng đợt phát hành trong phạm vi đề án và giới hạn được HĐND Thành phố phê duyệt.
Cách làm này hướng tới việc huy động vốn sát với tiến độ sử dụng thực tế. Thành phố tránh phải vay quá sớm khi dự án chưa thể giải ngân, đồng thời hạn chế việc nghĩa vụ trả nợ dồn vào cùng một thời điểm.
Từ góc nhìn nhà đầu tư, ông Pavel Kochanov, Chuyên gia cao cấp về tài chính đô thị của IFC, cho rằng năng lực vay nợ của Thành phố phải được đánh giá trên nhiều yếu tố, gồm nền tảng kinh tế, cơ cấu thu - chi, thanh khoản, nghĩa vụ nợ và chất lượng quản trị tài chính.
Mô hình tài chính cũng cần được xây dựng cho toàn bộ kỳ hạn khoản vay, bao gồm các kịch bản bất lợi. Yêu cầu xuyên suốt là Thành phố phải có khả năng trả nợ bằng nguồn lực tự tạo, cùng mức dự phòng an toàn phù hợp.
Điều đó có nghĩa, thị trường quốc tế không chỉ nhìn vào quy mô nền kinh tế hay số lượng dự án mà còn quan tâm dòng tiền nào sẽ trả khoản vay, sức chịu đựng của ngân sách ra sao và những rủi ro tiềm ẩn đã được nhận diện đến đâu.
Dự án phải sẵn sàng trước khi tiền được huy động
Với nguồn vốn quốc tế, một dự án lớn nhưng chưa sẵn sàng có thể trở thành gánh nặng tài chính thay vì tạo ra giá trị.
Ông Neeraj Gupta - Chuyên gia đầu tư trưởng của IFC - nêu đề xuất ưu tiên những dự án đã hoàn thành nghiên cứu khả thi, có mặt bằng, giấy phép và hồ sơ hợp đồng cần thiết, đồng thời có khả năng giải ngân và sớm tạo ra kết quả.
Lý do vị chuyên gia đưa ra khá rõ: vốn huy động nhưng chưa đưa được vào công trình vẫn phát sinh chi phí. Nếu thời gian chờ kéo dài, hiệu quả tài chính của đợt phát hành sẽ giảm.
Với các tuyến metro, IFC lưu ý cấu trúc tài chính phải phân bổ hợp lý rủi ro về lượng hành khách, mặt bằng và nghĩa vụ thanh toán giữa các bên. Với cấp thoát nước và hạ tầng công cộng, phương án vốn phải đồng thời tính đến nguồn thu của dự án, khả năng hỗ trợ từ ngân sách và lợi ích kinh tế - xã hội.
Như vậy, trái phiếu quốc tế không phải một chiếc “ví” chung để Thành phố rót vốn cho mọi dự án. Mỗi công trình phải chứng minh được khả năng sử dụng vốn, cấu trúc dòng tiền và mức độ rủi ro của chính mình.
Đây cũng là lý do chương trình làm việc của đoàn IFC tiếp tục với Sở Tài chính, Sở Xây dựng và Tổng công ty Cấp nước Sài Gòn - TNHH MTV (SAWACO), tập trung vào dữ liệu tài chính, năng lực vay nợ, danh mục dự án tiềm năng và mức độ sẵn sàng của hồ sơ.
Đợt phát hành đầu tiên sẽ quyết định uy tín
Phát biểu tại cuộc tham vấn, ông Trương Minh Huy Vũ - Phó Chủ tịch UBND TP. Hồ Chí Minh, Chủ tịch Cơ quan điều hành VIFC-HCMC - so sánh trái phiếu quốc tế như một cây cầu kết nối Thành phố với các nhà đầu tư toàn cầu.
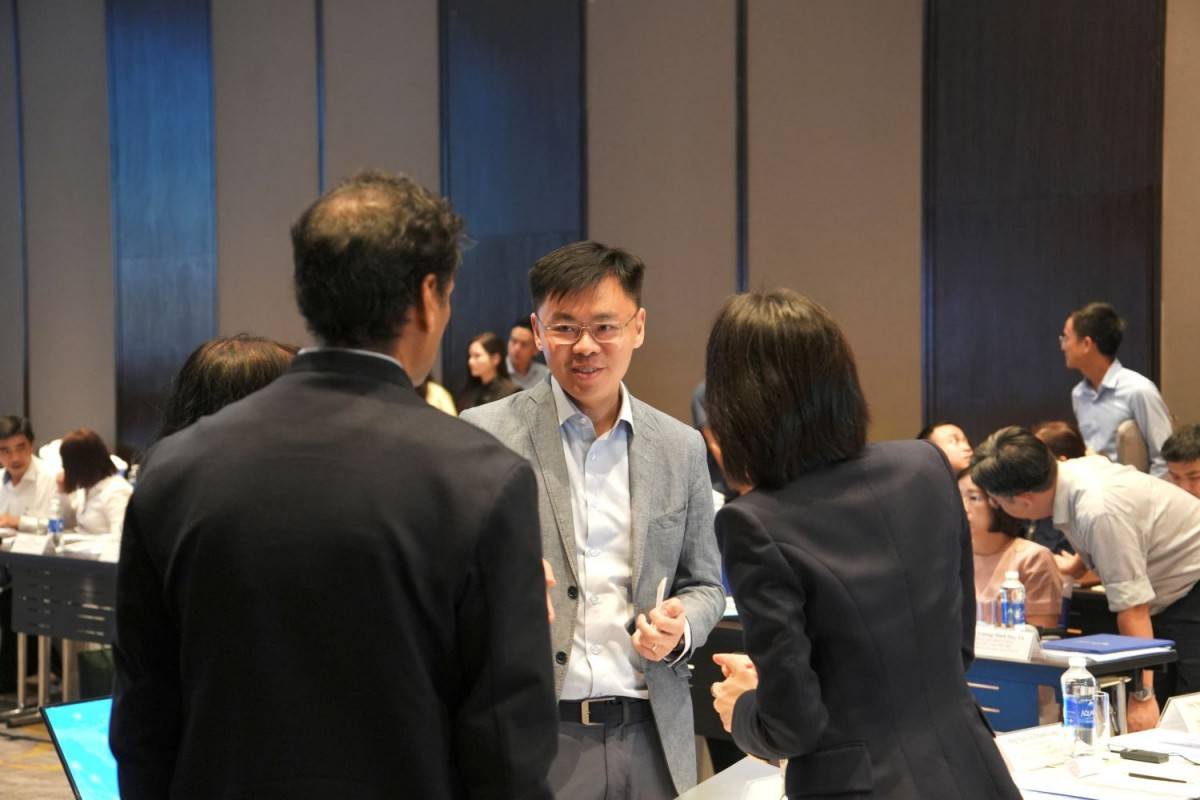 |
| Phó Chủ tịch UBND TP.Hồ Chí Minh Trương Minh Huy Vũ, Chủ tịch Cơ quan điều hành VIFC-HCMC, trao đổi với các chuyên gia tại cuộc họp - Ảnh: https://www.hochiminhcity.gov.vn |
Bởi thế, ông Trương Minh Huy Vũ nhấn mạnh cây cầu này cần được xây dựng trên bốn trụ cột: quy hoạch vững chắc, kỷ luật tài khóa, dự án được chuẩn bị kỹ lưỡng và khuôn khổ pháp lý đầy đủ.
Thành phố đã phối hợp với IFC, các cơ quan tài chính và đối tác tư vấn trong thời gian dài để tìm kiếm giải pháp huy động vốn quốc tế và từng bước hoàn thiện cơ sở pháp lý. Luật Phát triển đô thị được ông đánh giá là một cơ sở quan trọng để Thành phố tiếp tục thúc đẩy cơ chế này.
Trong 5 năm tới, nhu cầu đầu tư của TP. Hồ Chí Minh còn rất lớn. Nhưng từ góc nhìn thị trường vốn, có dự án mới chỉ là bước đầu. Dự án phải được chuẩn bị đến trạng thái đủ điều kiện tiếp nhận nguồn vốn, còn Thành phố phải chứng minh được khả năng quản trị khoản vay trong suốt vòng đời của trái phiếu.
Đặc biệt, đợt phát hành đầu tiên sẽ mang ý nghĩa vượt ra ngoài quy mô của một khoản vốn. Nó sẽ trở thành phép thử đối với uy tín của TP. Hồ Chí Minh trên thị trường vốn quốc tế.
Nếu thành công, Thành phố có thể hình thành một kênh huy động vốn dài hạn, mở rộng khả năng tài trợ cho hạ tầng và đồng thời tạo thêm hệ sinh thái dịch vụ tài chính tại VIFC-HCMC, từ tư vấn, xếp hạng tín nhiệm, thu xếp vốn đến các dịch vụ hỗ trợ phát hành.
Xa hơn, đây cũng có thể là một cửa ngõ để doanh nghiệp Việt Nam tiếp cận các dòng vốn quốc tế thông qua Trung tâm tài chính quốc tế.
Nhưng để biến “cây cầu” thành một kênh vốn thực sự, TP. Hồ Chí Minh sẽ phải chứng minh được ba điều trước nhà đầu tư: tiền vay được sử dụng đúng tiến độ, dự án tạo ra giá trị và nghĩa vụ nợ luôn nằm trong khả năng kiểm soát.