Thứ năm 08/10/2026 11:32
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com


Giữa nhà ở xã hội và nhà ở thương mại đang xuất hiện một khoảng trống ngày càng đáng chú ý: những người có thu nhập thấp, điều kiện chưa đủ để tiếp cận chính sách nhà ở xã hội nhưng cũng chưa đủ khả năng tài chính để mua nhà theo giá thị trường. HoREA cho rằng cần hình thành một phân khúc nhà ở thương mại có mức giá phù hợp hơn với khả năng chi trả của nhóm này.
 |
| HoREA cũng kiến nghị cho phép đăng ký kinh doanh mô hình doanh nghiệp một người (doanh nghiệp siêu nhỏ) tại căn hộ chung cư nhằm thúc đẩy xu hướng khởi nghiệp trên không gian mạng trong thời đại số hóa. |
Khoảng trống giữa hai phân khúc nhà ở
Bài toán nhà ở hiện không chỉ nằm ở số lượng căn hộ được xây dựng mà còn ở khoảng cách giữa giá nhà và khả năng thanh toán của người mua.
Theo các số liệu được Bộ Xây dựng đưa vào hồ sơ chính sách về nhà ở thương mại giá phù hợp, giá căn hộ sơ cấp bình quân năm 2025 tại Hà Nội khoảng 100 triệu đồng/m² và tại TP. Hồ Chí Minh khoảng 111 triệu đồng/m². Trong khi đó, chính sách nhà ở xã hội đang được mở rộng đối tượng và nâng mức trần thu nhập, nhưng vẫn có những người nằm ngoài diện được hưởng chính sách.
Từ tháng 4/2026, mức thu nhập tối đa để một số nhóm được hưởng chính sách nhà ở xã hội được nâng lên 25 triệu đồng/tháng đối với người độc thân, 35 triệu đồng/tháng đối với người độc thân đang nuôi con dưới tuổi thành niên và 50 triệu đồng/tháng đối với vợ chồng.
Như vậy, một người có thu nhập cao hơn ngưỡng quy định có thể không còn thuộc diện mua nhà ở xã hội, nhưng điều đó không đồng nghĩa với việc họ đủ khả năng mua một căn hộ thương mại tại các đô thị lớn.
Đây chính là nhóm đối tượng mà HoREA muốn đưa vào một phân khúc mới. Trong Công văn số 132/2026/CV-HoREA ngày 7/10/2026 góp ý dự thảo Luật Nhà ở (sửa đổi), Hiệp hội đề xuất bổ sung Mục 1a về nhà ở thương mại giá phù hợp với khả năng chi trả của người có thu nhập trung bình, thu nhập thấp.
Theo đề xuất, người Việt Nam có thu nhập trung bình, thu nhập thấp nhưng không thuộc diện được hưởng chính sách nhà ở xã hội có thể mua hoặc mua trả góp loại nhà này. Một số đối tượng đang thuộc diện hưởng chính sách nhà ở xã hội cũng được xem xét thuộc nhóm người mua. Mỗi người mua hoặc mua trả góp chỉ được mua một căn.
Cách tiếp cận này tạo ra một lớp sản phẩm nằm giữa nhà ở xã hội và nhà thương mại thông thường. Người dân không phải đáp ứng toàn bộ điều kiện của nhà ở xã hội nhưng cũng không phải tiếp cận mặt bằng giá của phân khúc thương mại cao hơn.
HoREA đề xuất cơ chế hình thành phân khúc mới
Theo HoREA, mức giá nhà ở thương mại phù hợp có thể khoảng 25 - 30 triệu đồng/m² tại các tỉnh, khu vực xa và khoảng 60–70 triệu đồng/m² tại các đô thị lớn. Đây là mức ước tính, kiến nghị của Hiệp hội, chưa phải mức giá được Nhà nước ấn định.
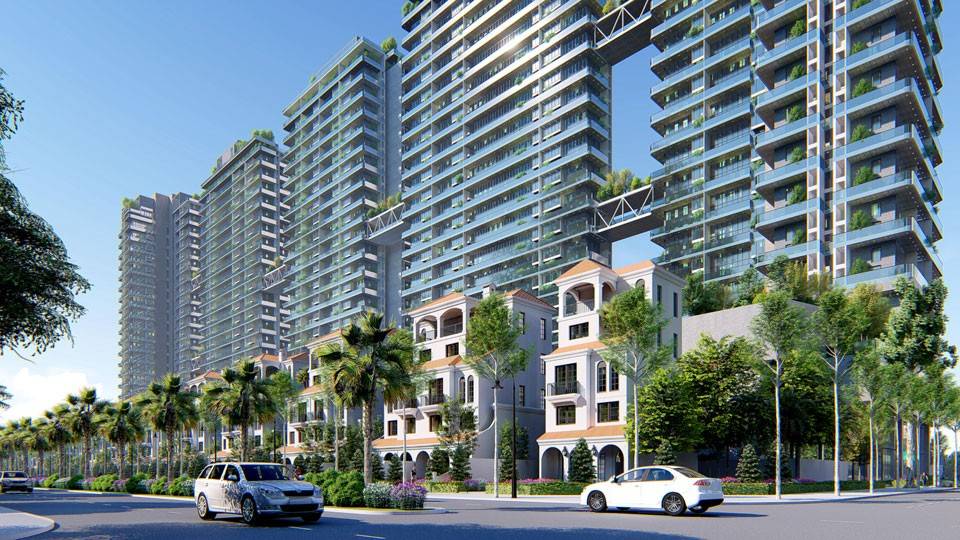 |
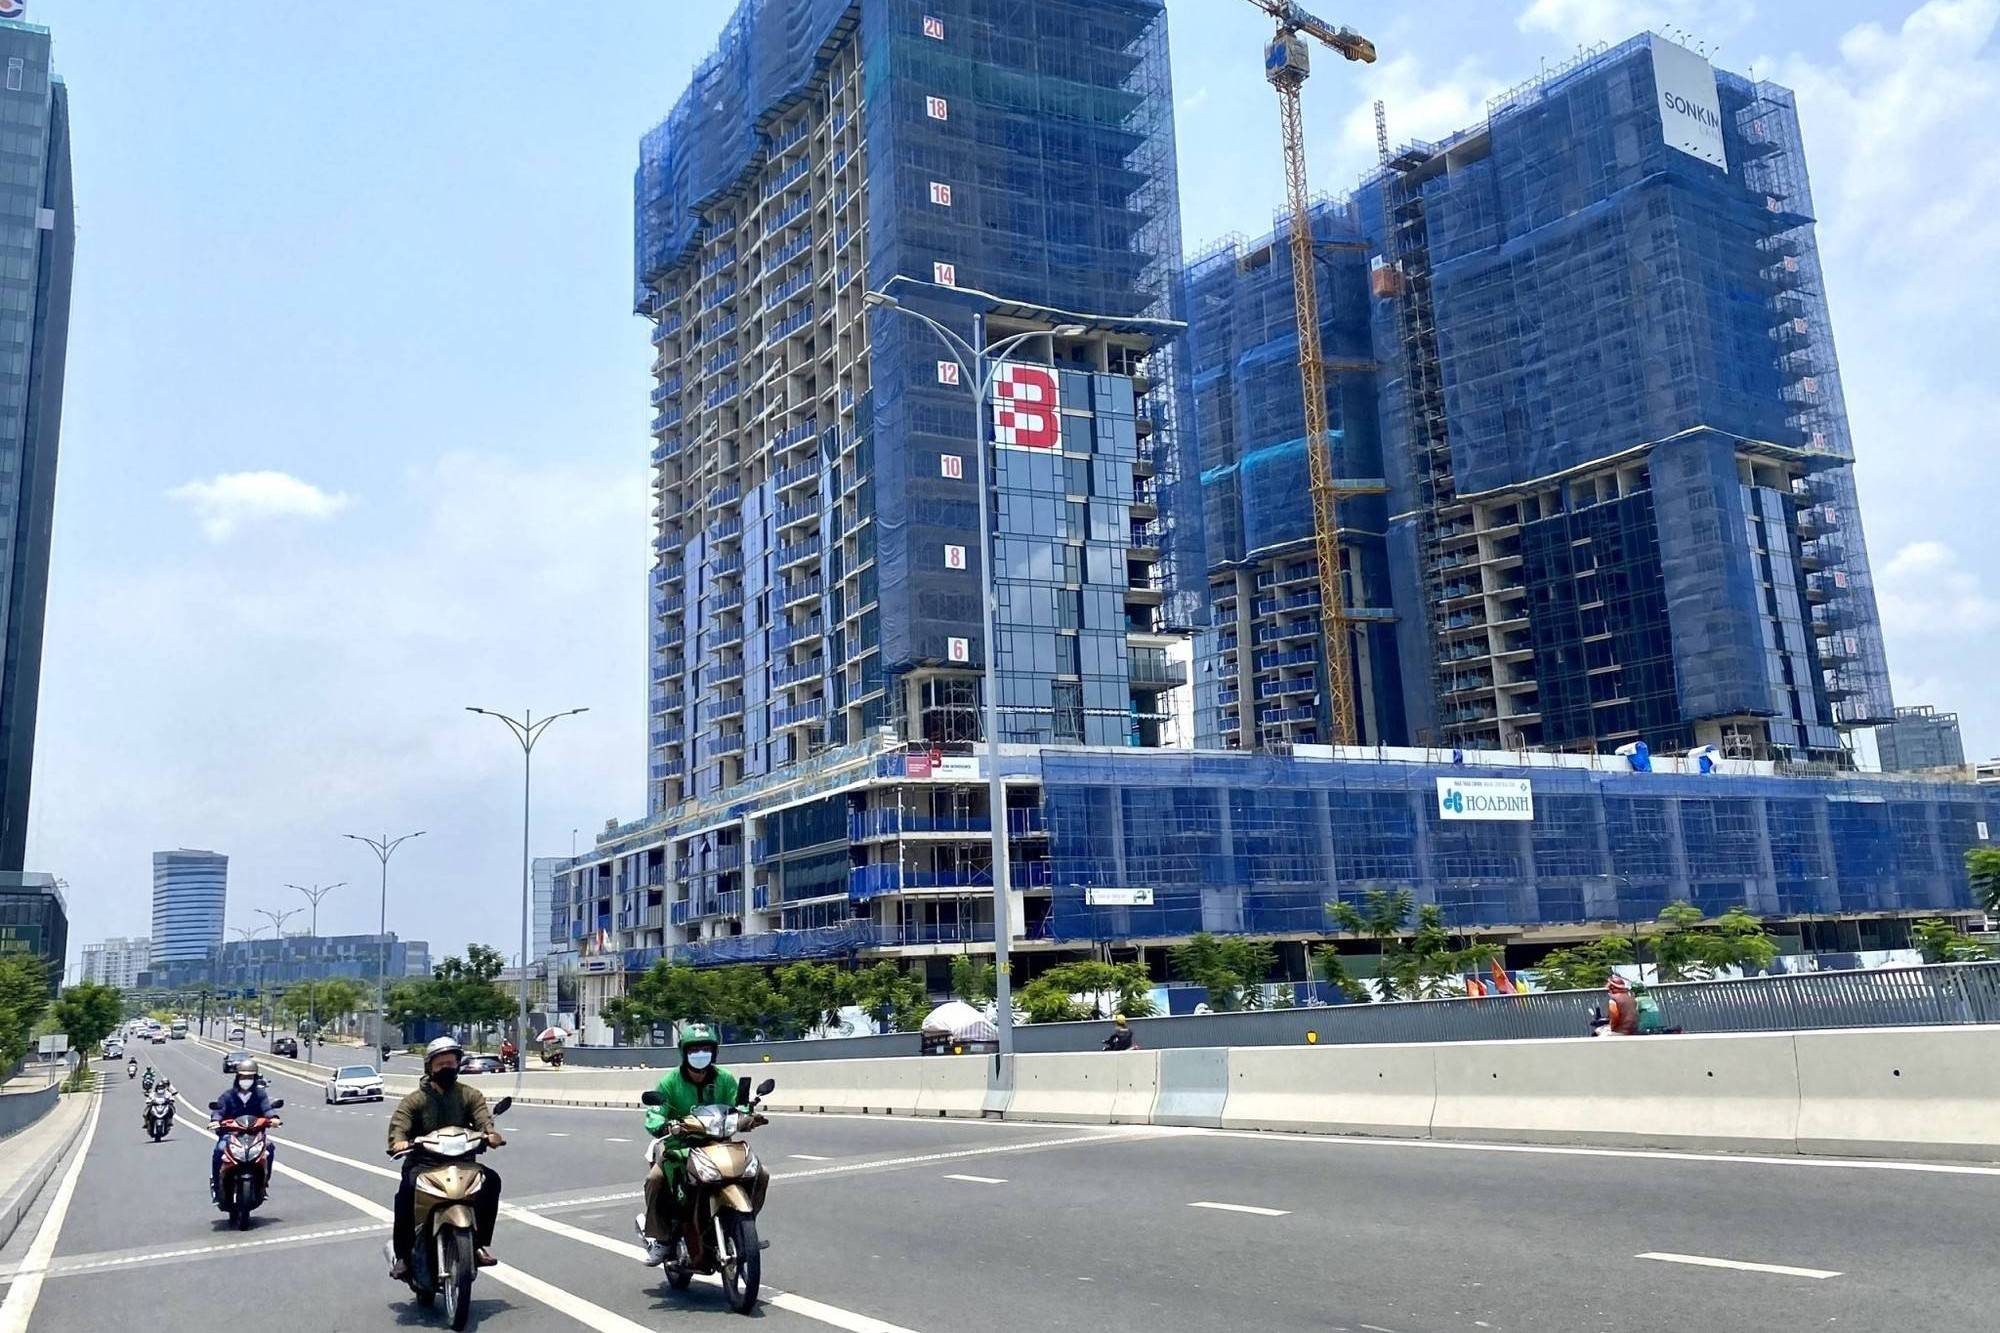
| HoREA đề xuất bổ sung cơ chế, chính sách phát triển “nhà ở thương mại giá phù hợp với khả năng chi trả của người có thu nhập trung bình, thu nhập thấp” vào “dự thảo Luật Nhà ở” và giao thẩm quyền, trách nhiệm cho Hội đồng nhân dân cấp tỉnh quy định để phù hợp với tình hình thực tiễn địa phương - Ảnh minh họa. |
Để hình thành được mức giá này, HoREA không chỉ đề xuất giảm giá bán mà đưa ra đồng thời các cơ chế về đất đai, đầu tư, quy hoạch, vốn và hạ tầng.
Theo đó, chương trình phát triển nhà ở thương mại giá phù hợp của địa phương sẽ xác định quỹ đất dành cho phân khúc này. Quỹ đất có thể gồm đất được Nhà nước giao để thực hiện dự án và các loại đất khác không phải đất ở của tổ chức, cá nhân có quyền sử dụng đất hoặc có được thông qua thỏa thuận về quyền sử dụng đất, phù hợp với quy hoạch đô thị và nông thôn.
Hiệp hội cũng đề xuất UBND cấp tỉnh giao chủ đầu tư và chấp thuận chủ trương đầu tư đồng thời; đồng thời cho phép áp dụng một số cơ chế về quy hoạch, chỉ tiêu quy hoạch và hỗ trợ đầu tư hạ tầng kỹ thuật, hạ tầng xã hội từ ngân sách địa phương.
Với doanh nghiệp, HoREA đề xuất được tiếp cận các khoản vay ưu đãi và hưởng những chính sách ưu đãi khác theo quy định. Trong khi đó, người mua hoặc mua trả góp nhà ở thương mại giá phù hợp được tiếp cận các khoản vay ưu đãi tại tổ chức tín dụng theo quy định của Chính phủ và Ngân hàng Nhà nước.
Điểm đáng chú ý là cơ chế này đặt bài toán chi phí ở cả hai đầu. Nhà nước tạo điều kiện về quỹ đất, quy hoạch, hạ tầng và vốn; doanh nghiệp có cơ sở đầu tư với mức lợi nhuận phù hợp; người dân có thêm cơ hội tiếp cận tín dụng để mua nhà.
Giá bán phải thấp hơn thị trường nhưng vẫn đủ hấp dẫn doanh nghiệp
Một vấn đề quan trọng của phân khúc mới là xác định thế nào là “giá phù hợp”.
Theo đề xuất của HoREA, chủ đầu tư xác định giá bán, giá mua trả góp trên cơ sở các chi phí hợp pháp và lợi nhuận theo quy định, nhưng không vượt mức giá tối đa do UBND cấp tỉnh quy định.
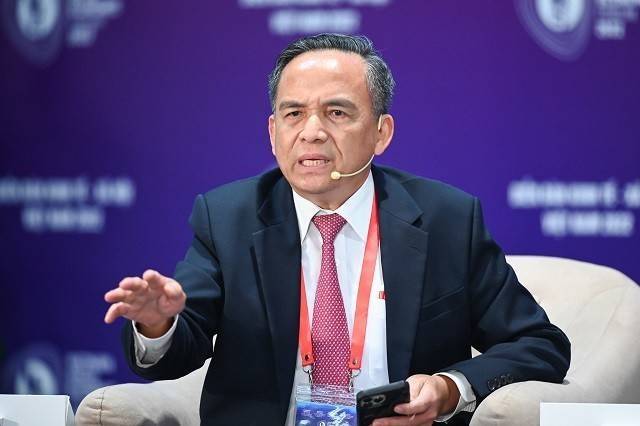 |
| Ông Lê Hoàng Châu - Hiệp hội Bất động sản TP. Hồ Chí Minh (HoREA). |
Cơ chế này nếu được luật hóa sẽ tạo ra một nguyên tắc kép: doanh nghiệp vẫn có cơ sở tính toán hiệu quả dự án, trong khi người mua có một giới hạn giá để tham chiếu.
Đây cũng là điểm cần được thiết kế chặt chẽ trong quá trình hoàn thiện dự thảo Luật Nhà ở. Nếu mức giá tối đa quá thấp so với tổng chi phí thực tế, doanh nghiệp sẽ khó có động lực tham gia. Ngược lại, nếu mức giá được xác định quá cao, sản phẩm có thể vẫn nằm ngoài khả năng chi trả của chính nhóm người mà chính sách hướng tới.
Bài toán vì vậy không chỉ là yêu cầu doanh nghiệp “bán rẻ”, mà là làm sao giảm được chi phí hình thành sản phẩm ngay từ đầu.
Trong đề xuất của HoREA, căn hộ chung cư là loại hình chủ yếu đối với nhà ở thương mại giá phù hợp; đồng thời khuyến khích thiết kế điển hình, ứng dụng công nghệ, tiết kiệm năng lượng và chuyển đổi xanh. Tại khu vực nông thôn, miền núi, có thể phát triển nhà ở thấp tầng phù hợp điều kiện địa phương.
Nếu cơ chế quỹ đất, thủ tục đầu tư và hạ tầng được thiết kế hợp lý, doanh nghiệp có thể giảm được một phần chi phí mà không nhất thiết phải hy sinh hiệu quả dự án. Đây là điều kiện quan trọng để nguồn cung mới có thể xuất hiện trên thị trường thay vì chỉ dừng ở chính sách.
Giá “phù hợp” phải được đo bằng khả năng trả tiền của người mua
Một căn hộ 60 m² với giá 30 triệu đồng/m² có giá khoảng 1,8 tỷ đồng. Ở mức 60 triệu đồng/m², giá căn hộ tương tự đã lên tới khoảng 3,6 tỷ đồng.
Những phép tính này cho thấy ngay cả khi hình thành phân khúc “giá phù hợp”, khái niệm phù hợp vẫn phải gắn với thu nhập, khả năng vay và thời gian trả nợ của từng nhóm khách hàng.
Đây là lý do chính sách tín dụng cho người mua được HoREA đặt song song với chính sách phát triển dự án. Nếu chỉ giảm giá đất hoặc giảm chi phí đầu tư nhưng người mua vẫn không thể tiếp cận nguồn vốn dài hạn với lãi suất phù hợp, nguồn cung mới chưa chắc chuyển thành khả năng sở hữu thực tế.
Ngược lại, nếu đồng thời có quỹ đất phù hợp, thủ tục rõ ràng, chi phí đầu vào được kiểm soát, giá bán có giới hạn và người mua được tiếp cận tín dụng, phân khúc này có thể trở thành một thị trường mới cho cả doanh nghiệp lẫn người dân.
Dự thảo Luật Nhà ở (sửa đổi) đang được hoàn thiện trong bối cảnh bài toán giá nhà, nguồn cung và khả năng tiếp cận nhà ở ngày càng được đặt ra cùng lúc. Đề xuất của HoREA vì vậy đáng chú ý ở chỗ không chỉ tiếp tục mở rộng chính sách nhà ở xã hội, mà đặt thêm một câu hỏi về nhóm người nằm ngay bên ngoài chính sách này.
Họ không hẳn là người có thu nhập rất thấp, nhưng cũng chưa thể mua nhà theo mặt bằng giá thương mại hiện nay.
Nếu được thiết kế hợp lý, nhà ở thương mại giá phù hợp có thể tạo thêm một “tầng giữa” cho thị trường: doanh nghiệp có thêm phân khúc để đầu tư, người dân có thêm lựa chọn để sở hữu nhà và thị trường có thêm nguồn cung phù hợp với khả năng chi trả.
Nhưng để mục tiêu đó thành hiện thực, điều quyết định sẽ không nằm ở tên gọi của phân khúc mới, mà ở ba con số: giá đất đầu vào, giá bán cuối cùng và số tiền người mua thực sự phải trả mỗi tháng.