Thứ năm 24/09/2026 17:08
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com

Có thể nói nhà ở xã hội tại TP. Hồ Chí Minh đangloay hoay đứng trước bài toán không chỉ là thiếu nguồn cung mà còn là chi phí vốn và dòng tiền để dự án đi đến đích.
Từ thực tiễn này, một cơ chế hỗ trợ lãi suất đang được Thành phố xây dựng có thể tạo thêm dư địa cho doanh nghiệp tiếp cận vốn, nhất là với những dự án đã có quỹ đất nhưng còn vướng pháp lý hoặc chưa thể triển khai đồng bộ.
Theo dự thảo Nghị quyết của HĐND TP. Hồ Chí Minh về chính sách hỗ trợ lãi suất cho các dự án được Công ty Đầu tư Tài chính nhà nước TP. Hồ Chí Minh (HFIC) cho vay, mức vốn vay tối đa được ngân sách hỗ trợ lãi suất đối với nhà ở xã hội, nhà ở công nhân và ký túc xá được đề xuất nâng lên 300 tỷ đồng/dự án, thay vì mức chung 200 tỷ đồng. Thời gian hỗ trợ tối đa 10 năm, tính từ lần giải ngân đầu tiên của HFIC.
300 tỷ đồng có thể tạo thêm khoảng trống dòng tiền
Điểm đáng chú ý là ngân sách không cấp vốn trực tiếp cho chủ đầu tư. Theo đại diện HFIC, Thành phố sẽ hỗ trợ chi phí lãi vay trên phần vốn do HFIC cho vay.
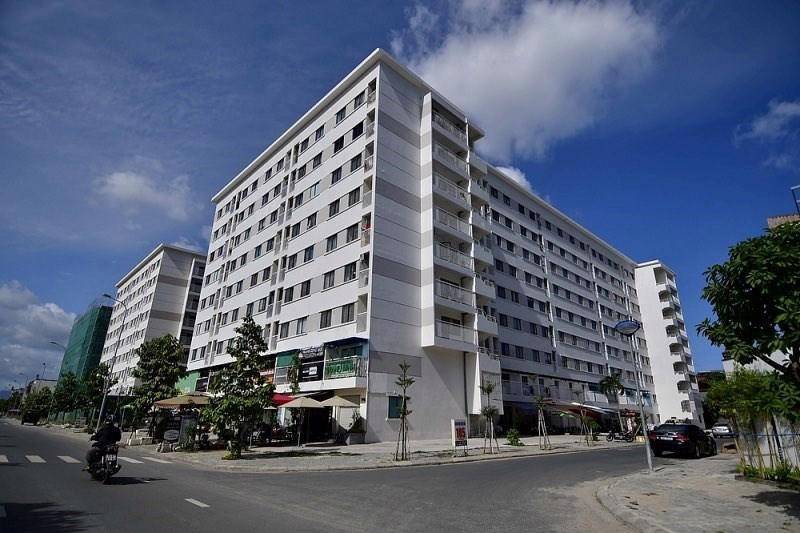 |
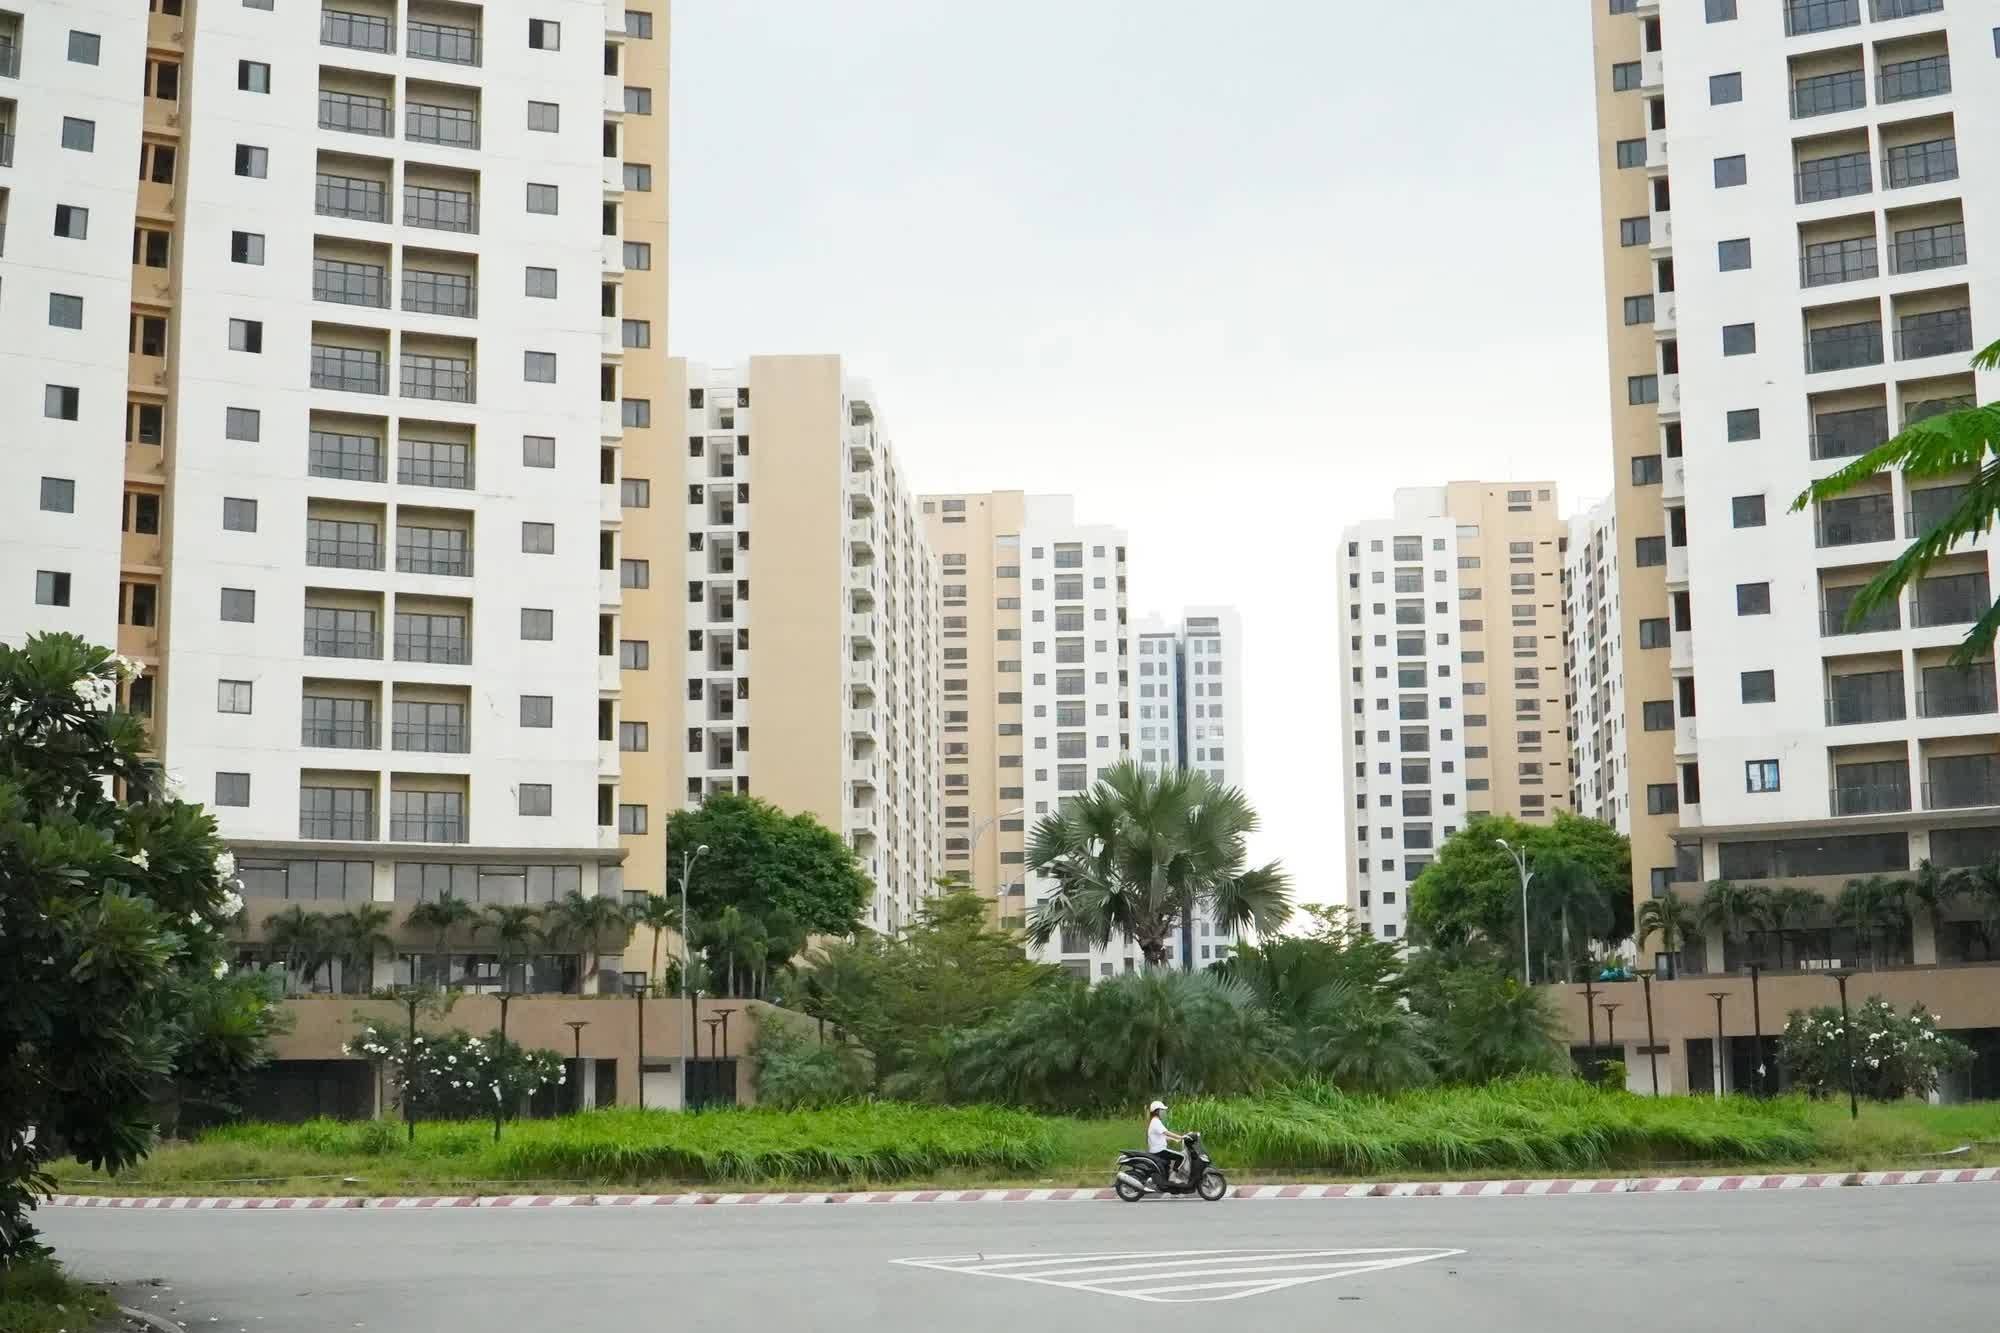
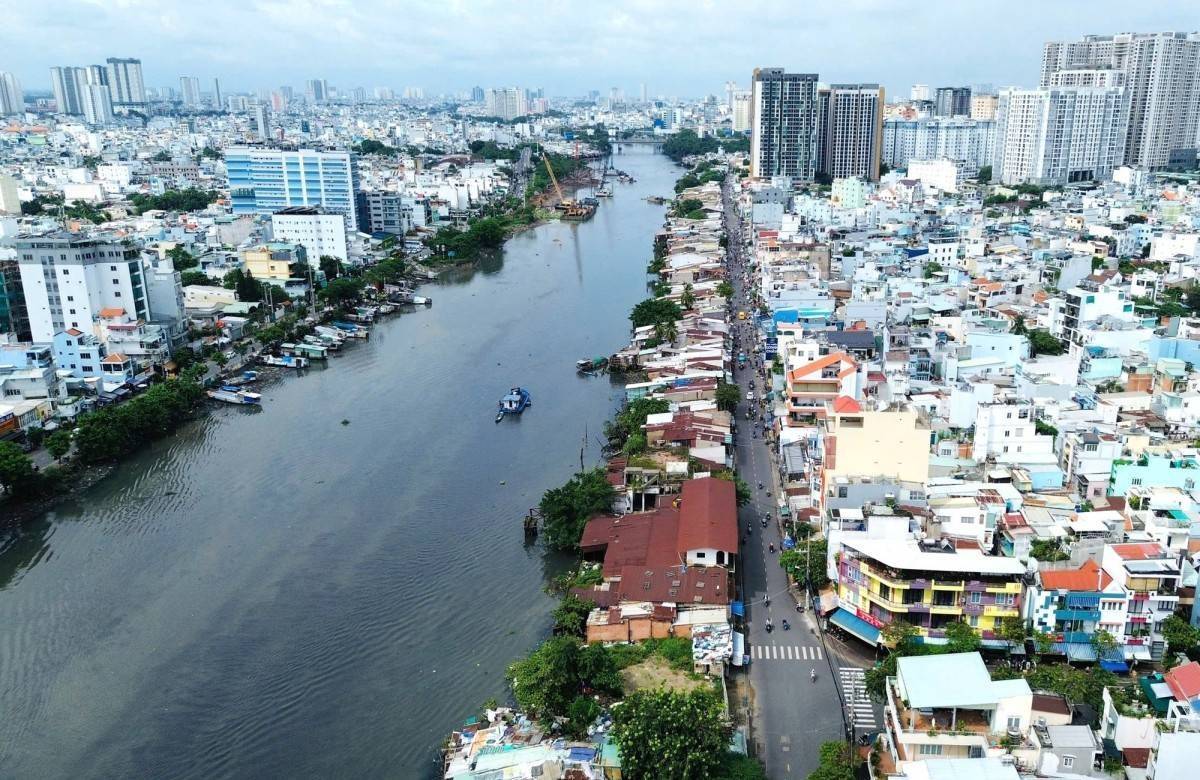
| Cơ chế hỗ trợ lãi suất mới của TP. Hồ Chí Minh đang mở thêm dư địa giảm chi phí vốn cho các dự án nhà ở xã hội. Khi các vướng mắc pháp lý được tháo gỡ, nguồn vốn qua HFIC và khả năng hợp vốn với NHTM được kỳ vọng giúp nhiều dự án nối lại tiến độ - (Ảnh minh họa). |
Mức lãi suất hỗ trợ tối đa được xác định theo bình quân lãi suất tiền gửi VND kỳ hạn 12 tháng của 4 ngân hàng thương mại lớn trên địa bàn, cộng thêm 2%/năm phí quản lý. Dự án muốn hưởng chính sách phải qua thẩm định về hiệu quả, khả năng trả nợ và được HFIC chấp thuận cho vay hoặc cho vay hợp vốn do HFIC làm đầu mối.
Cách thiết kế này khiến chính sách không đơn thuần là giảm lãi suất cho doanh nghiệp. Nguồn ngân sách được sử dụng để giảm một phần chi phí vốn, trong khi dòng tiền tín dụng vẫn phải đi qua quy trình thẩm định và chịu trách nhiệm trả nợ của dự án.
Với những dự án có tổng mức đầu tư hàng trăm tỷ đồng, khoản vay được hỗ trợ lãi suất tối đa 300 tỷ đồng có thể tạo ra khoảng trống tài chính đáng kể trong giai đoạn triển khai.
Thực tế, nhiều dự án nhà ở xã hội tại TP. Hồ Chí Minh đang ở trạng thái đã có bước chuẩn bị nhưng chưa thể vận hành toàn bộ guồng máy đầu tư. Theo Hiệp hội Bất động sản TP. Hồ Chí Minh (HoREA), 8 tháng đầu năm 2026, Thành phố khởi công 10 dự án với 11.362 căn nhà ở xã hội, nâng tổng số dự án đang triển khai lên 22 dự án, khoảng 19.900 căn.
Tuy nhiên, một phần nguồn cung vẫn nằm tại các dự án đã có quỹ đất, chủ trương hoặc hoàn tất nhiều thủ tục nhưng còn vướng ở những khâu khác nhau.
Pháp lý chưa thông, vốn khó phát huy
Khu nhà ở xã hội Hodeco tại phường Phú Mỹ có tổng mức đầu tư khoảng 689 tỷ đồng, đã có chủ trương đầu tư nhưng còn vướng giải phóng mặt bằng, giao đất, ký quỹ và phương án tiêu thụ sản phẩm.
Theo ông Lê Hoàng Châu, Chủ tịch HoREA, nếu dự án đáp ứng đủ điều kiện, khoản vay tối đa 300 tỷ đồng được hỗ trợ lãi suất có thể chiếm tỷ trọng đáng kể trong phương án vốn đầu tư.
Tại phường Phú Mỹ, Khu nhà ở xã hội Mỹ Xuân B1 có tổng vốn đầu tư 850 tỷ đồng, đã được chấp thuận chủ trương đầu tư và cấp phép xây dựng hạ tầng giai đoạn 1 nhưng còn vướng đất xen kẹt và xác định giá đất phần thương mại.
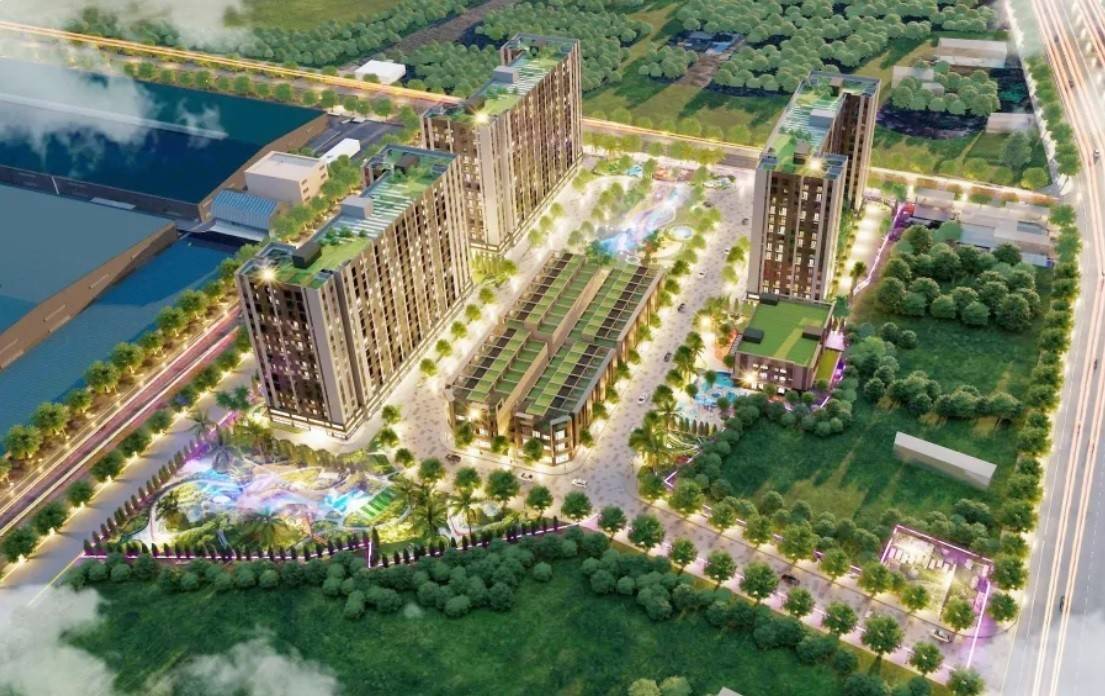 |
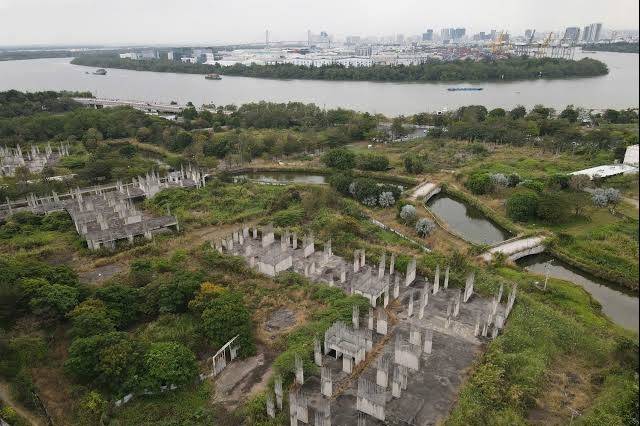
| Dự án nhà ở xã hội Mỹ Xuân B1 là một trong những dự án quan trọng góp phần giải quyết nhu cầu nhà ở cho người dân và lao động tại TP. Hồ Chí Minh, đặc biệt trong bối cảnh thành phố đang đẩy mạnh phát triển nhà ở xã hội theo chỉ tiêu của Chính phủ sau các đợt sáp nhập hành chính lớn. |
Trong khi đó, dự án Lan Anh 7B tại xã Nghĩa Thành có tổng mức đầu tư gần 950 tỷ đồng, phần nhà ở xã hội đã xây dựng khoảng 70%. Doanh nghiệp phản ánh việc xác định nghĩa vụ tài chính kéo dài khiến dự án chậm hoàn thành, đồng thời không thu hồi được vốn để trả nợ ngân hàng.
Danh sách các dự án còn chờ tháo gỡ theo HoREA còn có Lan Anh 5 tại phường Tam Long, tổng vốn dự kiến 850 tỷ đồng; Ecotown Phú Mỹ tại phường Phú Mỹ, tổng vốn khoảng 497 tỷ đồng; Sài Gòn Venice tại xã Bình Lợi, quy mô hơn 63 ha và Lan Anh 12 tại phường Phú Mỹ. Các dự án còn vướng về đất đai, quy hoạch hoặc thủ tục đầu tư.
Những trường hợp này cho thấy hỗ trợ lãi suất chỉ phát huy tác dụng khi dự án có đủ điều kiện pháp lý để giải ngân. Nếu pháp lý chưa hoàn tất, vốn rẻ hơn cũng chưa thể tự mình đưa công trình trở lại đường ray.
HFIC có thể làm vốn mồi kéo thêm ngân hàng
Cơ chế mới còn mở một hướng khác khi HFIC có thể trực tiếp cho vay hoặc làm đầu mối cho vay hợp vốn với các tổ chức tín dụng đối với dự án đủ điều kiện.
Theo NHNN chi nhánh Khu vực 2, đến giữa năm 2026, tại TP. Hồ Chí Minh đã có 6 dự án nhà ở xã hội, nhà ở công nhân và cải tạo chung cư cũ được các ngân hàng cam kết cho vay với tổng hạn mức hơn 2.200 tỷ đồng; 5 dự án đã được giải ngân gần 616 tỷ đồng.
Trong khi đó, Chương trình tín dụng nhà ở xã hội theo Nghị quyết 33/NQ-CP với quy mô 145.000 tỷ đồng cũng đang được nhiều ngân hàng thương mại triển khai.
Nếu chính sách của TP. Hồ Chí Minh được triển khai, nguồn vốn hỗ trợ lãi suất qua HFIC sẽ bổ sung thêm một kênh bên cạnh các chương trình tín dụng hiện có. Theo Sở Tài chính TP. Hồ Chí Minh, cơ chế này được kỳ vọng tạo đòn bẩy thu hút khoảng 25.000-30.000 tỷ đồng vốn đầu tư toàn xã hội, trong đó vốn vay khoảng 15.000-18.000 tỷ đồng.
Giai đoạn 2026-2030, tổng vốn vay dự kiến giải ngân khoảng 16.800 tỷ đồng. Với mức lãi suất hỗ trợ dự kiến 9%/năm, nhu cầu ngân sách hỗ trợ khoảng 3.426 tỷ đồng; Thành phố dự kiến bố trí khoảng 3.500 tỷ đồng trong kế hoạch đầu tư công trung hạn.
Dòng vốn từ ngân hàng thương mại cũng đang được mở rộng. Đầu năm 2026, Agribank đã phê duyệt 21 dự án với tổng số tiền trên 5.300 tỷ đồng, trong đó khoảng 1.400 tỷ đồng dành cho chủ đầu tư. TPBank cũng triển khai gói tín dụng dành riêng cho chủ đầu tư nhà ở xã hội với lãi suất từ 6,6%/năm trong 36 tháng đầu.
Với đặc thù hoàn vốn dài, đặc biệt ở phân khúc nhà ở xã hội cho thuê thường cần thời gian không dưới 20 năm, HoREA tiếp tục kiến nghị tín dụng dài hạn, lãi suất phù hợp và cơ chế cấp bù lãi suất.
Ở góc độ này, ngân sách hỗ trợ lãi suất có thể đóng vai trò vốn mồi thay vì gánh toàn bộ nhu cầu vốn của dự án. Khi pháp lý được tháo gỡ và dự án đủ điều kiện tín dụng, khả năng HFIC kết nối với các ngân hàng thương mại sẽ quyết định mức độ lan tỏa của dòng vốn vào nhà ở xã hội.