Chủ nhật 04/10/2026 08:20
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com

Chính sách giảm thuế đang được đẩy nhanh từ chủ trương sang khâu thực thi, trong đó nhóm doanh nghiệp và hộ kinh doanh có doanh thu không quá 10 tỷ đồng/năm là đối tượng được hưởng lợi trực tiếp. Việc Chính phủ sớm ban hành Nghị định hướng dẫn sẽ quyết định cách chính sách này được áp dụng trên thực tế, đồng thời đặt ra yêu cầu doanh nghiệp phải chuẩn bị kỹ dữ liệu doanh thu và hồ sơ thuế.
Chính sách đã có, doanh nghiệp chờ quy định thực hiện
Thủ tướng Lê Minh Hưng vừa yêu cầu Bộ Tài chính khẩn trương trình Chính phủ ban hành ngay Nghị định giảm 30% thuế thu nhập đối với doanh nghiệp, hộ kinh doanh có doanh thu không quá 10 tỷ đồng/năm.
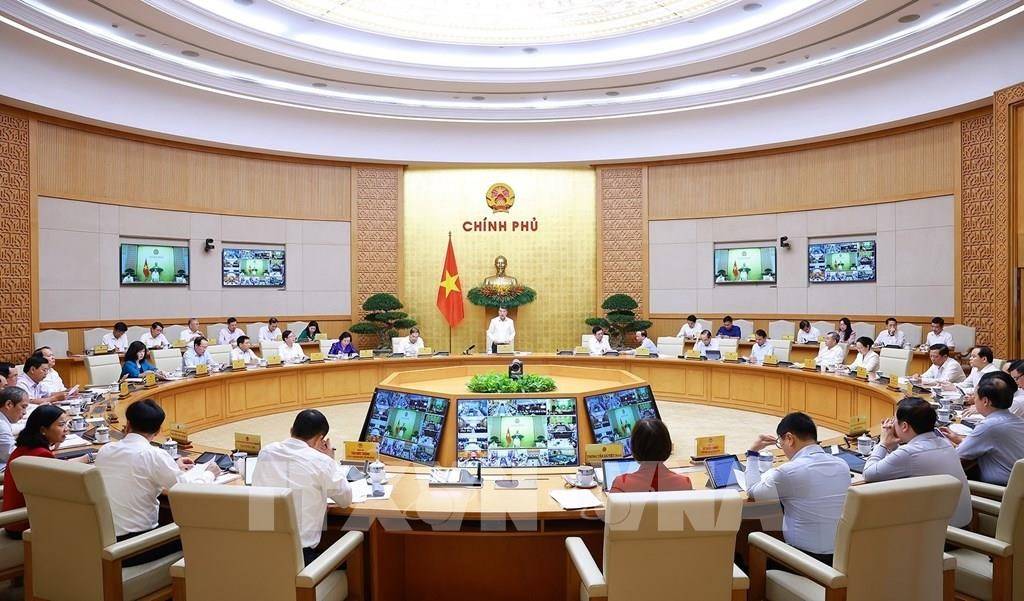 |
| Thủ tướng Lê Minh Hưng chủ trì Phiên họp Chính phủ thường kỳ tháng 9 năm 2026 và Hội nghị trực tuyến Chính phủ với địa phương - Ảnh: Dương Giang/TTXVN. |
Chỉ đạo được đưa ra tại phiên họp Chính phủ thường kỳ tháng 9/2026, tổ chức ngày 3/10, trong bối cảnh Chính phủ đặt yêu cầu rất cao đối với tăng trưởng quý IV. Theo Cổng Thông tin điện tử Chính phủ, để đạt mục tiêu tăng trưởng GDP hai con số trong cả năm, GDP quý IV phải tăng trên 12,5%.
Điểm đáng chú ý là chính sách giảm thuế đã được Quốc hội quyết định tại Nghị quyết số 43/2026/QH16, có hiệu lực từ ngày 24/8/2026 và áp dụng cho kỳ tính thuế năm 2026, 2027. Theo đó, cá nhân cư trú có thu nhập từ kinh doanh và doanh thu hằng năm không quá 10 tỷ đồng được giảm 30% số thuế thu nhập cá nhân phải nộp; doanh nghiệp, tổ chức đủ điều kiện cũng được giảm 30% số thuế thu nhập doanh nghiệp phải nộp.
Như vậy, nhiệm vụ hiện nay không phải quyết định có giảm thuế hay không, mà là hoàn thiện cơ chế để chính sách đã được Quốc hội thông qua đi vào thực tế.
Doanh nghiệp cần đặc biệt lưu ý mốc doanh thu 10 tỷ đồng
Dự thảo Nghị định do Bộ Tài chính xây dựng cho thấy doanh nghiệp thuộc diện giảm thuế là doanh nghiệp, tổ chức được thành lập theo pháp luật Việt Nam, trong đó có doanh nghiệp theo Luật Doanh nghiệp, tổ chức theo Luật Hợp tác xã và một số tổ chức có hoạt động sản xuất, kinh doanh có thu nhập.
Doanh thu làm căn cứ xác định đối tượng được giảm thuế không chỉ là doanh thu bán hàng và cung cấp dịch vụ. Dự thảo quy định tổng doanh thu còn bao gồm doanh thu từ hoạt động tài chính và thu nhập khác. Đối với doanh nghiệp có đơn vị phụ thuộc hoặc địa điểm kinh doanh, doanh thu được xác định trên báo cáo tài chính tổng hợp năm.
Đây là nội dung doanh nghiệp cần theo dõi sát khi lập kế hoạch doanh thu năm 2026 và 2027. Bởi nếu tổng doanh thu thực tế trong kỳ tính thuế vượt 10 tỷ đồng, doanh nghiệp không còn thuộc diện áp dụng mức giảm 30% theo dự thảo và phải thực hiện nghĩa vụ thuế theo quy định.
Với doanh nghiệp đang được hưởng ưu đãi thuế khác, dự thảo cũng xác định số thuế được giảm 30% được tính trên số thuế thu nhập doanh nghiệp phải nộp sau khi đã trừ các ưu đãi thuế theo quy định.
Hộ kinh doanh cũng cần theo dõi doanh thu thực tế
Đối với hộ kinh doanh, cá nhân kinh doanh, dự thảo Nghị định quy định mức giảm 30% áp dụng đối với số thuế thu nhập cá nhân phải nộp trong kỳ tính thuế năm 2026 và 2027, với điều kiện doanh thu không quá 10 tỷ đồng.
Hộ kinh doanh, cá nhân kinh doanh dự kiến doanh thu trong năm không quá 10 tỷ đồng sẽ kê khai giảm thuế theo mẫu kèm theo Nghị định. Tuy nhiên, nếu doanh thu thực tế sau đó vượt 10 tỷ đồng, người nộp thuế phải kê khai điều chỉnh và nộp bổ sung số thuế đã được giảm.
Quy định này cho thấy doanh nghiệp và hộ kinh doanh không chỉ cần quan tâm đến con số doanh thu tại thời điểm tạm tính, mà phải theo dõi sát doanh thu thực tế trong cả kỳ tính thuế.
Giữ lại nguồn lực cho sản xuất, kinh doanh
Việc Chính phủ thúc đẩy nhanh Nghị định hướng dẫn diễn ra cùng loạt yêu cầu hỗ trợ sản xuất, kinh doanh.
Thủ tướng yêu cầu Bộ Tài chính tiếp tục theo dõi, đánh giá kịch bản tăng trưởng; đề xuất giải pháp thúc đẩy sản xuất kinh doanh và huy động, sử dụng hiệu quả các nguồn lực. Bộ cũng được giao nghiên cứu đơn giản hóa quy trình quản lý thuế và thủ tục liên quan đến đầu tư công.
Với doanh nghiệp quy mô nhỏ, 30% số thuế thu nhập được giảm có thể trở thành phần nguồn lực được giữ lại để bổ sung vốn lưu động, mua nguyên vật liệu, duy trì việc làm hoặc tái đầu tư. Chính sách vì thế không chỉ tác động tới nghĩa vụ thuế mà còn liên quan trực tiếp tới dòng tiền của doanh nghiệp trong hai năm 2026–2027.
Trước mắt, điều doanh nghiệp cần theo dõi là thời điểm Nghị định chính thức được ban hành và các quy định cuối cùng về cách xác định doanh thu, kê khai và xử lý trường hợp doanh thu thực tế vượt ngưỡng.
Nguồn thông tin: Cổng Thông tin điện tử Chính phủ; Nghị quyết số 43/2026/QH16 của Quốc hội; Dự thảo Nghị định của Bộ Tài chính.