Thứ hai 16/11/2026 16:09
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com

Mặt bằng lãi suất tại các ngân hàng thương mại đang tiếp tục hạ nhiệt trong nửa đầu tháng 11/2026, nhưng điểm đáng chú ý hơn không nằm ở từng lần điều chỉnh biểu niêm yết. Giảm lãi suất ngân hàng đang bước sang giai đoạn cơ quan quản lý kiểm tra trực tiếp việc thực hiện, sau khi toàn bộ 46 ngân hàng thương mại đã điều chỉnh giảm lãi suất tiền gửi kỳ hạn từ 6 tháng trở lên theo yêu cầu của Ngân hàng Nhà nước Việt Nam (NHNN).
NHNN đã làm việc với lãnh đạo 46 ngân hàng thương mại hôm 19/10, yêu cầu giảm tối thiểu 0,5%/năm lãi suất tiền gửi niêm yết đối với kỳ hạn từ 6 tháng trở lên, đồng thời tập trung giảm lãi suất cho vay từ 1,5-2%/năm đối với lĩnh vực sản xuất, kinh doanh và các lĩnh vực ưu tiên. Cơ quan điều hành cũng yêu cầu các ngân hàng không chạy đua tăng lãi suất huy động, tránh cạnh tranh thiếu lành mạnh và gây áp lực lên ổn định tiền tệ.
Đến đầu tháng 11, toàn bộ 46 ngân hàng thương mại đã giảm tối thiểu 0,5 điểm phần trăm/năm đối với lãi suất tiền gửi niêm yết từ 6 tháng trở lên. Nhóm ngân hàng thương mại nhà nước và ngân hàng 100% vốn nước ngoài phổ biến giảm 0,5 điểm phần trăm, trong khi nhóm ngân hàng thương mại cổ phần giảm khoảng 0,5-0,7 điểm phần trăm. Lãi suất tiền gửi phát sinh mới bình quân vào cuối tháng 10 cũng giảm khoảng 0,4 điểm phần trăm so với giữa tháng.
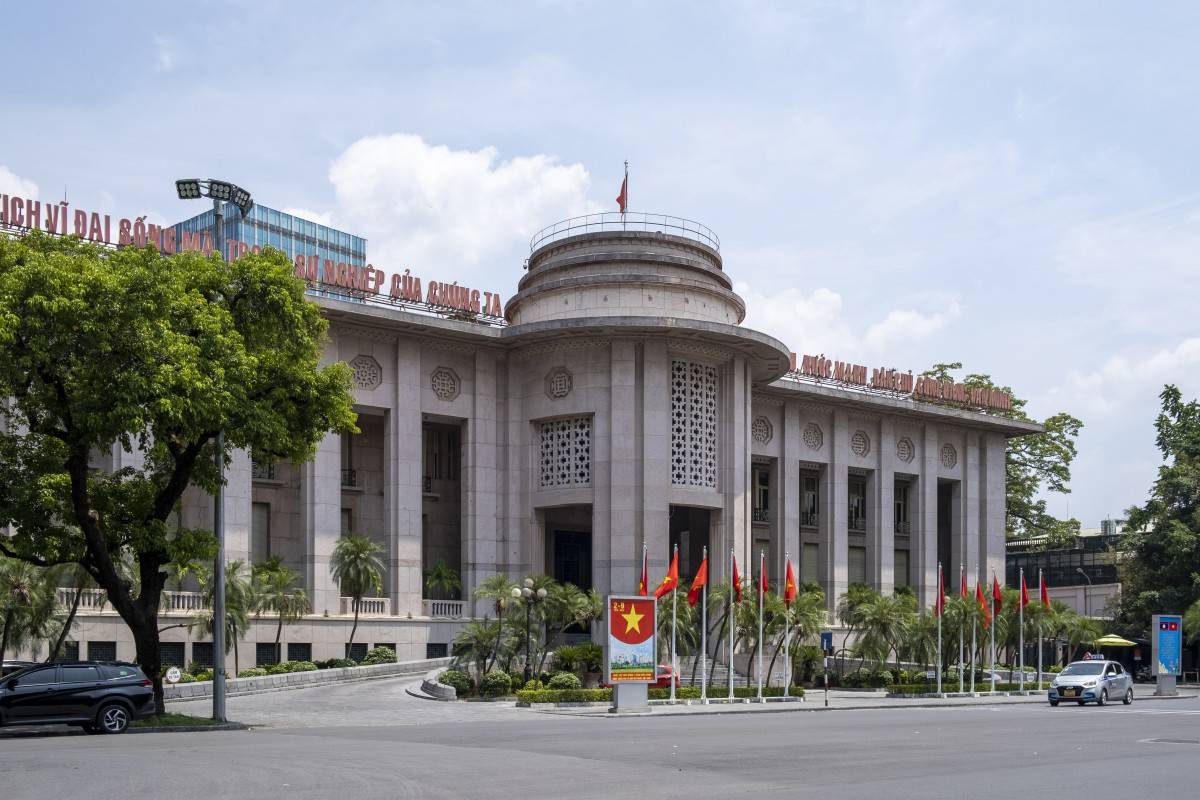 |
| Sau yêu cầu giảm mặt bằng lãi suất của Ngân hàng Nhà nước, các ngân hàng thương mại đã điều chỉnh giảm lãi suất tiền gửi. Cơ quan quản lý đồng thời tăng cường thanh tra, kiểm tra nhằm bảo đảm các tổ chức tín dụng thực hiện nghiêm chỉ đạo, đưa mặt bằng lãi suất cho vay xuống mức hợp lý - Ảnh minh họa. |
Lãi suất huy động tiếp tục hạ ở một số ngân hàng lớn
Xu hướng giảm chưa dừng lại sau đợt điều chỉnh đầu tiên.
Ngày 13/11, BIDV tiếp tục giảm 0,2 điểm phần trăm/năm đối với tiền gửi trực tuyến kỳ hạn 15-18 tháng, đưa mức lãi suất xuống 6,6%/năm. Các kỳ hạn khác cơ bản được giữ nguyên, trong đó kỳ hạn 12-13 tháng và 24-36 tháng cùng ở mức 6,8%/năm.
VPBank cũng điều chỉnh giảm lãi suất tại cả kênh quầy và trực tuyến. Với tiền gửi trực tuyến, kỳ hạn 15-18 tháng giảm 0,3 điểm phần trăm, còn 7,1%/năm; kỳ hạn 24 tháng giảm xuống 6,9%/năm. TPBank tiếp tục giảm khoảng 0,1 điểm phần trăm tại nhiều kỳ hạn tiền gửi tại quầy, trong khi lãi suất tiết kiệm trực tuyến cơ bản được giữ nguyên.
Dữ liệu thị trường ngày 15/11 cho thấy lãi suất tiết kiệm trực tuyến tại nhiều ngân hàng vẫn phổ biến trong khoảng 5-7%/năm tùy kỳ hạn, trong đó một số ngân hàng niêm yết khoảng 7%/năm ở kỳ hạn 9-18 tháng. Điều này cho thấy mặt bằng huy động đã giảm nhưng chưa đồng đều, phản ánh sự khác biệt về nhu cầu vốn, thanh khoản và chiến lược huy động của từng ngân hàng.
Điểm cần lưu ý là NHNN không chỉ theo dõi biểu niêm yết. Cơ quan quản lý còn theo dõi lãi suất bình quân của các giao dịch phát sinh mới, bởi đây mới là chỉ báo phản ánh rõ hơn chi phí vốn thực tế của hệ thống.
Ở chiều này, mức giảm khoảng 0,4 điểm phần trăm của lãi suất tiền gửi mới trong nửa cuối tháng 10 cho thấy tác động của yêu cầu điều hành đã bắt đầu đi vào giao dịch thực tế, thay vì chỉ thay đổi con số trên bảng niêm yết.
Hơn 463.000 tỷ đồng tín dụng được đưa vào các chương trình giảm lãi suất
Ở đầu ra, mức giảm đang diễn ra chậm hơn so với huy động.
Theo tổng hợp của Hiệp hội Ngân hàng Việt Nam, lãi suất cho vay đối với các giao dịch phát sinh mới bình quân đã giảm khoảng 0,2-0,5 điểm phần trăm/năm. Đến đầu tháng 11, hơn 20 tổ chức tín dụng đã công bố các chương trình giảm lãi suất từ 1,5-2 điểm phần trăm/năm, một số chương trình có mức giảm khoảng 3-3,25 điểm phần trăm/năm.
Tổng quy mô các gói tín dụng được công bố với lãi suất giảm đạt khoảng 463.500 tỷ đồng, tập trung vào sản xuất, kinh doanh và một số lĩnh vực ưu tiên. Bản tin của Hiệp hội Ngân hàng Việt Nam cũng ghi nhận tổng quy mô các chương trình cho vay ưu đãi đã vượt 463.000 tỷ đồng vào đầu tháng 11.
Quy mô này cho thấy dư địa hỗ trợ vốn không nhỏ, nhất là trong giai đoạn doanh nghiệp tăng nhu cầu mua nguyên liệu, bổ sung vốn lưu động và chuẩn bị đơn hàng cuối năm. Tuy nhiên, quy mô gói tín dụng công bố không đồng nghĩa toàn bộ khách hàng đủ điều kiện vay đều được giảm lãi suất ở mức cao nhất.
Mức lãi suất thực tế vẫn phụ thuộc vào hồ sơ tín dụng, dòng tiền, tài sản bảo đảm, lĩnh vực hoạt động, thời hạn vay và mức độ rủi ro của từng khách hàng. Vì vậy, điều thị trường cần theo dõi không chỉ là số lượng chương trình ưu đãi mà còn là tỷ lệ giải ngân, mức lãi suất thực trả và số doanh nghiệp thực sự tiếp cận được vốn với chi phí thấp hơn.
Chính khoảng cách giữa lãi suất công bố và lãi suất thực tế là lý do việc giảm lãi suất lần này đang được đặt dưới cơ chế giám sát chặt hơn.
Thanh tra để kiểm tra mức giảm có đi vào giao dịch thực tế
Trong tháng 11/2026, NHNN yêu cầu các đơn vị liên quan triển khai thanh tra, kiểm tra chuyên đề đối với việc thực hiện giảm lãi suất tại các tổ chức tín dụng.
Theo thông tin được công bố từ Công văn 10488/NHNN-TTNH, hoạt động kiểm tra tập trung vào việc chấp hành quy định pháp luật và chỉ đạo của NHNN về giảm lãi suất, đồng thời yêu cầu nhận diện, chấn chỉnh và xử lý các trường hợp vi phạm. Kết quả phải được tổng hợp ngay trong tháng 11 để báo cáo Thủ tướng Chính phủ.
Đáng chú ý, NHNN cho biết sẽ theo dõi số liệu bình quân của các giao dịch phát sinh mới qua hệ thống báo cáo thống kê. Những ngân hàng không thực hiện nghiêm yêu cầu giảm lãi suất có thể bị xem xét khi giao hoặc điều chỉnh chỉ tiêu tăng trưởng tín dụng trong thời gian tới.
Cách tiếp cận này cho thấy trọng tâm điều hành đã thay đổi. Nếu giai đoạn đầu là yêu cầu toàn hệ thống cùng giảm mặt bằng huy động để tạo dư địa hạ chi phí vốn, thì bước tiếp theo là kiểm tra xem phần giảm chi phí đầu vào có thực sự được truyền dẫn sang lãi suất cho vay hay không.
Bài toán này không đơn giản, bởi cuối năm thường là thời điểm nhu cầu tín dụng tăng nhanh. Ngay tại cuộc họp ngày 19/10, NHNN cho biết huy động vốn tăng 11,22% trong khi tín dụng tăng 11,44%, nghĩa là tốc độ tăng tín dụng đã cao hơn huy động. Khoảng chênh này tạo thêm áp lực lên thanh khoản và hạn chế khả năng giảm sâu lãi suất nếu nhu cầu vốn tiếp tục tăng mạnh.
Do đó, giảm lãi suất ngân hàng không thể được đánh giá chỉ qua việc một ngân hàng hạ thêm 0,1 hay 0,2 điểm phần trăm ở một số kỳ hạn huy động. Điều quan trọng hơn là chi phí vốn giảm được truyền sang doanh nghiệp tới mức nào, trong khi hệ thống vẫn phải bảo đảm thanh khoản, chất lượng tín dụng và an toàn hoạt động.
Với việc chuyển sang thanh tra, kiểm tra ngay trong tháng 11, NHNN đang đưa quá trình giảm lãi suất từ giai đoạn vận động và cam kết sang giám sát kết quả thực tế. Đây cũng sẽ là phép thử quan trọng đối với khả năng truyền dẫn chính sách tiền tệ: từ giảm chi phí huy động của ngân hàng đến giảm chi phí vốn thực sự cho doanh nghiệp và nền kinh tế.