Thứ tư 07/10/2026 10:26
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com


Chính sách giảm thuế chỉ thực sự có ý nghĩa và giá trị thực tiễn với doanh nghiệp khi khoản tiền được giữ lại đúng lúc. Với hàng loạt doanh nghiệp nhỏ đang bước vào quý cuối năm, mốc ngày 30/10 vì thế đáng chú ý không kém tỷ lệ giảm 30%.
Quốc hội đã thông qua Nghị quyết 43/2026/QH16 ngày 24/8/2026, trong đó quy định giảm 30% số thuế thu nhập doanh nghiệp phải nộp của kỳ tính thuế năm 2026 và năm 2027 đối với doanh nghiệp có mức doanh thu hằng năm không quá 10 tỷ đồng. Nghị quyết có hiệu lực từ ngày ban hành.
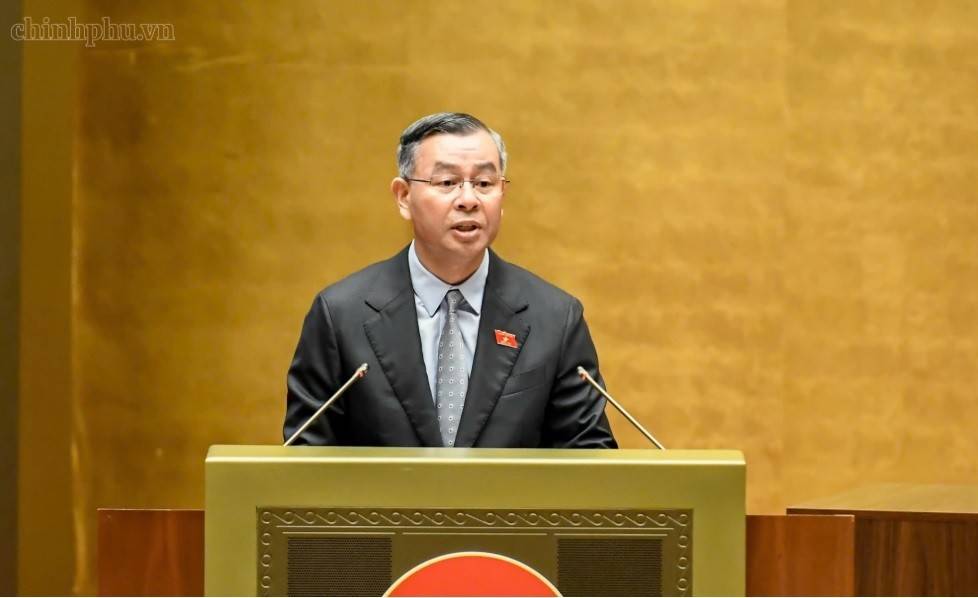 |
| Bộ trưởng Bộ Tài chính Ngô Văn Tuấn trình bày Tờ trình về chính sách giảm thuế thu nhập cá nhân, thuế thu nhập doanh nghiệp tại Quốc hội - Ảnh: Báo Điện tử Chính phủ |
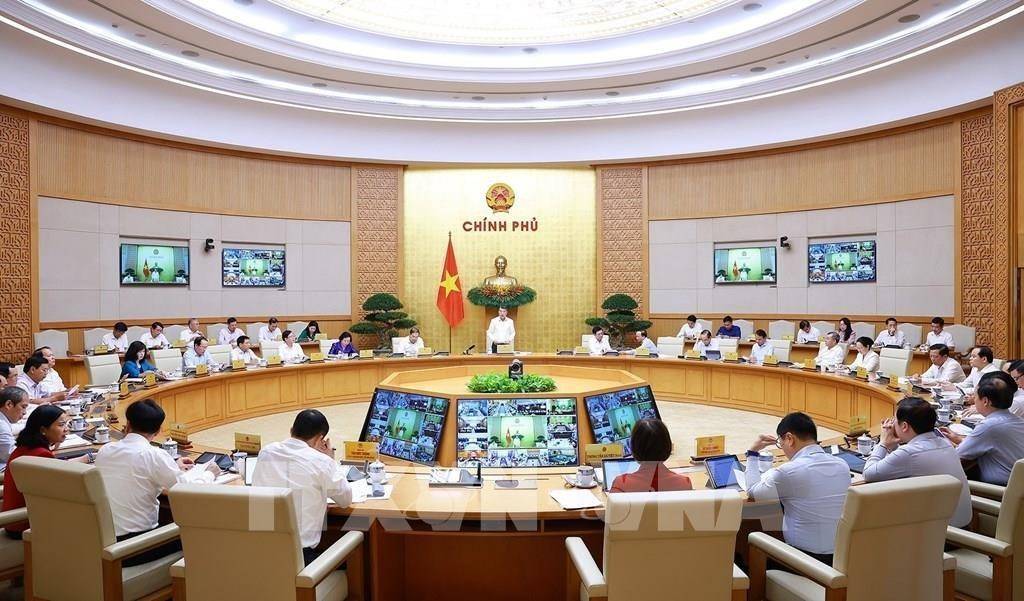
Điểm đáng chú ý hiện nay nằm ở khâu đưa chính sách vào thực tế. Ngày 5/10, Thủ tướng Chính phủ Lê Minh Hưng yêu cầu Bộ Tài chính khẩn trương trình Chính phủ ban hành ngay Nghị định giảm 30% thuế thu nhập đối với doanh nghiệp, hộ kinh doanh có doanh thu không quá 10 tỷ đồng/năm.
Theo Báo Điện tử Chính phủ, thời hạn tạm nộp thuế TNDN quý III/2026 là ngày 30/10/2026. Do đó, nếu Nghị định hướng dẫn được ban hành trong tháng 10, doanh nghiệp thuộc diện áp dụng sẽ có cơ sở pháp lý để tính khoản giảm thuế khi thực hiện nghĩa vụ tạm nộp.
Đây là điểm có ý nghĩa thực tế với doanh nghiệp nhỏ. Khoản thuế không phải nộp ngay sẽ ở lại trong tài khoản doanh nghiệp, có thể được sử dụng cho vốn lưu động, thanh toán nhà cung cấp, tiền lương hoặc các khoản chi cuối năm.
Nghị quyết 43/2026/QH16 không chỉ đặt ra ngưỡng doanh thu. Chính sách còn có quy định nhằm ngăn việc chia, tách doanh nghiệp để đưa doanh thu xuống dưới ngưỡng hưởng ưu đãi.
Cụ thể, doanh nghiệp được hình thành từ việc chia, tách sau ngày 24/8/2026 nhưng tổng doanh thu hằng năm của các doanh nghiệp sau chia, tách vượt 10 tỷ đồng sẽ thuộc trường hợp bị loại trừ.
Một điểm khác đáng chú ý là doanh nghiệp đang được hưởng ưu đãi thuế theo quy định hiện hành vẫn có thể được giảm thêm 30%. Khoản giảm được tính trên số thuế TNDN phải nộp sau khi đã trừ các ưu đãi thuế đang được hưởng.
Như vậy, với doanh nghiệp đáp ứng điều kiện, tác động thực tế không chỉ nằm ở một tỷ lệ giảm thuế trên giấy. Số tiền được giữ lại có thể trở thành một phần nguồn vốn tự có trong hai năm 2026-2027.
Một vấn đề doanh nghiệp cần đặc biệt lưu ý là ngưỡng doanh thu 10 tỷ đồng được xác định theo năm.
Trong trường hợp doanh nghiệp tạm tính đủ điều kiện trong quý III nhưng kết quả kinh doanh quý IV khiến doanh thu cả năm vượt ngưỡng, việc xác định số thuế được giảm sẽ phải được xử lý theo quy định hướng dẫn.
Báo Điện tử Chính phủ cũng chỉ ra nhu cầu cần làm rõ cách xác định doanh thu đối với doanh nghiệp hoạt động chưa đủ 12 tháng, việc xử lý số thuế đã tạm nộp trong những tháng đầu năm và các biểu mẫu liên quan.
Đây là những chi tiết tưởng như kỹ thuật nhưng lại quyết định trực tiếp số tiền doanh nghiệp thực sự được giữ lại.
Chính sách được áp dụng cho hai kỳ tính thuế 2026 và 2027, thay vì chỉ hỗ trợ trong một năm. Điều này tạo thêm dư địa để doanh nghiệp nhỏ chủ động xây dựng kế hoạch tài chính, thay vì chỉ xử lý một khoản giảm nghĩa vụ thuế trong ngắn hạn.
Với nhóm doanh nghiệp có quy mô doanh thu sát ngưỡng 10 tỷ đồng, việc theo dõi doanh thu và lập kế hoạch kinh doanh cuối năm vì thế càng quan trọng.
Giảm 30% thuế TNDN chỉ trở thành nguồn lực thực sự khi doanh nghiệp xác định đúng điều kiện, tính đúng doanh thu và có thể phản ánh khoản giảm vào nghĩa vụ thuế đúng thời điểm. Mốc hoàn thiện Nghị định trong tháng 10 vì vậy đang được cộng đồng doanh nghiệp đặc biệt quan tâm.